茅台提价,离普通餐桌渐行渐远

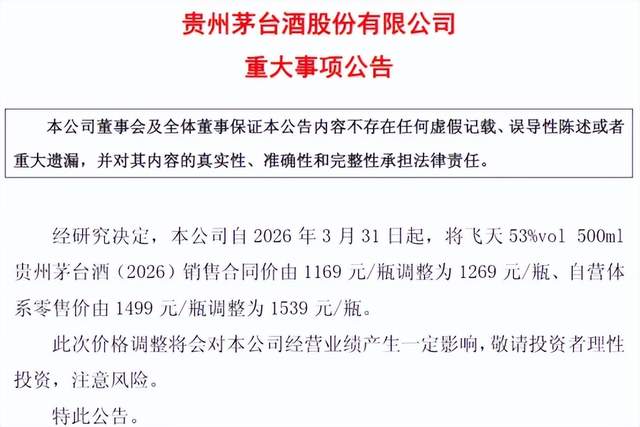
3月30日晚间,贵州茅台(600519.SH)一则提价公告,掀起千层浪。

公告显示,自2026年3月31日起,将飞天53%vol 500ml贵州茅台酒(2026)销售合同价由1169元/瓶调整为1269元/瓶,自营体系零售价由1499元/瓶调整为1539元/瓶。
茅台提价,离普通餐桌渐行渐远

(公告内容,图源:贵州茅台公告)

这是自2018年以来,飞天茅台官方零售价首次提价,也是继2023年11月后,第二次提高出厂价。

银莕财经注意到,在宏观经济承压及战争“黑天鹅”加剧不确定性的当下,白酒行业终端需求不足、行业持续于深度调整期徘徊,茅台此次提价可谓“逆市”而为。一方面,提价暗含了业绩承压下“不得不”的意味;但另一方面,提价后离普通餐桌更远了。

01. 为何“逆市”提价?

2026年是“十五五”开局之年,我国经济在复杂严峻的宏观形势下顶压前行,既取得了高质量发展的新成效,也面临着跌宕起伏的外部环境挑战。

数据显示,2026年1-2月,社会消费品零售总额同比增长2.8%,大幅高于去年12月的0.9%。但同时,外部环境仍然严峻复杂,部分行业深度调整问题仍然突出,经济回升向好基础仍需进一步巩固。

白酒行业作为消费领域的重要组成部分,正处于持续探底的调整周期。受居民消费意愿偏弱、终端需求不足等因素影响,白酒行业库存高企、动销乏力的问题持续凸显。

数据显示,截至2025年三季度末,20家白酒上市公司存货总额已经超过1700亿元,同比增长超11%;行业平均存货周转天数已达1424天,较2024年同期大幅提升65%,去库存压力居高不下。与此同时,价格倒挂现象覆盖六成以上酒企,行业发展面临较大压力。

在行业持续探底、多数酒企选择稳价去库存的当下,茅台却选择“逆市”提价。从历史提价节奏来看,飞天茅台上一次出厂价上调发生在2023年11月,彼时从969元/瓶涨至1169元/瓶,涨幅约20%,但市场指导价保持1499元/瓶不变。而此次茅台不仅上调出厂价,还同步调整自营零售价,打破了2018年以来1499元/瓶的零售指导价桎梏,表面是市场化改革的尝试,实则是在业绩承压下的被动选择。

有券商分析师向银莕财经分析,茅台此次提价的本质,源于公司2026年业绩增长面临下滑压力,为确保业绩稳定增长,茅台实则只有放量和提价两条路径可选。但从实际情况来看,茅台无法选择放量策略——放量就意味着飞天茅台市场批价的进一步下行。最终,提价成为茅台实现业绩增长的唯一可行路径。

数据显示,2025年前三季度,贵州茅台实现营收1309.04亿元,比上年同期增长6.32%;归母净利润646.27亿元,同比增长6.25%。业绩虽仍保持增长,但增速已降至个位数,此前8年,公司营收、净利润均保持双位数字增长。

茅台在公告中就明确表示:“此次价格调整将会对公司经营业绩产生一定影响。”但这种对业绩的提升,实际是压缩了渠道利润。

具体来看,此次合同价从1169元上调至1269元,涨幅为8.55%;而零售价从1499元上调至1539元,涨幅仅2.67%。这一调整直接导致渠道价差从330元收窄至270元,压缩了18%的渠道利润。

02. 消费者“买不起”,经销商盈利压缩

从消费者角度,茅台“逆市”提价,则离普通消费者越来越远。

飞天茅台零售价从1499元/瓶涨至1539元/瓶,看似仅上涨40元,但结合出厂价上调100元的成本变化,终端实际成本已显著提升。

第三方数据显示,3月31日,2026年飞天茅台原箱批价报1720元/瓶,单日上涨65元;散瓶批价报1630元/瓶,上涨85元。这意味着,普通消费者若想购买一瓶飞天茅台,实际支付金额已远超1539元/瓶的官方指导价,且“1539元申购”的机会愈发渺茫。

换句话说,随着零售价上调,叠加市场批价居高不下,普通消费者购买飞天茅台的成本进一步攀升。

对于普通家庭而言,飞天茅台是名副其实的“奢侈品”。在消费复苏乏力、居民消费意愿趋于谨慎的当下,这种涨价进一步抑制了日常消费需求,茅台正离普通餐桌越来越远

提价对经销商的冲击则更为直接。长期以来,传统“倒货”模式是经销商赚取高额利润的核心,通过低价进货、高价转售,赚取数百元甚至上千元的差价。但此次提价后,销售合同价从1169元/瓶涨至1269元/瓶,成本上涨8.55%,若终端零售价维持原有水平,经销商利润空间将被直接压缩。

“作为一个酒水商,对于茅台突然涨价,我是有点懵的。”在银莕财经与一名茅台经销商交流时,他表示:“说白了,(茅台)就是通过抢夺经销商的利润,从而实现业绩提升。”

更关键的是,茅台正加速推进渠道改革,从“经销买断”转向“厂家控货、渠道代销、平台统售”,非标产品已全面实行代销制,经销商无需预付全额货款,只需缴纳保证金即可开展销售。这一改革意味着,经销商传统的“囤货赚差价”模式难以为继,利润来源从差价转向服务费,盈利空间大幅收窄。

同时,行业库存高企、动销放缓的背景下,经销商面临“卖不动、不敢囤”的两难境地。2026年春节后,高端酒终端库存普遍偏低,经销商多采取“快进快出、少量补仓”模式,防止囤货后价格下跌导致亏损。

茅台提价后,市场观望情绪加剧,经销商进货意愿进一步降低,而茅台又通过i茅台等直营渠道放量,进一步分流了经销商的客源,导致其经营压力持续加大。此外,提价公告发出同日,贵州茅台董事会全票同意免去蒋焰公司副总经理、财务总监、董事会秘书职务,蒋焰此前因涉嫌严重违纪违法已被留置调查。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(816)
比亚迪供应商永励精密冲刺北交所:实控人家族控股95%,上会前业绩“变脸”
上一篇 2026-03-29 17:06
穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑
下一篇 2026-04-13 16:07

相关推荐

  • 金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿

    在啤酒行业巨头林立的红海市场中,河南金星啤酒股份有限公司(以下简称“金星啤酒”)正试图以“中式精酿”为突破口,叩响港交所的大门。 近日,金星啤酒正式向港交所递交上市申请,中信证券和中银国际担任联席保荐人。 银莕财经注意到,这家拥有44年历史的区域啤酒品牌,凭借“中式精酿”概念在2024年下半年至2025年前三季度实现了营收与利润的爆发式增长,但其高增长背后,却暗藏家族治理结构失衡、突击分红与单一赛道依赖等多重隐忧。 01 中式精酿撑业绩,单一赛道存风险 金星啤酒此次上市的财务数据堪称亮眼。 招股书显示,2023年、2024年及2025年前三季度,公司营收分别达3.56亿元、7.3亿元和11.1亿元,同比增幅分别达104.9%和191.2%;同期净利润则从0.12亿元飙升至3.05亿元,增幅高达1100%;毛利率从27.3%跃升至47.0%,净利率从3.4%提升至27.5%。 然而,这份亮眼成绩单的根基,却建立在单一产品线上。 2024年8月推出的“金星毛尖”中式精酿啤酒,成为公司业绩爆发的核心驱动力。2025年前三季度,中式精酿啤酒贡献营收8.67亿元,占总营收的78.1%;而2024年同期,该品类占比仅为9.3%。 (图源:金星啤酒港股招股书,下同) 所谓“中式精酿”,即以中国茶、食材等风味原料为核心的啤酒品类,如金星毛尖、茉莉花茶啤等。该系列产品定价20元/瓶,远高于传统啤酒的3-6元/瓶,一经推出迅速成为营收支柱。 与此形成反差的是,公司传统啤酒产品全线萎缩。1982原浆啤酒销售收入同比下降19.0%,新一代啤酒减少44.7%,其他啤酒品类收入更是大幅下滑66.0%。 需要注意的是,这种“单腿走路”的增长模式暗藏一定风险。一方面,中式精酿赛道本身规模狭小。根据灼识咨询的数据,2025年前三季度中国中式精酿啤酒市场规模仅约60亿元,仅为中国精酿啤酒市场规模的10%左右,…

    2026-01-28
    8.4K00
  • 华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

    华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

    2025年的最后一天,浙江华盛雷达股份有限公司(以下简称“华盛雷达”)正式递表科创板。 作为借力低空产业发展赛道崛起的国家级专精特新“小巨人”企业,华盛雷达的经营成绩单突然爆发。2024年,营收增长逾3倍,同时实现扭亏为盈。但拉长时间线看,此前多年亏损,业绩增长的持续性存疑。 银莕财经还注意到,华盛雷达收入主要来源天气探测领域,产品单一、客户集中、市场集中特征明显。且气象雷达设备赛道本身属于小众细分领域,市场容量有限。从已上市的同行业公司经营表现来看,行业整体增长承压。 01. 业绩突然爆发 华盛雷达成立于2014年,最初由宜通世纪(300310.SZ)、邓书林、贺春田出资设立,分别持股51.00%、32.00%和17.00%。2024年,公司正式改制为股份有限公司,寸怀诚成为单一最大股东,持股19.29%,宜通世纪持股4.46%。 而后,又经一系列股权更迭,截至本招股书签署之日,寸怀诚直接持有公司17.80%的股权,通过宜盛信息间接控制公司8.60%股权、通过嘉众聚微间接控制公司5.56%股权、通过浩科信息间接控制公司2.16%股权,直接及间接合计控制公司34.12%股权,为公司控股股东与实际控制人。 资料显示,华盛雷达深耕气象精细化探测及短临预警预报业务,主要产品为相控阵气象雷达和基于雷达精细观测数据应用于气象临近预报的算法和软件平台。 2022-2024年、2025H1,华盛雷达分别实现营收0.30亿元、0.73亿元、3.54亿元和1.34亿元,实现归母净利润-5508.04万元、-5334.94万元、7761.58万元和1149.44万元。 (华盛雷达主要财务数据,图源:公司招股书,下同) 很明显,华盛雷达在2024年迎来了爆发式增长,不仅营收同比暴增382.82%,也终于扭亏为盈。不过,对比同行上市公司来看,公司的增长可谓独树一帜。比如,同年,四创电子(60099…

    2026-01-09 未分类
    29100
  • 比亚迪供应商永励精密冲刺北交所:实控人家族控股95%,上会前业绩“变脸”

    IPO审核常态化背景下,汽车零部件赛道企业蜂拥而至。3月30日,浙江永励精密制造股份有限公司(以下简称“永励精密”)将正式迎来北交所的上会审核。 银莕财经注意到,深耕汽车用精密钢管及管型零部件领域多年,永励精密凭借底盘系统管件产品占据一定市场份额,报告期内盈利规模稳步扩张,并不差钱。但在冲刺上市的关键节点,公司却意外迎来业绩“变脸”,叠加客户与供应商集中、家族绝对控股、研发投入不足等多重隐忧,这场IPO闯关之战,注定充满变数。 01. 上会前业绩“变脸” 数据显示,2022-2024年,公司分别实现营收4.16亿元、5.08亿元和5.68亿元,实现归母净利润6038.56万元、9294.83万元和9480.60万元,营收、净利润呈现双增态势。 然而,到了2025年,永励精密营收同比下滑4.87%至5.40亿元,归母净利润反而逆势提升14.98%至1.09亿元。 在第二轮问询函中,北交所要求公司说明2025年上半年公司营收下滑、净利润增长的原因。永励精密解释称,“由于原材料价格下行及市场竞争因素的影响,公司产品价格下调的幅度高于产品销量的增幅,导致公司营业收入同比出现下滑。”以及,“原材料价格下行以及外协费用下降导致的主营业务成本下降,进而导致毛利率及营业利润的提升。” 永励精密生产所用原材料主要为钢材卷板,2021年初,随着全球经济逐步复苏,钢材国际市场需求提升,叠加限电、限产导致的供给端收缩等因素,钢材市场价格达到期间峰值;2022年以来,随着钢材行业供给端产能恢复,以及房地产市场需求萎缩,钢材市场价格整体呈现逐渐回落趋势。 (钢卷板价格趋势,图源:永励精密公告,下同) 招股书显示,永励精密主要产品包括底盘系统管件、转向系统管件、发动机系统管件和其他产品。其中,底盘系统管件为公司贡献了超8成的营收,而在2025年上半年,受原材料价格下行影响,该产品价格下滑4.71%至10…

    2026-03-29
    12.3K00
  • 穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑

    穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑

    估出来的10亿盈利和17亿亏损

    2026-04-13 公司
    32400
  • 负债扩张、客单价连降,东北夫妇携“穷鬼披萨”冲刺港股

    继小菜园(00999.HK)、绿茶集团(06831.HK)叩开港股大门后,一大波连锁餐饮品牌接力冲刺港交所。近日向港交所递表的比格餐饮国际控股有限公司(以下简称“比格餐饮”)即是其中一例,拟摘下“中国本土披萨第一股”。 招股书显示,这家由东北夫妇赵志强、马继芳掌舵的企业,按截至2025年9月30日止九个月的GMV计,在中国本土披萨餐厅、自助餐厅以及西式休闲餐饮餐厅中均排名第一,2025年前三季度营收突破13.89亿元。 然而,在这份亮眼成绩单背后,高负债支撑的激进扩张、持续收窄的利润空间、频发的食品安全争议,以及家族控股下的治理隐忧,都可能为这家被谑为“穷鬼”披萨的IPO冲刺路添上不确定性。 01. 93%负债率下的扩张豪赌 招股书显示,2023年、2024年及2025年前三季度,比格餐饮分别实现营业收入9.43亿元、11.47亿元和13.89亿元,三年间营收体量增长近50%。同期,公司净利润分别为4751.8万元、4173.7万元和5165.1万元,2024年净利润同比下滑12.2%,未能与营收增长保持同步。 (比格餐饮主要财务数据,图源:港股招股书) 同时,反映盈利能力的净利率指标同样呈现下行趋势,从2023年的5.0%降至2024年的3.6%,2025年前三季度虽微升至3.7%,但仍处于低位运行,盈利质量堪忧。 公司将此归结于餐厅网络扩张带来的成本压力持续加大。其中,2024年公司原材料及消耗品支出由2023年的4.45亿元增至5.60亿元,员工成本也从2.15亿元攀升至2.81亿元,两项核心成本的增幅均超过营收增速,直接侵蚀了利润空间。 急速扩张之下,截至2025年9月30日,比格餐饮已有342家餐厅,覆盖中国15个一线城市及新一线城市、90个二线及以下城市。到2026年1月11日,餐厅数量扩至387家,覆盖中国127个城市。 招股书显示,比格餐饮预计2026年、2…

    2026-02-04
    21.4K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

− 2 = 8
Powered by MathCaptcha

微信