惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

行业分化严重。

2025年,原本争议不断的预制菜更被推上风口浪尖,概念股业绩分化,近日披露年报的惠发食品(603536.SH)属于亏损的那一拨。

年报显示,公司实现营收14.10亿元,同比下降26.78%;归母净利润-6955.19万元,亏损加剧。而这,已是惠发食品自2021年以来的五年间,第四次出现年度亏损。

银莕财经注意到,随着行业监管趋严、学校团餐市场变天,公司核心区域市场失守,这家2025年中国预制菜百强榜排名第13的企业,正在经历产品、渠道、资金的三重考验。

01

五大品类两位数下滑

惠发食品2025年的业绩下滑并非偶然。

从营收趋势来看,公司的经营恶化呈现明显的加速态势:2023年营收同比增长26.36%,2024年转为下滑3.61%,2025年则进一步下降26.78%;归母净利润的走势同样触目惊心,2021-2025年分别录得盈利-1.38亿元、-1.2亿元、751.59万元、-1658.59万元和-6955.19万元,5年中4年处于亏损状态。
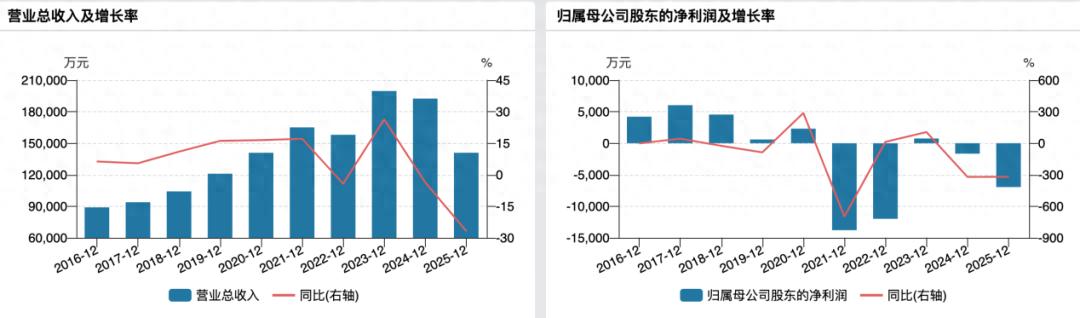
惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

(惠发股份主要会计数据,来源:企业年报,下同)

从产品结构来看,公司的六大主力品类几乎全线溃败。丸制品营收同比减少19.18%,油炸品减少22.09%,中式菜肴减少23.83%,串制品减少11.83%,供应链类产品锐减35.60%;而餐饮类营收更是从1.04亿元骤降至1039万元,降幅高达90.05%;肠制品是唯一实现营收增长的品类,增长2.06%,但毛利率同比减少2.63个百分点,对业绩的贡献大打折扣。
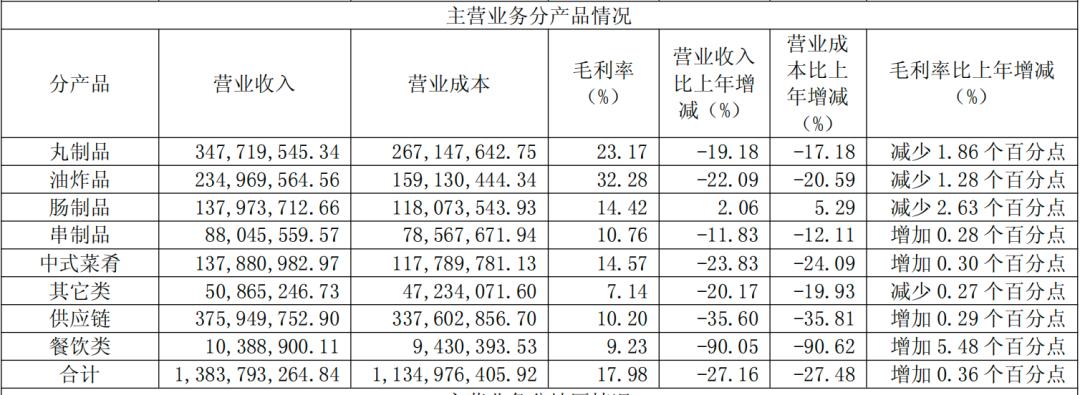
惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

(主营业务分产品情况)

银莕财经注意到,供应链类产品是惠发食品最大的营收来源,公司解释下滑原因是受冻品市场竞争激烈和学校团餐市场政策变化影响。

据悉,2025年2月,国家市场监管总局发布《集中用餐单位落实食品安全主体责任监督管理规定》,对学校食堂提出了严于其他集中用餐单位的要求。
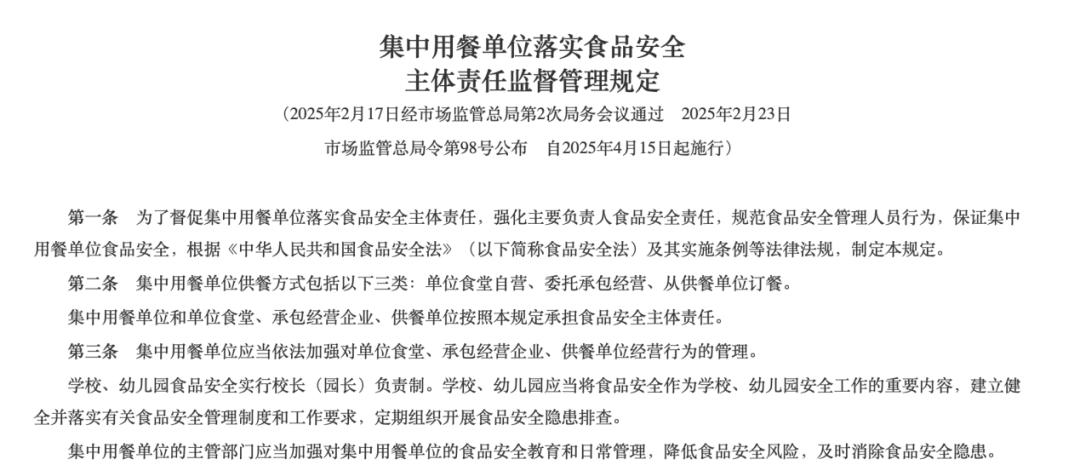
惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

(国家市场监管总局发布《规定》,来源:国务院公报)

尽管国家政策没有强制要求“民营退出、国资进场”,但在实践中,一个显著的趋势是:由于社会企业接连爆出食品安全丑闻,多地政府开始主动让“国家队”入场托底。例如2025年9月,上海绿捷食安事件,事后由国企上海光明食品集团紧急接管,承接全市484所学校的供餐。

同时,在四川、重庆等地已明确推行自营模式,中小学校食堂原则是必须由学校自主经营,严禁对外承包、托管或变相承包。进一步压缩了民营企业在学校团餐业务板块的生存空间。

渠道端的表现同样不容乐观。所有销售渠道收入全线收缩,其中终端直销模式暴跌59.13%,供应链模式下降27.01%,即便是营收占比最大的传统经销商模式也下滑18.98%。
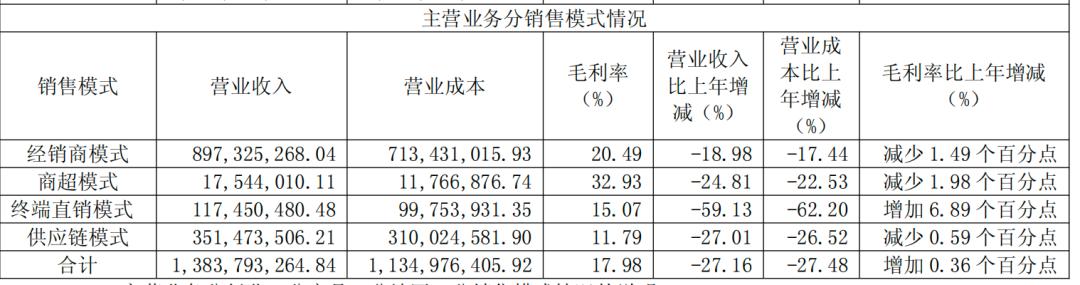
惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

(主营业务分销售模式情况)

值得一提的是,惠发食品在其核心市场华东和华北区域营收分别下降34.63%和30.15%的背景下,西南地区和境外市场的营收迎来36.03%和14.77%的逆势增长,但两区域合计收入仅约4000万元,难以对冲核心市场的下滑。

02

短期偿债压力悬顶

实际上,对比同行来看,惠发食品掉队明显。先来看业绩,2025年,春雪食品(605567.SH)、得利斯(002330.SZ)、广州酒家(603043.SH)分别实现营收26.28亿元、31.47亿元、53.82亿元,同比增长4.54%、6.16%、5.04%;归母净利润3951.77万元、454.76万元、6.62亿元,同比增长383.98%、113.51%、3.63%。安井食品(603345.SH)实现营收161.93亿元、同比增长7.05%;归母净利润13.59亿元,同比下降8.46%。虽然盈利也在下滑,但下滑幅度明显不及惠发食品。

当然,同样亏损的同行也有,例如国联水产(300094.SZ)预亏13-16亿元,龙大美食(002726.SZ)预亏6.2-7.6亿元。

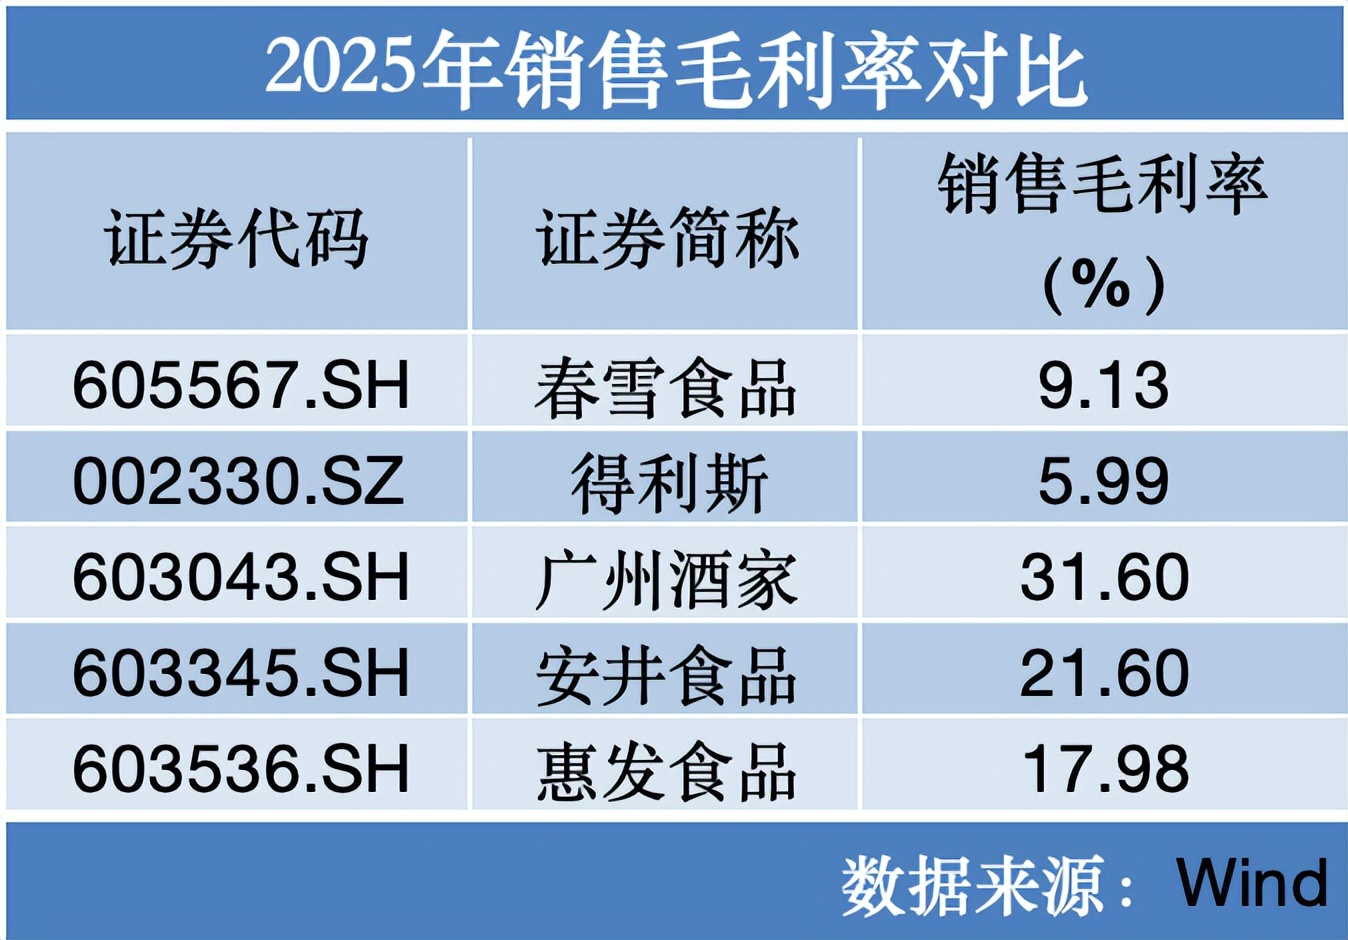
再来看毛利率,惠发食品的销售毛利率波动较大,2022至2025年分别为13.92%、18.07%、17.52%、17.98%,且在行业内只能算中等水平。2025年,安井食品、广州酒家、春雪食品、得利斯的毛利率分别为21.60%、31.60%、9.13%、5.99%。
惠发食品五年四亏、全渠道下滑,预制菜真的卖不动了?

值得一提的是,自2021年业绩下滑之后,惠发食品也在通过人力资源降本。

通过梳理年报发现,公司员工规模在2021年达到高点2213人后,从2023年起进入连续3年的“降本”周期。2024年员工人数同比减少约5.2%,2025年同比减少约5.8%,减员幅度逐年扩大。相较于2021年末的2213人,到2025年末已净减少约379人,累计降幅达17.1%。与此同时,公司员工平均薪酬在经历2023、2024两年的小幅增长后,2025年为12.66万元,同比下降7.29%,董事和高管薪酬则从2023年的520.5万元减少至2025年的427.41万元,同比下降14.02%。

此外,伴随公司连年的亏损,惠发食品短期偿债能力已拉响警报。截至2025年末,公司总资产为12.15亿元,较上年末的14.32亿元大幅缩水15.19%;总负债为8.06亿元,资产负债率攀升至66.38%,仅次于2022年68.41%。

2025年末,公司货币资金1.81亿元,短期借款却高达4.23亿元,加上7913.54万元的一年内到期非流动负债,公司短期偿债压力巨大。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(1174)
“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管
上一篇 2026-04-14 16:47
负债扩张、客单价连降,东北夫妇携“穷鬼披萨”冲刺港股
下一篇 2026-02-04 15:53

相关推荐

  • 伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

    伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

    近日,A股电力设备企业伊戈尔(002962.SZ)正式向港交所递交招股书,拟冲刺“A+H”双资本平台。 作为全球化电力设备及解决方案供应商,伊戈尔凭借核心技术绑定华为、阿里、腾讯、阳光电源(300274.SZ)等行业龙头,产品远销60多个国家和地区;2024年,其在全球中压变压设备中国供应商中排名第二,市场份额2.2%,前五大中国供应商合计占比9.7%。 不过,银莕财经穿透招股书发现,伊戈尔的光鲜成绩极其依赖大客户,且2025年前三季度,公司增收不增利的态势明显。同时,毛利率已出现三连降,同期仅17.8%。 盈利承压之下,公司资金状况堪忧。自2017年A股上市以来,伊戈尔已完成4次募资,累计超24亿元,且就在2025年8月,还募资4亿元用于补充流动资金。 值得一提的是,就在递交港交所招股书后不久,伊戈尔又遭遇5名高管组团减持。 01 收入依赖大客户,盈利承压资料显示,伊戈尔在全球中压变压设备、新能源变压设备等多个细分赛道占据重要地位,尤其是在国内供应商中排名稳居前列。这背后,离不开伊戈尔绑定的优质客户资源。 招股书披露,公司已与华为、阳光电源、台达、阿里、腾讯等行业龙头企业建立深度合作关系,这些核心客户为公司收入提供了重要支撑,但也陷入了严重的大客户依赖。 从收入结构来看,2023年、2024年和2025年前三季度,公司来自前五大客户的收入分别为20.41亿元、24.03亿元和16.85亿元,占当期总收入的比例分别为56.4%、52.2%和44.7%。其中,公司对第一大客户的依赖尤为突出,同期来自第一大客户的收入占比分别高达43.0%、35.3%和27.0%。 需要注意的是,伊戈尔的整体盈利能力正承压。2023年、2024年和2025年前三季度,公司分别实现营业收入36.16亿元、46.03亿元和37.69亿元,持续稳增;对应实现的净利润分别为2.17亿元、3.00亿元和1…

    2026-03-06 未分类
    16.5K00
  • 增长停滞、合规踩雷、并购后遗症悬顶,同仁堂医养四冲港交所谋破局?

    近日,北京同仁堂医养投资股份有限公司(以下简称“同仁堂医养”)再度向港交所主板递交上市申请,这已是该公司继2024年6月首次递表后的第四次递表,由中金公司担任保荐人。 作为同仁堂集团旗下聚焦中医医疗服务的核心附属公司,若此次上市成功,同仁堂医养将成为继A股同仁堂(600085.SH)、港股同仁堂科技(01666.HK)、同仁堂国药(03613.HK)之后集团旗下第四家上市公司,完善“药-医-养”资本矩阵。 银莕财经注意到,从首次递表至今,时间跨度已逾一年半,营收增长停滞、盈利质量存疑、商誉高企等一系列问题,正不断考验着投资者对这家“非公立中医院龙头”的耐心,也让这场四次递表的资本化之路充满变数。 01. 营收增速断崖下滑,盈利依赖单一并购标的 同仁堂医养的营收规模在2022年至2024年间实现了稳步增长,分别达到9.11亿元、11.53亿元和11.75亿元,但增速却呈现出断崖式下滑的态势,同比增速从2023年的26.58%骤降至2024年的1.91%,增长动能明显不足。 2025年前三季度,公司营收为8.58亿元,同比增长3.04%,增速虽略有回升,但净利润却同比下滑9.76%,仅为2399.7万元。 对于净利润下滑的原因,同仁堂医养在招股书中解释称,主要是因为2024年前三季度有出售石家庄同仁堂中医医院带来的1710万元非经常性收益,而2025年同期并无此类收益。 事实上,这家公司的盈利改善,自始至终都离不开非经常性收益的助力。2022年,同仁堂医养还处于亏损状态,净利润为-923.3万元;2023年成功扭亏为盈,净利润达4263.4万元;2024年净利润增至4619.7万元。但这两年的盈利增长,与2022年收购三溪堂保健院及三溪堂国药馆的关联密切。 三溪堂堪称同仁堂医养的利润“奶牛”。收购完成后,其收入占比逐年提升,2023年和2024年分别贡献了31.2%和31.8%…

    2026-02-12
    13.1K00
  • 安克创新折戟供应链,H股上市能讲出新故事?

    在消费电子出海浪潮中,安克创新(300866.SZ)曾以“充电宝一哥”的身份崭露头角,凭借极致轻资产模式和对海外市场的敏锐洞察,成为跨境电商领域的标杆企业。 12月,安克创新正式向港交所递交上市申请,迈出“A+H”双重上市的关键一步。然而,银莕财经注意到,与五年前A股上市时的高光相比,此番赴港之旅的背景已大不相同—— 一场波及全球的产品召回事件,揭示了其轻资产模式在供应链管控环节面临的挑战,并对短期盈利能力造成影响。同时,公司也面临存货增加、杠杆水平变化等财务结构上的调整压力。加之对海外市场与核心品类存在较高依赖,其寻找“第二增长曲线”的转型战略也亟待验证。 01. 238万台召回,品控失守 安克创新近年面临的最直接冲击,源于一场始于上游的供应链质量危机。 2025年,因核心供应商安普瑞斯在部分批次电芯中存在未经批准的原材料变更,导致隔膜绝缘失效,安克创新被迫在中国、美国、日本等多地发起大规模产品召回。 根据公开信息,仅2025年以来,安克创新在全球范围内召回的产品总数已超过238万台,涵盖多个畅销型号的移动电源和部分蓝牙音箱,其中美国市场涉及规模超百万台,中国市场召回数量也达到71.3万件。 更严重的是,安全问题已造成实际损害。美国消费品安全委员会(CPSC)公告显示,其相关产品引发了33起火灾和爆炸事故。 尽管安克创新迅速切换供应商并锁定新货源,但信任裂痕短期内仍难以修复。其直接影响体现在财务上,据估计,相关直接回收成本在4.32亿元至5.57亿元之间。公司已在2025年半年报中计提了1.3亿元的产品质量保证金和2.38亿元的存货跌价准备。2025年前三季度,公司资产减值损失达到2.9亿元,部分归因于存货损失增加。 更深远的影响体现在利润质量上。2025年前三季度,公司扣非净利润为14.83亿元,同比增速为13.82%,远低于27.79%的营收增速;其中第三季度扣非后净…

    2025-12-22
    31900
  • 比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶

    比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶

    北京维通利电气股份有限公司(以下简称“维通利”)将于12月30日迎来上会。 数据显示,近年来,维通利的业绩一路高歌猛进,2022-2024年三年时间,营收增长近10亿元,净利润更是翻倍增长。今年前三季度,公司营收又同比大增32.73%至22.12亿元,净利润也增长10个百分点至2.16亿元。 不过,银莕财经穿透招股书发现,维通利光鲜业绩的背后,有不少是靠应收账款“堆砌”,公司的存货与资产负债率还不断攀升。且黄氏家族控股85.51%之下,公司还存在着较多关联交易。 目前,公司还存在2起因涉嫌侵犯商业秘密而作为被告的未决诉讼。 01 应收账款“堆砌”的光鲜业绩 从股权结构来看,维通利的家族企业特征显著。公司控股股东、实控人黄浩云直接持有公司1.06亿股股份,持股比例为56.57%,担任公司董事长及总经理。同时,黄浩云系通江通海、绿色连通、维三科技、通伍科技和维玖科技的执行事务合伙人,能够实际控制该4家公司持有的公司2200万股股份。综上,黄浩云直接和间接控制公司合计68.33%的表决权。 其余股东中,黄郎云为黄浩云之弟,黄珂为黄浩云之女,颜力源为黄浩云之配偶,李新华为黄郎云之配偶、黄浩云之弟媳,黄清华为黄浩云之妹。因此,黄浩云与黄郎云、黄珂、颜力源、李新华、黄清华、通江通海、绿色连通、维三科技、维玖科技及通伍科技之间构成法定的一致行动人关系,合计持有发行人85.51%的股份。 除黄浩云外,其余股东均只持有股份,并未在公司任职,不参与公司经营。 资料显示,维通利主营业务为硬连接、柔性连接、触头组件、叠层母排和CCS等系列化电连接产品以及同步分解器等产品的研发、生产和销售。其技术应用场景横跨电力电工、新能源汽车、轨道交通及风光储四大领域。 2022-2024年、2025H1,公司分别实现营收14.37亿元、16.99亿元、23.90亿元和14.10亿元,实现归母净利润1.14亿元、…

    2025-12-29 未分类
    30100
  • 乐山富豪张华入主仍难挽颓势,尚纬股份2025年亏损4729万元

    3月16日晚间,尚纬股份(603333.SH)披露2025年报,交出控制权变更后的首份年度成绩单。但营收下滑、由盈转亏的数据表明,这份成绩单并不好看。 银莕财经注意到,过去一年,尚纬股份经历了公司控制权变更、11亿元定增及新主资产注入,但实控人带来的新展望尚未能在业绩层面体现;叠加行业寒冬、内部治理动荡等多重困境裹挟,这家西南特种电缆龙头的基本面依然羸弱,甚至再一次步入亏损泥潭。 01 2025年由盈转亏,业绩颓势持续 对于尚纬股份而言,2025年是艰难的一年。 年报数据显示,2025年,公司实现营收14.10亿元,同比大幅下滑18.73%;归母净利润更是暴跌389.38%至-4729.32万元。这是2021年后,再度陷入亏损,且亏损面较前次扩大。 年报发出后的3月17日、18日市场“用脚投票”,两天时间公司股价累计下滑6.40%。 实际上,这一业绩表现并非突发,从2025年一季度开始,公司颓势已现。2025Q1,公司就已录得净亏损1449.43万元,前三季度累计亏损2568.91万元,Q4亏损继续,年度亏损的伏笔早已埋下。 对于业绩下滑,尚纬股份表示,主要系上半年公司原实际控制人及其一致行动人所持大部分股份被司法拍卖引发的控制权变动,公司在经营、项目推进及团队建设等方面均面临阶段性挑战。同时,受宏观经济环境变化、电线电缆行业竞争加剧及主要原材料铜的价格维持高位运行影响,下游客户采购意愿普遍降低,市场观望情绪浓厚,营业收入同比下降。 尚纬股份还对资产进行了全面的检查和减值测试,计提固定资产减值准备280.48万元、计提投资性房地产减值准备414.75万元;又结合厂区智能改造规划,对技术落后、无使用价值的资产依规报废,涉及资产原值3481.41万元,净值损失1120.98万元,合计减少公司2025年度合并报表利润总额1816.21万元。 而从近年业绩走势来看,尚纬股份从202…

    2026-03-18
    17.3K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

26 + = 28
Powered by MathCaptcha

微信