金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿

在啤酒行业巨头林立的红海市场中,河南金星啤酒股份有限公司(以下简称“金星啤酒”)正试图以“中式精酿”为突破口,叩响港交所的大门。

近日,金星啤酒正式向港交所递交上市申请,中信证券和中银国际担任联席保荐人。

银莕财经注意到,这家拥有44年历史的区域啤酒品牌,凭借“中式精酿”概念在2024年下半年至2025年前三季度实现了营收与利润的爆发式增长,但其高增长背后,却暗藏家族治理结构失衡、突击分红与单一赛道依赖等多重隐忧。

01 中式精酿撑业绩,单一赛道存风险

金星啤酒此次上市的财务数据堪称亮眼。

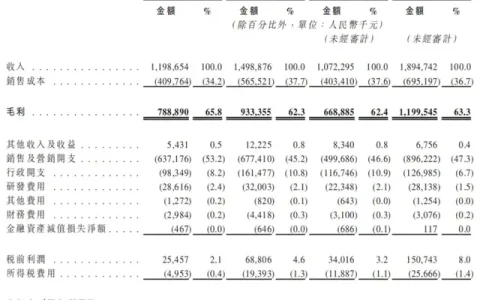
招股书显示,2023年、2024年及2025年前三季度,公司营收分别达3.56亿元、7.3亿元和11.1亿元,同比增幅分别达104.9%和191.2%;同期净利润则从0.12亿元飙升至3.05亿元,增幅高达1100%;毛利率从27.3%跃升至47.0%,净利率从3.4%提升至27.5%。

然而,这份亮眼成绩单的根基,却建立在单一产品线上。

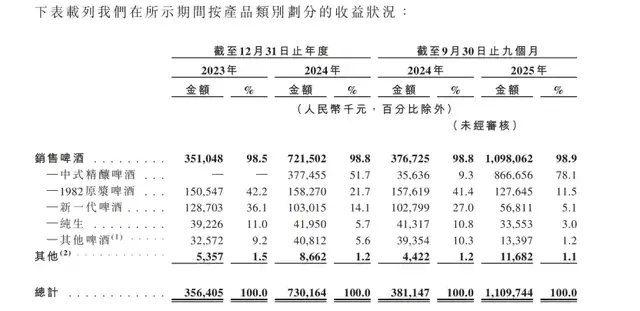
2024年8月推出的“金星毛尖”中式精酿啤酒,成为公司业绩爆发的核心驱动力。2025年前三季度,中式精酿啤酒贡献营收8.67亿元,占总营收的78.1%;而2024年同期,该品类占比仅为9.3%。
金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿

(图源:金星啤酒港股招股书,下同)

所谓“中式精酿”,即以中国茶、食材等风味原料为核心的啤酒品类,如金星毛尖、茉莉花茶啤等。该系列产品定价20元/瓶,远高于传统啤酒的3-6元/瓶,一经推出迅速成为营收支柱。

与此形成反差的是,公司传统啤酒产品全线萎缩。1982原浆啤酒销售收入同比下降19.0%,新一代啤酒减少44.7%,其他啤酒品类收入更是大幅下滑66.0%。

需要注意的是,这种“单腿走路”的增长模式暗藏一定风险。一方面,中式精酿赛道本身规模狭小。根据灼识咨询的数据,2025年前三季度中国中式精酿啤酒市场规模仅约60亿元,仅为中国精酿啤酒市场规模的10%左右,而精酿啤酒在整体啤酒市场中的占比也仅为4.8%,人均消费量远低于美国等成熟市场,属于典型的“小众中的小众”。

另一方面,该赛道技术门槛较低,产品易同质化。随着百威亚太(01876.HK)、华润啤酒(00291.HK)、青岛啤酒(600600.SH)等行业巨头纷纷布局精酿领域,金星啤酒的先发优势恐难以持续,且精酿啤酒的酿造工艺限制了其工业化批量生产的能力,规模供给天然受限,随着行业竞争加剧,其当前的高毛利水平恐难维持,传统啤酒行业“增收不增利”的困境或将传导至精酿赛道。

更值得警惕的是,与传统铺货模式不同,金星啤酒的增长高度依赖线上流量。其首款中式精酿产品通过直播间“零成本”走红,但这种流量依赖型的营销模式稳定性不足,一旦消费者尝鲜热情退潮或线上流量成本上升,公司业绩增长将失去动力。

02. IPO前夕三次分红,员工社保欠缴

金星啤酒的发展轨迹,始终深深烙印着创始人家族的印记。

1985年,张铁山接手郑州管城东风啤酒厂(金星啤酒前身),从此确立了在企业中的绝对核心地位。2022年底,其子张峰出任公司董事兼总经理,全面接管日常运营管理,形成了张氏父子共治的格局。

股权结构穿透显示,张氏父子通过直接持股、间接控股及员工持股平台等多重方式,合计掌控了拟上市公司93.45%的股权,其中金星控股(张铁山持股90%、张峰持股10%)间接持有74.56%股份,二人还分别直接持股9.94%和8.95%,股权集中程度在拟上市公司中极为罕见。

股权高度集中的背景下,金星啤酒在IPO前夕的分红操作引发了市场广泛质疑。招股书披露,2025年3月、5月及10月,公司在短短八个月内先后三次向股东派息,累计分红金额高达3.29亿元,这一数字甚至超过了公司2025年前三季度3.05亿元的净利润总和,被市场称为“掏空式分红”。

由于股权绝大部分集中在张氏家族手中,这笔巨额分红自然主要流入创始人家族口袋。在企业亟需资金用于产能扩张、渠道建设和品牌推广的关键发展期,如此大规模的分红与上市融资的初衷背道而驰,不仅消耗了公司宝贵的现金流,也让投资者对其未来发展的资金保障能力产生疑虑。

与家族股东收获巨额分红形成鲜明对比的,是公司在员工权益保障方面的合规瑕疵。招股书显示,2023年、2024年及2025年前三季度,公司未按相关法律法规为部分员工全额缴纳社保及住房公积金,累计欠缴金额分别约为750万元、790万元及650万元,三年累计欠缴超2100万元。

对于欠缴原因,公司仅以“部分员工自愿放弃”为由简单解释,但这一说法难以掩盖其合规用工方面的短板。尽管公司声称目前该问题已得到解决,但过往的欠缴记录已成为潜在的合规风险点,而此类问题曾多次成为企业IPO进程中的“绊脚石”,金星啤酒能否顺利通过监管层的合规审查仍存在不确定性。

从村办企业到家族控股公司,金星啤酒用了近四十年时间完成了第一次身份蜕变,但要成为一家合格的公众公司,其家族式管理模式面临着严峻考验。股权高度集中可能导致公司决策缺乏有效制衡,中小股东利益难以得到充分保障;而突击分红与合规瑕疵的叠加,更让市场对其治理透明度与规范性产生质疑。

如何在上市后完善公司治理结构,平衡家族利益与公众股东权益,建立市场化的决策与监督机制,成为金星啤酒必须跨越的第一道难关。

03. 区域品牌突围,全国拓展遇瓶颈

即便金星啤酒能够顺利登陆港股,其在市场竞争中面临的困境也难以在短期内缓解。

中国啤酒行业早已形成固化格局,行业前五名企业长期占据90%以上的市场份额,2023年和2024年,TOP5企业合计营收均突破1500亿元。其中,百威亚太、华润啤酒、青岛啤酒年营收均在300亿元以上,重庆啤酒(600132.SH)、燕京啤酒(000729.SZ)也均为百亿级企业。

相比之下,金星啤酒2025年前三季度11.1亿元的营收规模,与行业头部企业相差两个量级,根本不在同一竞争维度。

此外,跨界玩家的入局进一步挤压了金星啤酒的生存空间。2025年10月,蜜雪冰城斥资2.97亿元收购鲜啤福鹿家53%股权,正式进军精酿啤酒市场。福鹿家已拥有1800家门店,产品定价集中在4.9-9.9元/斤,明显低于金星啤酒主打的20元/升的价格带,凭借性价比优势与广泛的线下门店网络,将对金星啤酒的市场份额形成直接冲击。

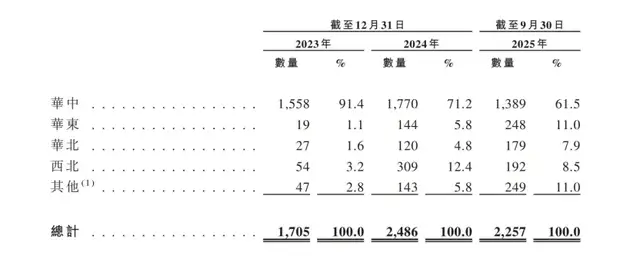
与此同时,区域依赖是金星啤酒难以突破的另一重难题。尽管公司声称分销网络已覆盖全国29个省份,拥有2257家分销商,但营收仍高度集中于华中地区。截至2025年前三季度,公司近六成的线下分销收入来自华中地区,而2023年这一比例高达98.4%。
金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿

多年来,金星啤酒凭借在河南本土的深耕,占据约40%的市场份额,郑州地区曾达到75%的占有率,但在全国市场拓展上进展缓慢。啤酒行业具有鲜明的区域消费特征,各地强势品牌割据,金星啤酒要想在华东、华北、西北等地区突破,必须与当地龙头品牌正面竞争,这需要强大的渠道资源、品牌影响力和资金支持,而这些正是金星啤酒的短板。

面对巨头环伺、赛道拥挤、区域局限的多重压力,金星啤酒此次IPO募集资金的用途显得尤为关键。根据招股书,募集资金将主要用于增强生产能力、强化全渠道网络、品牌建设及数字化提升。

目前,公司拥有五个生产基地,年总产能35万吨,但各基地利用率参差不齐,郑州基地2025年前三季度利用率达76%,而南阳、安阳基地利用率仅为36%和38%,产能分布不均问题突出。在渠道建设上,公司虽计划拓展一线和新一线城市市场,但缺乏成熟的线下渠道体系,短期内难以与头部企业抗衡。

从产品层面来看,金星啤酒的中式精酿虽凭借差异化获得了短期成功,但长期来看仍面临诸多挑战。部分消费者反馈,因产品添加茶叶成分导致饮用后失眠,影响消费体验;而随着更多品牌推出茶啤、果味精酿等类似产品,市场竞争将日趋激烈。

金星啤酒此次IPO,或许能为其提供资金支持,但能否真正突破区域限制与巨头围剿双重桎梏,答案仍需时间检验。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (0)
水井坊业绩爆雷:净利骤降71%,创八年新低
上一篇 2026-01-26 17:12
迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了
下一篇 2026-01-29 17:49

相关推荐

  • 负债扩张、客单价连降,东北夫妇携“穷鬼披萨”冲刺港股

    继小菜园(00999.HK)、绿茶集团(06831.HK)叩开港股大门后,一大波连锁餐饮品牌接力冲刺港交所。近日向港交所递表的比格餐饮国际控股有限公司(以下简称“比格餐饮”)即是其中一例,拟摘下“中国本土披萨第一股”。 招股书显示,这家由东北夫妇赵志强、马继芳掌舵的企业,按截至2025年9月30日止九个月的GMV计,在中国本土披萨餐厅、自助餐厅以及西式休闲餐饮餐厅中均排名第一,2025年前三季度营收突破13.89亿元。 然而,在这份亮眼成绩单背后,高负债支撑的激进扩张、持续收窄的利润空间、频发的食品安全争议,以及家族控股下的治理隐忧,都可能为这家被谑为“穷鬼”披萨的IPO冲刺路添上不确定性。 01. 93%负债率下的扩张豪赌 招股书显示,2023年、2024年及2025年前三季度,比格餐饮分别实现营业收入9.43亿元、11.47亿元和13.89亿元,三年间营收体量增长近50%。同期,公司净利润分别为4751.8万元、4173.7万元和5165.1万元,2024年净利润同比下滑12.2%,未能与营收增长保持同步。 (比格餐饮主要财务数据,图源:港股招股书) 同时,反映盈利能力的净利率指标同样呈现下行趋势,从2023年的5.0%降至2024年的3.6%,2025年前三季度虽微升至3.7%,但仍处于低位运行,盈利质量堪忧。 公司将此归结于餐厅网络扩张带来的成本压力持续加大。其中,2024年公司原材料及消耗品支出由2023年的4.45亿元增至5.60亿元,员工成本也从2.15亿元攀升至2.81亿元,两项核心成本的增幅均超过营收增速,直接侵蚀了利润空间。 急速扩张之下,截至2025年9月30日,比格餐饮已有342家餐厅,覆盖中国15个一线城市及新一线城市、90个二线及以下城市。到2026年1月11日,餐厅数量扩至387家,覆盖中国127个城市。 招股书显示,比格餐饮预计2026年、2…

    2026-02-04
    21.5K00
  • 伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

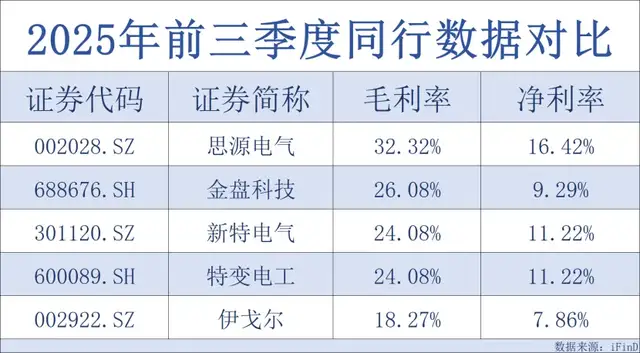
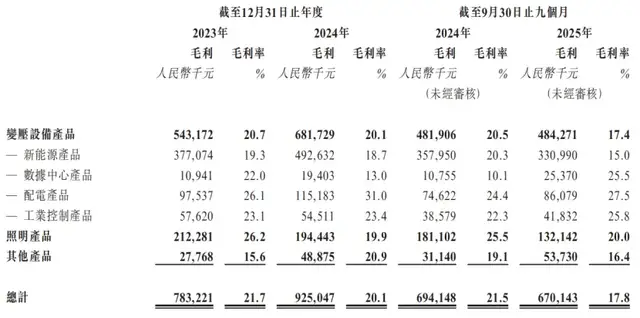
    伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

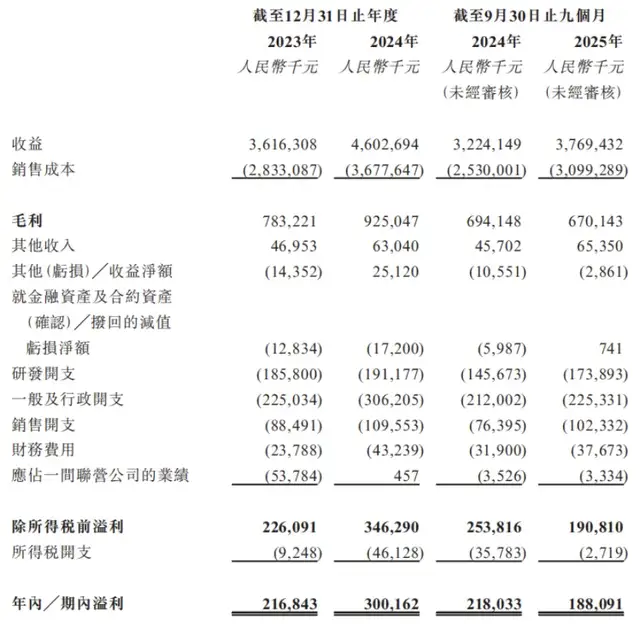
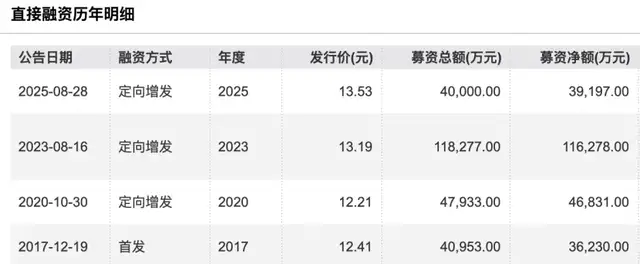
    近日,A股电力设备企业伊戈尔(002962.SZ)正式向港交所递交招股书,拟冲刺“A+H”双资本平台。 作为全球化电力设备及解决方案供应商,伊戈尔凭借核心技术绑定华为、阿里、腾讯、阳光电源(300274.SZ)等行业龙头,产品远销60多个国家和地区;2024年,其在全球中压变压设备中国供应商中排名第二,市场份额2.2%,前五大中国供应商合计占比9.7%。 不过,银莕财经穿透招股书发现,伊戈尔的光鲜成绩极其依赖大客户,且2025年前三季度,公司增收不增利的态势明显。同时,毛利率已出现三连降,同期仅17.8%。 盈利承压之下,公司资金状况堪忧。自2017年A股上市以来,伊戈尔已完成4次募资,累计超24亿元,且就在2025年8月,还募资4亿元用于补充流动资金。 值得一提的是,就在递交港交所招股书后不久,伊戈尔又遭遇5名高管组团减持。 01 收入依赖大客户,盈利承压资料显示,伊戈尔在全球中压变压设备、新能源变压设备等多个细分赛道占据重要地位,尤其是在国内供应商中排名稳居前列。这背后,离不开伊戈尔绑定的优质客户资源。 招股书披露,公司已与华为、阳光电源、台达、阿里、腾讯等行业龙头企业建立深度合作关系,这些核心客户为公司收入提供了重要支撑,但也陷入了严重的大客户依赖。 从收入结构来看,2023年、2024年和2025年前三季度,公司来自前五大客户的收入分别为20.41亿元、24.03亿元和16.85亿元,占当期总收入的比例分别为56.4%、52.2%和44.7%。其中,公司对第一大客户的依赖尤为突出,同期来自第一大客户的收入占比分别高达43.0%、35.3%和27.0%。 需要注意的是,伊戈尔的整体盈利能力正承压。2023年、2024年和2025年前三季度,公司分别实现营业收入36.16亿元、46.03亿元和37.69亿元,持续稳增;对应实现的净利润分别为2.17亿元、3.00亿元和1…

    2026-03-06 • 未分类
    16.6K00
  • 比亚迪供应商永励精密冲刺北交所:实控人家族控股95%,上会前业绩“变脸”

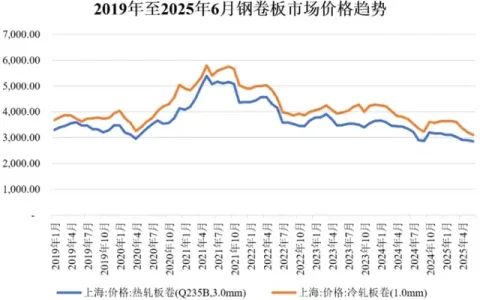
    IPO审核常态化背景下,汽车零部件赛道企业蜂拥而至。3月30日,浙江永励精密制造股份有限公司(以下简称“永励精密”)将正式迎来北交所的上会审核。 银莕财经注意到,深耕汽车用精密钢管及管型零部件领域多年,永励精密凭借底盘系统管件产品占据一定市场份额,报告期内盈利规模稳步扩张,并不差钱。但在冲刺上市的关键节点,公司却意外迎来业绩“变脸”,叠加客户与供应商集中、家族绝对控股、研发投入不足等多重隐忧,这场IPO闯关之战,注定充满变数。 01. 上会前业绩“变脸” 数据显示,2022-2024年,公司分别实现营收4.16亿元、5.08亿元和5.68亿元,实现归母净利润6038.56万元、9294.83万元和9480.60万元,营收、净利润呈现双增态势。 然而,到了2025年,永励精密营收同比下滑4.87%至5.40亿元,归母净利润反而逆势提升14.98%至1.09亿元。 在第二轮问询函中,北交所要求公司说明2025年上半年公司营收下滑、净利润增长的原因。永励精密解释称,“由于原材料价格下行及市场竞争因素的影响,公司产品价格下调的幅度高于产品销量的增幅,导致公司营业收入同比出现下滑。”以及,“原材料价格下行以及外协费用下降导致的主营业务成本下降,进而导致毛利率及营业利润的提升。” 永励精密生产所用原材料主要为钢材卷板,2021年初,随着全球经济逐步复苏,钢材国际市场需求提升,叠加限电、限产导致的供给端收缩等因素,钢材市场价格达到期间峰值;2022年以来,随着钢材行业供给端产能恢复,以及房地产市场需求萎缩,钢材市场价格整体呈现逐渐回落趋势。 (钢卷板价格趋势,图源:永励精密公告,下同) 招股书显示,永励精密主要产品包括底盘系统管件、转向系统管件、发动机系统管件和其他产品。其中,底盘系统管件为公司贡献了超8成的营收,而在2025年上半年,受原材料价格下行影响,该产品价格下滑4.71%至10…

    2026-03-29
    12.4K00
  • 长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产

    长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产

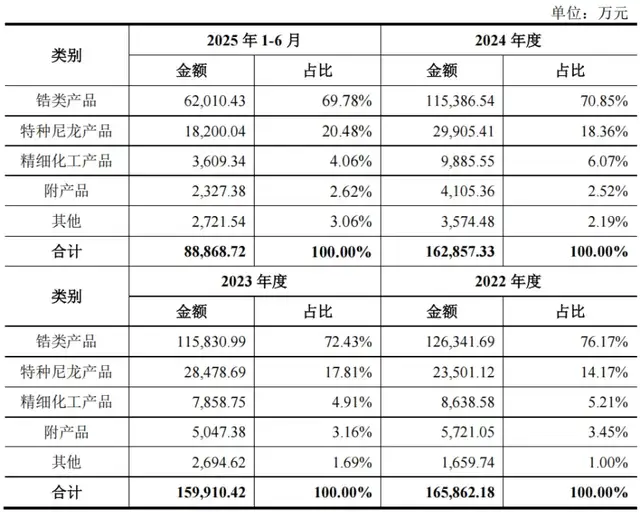
    12月19日,上交所又将迎来一家上会企业。 成立6年的长裕控股集团股份有限公司(以下简称“长裕集团”),即将迎来上会检验的关键时刻。 成立仅短短6年时间,便成为“全球产能最大的氧氯化锆生产商”,并走到资本市场门口,长裕集团的快速成长离不开其背后的收购整合。甚至,银莕财经注意到,公司规模优势几乎完全依赖收购而来,而公司自身并未形成核心竞争力。 并且,近年来,长裕集团业绩陷入滞涨,且与关联方大客户第一稀元素化学工业株式会社(以下简称“第一稀元素”)的关联交易也一直饱受市场质疑;产能利用率常年不足50%的尼龙产品,此次上市还拟募资大力扩产。 种种因素叠加之下,长裕集团的闯关之路充满着不确定性。 01. 业绩滞涨 长裕集团成立于2019年,主要从事锆类产品和特种尼龙产品的研发、生产和销售,主要产品包括氧氯化锆、碳酸锆、氧化锆、纳米复合氧化锆及特种尼龙等,广泛应用于高性能陶瓷、通讯、消费电子、化妆品、医疗、催化剂等众多领域,与经济民生息息相关。 从招股书披露的数据来看,近年来长裕集团的业绩正陷入滞涨。2022-2024年、2025H1,公司分别实现营收16.69亿元、16.08亿元、16.38亿元和8.96亿元,分别实现归母净利润2.63亿元、1.95亿元、2.12亿元和1.13亿元。 2023年,长裕集团营收同比下滑3.65%,净利润更是大幅下滑25.86%,交出了一份营收净利双降的成绩。对此,公司在招股书中解释称:“2023年,受锆类产品上游主要原材料锆英砂价格下调,公司营收同比下降。”但是,直到2024年,公司的业绩水平也仍未回到2022年的水平。 不过,招股书显示,公司预计2025年实现营收同比增长7.47%-10.52%至17.60亿元-18.10亿元,高于2022年营收;归母净利润则同比增长10.78%-15.50%至2.35亿元-2.45亿元,但仍不及2022年。 长裕…

    2025-12-19 • IPO
    38500
  • 净利润预降超六成,“狂犬疫苗之王”成大生物怎么越卖越亏?

    近日,成大生物(688739.SH)发布的2025年业绩预告,给市场投下了一颗重磅炸弹。 (图源,公司公告) 公告显示,公司预计2025年全年实现归母净利润为1.23亿元至1.39亿元,较上年同期暴跌59.34%至63.98%。按此推算,成大生物在2025Q4单季归母净利润预计亏损约2600万元至4200万元。这是该公司自2021年登陆科创板以来,首次录得单季度亏损。 更关键的数据是2025年度的扣非净利润,预计仅为3185万元至4777万元,同比锐减85.25%至90.16%。这意味着,若无投资收益支撑,公司主营业务盈利能力已高度承压。 头顶“狂犬疫苗之王”光环,上市之初曾因约90%的高毛利率备受追捧,如今却陷入盈利艰难的泥沼。这家曾占据国内市场绝对份额的龙头企业,到底发生了什么? 01 宠物经济爆发,疫苗渗透率却陷僵局 成大生物在业绩预告中,将净利润下滑归因于“营业收入减少及资产减值损失计提增加”,但剥开表层原因,其业绩崩塌是市场、竞争、战略三重压力共同作用的结果。 作为成大生物的“现金牛”,人用狂犬病疫苗贡献了超90%的营收,但其市场处境已岌岌可危。2022年至2024年,公司狂犬疫苗批签发量分别为525万人份、569万人份、629万人份,保持着年均约8%的增长。但与之形成鲜明对比的是,同期营业收入却从18.15亿元下滑至16.75亿元,连续三年负增长。 这一反差的根源,在于惨烈的价格战。数据显示,成大生物狂犬疫苗单价从2020年的215.6元/人份,暴跌至2024年的61.18元/支,降幅超过70%。而这一价格下滑趋势仍在延续,2025年产品单价已跌至70元至130元区间。价格下跌的速度远超销量增长的幅度,直接导致了“增量不增收”的窘境。 价格战的背后,是疫苗市场的严重“内卷”。据Frost&Sullivan统计,截至2025年1月,国内已上市人用狂犬病疫苗…

    2026-02-06
    9.9K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

5 + 3 =
Powered by MathCaptcha

微信