水井坊业绩爆雷:净利骤降71%,创八年新低

业绩预告季,白酒寒冬的凛冽更具像化了。

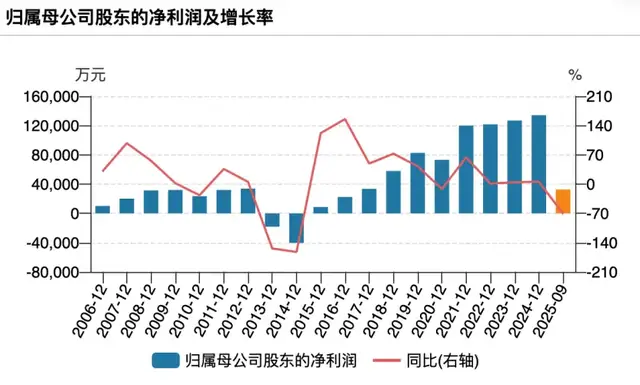
近日,水井坊(600779.SH)披露业绩预告,预计2025年度公司营收与净利润双双遭遇大幅下滑,降幅分别达42%与71%,创下近八年业绩新低。
水井坊业绩爆雷:净利骤降71%,创八年新低

(水井坊盈利情况)

很明显,在白酒行业深度调整的浪潮中,水井坊正面临前所未有的业绩压力与发展挑战。

01. 从稳步双增到加速探底

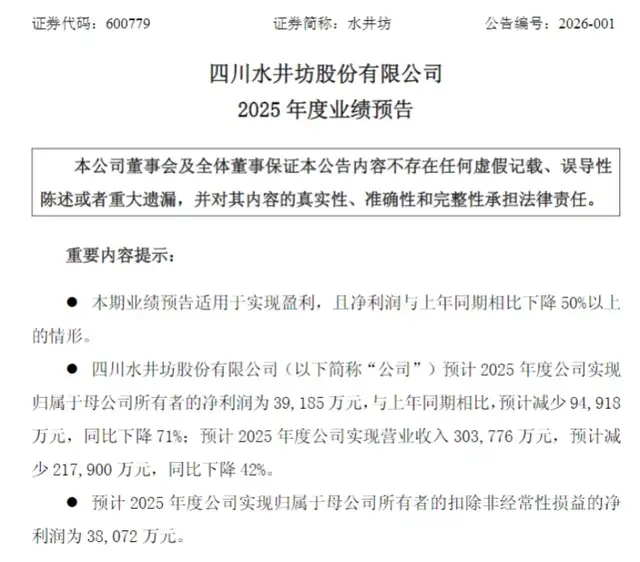
业绩预告显示,2025年水井坊预计实现营业收入30.38亿元,同比减少21.79亿元,降幅达42%;归母净利润3.92亿元,同比锐减9.49亿元,跌幅高达71%,不及2018年的盈利水平;扣非后归母净利润3.81亿元,同比下降71%,三项核心指标均出现大幅下滑。
水井坊业绩爆雷:净利骤降71%,创八年新低

(业绩预告内容,图源:水井坊公告)

水井坊此次的业绩暴雷既在意料之外,又在情理之中。回溯来看,2020至2024年,水井坊业绩始终保持缓步增长态势,虽增速放缓但韧性仍在,直至2025年一季度仍维持营收、净利润双增格局。

不过,行业深度调整的压力自二季度开始集中释放,水井坊的经营颓势骤然显现:2025年上半年,公司营收同比下滑12.84%至14.98亿元,净利润腰斩56.52%至1.05亿元;进入三季度,颓势进一步蔓延,前三季度营收降幅扩大至38.01%,净利润降幅进一步扩至71.02%。

第四季度传统消费旺季的加持也未能挽救颓势。据业绩预告推算,2025年第四季度,水井坊实现营收6.9亿元,同比减少7.39亿元;归母净利润0.66亿元,同比减少1.5亿元,单季度盈利规模进一步收窄。

分产品来看,作为营收核心支柱的高档酒受冲击最为剧烈。今年前三季度,高档酒实现收入20.78亿元,同比下滑39.88%;中档酒收入同步下滑33.12%,全产品线陷入增长停滞。

这一现状背后,是次高端白酒市场的激烈博弈。2025年白酒行业主销价格带从300-500元下沉至100-300元,水井坊所处的500-800元次高端价格带生存空间被严重挤压,价格倒挂现象在行业内较为普遍,其核心单品如井台、臻酿八号等均出现不同程度的倒挂。

对于业绩下滑,水井坊在公告中解释为行业周期与公司主动调整叠加的结果。“2025年白酒行业在宏观经济周期、产业调整周期与政策调整的多重影响下进入深度调整阶段,传统商务宴请等消费场景恢复较缓,行业库存整体处于高位。面对外部环境变化,公司坚持稳中求进的经营方针,围绕‘平衡基础、深化调整、夯实发展’三个方向开展主动管理。”

值得注意的是,水井坊2025年的业绩下降程度超出了多数券商的预期。数据显示,2025年8月份以来,有至少22家券商发布对水井坊2025年业绩预测,其中营收一致预测为38.32亿元,净利润一致预测为6.58亿元。

净利润方面,除招商证券分析师陈书慧、华创证券分析师欧阳予、东吴证券分析师苏铖外,其余券商预测值均高于3.92亿元,其中华西证券分析师寇星、光大证券分析师叶倩瑜、国投证券分析师蔡琪、长江证券分析师董思远预测水井坊2025年度净利润高于10亿元。

02. 行业深度调整下的转型困局

水井坊的业绩困境并非个例,而是2025年白酒寒冬的缩影。对于白酒行业而言,2025年是行业周期下行压力集中释放的一年。不止水井坊,多数白酒上市公司在这一年均陷入业绩下滑的困境。

比如,1月7日口子窖披露的业绩预告显示,其全年归母净利润预计同比减少50%至60%,且全年利润区间低于上半年数值。而从前三季度数据来看,A股21家白酒上市公司中,仅贵州茅台、山西汾酒等少数企业保持正增长,多数企业业绩大幅下滑。

面对行业变局,各大酒企纷纷寻求破局。五粮液、古井贡酒、舍得酒业等推出低度化、时尚化新品,试图突破传统形象覆盖年轻及女性消费群体;五粮液更提出在巩固中年商务基本盘的同时,攻坚年轻消费市场。

水井坊则在今年提出了全新的品牌战略,将品牌划分为“水井坊”和“第一坊”双品牌运作。“水井坊”品牌聚焦300-800元次高端,瞄准宴席、节庆等核心市场;“第一坊”则聚焦800元以上高端市场,试图打造收藏级稀缺体验。

遗憾的是,战略落地之际,白酒行业正陷入价格体系重构的深水区,高端及次高端价格带遭遇需求萎缩与竞争挤压的双重压力,头部酒企产品价格下探进一步压缩市场空间,水井坊的双品牌战略未能实现预期效果,短期内难以扭转业绩颓势。

而在2026年开年之际,水井坊官宣梁朝伟正式成为水井坊·第一坊代言人。这一合作虽为品牌赚足关注度,但其背后的代言成本亦不容忽视。数据显示,2025年前三季度,水井坊销售费用达7.33亿元,销售费用率高高达31.23%;反观2024年同期,其销售费用为7.55亿元,费用率却仅为19.93%。在销售费用率大幅攀升的背景下,此番携手国民影帝的代言布局能否转化为实实在在的业绩增长,仍有待市场进一步检验。

值得关注的是,水井坊的外资股东背景使其在行业调整期面临更多的不确定性。截至2025年9月底,帝亚吉欧通过旗下公司持有水井坊63.27%股份,为控股股东。但帝亚吉欧控股以来,水井坊高管更迭频繁,15年间更换8任总经理,平均任职时间不足两年,现任总经理胡庭洲履职仅一年半,战略连贯性受影响。

另外,近期水井坊股权出售传闻更是反复发酵。2025年12月,“剑南春拟收购水井坊”的消息一经传出,直接推动公司股价涨停。尽管水井坊第一时间发布澄清公告否认,但市场对其股权变动的疑虑并未消散。

随后又有报道称,控股股东帝亚吉欧已聘请高盛、瑞银两大国际投行担任财务顾问,对其中国业务资产进行评估,重点直指其所持有的水井坊超63%股权。近日川酒集团董事长率队到访水井坊邛崃全产业链基地考察的消息,又再度引燃行业对水井坊“易主”可能性的热议。

业绩断崖式下滑,水井坊在二级市场难获认可。自业绩预告发布后的1月20日至1月26日收盘,水井坊股价持续下行,5日累计下跌6.14%,较上年同期下跌超20%。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(0)
从千年酒城到产业新城,探访绵竹工业园区的新旧动能转换之路
上一篇 2026-01-19 10:18
金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿
下一篇 2026-01-28 17:48

相关推荐

  • 穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑

    穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑穿透龙湖集团财报:妥协的“不爆雷”,失速的长跑

    估出来的10亿盈利和17亿亏损

    2026-04-13 公司
    32400
  • 增长停滞、合规踩雷、并购后遗症悬顶,同仁堂医养四冲港交所谋破局?

    近日,北京同仁堂医养投资股份有限公司(以下简称“同仁堂医养”)再度向港交所主板递交上市申请,这已是该公司继2024年6月首次递表后的第四次递表,由中金公司担任保荐人。 作为同仁堂集团旗下聚焦中医医疗服务的核心附属公司,若此次上市成功,同仁堂医养将成为继A股同仁堂(600085.SH)、港股同仁堂科技(01666.HK)、同仁堂国药(03613.HK)之后集团旗下第四家上市公司,完善“药-医-养”资本矩阵。 银莕财经注意到,从首次递表至今,时间跨度已逾一年半,营收增长停滞、盈利质量存疑、商誉高企等一系列问题,正不断考验着投资者对这家“非公立中医院龙头”的耐心,也让这场四次递表的资本化之路充满变数。 01. 营收增速断崖下滑,盈利依赖单一并购标的 同仁堂医养的营收规模在2022年至2024年间实现了稳步增长,分别达到9.11亿元、11.53亿元和11.75亿元,但增速却呈现出断崖式下滑的态势,同比增速从2023年的26.58%骤降至2024年的1.91%,增长动能明显不足。 2025年前三季度,公司营收为8.58亿元,同比增长3.04%,增速虽略有回升,但净利润却同比下滑9.76%,仅为2399.7万元。 对于净利润下滑的原因,同仁堂医养在招股书中解释称,主要是因为2024年前三季度有出售石家庄同仁堂中医医院带来的1710万元非经常性收益,而2025年同期并无此类收益。 事实上,这家公司的盈利改善,自始至终都离不开非经常性收益的助力。2022年,同仁堂医养还处于亏损状态,净利润为-923.3万元;2023年成功扭亏为盈,净利润达4263.4万元;2024年净利润增至4619.7万元。但这两年的盈利增长,与2022年收购三溪堂保健院及三溪堂国药馆的关联密切。 三溪堂堪称同仁堂医养的利润“奶牛”。收购完成后,其收入占比逐年提升,2023年和2024年分别贡献了31.2%和31.8%…

    2026-02-12
    13.1K00
  • “豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管

    “豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管

    促销加码不奏效,内控还出幺蛾子

    2026-04-14 公司
    33300
  • 华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

    华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

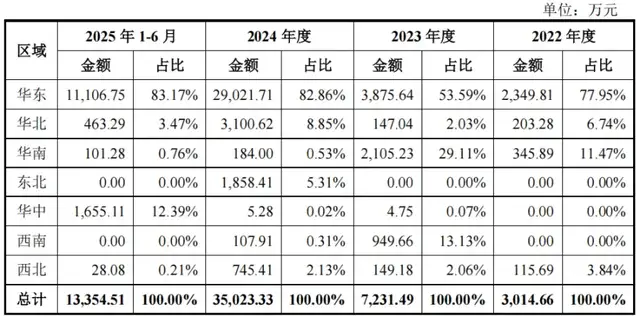
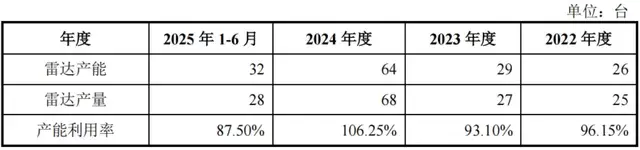
    2025年的最后一天,浙江华盛雷达股份有限公司(以下简称“华盛雷达”)正式递表科创板。 作为借力低空产业发展赛道崛起的国家级专精特新“小巨人”企业,华盛雷达的经营成绩单突然爆发。2024年,营收增长逾3倍,同时实现扭亏为盈。但拉长时间线看,此前多年亏损,业绩增长的持续性存疑。 银莕财经还注意到,华盛雷达收入主要来源天气探测领域,产品单一、客户集中、市场集中特征明显。且气象雷达设备赛道本身属于小众细分领域,市场容量有限。从已上市的同行业公司经营表现来看,行业整体增长承压。 01. 业绩突然爆发 华盛雷达成立于2014年,最初由宜通世纪(300310.SZ)、邓书林、贺春田出资设立,分别持股51.00%、32.00%和17.00%。2024年,公司正式改制为股份有限公司,寸怀诚成为单一最大股东,持股19.29%,宜通世纪持股4.46%。 而后,又经一系列股权更迭,截至本招股书签署之日,寸怀诚直接持有公司17.80%的股权,通过宜盛信息间接控制公司8.60%股权、通过嘉众聚微间接控制公司5.56%股权、通过浩科信息间接控制公司2.16%股权,直接及间接合计控制公司34.12%股权,为公司控股股东与实际控制人。 资料显示,华盛雷达深耕气象精细化探测及短临预警预报业务,主要产品为相控阵气象雷达和基于雷达精细观测数据应用于气象临近预报的算法和软件平台。 2022-2024年、2025H1,华盛雷达分别实现营收0.30亿元、0.73亿元、3.54亿元和1.34亿元,实现归母净利润-5508.04万元、-5334.94万元、7761.58万元和1149.44万元。 (华盛雷达主要财务数据,图源:公司招股书,下同) 很明显,华盛雷达在2024年迎来了爆发式增长,不仅营收同比暴增382.82%,也终于扭亏为盈。不过,对比同行上市公司来看,公司的增长可谓独树一帜。比如,同年,四创电子(60099…

    2026-01-09 未分类
    29100
  • “00后”太子爷空降董事会,韵达开启三世同堂掌权时代

    近日,韵达股份(002120.SZ)发布关于董事会换届选举的公告称,公司第八届董事会同意提名聂腾云、陈立英、聂樟清、聂毅鹏、符勤为公司第九届董事会非独立董事候选人,任期三年。其中,聂毅鹏系韵达股份实际控制人聂腾云、陈立英夫妇之子,出生于2001年,年仅24岁;而聂樟清系聂腾云父亲。 这意味着,韵达股份家族化特征进一步加深,尤其是聂毅鹏的提名,标志着公司进入三世同堂“掌权”的局面。 01. “太子爷”正式上场 从此次董事会候选人名单来看,此次选举由聂毅鹏替换周柏根成为公司非独立董事,由黄晓芸、谢孝平代替张大瑞、张晓荣成为独董。而聂腾云、陈立英、聂樟清、符勤四名成员则均为连任。 资料显示,聂腾云与陈立英二人为夫妻关系,也是公司创始人及实控人,分别担任公司董事长兼总裁和联席董事长兼副总裁。聂腾云直接持股8036.17万股,又通过上海罗颉思间接持股10.68亿股;陈立英直接持股1543.71万股,又通过上海罗颉思间接持股4.58亿股,二人合计掌控控股股东核心权益。 聂樟清为聂腾云之父、公司创始股东,直接持股1612.67万股,目前仍任董事职务;符勤则是韵达10年的老员工,直接及间接持有公司股份17.91万股,现任韵达股份的董事、副总裁(副总经理)。 而在新增三名候选人中,非独立董事候选人聂毅鹏成最大看点。 (聂毅鹏简历,图源:公司换届选举公告) 公告简历显示,聂毅鹏,2001年1月出生,中国国籍,硕士学位。2025年4月起于睹煜(上海)信息服务有限公司任职,兼任上海盈颉实业有限公司总经理、上海源迈实业有限公司执行董事兼总经理。截至目前,聂毅鹏未持有公司股份。 据公开信息,睹煜信息是得物APP线下查验鉴别的合作伙伴,主营得物APP的供应链服务,成立于2019年,注册资本12亿元。公开信息中,未见得物平台与韵达的官方合作。 而上海盈颉实业有限公司与上海源迈实业有限公司虽与韵达股份无直接…

    2025-12-17
    32500

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

70 − = 67
Powered by MathCaptcha

微信