春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

2月5日,山东春光科技集团股份有限公司(以下简称“春光集团”)将迎来创业板IPO上会的关键时刻。若成功,A股磁性材料赛道将再添一员。

从招股书数据来看,报告期内春光集团净利润稳步增长,2025年全年营收与利润更是实现双增,看似前景一片大好。

然而,银莕财经注意到,在亮眼业绩的背后,其现金流剧烈波动、产品结构单一、内控管理瑕疵等一系列问题接踵而至,为其上市之路蒙上了一层不确定性的阴影。

01. 现金流与净利润背离,应收账款高企

招股书显示,2022年末至2025年,春光集团分别实现净利润7713.75万元、8703.32万元、9888.97万元和1.24亿元,呈现逐年递增的态势。

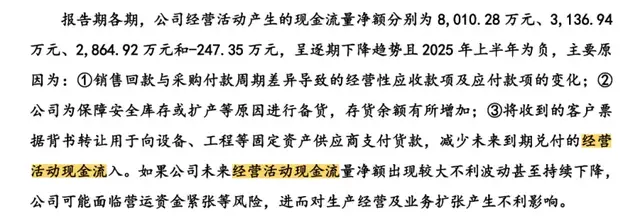
与之形成鲜明对比的是,公司经营活动产生的现金流量净额却一路走低,报告期前三年分别为8010.28万元、3136.94万元、2864.92万元,到2025年上半年更是首次出现负值,为-247.35万元。
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

(图源:春光集团招股书,下同)

对于现金流的恶化,春光集团给出了三点解释:销售回款与采购付款周期差异影响应收应付款项、备货需求导致存货余额增加、客户票据背书转让减少现金流入。

蹊跷的是,在IPO审核的关键阶段,公司现金流数据出现了戏剧性变化。

据其披露,2025年度经营活动产生的现金流量净额大幅回升至11914.59万元,较2024年增长315.88%,与上半年的净流出形成“V型”反转,而对此的解释仅为“客户回款情况良好”。

现金流表现不佳的背后,是应收账款规模的持续攀升。2022年末至2024年末,公司应收账款余额从2.37亿元增至3.42亿元,占年化营收的比例也从23.33%上升至31.40%。与此同时,应收账款逾期金额也在逐年增加,2022年至2024年分别为4654.79万元、6329.84万元和9045.54万元,2024年末逾期金额已逼近亿元大关。

针对应收账款高企的问题,春光集团表示,2023年应收账款增加是因为信用期60-90天的客户销售收入占比上升,以及年末逾期金额增加;2024年则是磁粉销售收入上涨,且第四季度销售占比高,叠加部分客户下游回款延迟协商延期付款所致。公司同时强调,报告期各期末应收账款累计期后回款比例均超过93%,风险可控。

但不容忽视的是,应收账款的膨胀直接影响了公司的资金周转效率。2022年至2024年,春光集团净现比(经营性现金净流量/净利润)分别为1.04、0.36、0.29,逐年走低的数值表明,公司净利润转化为实际现金的能力正在持续减弱,盈利质量备受考验。

02. 产品结构单一遇价格内卷,新产能消化存疑

作为国内软磁铁氧体磁粉行业的龙头企业,春光集团的业务结构呈现出明显的“一强多弱”特征。

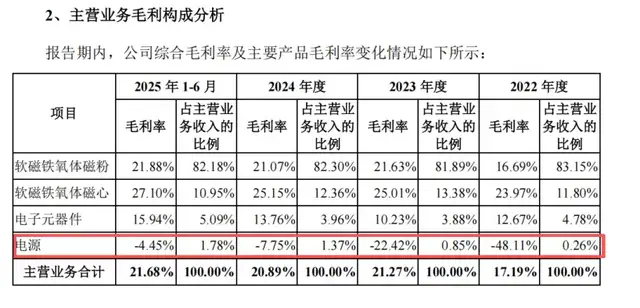
2022年至2024年,公司核心产品软磁铁氧体磁粉的销售收入占主营业务收入的比例始终超过80%,是当之无愧的业绩支柱。与之相对的是,磁心、电子元器件、电源三大业务板块收入占比最高仅为13.38%,最低甚至只有0.26%,且电源产品毛利率连续三年为负,2022年至2024年分别为-48.11%、-22.42%、-7.75%,尽管亏损幅度有所收窄,但远未实现盈亏平衡。
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

高度依赖单一产品的业务结构,让春光集团面临着技术迭代和市场需求变化的双重风险。当前,磁性材料行业技术更新速度加快,新能源汽车、储能、AI等新兴领域对材料性能提出了多元化要求,非晶纳米晶、金属软磁等技术路线逐渐兴起。而春光集团现阶段聚焦的铁氧体技术路线,在性能上存在一定局限性,若未来市场需求向高性能材料转移,公司或将面临市场拓展的瓶颈。

更值得关注的是,春光集团核心产品正遭遇价格内卷的压力。2022年至2024年,软磁铁氧体磁粉的销售单价从1.09万元/吨降至0.87万元/吨,累计跌幅超过20%。尽管2024年销量同比有所增长,但单价下降的幅度抵消了销量增长带来的收益,导致产品增收不增利。

价格持续下行的背后,是中低端磁粉市场供需失衡的现状。大量中小厂商依靠规模扩张抢占市场,低端产品技术壁垒较低,新进入者容易实现量产,进一步加剧了市场竞争。同时,下游传统领域如通讯、家电需求放缓,企业为争夺订单不得不降价促销,利润空间被持续压缩。

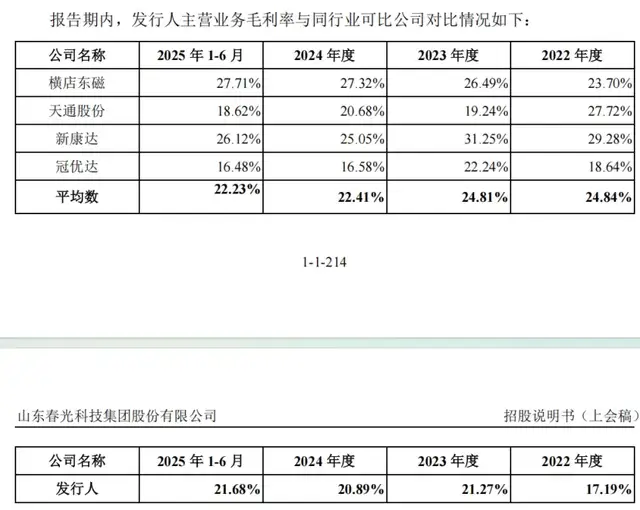
受此影响,春光集团的毛利率表现也不尽如人意。2022年至2024年,公司主营业务毛利率分别为17.19%、21.27%、20.89%,显著低于行业平均水平的24.84%、24.81%、22.41%,这也从侧面反映出公司产品主要集中在中低端市场,技术壁垒和溢价能力不足。
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

此外,春光集团的盈利能力还很看上游原材料价格的“脸色”。招股书显示,公司产品直接材料成本占主营业务成本的比例高达80%左右,氧化铁、氧化锰等原材料价格的波动对利润影响巨大。2024年4月至5月,澳大利亚主要锰矿山因热带气旋暂停运营,引发天津港澳块锰矿价格暴涨近100%,直接推升了氧化锰成本,让春光集团的盈利空间进一步承压。

在核心业务增长乏力的情况下,春光集团计划通过IPO募投项目扩大产能。此次募投的智慧电源磁电材料项目,预计将新增年产7.5万吨磁粉及320万个电源适配器的产能。但在当前业务结构高度集中、中低端市场竞争激烈的背景下,新产能的消化能力成为市场关注的焦点。

对此,春光集团表示,2022年至2024年公司磁粉产能利用率超99%,产销率(含内部销售)超95%,现有产能已趋饱和,且截至2025年6月底,磁粉在手订单金额约为4214万元,公司采取“以销定产”模式,生产与订单周期较短。同时,随着新能源汽车、储能等产业发展,高性能软磁材料需求有望释放,公司将通过深化高成长行业客户渗透、产品高端化等策略消化新增产能。

不过,从行业现状来看,高端市场目前仍由日系等外资巨头主导,春光集团能否顺利实现产品升级并打开市场,还有待时间检验。

03. 内控瑕疵频发,历史遗留问题引关注

除了财务和业务层面的挑战,春光集团在内部控制和历史合规性方面也存在不少亟待解决的问题。其中,实控人旗下企业的无证集资行为尤为引人关注。

2016年至2020年,春光集团实控人韩卫东控制的睿安资产,在未取得相关金融业务资质的情况下,作为资金管理平台向公司员工、股东及其亲友吸收资金。2020年末,睿安资产的集资职能转移至春光有限,相关债务也随之承接。截至2022年初,仍有823.58万元的关联方集资款未偿还。

尽管公司提供了相关部门开具的证明,称该行为不属于非法集资或非法吸收公众存款,但监管层仍对其合规性提出了问询。值得注意的是,睿安资产曾因公示企业信息隐瞒真实情况、弄虚作假被列入经营异常名录,后于2023年11月注销,其参股的股权投资机构也曾多次被列为被执行人,进一步凸显了关联方的风险隐患。

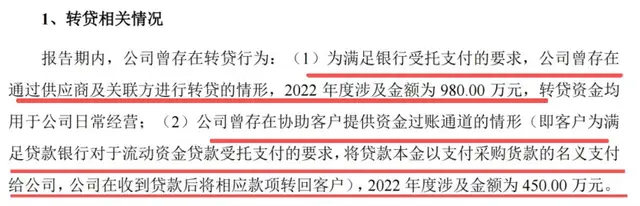
在财务内控方面,春光集团同样存在诸多不规范之处。2022年,公司全资子公司春光磁电发生两笔不规范资金操作:一是将980万元贷款转至供应商账户后全额转回,形成“资金空转”;二是为客户中瑞电子提供资金过账通道,涉及金额450万元。
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

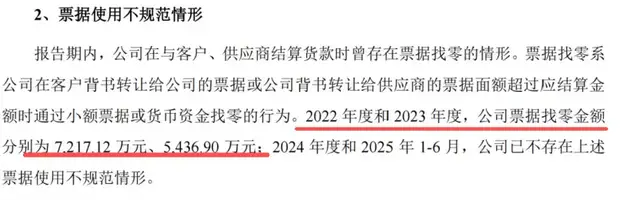
与此同时,2022至2023年,公司在与客户、供应商结算过程中持续存在票据找零现象,涉及金额分别为7217.12万元和5436.90万元。虽然公司称2023年10月已完成整改,2024年未再发生此类情况,但连续两年出现多环节的财务操作瑕疵,引发了监管层对其内控机制有效性的质疑。
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资

此外,公司还存在未为部分员工缴纳社保和公积金、子公司涉及超100万元未决诉讼等问题,这些内控瑕疵都成为其IPO路上的潜在障碍。

在注册制强调信息披露和持续经营能力的背景下,这家磁粉龙头能否闯关成功,2月5日的上会结果将给出答案。而对于资本市场而言,春光集团的案例也折射出细分行业龙头企业在冲刺IPO过程中,如何平衡规模扩张与风险管控的共性命题。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(0)
火星人上市首亏:集成灶寒冬量价齐跌,预亏逾2.7亿元
上一篇 2026-02-02 16:59
负债扩张、客单价连降,东北夫妇携“穷鬼披萨”冲刺港股
下一篇 2026-02-04 15:53

相关推荐

  • 迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了

    迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了

    网红国货半亩花田母公司山东花物堂化妆品股份有限公司(以下简称“花物堂”)要赴港IPO了。 招股书显示,2025年前三季度,花物堂营收同比大增76.77%至18.95亿元;净利润更是暴增465.22%,突破亿级门槛,达1.25亿元。 不过,银莕财经穿透招股书发现,这场业绩狂飙下的资本突进大戏,底色或不如表面这般光鲜。从小红书“种草”到明星接力代言,花物堂每月砸1亿营销。 现在的问题是,靠流量驱动的逻辑,港股还能买账吗? 01 营销撑起上市之路 2010年,半亩花田成立于中国“玫瑰之乡”山东济南,从诞生之初就致力于“花植”的研究,并确立了“以花悦肤”的品牌理念;2018年,正式注册为有限责任公司,并于2025年12月更名为山东花物堂化妆品股份有限公司。根据弗若斯特沙利文的资料,以2024年零售额计,半亩花田是身体乳、身体磨砂膏、洁面慕斯的国货第一品牌。 近年来,花物堂的业绩增长神速。2023年、2024年及2025年前三季度,公司分别实现收入11.99亿元、14.99亿元和18.95亿元;净利润2050.4万元、4941.3万元和1.25亿元。 (花物堂主要财务数据,图源:港股招股书,下同) 按产品类别划分,身体洗护及面部洗护为公司贡献了绝大部分收入。2023年、2024年、2025年前三季度,花物堂的身体洗护收入分别为5.22亿元、7.00亿元、7.91亿元,占比分别为43.5%、46.8%和41.8%;面部洗护分别为6.01亿元、6.09亿元、4.63亿元,占比分别为50.1%、40.6%和24.4%。 (按产品划分的收入情况) 花物堂的业绩增长神话,离不开其在营销上的高额投入。2023年、2024年、2025年前三季度,花物堂的销售及营销开支分别为6.37亿元、6.77亿元和8.96亿元,销售费用率高达53.2%、45.2%和47.3%。其中,营销与推广开支金额分别为5.…

    2026-01-29 未分类
    10.1K00
  • 股价跌去六成、亏损复亏损,曹操出行2.9亿接盘大股东亏损资产图什么?

    当吉利系需要为两个亏损项目寻找归宿时,曹操出行(02643.HK)站了出来。 2025年岁末,曹操出行抛出上市后首笔重大并购案,以2.9亿元现金将吉利系旗下蔚星科技有限公司(耀出行)与浙江吉利商务服务有限公司(吉利商旅)全部股权揽入怀中。与此同时,曹操出行股价持续下探,市值较最高点已蒸发近六成。 银莕财经注意到,这场被描绘为“完善业务生态”的收购,实则更像是吉利系内部的一次资产腾挪。在出行行业竞争白热化、企业盈利压力剧增的当下,曹操出行的这步棋,或将加剧其盈利困境。 01 收购标的自身难保,2.9亿买了什么? 在这笔总价2.9亿元的并购案中,曹操出行将2.25亿元投向耀出行,以6500万元拿下吉利商旅,两家标的均为吉利系嫡系资产。值得一提的是,曹操出行1月27日公告,已经完成对蔚星科技的收购,完成后,蔚星科技已成为杭州优行的全资附属公司,其财务业绩将并入集团的财务报表。 作为此次收购的核心标的,耀出行的出身堪称“豪华”。这是由奔驰与吉利集团联合打造的高端商务出行品牌,主攻政企客户与高净值人群,运营车辆清一色为奔驰E系、S系、V系等高端车型,单车起售价超40万元。 然而,在品牌光环之下,是持续亏损的业绩压力。 并购公告披露的数据显示,2023年至2024年,耀出行连续两年税后亏损均为5841万元,累计亏损额高达1.17亿元。事实上,这家成立不足三年的公司早已暴露出经营危机,2022年中旬便传出CEO离职、大规模裁员的消息,高端定位带来的高运营成本,与尚未打开的市场规模形成尖锐矛盾,最终沦为吉利系的“亏损包袱”。 相较之下,吉利商旅的账面数据稍显体面,但盈利能力同样不容乐观。作为吉利集团内部的商旅管理服务平台,其核心业务是整合航空、酒店、交通资源,为企业提供差旅预订、审批、报销等一站式解决方案。2024年,吉利商旅实现税后利润2330万元,但这一数字较2023年大幅下滑47.8…

    2026-02-10
    7.7K00
  • “00后”太子爷空降董事会,韵达开启三世同堂掌权时代

    近日,韵达股份(002120.SZ)发布关于董事会换届选举的公告称,公司第八届董事会同意提名聂腾云、陈立英、聂樟清、聂毅鹏、符勤为公司第九届董事会非独立董事候选人,任期三年。其中,聂毅鹏系韵达股份实际控制人聂腾云、陈立英夫妇之子,出生于2001年,年仅24岁;而聂樟清系聂腾云父亲。 这意味着,韵达股份家族化特征进一步加深,尤其是聂毅鹏的提名,标志着公司进入三世同堂“掌权”的局面。 01. “太子爷”正式上场 从此次董事会候选人名单来看,此次选举由聂毅鹏替换周柏根成为公司非独立董事,由黄晓芸、谢孝平代替张大瑞、张晓荣成为独董。而聂腾云、陈立英、聂樟清、符勤四名成员则均为连任。 资料显示,聂腾云与陈立英二人为夫妻关系,也是公司创始人及实控人,分别担任公司董事长兼总裁和联席董事长兼副总裁。聂腾云直接持股8036.17万股,又通过上海罗颉思间接持股10.68亿股;陈立英直接持股1543.71万股,又通过上海罗颉思间接持股4.58亿股,二人合计掌控控股股东核心权益。 聂樟清为聂腾云之父、公司创始股东,直接持股1612.67万股,目前仍任董事职务;符勤则是韵达10年的老员工,直接及间接持有公司股份17.91万股,现任韵达股份的董事、副总裁(副总经理)。 而在新增三名候选人中,非独立董事候选人聂毅鹏成最大看点。 (聂毅鹏简历,图源:公司换届选举公告) 公告简历显示,聂毅鹏,2001年1月出生,中国国籍,硕士学位。2025年4月起于睹煜(上海)信息服务有限公司任职,兼任上海盈颉实业有限公司总经理、上海源迈实业有限公司执行董事兼总经理。截至目前,聂毅鹏未持有公司股份。 据公开信息,睹煜信息是得物APP线下查验鉴别的合作伙伴,主营得物APP的供应链服务,成立于2019年,注册资本12亿元。公开信息中,未见得物平台与韵达的官方合作。 而上海盈颉实业有限公司与上海源迈实业有限公司虽与韵达股份无直接…

    2025-12-17
    32500
  • 金星啤酒赴港上市:中式精酿撑营收,IPO前突击分红3亿

    在啤酒行业巨头林立的红海市场中,河南金星啤酒股份有限公司(以下简称“金星啤酒”)正试图以“中式精酿”为突破口,叩响港交所的大门。 近日,金星啤酒正式向港交所递交上市申请,中信证券和中银国际担任联席保荐人。 银莕财经注意到,这家拥有44年历史的区域啤酒品牌,凭借“中式精酿”概念在2024年下半年至2025年前三季度实现了营收与利润的爆发式增长,但其高增长背后,却暗藏家族治理结构失衡、突击分红与单一赛道依赖等多重隐忧。 01 中式精酿撑业绩,单一赛道存风险 金星啤酒此次上市的财务数据堪称亮眼。 招股书显示,2023年、2024年及2025年前三季度,公司营收分别达3.56亿元、7.3亿元和11.1亿元,同比增幅分别达104.9%和191.2%;同期净利润则从0.12亿元飙升至3.05亿元,增幅高达1100%;毛利率从27.3%跃升至47.0%,净利率从3.4%提升至27.5%。 然而,这份亮眼成绩单的根基,却建立在单一产品线上。 2024年8月推出的“金星毛尖”中式精酿啤酒,成为公司业绩爆发的核心驱动力。2025年前三季度,中式精酿啤酒贡献营收8.67亿元,占总营收的78.1%;而2024年同期,该品类占比仅为9.3%。 (图源:金星啤酒港股招股书,下同) 所谓“中式精酿”,即以中国茶、食材等风味原料为核心的啤酒品类,如金星毛尖、茉莉花茶啤等。该系列产品定价20元/瓶,远高于传统啤酒的3-6元/瓶,一经推出迅速成为营收支柱。 与此形成反差的是,公司传统啤酒产品全线萎缩。1982原浆啤酒销售收入同比下降19.0%,新一代啤酒减少44.7%,其他啤酒品类收入更是大幅下滑66.0%。 需要注意的是,这种“单腿走路”的增长模式暗藏一定风险。一方面,中式精酿赛道本身规模狭小。根据灼识咨询的数据,2025年前三季度中国中式精酿啤酒市场规模仅约60亿元,仅为中国精酿啤酒市场规模的10%左右,…

    2026-01-28
    8.4K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

67 − = 66
Powered by MathCaptcha

微信