火星人上市首亏:集成灶寒冬量价齐跌,预亏逾2.7亿元

毫无悬念的,“集成灶四小龙”之一的火星人(300894.SZ)业绩预亏。

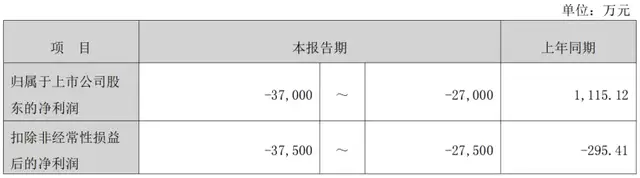
1月29日,火星人发布业绩预告,预计2025年归母净利润亏损2.7亿元至3.7亿元,扣非后净利润亏损2.75亿元至3.75亿元。
火星人上市首亏:集成灶寒冬量价齐跌,预亏逾2.7亿元

(火星人2025年业绩预告,图源:公司公告)

这是火星人2020年登陆深交所创业板以来,首次遭遇年度亏损。不仅意味着这家曾跻身集成灶行业头部阵营的企业日子更加难过,也标志着行业步入更加凛冽的寒冬。

01. 业绩四连降后现亏损

此次业绩预亏并非突发,而是火星人业绩持续下行的集中爆发。

回溯来看,自2020年末上市以来,火星人于2021年录得营收、净利双增,并创下业绩巅峰。当年,其营收同比增长43.65%至23.19亿元,净利润同比增长36.53%至3.76亿元。

但自此之后,公司业绩便开启连续下滑模式,颓势难以逆转。

2022年至2024年,火星人营收从22.77亿元逐年萎缩至13.76亿元,三年间营收缩水近4成;归母净利润更是从3.15亿元骤降至1115.12万元,仅2024年的同比降幅就高达95.49%。进入2025年,业绩恶化速度进一步加快,前三季度已录得净亏损2.18亿元,营收大幅下滑至5.77亿元,为全年亏损埋下伏笔。
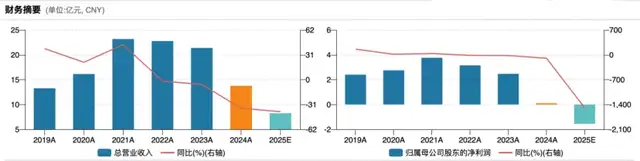
火星人上市首亏:集成灶寒冬量价齐跌,预亏逾2.7亿元

(火星人历年业绩情况)

业绩持续承压传导至二级市场,火星人股价近四年多来持续走低,几无大幅反弹。截至2月2日收盘,股价报11.46元/股,较上市初期的高点79.50元/股跌85.58%。不过,股价下行无碍实控人减持,2025年10月至2026年1月期间,实控人黄卫斌的一致行动人舟山大星、舟山大宏合计减持529.3万股,减持比例达1.30%。根据减持均价计算,合计套现约6478.73万元。

与2025年度业绩预告同步披露的,还有一份变更工商信息的公告,黄卫斌已将其持有的舟山大星及舟山大宏出资份额全部转让给现任执行事务合伙人黄则诚。黄则诚为黄卫斌之子,同时担任公司副董事长、副总经理。

对于此次年度预亏原因,火星人在公告中指出,受房地产及下游装修市场整体需求下行影响,公司集成灶业务销售订单受到较大冲击,整体销量未达预期,销售收入同比出现一定程度下滑。

从过往数据来看,火星人极其依赖集成灶这一产品,2022年-2024年,集成灶收入占比始终超8成,但集成灶收入不断减少,分别为20.17亿元、18.78亿元和11.65亿元,直接拖累公司整体业绩。

同时,销售费用率高企也挤压着利润空间。数据显示,2025年前三季度,公司销售费用达2.70亿元,占营收比重高达46.79%,较上年同期的27.44%大幅增加近20个百分点。而2022年至2024年,公司营销推广费、广告宣传费常年维持在亿元级规模,“烧钱换增长”的模式未能带来营收突破,反而加剧了经营压力。

值得注意的是,业绩承压之下,火星人的营销战略也出现失误,陷入“贩卖焦虑”的舆论风波。2026年1月初,火星人在上海徐家汇地铁站投放“松口气套餐”广告,文案提及“等高考完、等上了大学、等生了孩子、等还完房贷”等人生压力场景,试图引发情感共鸣,推广1.68万元的厨房装修套餐,但被网友质疑“贩卖焦虑”,甚至有网友表示“被地铁广告整破防”。该广告1月8日上架,1月9日便因争议下架,后续虽优化文案重新上架,将表述改为更积极的句式,但已对品牌形象造成负面影响。

此外,营销层面的动荡还体现在管理层变动上,2025年,公司副总经理、营销总经理杨根辞任,由前万和内销总经理段晋星接任,同步补充多名行业资深人士,试图通过人事调整优化营销体系,但能否见效仍未可知。

02. 集成灶集体困于“寒冬”

火星人的业绩困境,并非个例,而是整个集成灶行业陷入低迷的真实缩影。曾几何时,集成灶凭借节省空间、功能集成的优势,成为厨电行业的“黑马”,实现快速扩张,但近年来,随着房地产下行、消费降级、同质化竞争加剧等多重因素叠加,行业整体步入深度调整期,头部企业集体承压。

同为“集成灶四小龙”的帅丰电器(605336.SH)、亿田智能(300911.SZ)、浙江美大(002677.SZ),2025年同样发布业绩预告。其中,帅丰电器预计2025年归母净利润亏损4300万元至6200万元,扣除与主营业务无关的收入后,营收低于3亿元,面临退市风险警示;亿田智能预计归母净利润亏损1.52亿元至1.86亿元,同比降幅超670%,其布局的算力业务因未达规模效应,进一步拖累利润;浙江美大虽未出现亏损,但净利润也同比骤降86.42%-90.95%至1000万元-1500万元,由亿级盈利降至千万级。

行业数据印证了这一颓势。奥维云网数据显示,2025年集成灶线上销额同比下降43.39%,销量同比下降35.74%;线下销额同比下降33.98%,销量同比下降29.72%。与此同时,产品均价同步下行,线上、线下均价分别同比下降11.91%和6.32%,呈现“量价齐跌”的严峻态势。

行业下行背后,是多重矛盾的集中爆发。一方面,房地产周期绑定的依赖难以突破。相较于传统厨电,集成灶更强调前期规划与安装,对新房市场依赖度更高,而2025年国内新建商品房销售额下降12.6%,新房交付持续低迷,存量房厨改需求尚未形成规模,行业需求端持续承压;另一方面,消费“降级”背景下,消费者更追求高性价比、灵活化产品,而集成灶单价偏高,且存量房用户更换时需改造橱柜,又会增添额外成本,进一步抑制需求释放。

为突破困局,包括火星人在内的头部企业也都在布局多元化业务,浙江美大涉足智能驾驶,亿田智能布局算力,外星人也在通过与专业投资机构合作设立创投基金,投资北京星动纪元科技、戴盟(深圳)机器人科技等企业,聚焦通用人工智能、仿人机器人等赛道,锚定智能生态构建,与自身产品的智能化升级形成潜在协同。但目前这些新业务均处于起步阶段,未形成规模效应,难以对冲原有主业业绩的下滑。

对于火星人而言,此次的首亏既是警示也是契机,后续或需要更有效的举措方能扭转业绩颓势,我们将持续关注。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (0)
六年累亏超26亿后扭亏,金财互联急募资加码主业并补流
上一篇 2026-01-30 17:07
春光集团IPO:净现比持续走低,实控人旗下企业曾涉无证集资
下一篇 2026-02-03 17:25

相关推荐

  • 水井坊业绩爆雷:净利骤降71%,创八年新低

    业绩预告季,白酒寒冬的凛冽更具像化了。 近日,水井坊(600779.SH)披露业绩预告,预计2025年度公司营收与净利润双双遭遇大幅下滑,降幅分别达42%与71%,创下近八年业绩新低。 (水井坊盈利情况) 很明显,在白酒行业深度调整的浪潮中,水井坊正面临前所未有的业绩压力与发展挑战。 01. 从稳步双增到加速探底 业绩预告显示,2025年水井坊预计实现营业收入30.38亿元,同比减少21.79亿元,降幅达42%;归母净利润3.92亿元,同比锐减9.49亿元,跌幅高达71%,不及2018年的盈利水平;扣非后归母净利润3.81亿元,同比下降71%,三项核心指标均出现大幅下滑。 (业绩预告内容,图源:水井坊公告) 水井坊此次的业绩暴雷既在意料之外,又在情理之中。回溯来看,2020至2024年,水井坊业绩始终保持缓步增长态势,虽增速放缓但韧性仍在,直至2025年一季度仍维持营收、净利润双增格局。 不过,行业深度调整的压力自二季度开始集中释放,水井坊的经营颓势骤然显现:2025年上半年,公司营收同比下滑12.84%至14.98亿元,净利润腰斩56.52%至1.05亿元;进入三季度,颓势进一步蔓延,前三季度营收降幅扩大至38.01%,净利润降幅进一步扩至71.02%。 第四季度传统消费旺季的加持也未能挽救颓势。据业绩预告推算,2025年第四季度,水井坊实现营收6.9亿元,同比减少7.39亿元;归母净利润0.66亿元,同比减少1.5亿元,单季度盈利规模进一步收窄。 分产品来看,作为营收核心支柱的高档酒受冲击最为剧烈。今年前三季度,高档酒实现收入20.78亿元,同比下滑39.88%;中档酒收入同步下滑33.12%,全产品线陷入增长停滞。 这一现状背后,是次高端白酒市场的激烈博弈。2025年白酒行业主销价格带从300-500元下沉至100-300元,水井坊所处的500-800元次高端价格带生…

    2026-01-26
    16.2K00
  • 华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

    华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?华盛雷达IPO:细分赛道仰赖大客户,业绩爆发式增长靠得住吗?

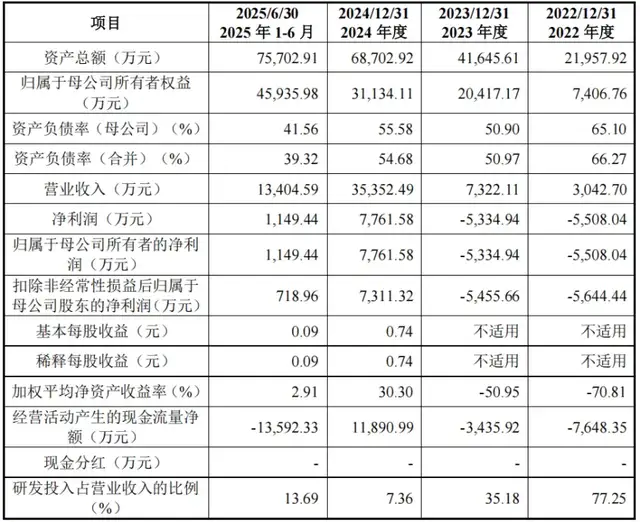
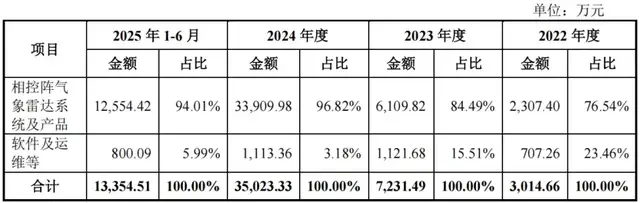
    2025年的最后一天,浙江华盛雷达股份有限公司(以下简称“华盛雷达”)正式递表科创板。 作为借力低空产业发展赛道崛起的国家级专精特新“小巨人”企业,华盛雷达的经营成绩单突然爆发。2024年,营收增长逾3倍,同时实现扭亏为盈。但拉长时间线看,此前多年亏损,业绩增长的持续性存疑。 银莕财经还注意到,华盛雷达收入主要来源天气探测领域,产品单一、客户集中、市场集中特征明显。且气象雷达设备赛道本身属于小众细分领域,市场容量有限。从已上市的同行业公司经营表现来看,行业整体增长承压。 01. 业绩突然爆发 华盛雷达成立于2014年,最初由宜通世纪(300310.SZ)、邓书林、贺春田出资设立,分别持股51.00%、32.00%和17.00%。2024年,公司正式改制为股份有限公司,寸怀诚成为单一最大股东,持股19.29%,宜通世纪持股4.46%。 而后,又经一系列股权更迭,截至本招股书签署之日,寸怀诚直接持有公司17.80%的股权,通过宜盛信息间接控制公司8.60%股权、通过嘉众聚微间接控制公司5.56%股权、通过浩科信息间接控制公司2.16%股权,直接及间接合计控制公司34.12%股权,为公司控股股东与实际控制人。 资料显示,华盛雷达深耕气象精细化探测及短临预警预报业务,主要产品为相控阵气象雷达和基于雷达精细观测数据应用于气象临近预报的算法和软件平台。 2022-2024年、2025H1,华盛雷达分别实现营收0.30亿元、0.73亿元、3.54亿元和1.34亿元,实现归母净利润-5508.04万元、-5334.94万元、7761.58万元和1149.44万元。 (华盛雷达主要财务数据,图源:公司招股书,下同) 很明显,华盛雷达在2024年迎来了爆发式增长,不仅营收同比暴增382.82%,也终于扭亏为盈。不过,对比同行上市公司来看,公司的增长可谓独树一帜。比如,同年,四创电子(60099…

    2026-01-09 • 未分类
    32400
  • 伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

    伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

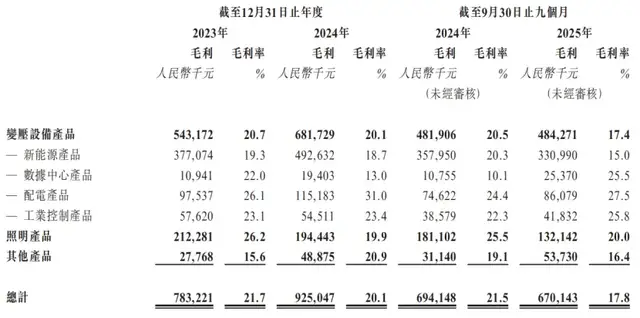
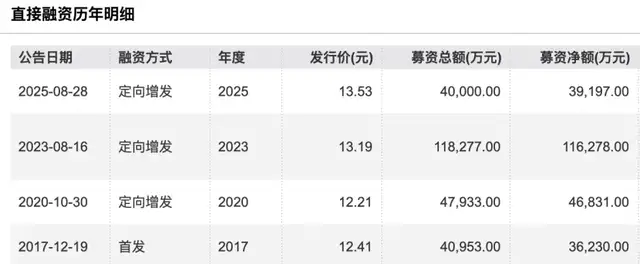
    近日,A股电力设备企业伊戈尔(002962.SZ)正式向港交所递交招股书,拟冲刺“A+H”双资本平台。 作为全球化电力设备及解决方案供应商,伊戈尔凭借核心技术绑定华为、阿里、腾讯、阳光电源(300274.SZ)等行业龙头,产品远销60多个国家和地区;2024年,其在全球中压变压设备中国供应商中排名第二,市场份额2.2%,前五大中国供应商合计占比9.7%。 不过,银莕财经穿透招股书发现,伊戈尔的光鲜成绩极其依赖大客户,且2025年前三季度,公司增收不增利的态势明显。同时,毛利率已出现三连降,同期仅17.8%。 盈利承压之下,公司资金状况堪忧。自2017年A股上市以来,伊戈尔已完成4次募资,累计超24亿元,且就在2025年8月,还募资4亿元用于补充流动资金。 值得一提的是,就在递交港交所招股书后不久,伊戈尔又遭遇5名高管组团减持。 01 收入依赖大客户,盈利承压资料显示,伊戈尔在全球中压变压设备、新能源变压设备等多个细分赛道占据重要地位,尤其是在国内供应商中排名稳居前列。这背后,离不开伊戈尔绑定的优质客户资源。 招股书披露,公司已与华为、阳光电源、台达、阿里、腾讯等行业龙头企业建立深度合作关系,这些核心客户为公司收入提供了重要支撑,但也陷入了严重的大客户依赖。 从收入结构来看,2023年、2024年和2025年前三季度,公司来自前五大客户的收入分别为20.41亿元、24.03亿元和16.85亿元,占当期总收入的比例分别为56.4%、52.2%和44.7%。其中,公司对第一大客户的依赖尤为突出,同期来自第一大客户的收入占比分别高达43.0%、35.3%和27.0%。 需要注意的是,伊戈尔的整体盈利能力正承压。2023年、2024年和2025年前三季度,公司分别实现营业收入36.16亿元、46.03亿元和37.69亿元,持续稳增;对应实现的净利润分别为2.17亿元、3.00亿元和1…

    2026-03-06 • 未分类
    16.6K00
  • 长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产

    长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产长裕集团IPO:靠收购6年速成“全球最大”,产能利用不足仍扩产

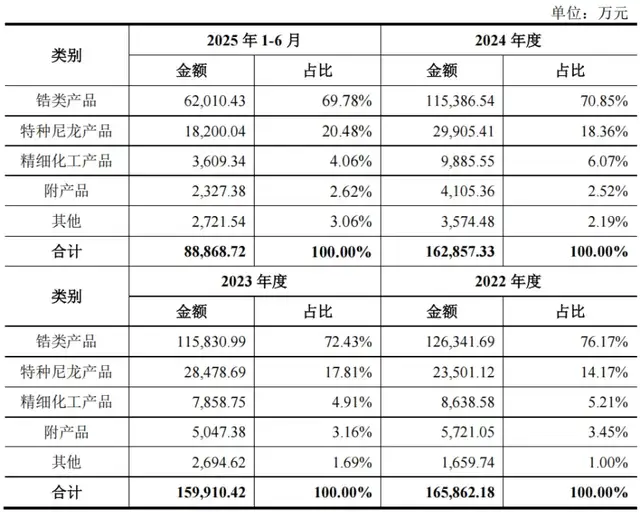
    12月19日,上交所又将迎来一家上会企业。 成立6年的长裕控股集团股份有限公司(以下简称“长裕集团”),即将迎来上会检验的关键时刻。 成立仅短短6年时间,便成为“全球产能最大的氧氯化锆生产商”,并走到资本市场门口,长裕集团的快速成长离不开其背后的收购整合。甚至,银莕财经注意到,公司规模优势几乎完全依赖收购而来,而公司自身并未形成核心竞争力。 并且,近年来,长裕集团业绩陷入滞涨,且与关联方大客户第一稀元素化学工业株式会社(以下简称“第一稀元素”)的关联交易也一直饱受市场质疑;产能利用率常年不足50%的尼龙产品,此次上市还拟募资大力扩产。 种种因素叠加之下,长裕集团的闯关之路充满着不确定性。 01. 业绩滞涨 长裕集团成立于2019年,主要从事锆类产品和特种尼龙产品的研发、生产和销售,主要产品包括氧氯化锆、碳酸锆、氧化锆、纳米复合氧化锆及特种尼龙等,广泛应用于高性能陶瓷、通讯、消费电子、化妆品、医疗、催化剂等众多领域,与经济民生息息相关。 从招股书披露的数据来看,近年来长裕集团的业绩正陷入滞涨。2022-2024年、2025H1,公司分别实现营收16.69亿元、16.08亿元、16.38亿元和8.96亿元,分别实现归母净利润2.63亿元、1.95亿元、2.12亿元和1.13亿元。 2023年,长裕集团营收同比下滑3.65%,净利润更是大幅下滑25.86%,交出了一份营收净利双降的成绩。对此,公司在招股书中解释称:“2023年,受锆类产品上游主要原材料锆英砂价格下调,公司营收同比下降。”但是,直到2024年,公司的业绩水平也仍未回到2022年的水平。 不过,招股书显示,公司预计2025年实现营收同比增长7.47%-10.52%至17.60亿元-18.10亿元,高于2022年营收;归母净利润则同比增长10.78%-15.50%至2.35亿元-2.45亿元,但仍不及2022年。 长裕…

    2025-12-19 • IPO
    38500
  • 茅台提价,离普通餐桌渐行渐远

    3月30日晚间,贵州茅台(600519.SH)一则提价公告,掀起千层浪。 公告显示,自2026年3月31日起,将飞天53%vol 500ml贵州茅台酒(2026)销售合同价由1169元/瓶调整为1269元/瓶,自营体系零售价由1499元/瓶调整为1539元/瓶。 (公告内容,图源:贵州茅台公告) 这是自2018年以来,飞天茅台官方零售价首次提价,也是继2023年11月后,第二次提高出厂价。 银莕财经注意到,在宏观经济承压及战争“黑天鹅”加剧不确定性的当下,白酒行业终端需求不足、行业持续于深度调整期徘徊,茅台此次提价可谓“逆市”而为。一方面,提价暗含了业绩承压下“不得不”的意味;但另一方面,提价后离普通餐桌更远了。 01. 为何“逆市”提价? 2026年是“十五五”开局之年,我国经济在复杂严峻的宏观形势下顶压前行,既取得了高质量发展的新成效,也面临着跌宕起伏的外部环境挑战。 数据显示,2026年1-2月,社会消费品零售总额同比增长2.8%,大幅高于去年12月的0.9%。但同时,外部环境仍然严峻复杂,部分行业深度调整问题仍然突出,经济回升向好基础仍需进一步巩固。 白酒行业作为消费领域的重要组成部分,正处于持续探底的调整周期。受居民消费意愿偏弱、终端需求不足等因素影响,白酒行业库存高企、动销乏力的问题持续凸显。 数据显示,截至2025年三季度末,20家白酒上市公司存货总额已经超过1700亿元,同比增长超11%;行业平均存货周转天数已达1424天,较2024年同期大幅提升65%,去库存压力居高不下。与此同时,价格倒挂现象覆盖六成以上酒企,行业发展面临较大压力。 在行业持续探底、多数酒企选择稳价去库存的当下,茅台却选择“逆市”提价。从历史提价节奏来看,飞天茅台上一次出厂价上调发生在2023年11月,彼时从969元/瓶涨至1169元/瓶,涨幅约20%,但市场指导价保持1499元/瓶不变…

    2026-03-31
    13.1K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

37 − = 36
Powered by MathCaptcha

微信