六年累亏超26亿后扭亏,金财互联急募资加码主业并补流

在连续六年亏损后,金财互联(002530.SZ)终于迎来短暂喘息。

1月24日,公司发布业绩预告,这家曾经因跨界互联网财税而声名鹊起、又因此深陷泥潭的公司,预计在2025年实现扭亏为盈,净利润区间在6000万元至8000万元之间,同比增幅最高达973%。

然而,这份“喜报”并未完全消解市场疑虑。就在1月21日,公司披露了一份向特定对象发行A股股票的预案,拟募资不超过5.7亿元,进一步加码热处理主业。更早之前,公司还曾计划收购无锡三立机器人技术有限公司(以下简称“无锡三立”)51%股权,试图切入机器人赛道。

银莕财经注意到,频繁的资本运作与战略调整背后,金财互联或急于向市场证明其转型决心,但市场更关心的是,曾经的“并购成瘾者”能否真正走出泥潭?

01 业绩预告利好,随即启动大额融资

2025年度业绩预告,给长期持股的投资者带来了一丝慰藉。

公告显示,公司预计2025年度实现归母净利润为6000万元至8000万元,基本每股收益为0.08元至0.10元。而2024年度,公司归母净利润为-916.09万元。这意味着,金财互联在2025年实现了从亏损到盈利的大幅转变。
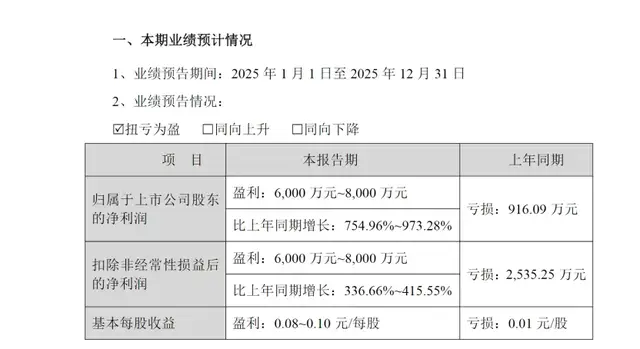
六年累亏超26亿后扭亏,金财互联急募资加码主业并补流

(图源:公司公告,下同)

对于业绩变动的原因,金财互联在公告中解释称:一是2024年底对数字化业务板块实施战略调整,重新聚焦热处理主业,显著改善了整体盈利结构;二是报告期内热处理业务实现持续稳定增长,同时围绕“聚焦热处理装备制造与商业化服务、探索产业链上下游整合延伸”的战略,积极布局精密耐热合金铸造件制造领域,带动经营业绩稳步提升。

然而,就在业绩刚刚回暖之际,金财互联却急不可耐地启动了新一轮融资。1月21日,公司发布向特定对象发行A股股票预案,拟募集资金总额不超过5.7亿元,投向四个项目:高端装备智能热处理项目(2亿元)、精密合金部件智能制造项目一期(1.5亿元)、热等静压技术产业化应用与热处理工厂无人化系统的研发项目(5000万元),以及补充流动资金(1.7亿元)。
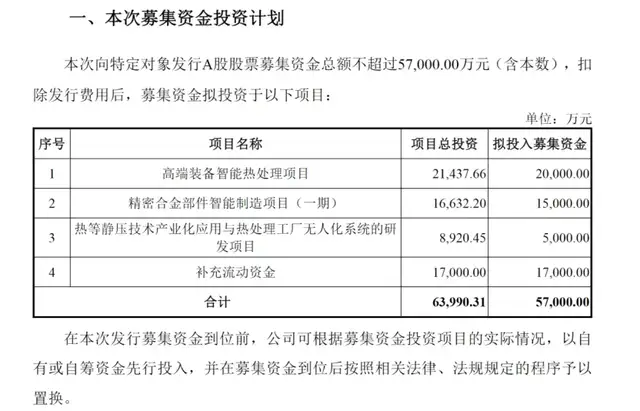
六年累亏超26亿后扭亏,金财互联急募资加码主业并补流

这份规划背后,是公司强烈的资金渴求。数据显示,截至2025年三季度末,金财互联总资产23.58亿元,归属于上市公司股东的所有者权益13.25亿元。此次定增5.7亿元,相当于净资产的43%,融资规模不可谓不大。公司也坦言,募集资金部分将用于补充流动资金1.7亿元,占比接近三成,理由是“业务规模扩张,流动资金需求增长”,以及“优化资本结构,提升抗风险能力”。

而在这之前,金财互联于1月5日发布公告,公司拟使用自有资金6343.08万元,通过股权收购及增资方式取得无锡三立51%股权。

无锡三立成立于1985年,原为新三板挂牌公司,主营轴承产品,2025年12月16日才由“无锡三立轴承股份有限公司”更名为“无锡三立机器人技术有限公司”。财务数据显示,无锡三立2024年全年营收8413.03万元,净亏损860.28万元;2025年1-6月营收5060.4万元,净亏损144.72万元。

从时间线看,金财互联在2024年底剥离数字化业务后,2025年6月收购无锡福爱尔,2026年1月宣布收购无锡三立,并公布定增预案和业绩预告。短短一年时间,公司完成战略收缩、业绩反转、并购扩张、再融资等一系列动作,节奏之快令人侧目。

02 18亿跨界并购后,六年累计亏损超26亿

回顾金财互联的历史,其跨界并购可谓一波三折。

这家诞生于1988年的企业,原名江苏丰东热技术股份有限公司,是国内最早从事热处理设备制造的企业之一。在2016年之前,丰东股份虽业绩平平,但主营业务稳定,是国内中高档热处理设备生产商前五强。然而,对资本故事的迷恋,让这家传统制造业公司走上了一条代价高昂的跨界之路。

2016年,公司以18亿元天价收购方欣科技100%股权,交易溢价率高达1139%,商誉暴增15.18亿元。方欣科技主营互联网财税服务,这一并购使金财互联从传统制造业摇身一变成为“互联网财税+热处理”双主业驱动的概念股。2017年5月,公司证券简称从“丰东股份”改为“金财互联”,正式披上了数字化外衣。彼时,资本市场对“财税SaaS+金税四期”的故事寄予厚望,却不知这场豪赌将耗尽公司十余年积累。

收购之初,方欣科技承诺2016年至2018年净利润分别不低于1.2亿元、1.68亿元和2.35亿元。前两年勉强踩线达标,第三年完成率即降至93.36%,差额达1319万元。更严峻的是,业绩承诺期刚结束,方欣科技便出现业绩大变脸。2019年净利润腰斩至1.08亿元,2020年更是巨亏4.88亿元。金财互联不得不在2019年和2020年分别计提商誉减值8.45亿元和7.98亿元,两年累计减值超16亿元。

实际上,财税业务的崩塌早有征兆。2019年,国家税务总局发文坚决查处第三方借减税降费服务乱收费,金财互联的财税管家产品被迫暂缓收费,该板块营收当年即下降3.48%,净利润暴跌69%。叠加疫情影响,2020年营收再降近30%,亏损扩大至6.39亿元。公司解释称,为适应金税四期云化、数智化趋势,加大了税局端产品研发投入,但项目推广前未能产生匹配收入,同时宏观经济环境导致项目签约、交付和验收延后。

值得一提的是,收购方欣科技的资金来源于公司2016年的定增,也是公司在2010年上市后唯一一次完成的直接融资。此次配套融资以16.14元/股发行7224.31万股,募资总额近12亿元,当时由朱文明等5名特定投资者现金全额认购。其中,5.5亿元用于建设智慧财税服务互联平台、3亿元开发企业大数据创新服务平台、3亿元补充方欣科技流动资金、剩余资金支付交易税费。

然而,随着市场环境与政策监管的剧变,募投项目逐步偏离预期轨道。2021年2月末,公司正式宣布终止智慧财税服务互联平台与企业大数据创新服务平台两大项目。彼时,智慧财税平台投资进度达86.28%,大数据平台仅48.25%,两大项目剩余募集资金余额达2.84亿元。
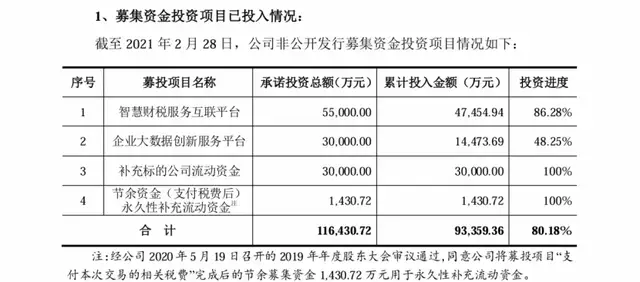
六年累亏超26亿后扭亏,金财互联急募资加码主业并补流

至此,这笔承载着公司转型希望的定增资金,最终彻底偏离了最初的数字化布局蓝图,沦为应对经营危机的“救急款”。

另外,经营不善的金财互联,还在困境中完成了实控人的更迭。2021年4月,公司原控股股东江苏东润金财投资管理有限公司将其所持公司11.45%股权作价6.87亿元转让给上海湾区科技发展有限公司(以下简称“湾区发展”),同时徐正军将所持14.89%对应的表决权委托给湾区发展行使。由此,公司控股股东变更为湾区发展,公司实控人也从朱文明变更为湾区发展的实控人谢力及一致行动人徐正军。

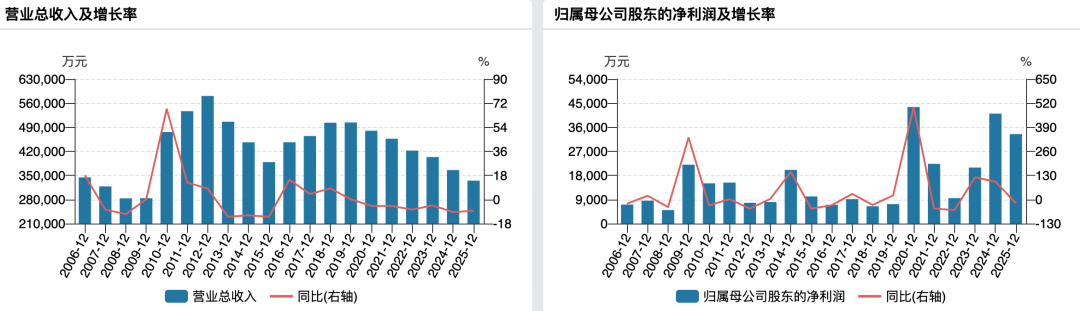
数据显示,2019年至2024年,金财互联归属于上市公司股东的净利润分别为-6.79亿元、-12.44亿元、-3.97亿元、-3.41亿元、-0.84亿元、-0.01亿元,累计亏损超26亿元。
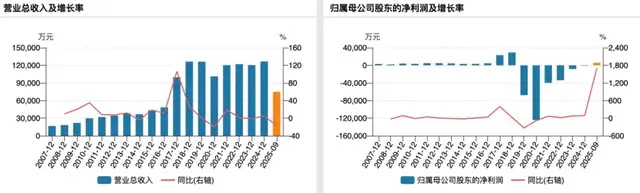
六年累亏超26亿后扭亏,金财互联急募资加码主业并补流

(金财互联业绩变动情况)

可以肯定的是,从2016年高价并购方欣科技切入互联网财税赛道,到2024年剥离数字化业务,再到2025年拟收购无锡三立机器人,公司一直在寻找新的增长点。但频繁的并购动作,加上高溢价收购带来的巨额商誉减值,使得公司始终未能走出亏损泥潭。即便在2025年实现业绩扭亏为盈,但其定增计划和并购动作背后,仍需面对市场对其持续盈利能力的质疑。

在热处理赛道竞争日益激烈的当下,金财互联能否真正实现“从哪里跌倒,就从哪里站起来”,仍有待时间验证。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (0)
迪丽热巴、孙颖莎代言的半亩花田,要去港股IPO了
上一篇 2026-01-29 17:49
火星人上市首亏:集成灶寒冬量价齐跌,预亏逾2.7亿元
下一篇 2026-02-02 16:59

相关推荐

  • “00后”太子爷空降董事会,韵达开启三世同堂掌权时代

    近日,韵达股份(002120.SZ)发布关于董事会换届选举的公告称,公司第八届董事会同意提名聂腾云、陈立英、聂樟清、聂毅鹏、符勤为公司第九届董事会非独立董事候选人,任期三年。其中,聂毅鹏系韵达股份实际控制人聂腾云、陈立英夫妇之子,出生于2001年,年仅24岁;而聂樟清系聂腾云父亲。 这意味着,韵达股份家族化特征进一步加深,尤其是聂毅鹏的提名,标志着公司进入三世同堂“掌权”的局面。 01. “太子爷”正式上场 从此次董事会候选人名单来看,此次选举由聂毅鹏替换周柏根成为公司非独立董事,由黄晓芸、谢孝平代替张大瑞、张晓荣成为独董。而聂腾云、陈立英、聂樟清、符勤四名成员则均为连任。 资料显示,聂腾云与陈立英二人为夫妻关系,也是公司创始人及实控人,分别担任公司董事长兼总裁和联席董事长兼副总裁。聂腾云直接持股8036.17万股,又通过上海罗颉思间接持股10.68亿股;陈立英直接持股1543.71万股,又通过上海罗颉思间接持股4.58亿股,二人合计掌控控股股东核心权益。 聂樟清为聂腾云之父、公司创始股东,直接持股1612.67万股,目前仍任董事职务;符勤则是韵达10年的老员工,直接及间接持有公司股份17.91万股,现任韵达股份的董事、副总裁(副总经理)。 而在新增三名候选人中,非独立董事候选人聂毅鹏成最大看点。 (聂毅鹏简历,图源:公司换届选举公告) 公告简历显示,聂毅鹏,2001年1月出生,中国国籍,硕士学位。2025年4月起于睹煜(上海)信息服务有限公司任职,兼任上海盈颉实业有限公司总经理、上海源迈实业有限公司执行董事兼总经理。截至目前,聂毅鹏未持有公司股份。 据公开信息,睹煜信息是得物APP线下查验鉴别的合作伙伴,主营得物APP的供应链服务,成立于2019年,注册资本12亿元。公开信息中,未见得物平台与韵达的官方合作。 而上海盈颉实业有限公司与上海源迈实业有限公司虽与韵达股份无直接…

    2025-12-17
    36200
  • 伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

    伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底伊戈尔冲刺“A+H”:靠华为们吃饭,毛利率行业垫底

    近日,A股电力设备企业伊戈尔(002962.SZ)正式向港交所递交招股书,拟冲刺“A+H”双资本平台。 作为全球化电力设备及解决方案供应商,伊戈尔凭借核心技术绑定华为、阿里、腾讯、阳光电源(300274.SZ)等行业龙头,产品远销60多个国家和地区;2024年,其在全球中压变压设备中国供应商中排名第二,市场份额2.2%,前五大中国供应商合计占比9.7%。 不过,银莕财经穿透招股书发现,伊戈尔的光鲜成绩极其依赖大客户,且2025年前三季度,公司增收不增利的态势明显。同时,毛利率已出现三连降,同期仅17.8%。 盈利承压之下,公司资金状况堪忧。自2017年A股上市以来,伊戈尔已完成4次募资,累计超24亿元,且就在2025年8月,还募资4亿元用于补充流动资金。 值得一提的是,就在递交港交所招股书后不久,伊戈尔又遭遇5名高管组团减持。 01 收入依赖大客户,盈利承压资料显示,伊戈尔在全球中压变压设备、新能源变压设备等多个细分赛道占据重要地位,尤其是在国内供应商中排名稳居前列。这背后,离不开伊戈尔绑定的优质客户资源。 招股书披露,公司已与华为、阳光电源、台达、阿里、腾讯等行业龙头企业建立深度合作关系,这些核心客户为公司收入提供了重要支撑,但也陷入了严重的大客户依赖。 从收入结构来看,2023年、2024年和2025年前三季度,公司来自前五大客户的收入分别为20.41亿元、24.03亿元和16.85亿元,占当期总收入的比例分别为56.4%、52.2%和44.7%。其中,公司对第一大客户的依赖尤为突出,同期来自第一大客户的收入占比分别高达43.0%、35.3%和27.0%。 需要注意的是,伊戈尔的整体盈利能力正承压。2023年、2024年和2025年前三季度,公司分别实现营业收入36.16亿元、46.03亿元和37.69亿元,持续稳增;对应实现的净利润分别为2.17亿元、3.00亿元和1…

    2026-03-06 • 未分类
    16.6K00
  • “豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管

    “豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管“豆奶大王”维维股份难开怀:营收6连降,前期会计差错又遭监管

    促销加码不奏效,内控还出幺蛾子

    2026-04-14 • 公司
    38000
  • 增长停滞、合规踩雷、并购后遗症悬顶,同仁堂医养四冲港交所谋破局?

    近日,北京同仁堂医养投资股份有限公司(以下简称“同仁堂医养”)再度向港交所主板递交上市申请,这已是该公司继2024年6月首次递表后的第四次递表,由中金公司担任保荐人。 作为同仁堂集团旗下聚焦中医医疗服务的核心附属公司,若此次上市成功,同仁堂医养将成为继A股同仁堂(600085.SH)、港股同仁堂科技(01666.HK)、同仁堂国药(03613.HK)之后集团旗下第四家上市公司,完善“药-医-养”资本矩阵。 银莕财经注意到,从首次递表至今,时间跨度已逾一年半,营收增长停滞、盈利质量存疑、商誉高企等一系列问题,正不断考验着投资者对这家“非公立中医院龙头”的耐心,也让这场四次递表的资本化之路充满变数。 01. 营收增速断崖下滑,盈利依赖单一并购标的 同仁堂医养的营收规模在2022年至2024年间实现了稳步增长,分别达到9.11亿元、11.53亿元和11.75亿元,但增速却呈现出断崖式下滑的态势,同比增速从2023年的26.58%骤降至2024年的1.91%,增长动能明显不足。 2025年前三季度,公司营收为8.58亿元,同比增长3.04%,增速虽略有回升,但净利润却同比下滑9.76%,仅为2399.7万元。 对于净利润下滑的原因,同仁堂医养在招股书中解释称,主要是因为2024年前三季度有出售石家庄同仁堂中医医院带来的1710万元非经常性收益,而2025年同期并无此类收益。 事实上,这家公司的盈利改善,自始至终都离不开非经常性收益的助力。2022年,同仁堂医养还处于亏损状态,净利润为-923.3万元;2023年成功扭亏为盈,净利润达4263.4万元;2024年净利润增至4619.7万元。但这两年的盈利增长,与2022年收购三溪堂保健院及三溪堂国药馆的关联密切。 三溪堂堪称同仁堂医养的利润“奶牛”。收购完成后,其收入占比逐年提升,2023年和2024年分别贡献了31.2%和31.8%…

    2026-02-12
    13.1K00
  • 负债扩张、客单价连降,东北夫妇携“穷鬼披萨”冲刺港股

    继小菜园(00999.HK)、绿茶集团(06831.HK)叩开港股大门后,一大波连锁餐饮品牌接力冲刺港交所。近日向港交所递表的比格餐饮国际控股有限公司(以下简称“比格餐饮”)即是其中一例,拟摘下“中国本土披萨第一股”。 招股书显示,这家由东北夫妇赵志强、马继芳掌舵的企业,按截至2025年9月30日止九个月的GMV计,在中国本土披萨餐厅、自助餐厅以及西式休闲餐饮餐厅中均排名第一,2025年前三季度营收突破13.89亿元。 然而,在这份亮眼成绩单背后,高负债支撑的激进扩张、持续收窄的利润空间、频发的食品安全争议,以及家族控股下的治理隐忧,都可能为这家被谑为“穷鬼”披萨的IPO冲刺路添上不确定性。 01. 93%负债率下的扩张豪赌 招股书显示,2023年、2024年及2025年前三季度,比格餐饮分别实现营业收入9.43亿元、11.47亿元和13.89亿元,三年间营收体量增长近50%。同期,公司净利润分别为4751.8万元、4173.7万元和5165.1万元,2024年净利润同比下滑12.2%,未能与营收增长保持同步。 (比格餐饮主要财务数据,图源:港股招股书) 同时,反映盈利能力的净利率指标同样呈现下行趋势,从2023年的5.0%降至2024年的3.6%,2025年前三季度虽微升至3.7%,但仍处于低位运行,盈利质量堪忧。 公司将此归结于餐厅网络扩张带来的成本压力持续加大。其中,2024年公司原材料及消耗品支出由2023年的4.45亿元增至5.60亿元,员工成本也从2.15亿元攀升至2.81亿元,两项核心成本的增幅均超过营收增速,直接侵蚀了利润空间。 急速扩张之下,截至2025年9月30日,比格餐饮已有342家餐厅,覆盖中国15个一线城市及新一线城市、90个二线及以下城市。到2026年1月11日,餐厅数量扩至387家,覆盖中国127个城市。 招股书显示,比格餐饮预计2026年、2…

    2026-02-04
    21.5K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

57 − = 50
Powered by MathCaptcha

微信