“00后”太子爷空降董事会,韵达开启三世同堂掌权时代

近日,韵达股份(002120.SZ)发布关于董事会换届选举的公告称,公司第八届董事会同意提名聂腾云、陈立英、聂樟清、聂毅鹏、符勤为公司第九届董事会非独立董事候选人,任期三年。其中,聂毅鹏系韵达股份实际控制人聂腾云、陈立英夫妇之子,出生于2001年,年仅24岁;而聂樟清系聂腾云父亲。

这意味着,韵达股份家族化特征进一步加深,尤其是聂毅鹏的提名,标志着公司进入三世同堂“掌权”的局面。

01. “太子爷”正式上场

从此次董事会候选人名单来看,此次选举由聂毅鹏替换周柏根成为公司非独立董事,由黄晓芸、谢孝平代替张大瑞、张晓荣成为独董。而聂腾云、陈立英、聂樟清、符勤四名成员则均为连任。

资料显示,聂腾云与陈立英二人为夫妻关系,也是公司创始人及实控人,分别担任公司董事长兼总裁和联席董事长兼副总裁。聂腾云直接持股8036.17万股,又通过上海罗颉思间接持股10.68亿股;陈立英直接持股1543.71万股,又通过上海罗颉思间接持股4.58亿股,二人合计掌控控股股东核心权益。

聂樟清为聂腾云之父、公司创始股东,直接持股1612.67万股,目前仍任董事职务;符勤则是韵达10年的老员工,直接及间接持有公司股份17.91万股,现任韵达股份的董事、副总裁(副总经理)。

而在新增三名候选人中,非独立董事候选人聂毅鹏成最大看点。
“00后”太子爷空降董事会,韵达开启三世同堂掌权时代

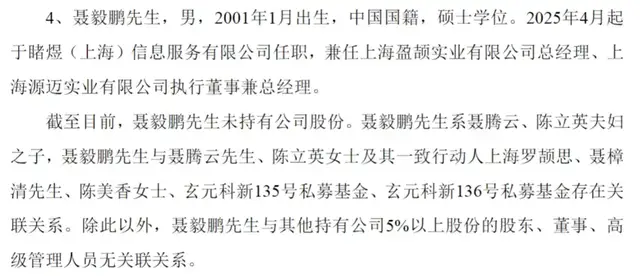
(聂毅鹏简历,图源:公司换届选举公告)

公告简历显示,聂毅鹏,2001年1月出生,中国国籍,硕士学位。2025年4月起于睹煜(上海)信息服务有限公司任职,兼任上海盈颉实业有限公司总经理、上海源迈实业有限公司执行董事兼总经理。截至目前,聂毅鹏未持有公司股份。

据公开信息,睹煜信息是得物APP线下查验鉴别的合作伙伴,主营得物APP的供应链服务,成立于2019年,注册资本12亿元。公开信息中,未见得物平台与韵达的官方合作。

而上海盈颉实业有限公司与上海源迈实业有限公司虽与韵达股份无直接股权关联,但均由聂腾云、陈立英夫妇实际控制。其中,上海源迈实业成立于2019年,聂毅鹏为执行董事兼总经理;上海盈颉实业成立于2018年,聂毅鹏于2022年进入管理层。

在聂毅鹏加入韵达股份董事会后,公司8名董事会成员中,4名均为聂氏家族成员,占据了半壁江山。而非独立董事中,仅有符勤一名家族外部人员。至此,韵达股份“三世同堂”局面正式形成。

此外,除上述四位家族成员外,韵达股份的股权架构中也有着浓厚的家族色彩。聂腾云之母陈美香虽未在公司担任职务,但同样为公司股东及一致行动人之一。

值得一提的是,在韵达股份之前,快递行业中仅有圆通速递(600233.SH)一家头部企业开始了“二代接班”的传承模式。

与韵达股份二代直接上任非独董不同,圆通速递的喻渭蛟夫妇为其子喻世伦规划的是“基层历练+逐步晋升”的路径。2019年9月,时年23岁的喻世伦担任了圆通速递控股股东上海圆通蛟龙投资发展的董事长助理,此后又在圆通轮岗多个核心职位。但直到2022年10月,喻世伦才正式进入圆通速递董事局任董事。

除韵达股份和圆通速递外,其他头部快递企业则还鲜少有二代的身影出现。

02. 业绩持续承压

“二代”进入董事会的背后,是韵达股份愈加严峻的业绩。

韵达股份是我国主要的快递运营商之一,2017年,其借壳新海股份实现A股上市。上市以来,公司营收规模快速增长,由当年的不足百亿增长至2024年末的485.43亿元。

不过,在愈发内卷的竞争之下,韵达股份的业绩也在承压。此前,韵达快递2025年半年报披露时,银莕财经就曾在快递“内卷”,韵达垫底中对其上半年增收不增利的发展态势作了分析。

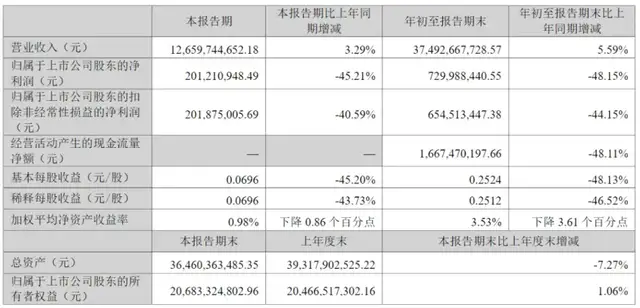
而今年前三季度,公司业绩依旧增收不增利,实现营业收入374.93亿元,同比增长5.59%;归母净利润则为7.30亿元,同比大幅下滑48.15%,已被申通快递(002468.SZ)实现反超。
“00后”太子爷空降董事会,韵达开启三世同堂掌权时代

(韵达股份前三季度业绩情况,图源:公司三季报)

韵达的营收增长主要来自业务量扩张。信达证券研报分析指出,前三季度,公司累计快递业务量191.43亿件,同比增长12.98%。

但“以价换量”也成为韵达增收不增利困局的关键。今年第三季度,韵达快递业务量64.17亿件,同比增长6.61%。但快递业务单票收入均价1.95元,同比下降2.13%,单票归母净利润0.031元,同比下降48.61%。

当然,这也不是韵达一家的困境,而是整个行业内卷的结果。数据显示,2025年上半年,全国快递业务量达956.4亿件,同比增长19.3%;快递业务收入累计完成7187.8亿元,同比增长10.1%;但全国单票均价为7.5元,同比下降8%,“量增价减”的特征显著。

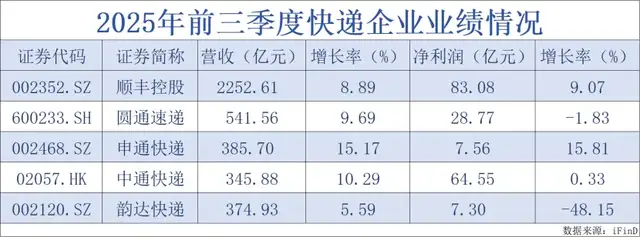
显然,头部企业为争夺市场份额,均陷入了低价竞争泥潭,而韵达在这场“价格战”中,显然成为了受损较严重的一方。毕竟,从五大快递上市公司披露的2025年三季报来看,利润接近腰斩的仅有韵达股份一家。
“00后”太子爷空降董事会,韵达开启三世同堂掌权时代

(2025年前三季度快递企业业绩情况,图源:银莕财经)

具体来看,2025年前三季度,顺丰控股(002352.SZ)营收同比增长8.89%至2252.61亿元,净利润同比增长9.07%至83.08亿元;圆通速递营收同比增长9.69%至541.56亿元,净利润同比微跌1.83%至28.77亿元;申通快递营收同比增长15.17%至385.70亿元,净利润同比增长15.81%至7.56亿元;中通快递(02057.HK)营收同比增加10.29%至345.88亿元,净利润同比微增0.33%至64.55亿元。

比较好的是,据韵达股份最新发布的快递服务主要经营指标快报显示,10月,公司快递服务单票收入同比提升了4.46%至2.11元。但公司当月快递服务业务收入44.95亿元,同比下降0.88%;完成业务量21.35亿票,同比下降5.11%。

很明显,韵达股份的价格战虽有所缓和,但白热化竞争下的成本压力依然显著。在这样的背景之下,“00后”聂毅鹏的登场,将创下快递业最年轻董事纪录,也意味着韵达正式进入新生代试水的阶段,但能否给公司带来新的改观,仍有待时间检验。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(0)
比亚迪供应商维通利IPO:应收账款“撑”业绩,侵权诉讼悬顶
上一篇 2025-12-29 17:36
孩子王港股IPO“补血”:9700万会员,撑不起一个未来?
下一篇 2025-12-17 17:04

相关推荐

  • 增长停滞、合规踩雷、并购后遗症悬顶,同仁堂医养四冲港交所谋破局?

    近日,北京同仁堂医养投资股份有限公司(以下简称“同仁堂医养”)再度向港交所主板递交上市申请,这已是该公司继2024年6月首次递表后的第四次递表,由中金公司担任保荐人。 作为同仁堂集团旗下聚焦中医医疗服务的核心附属公司,若此次上市成功,同仁堂医养将成为继A股同仁堂(600085.SH)、港股同仁堂科技(01666.HK)、同仁堂国药(03613.HK)之后集团旗下第四家上市公司,完善“药-医-养”资本矩阵。 银莕财经注意到,从首次递表至今,时间跨度已逾一年半,营收增长停滞、盈利质量存疑、商誉高企等一系列问题,正不断考验着投资者对这家“非公立中医院龙头”的耐心,也让这场四次递表的资本化之路充满变数。 01. 营收增速断崖下滑,盈利依赖单一并购标的 同仁堂医养的营收规模在2022年至2024年间实现了稳步增长,分别达到9.11亿元、11.53亿元和11.75亿元,但增速却呈现出断崖式下滑的态势,同比增速从2023年的26.58%骤降至2024年的1.91%,增长动能明显不足。 2025年前三季度,公司营收为8.58亿元,同比增长3.04%,增速虽略有回升,但净利润却同比下滑9.76%,仅为2399.7万元。 对于净利润下滑的原因,同仁堂医养在招股书中解释称,主要是因为2024年前三季度有出售石家庄同仁堂中医医院带来的1710万元非经常性收益,而2025年同期并无此类收益。 事实上,这家公司的盈利改善,自始至终都离不开非经常性收益的助力。2022年,同仁堂医养还处于亏损状态,净利润为-923.3万元;2023年成功扭亏为盈,净利润达4263.4万元;2024年净利润增至4619.7万元。但这两年的盈利增长,与2022年收购三溪堂保健院及三溪堂国药馆的关联密切。 三溪堂堪称同仁堂医养的利润“奶牛”。收购完成后,其收入占比逐年提升,2023年和2024年分别贡献了31.2%和31.8%…

    2026-02-12
    13.1K00
  • 步长制药崩落:千亿中药白马的风控失守与转型困局

    步长制药崩落:千亿中药白马的风控失守与转型困局步长制药崩落:千亿中药白马的风控失守与转型困局步长制药崩落:千亿中药白马的风控失守与转型困局步长制药崩落:千亿中药白马的风控失守与转型困局

    日前,中成药明星股步长制药(603858.SH)披露2025年业绩预告:预计实现归母净利润3.2-4.68亿元,受益于计提减值缩小,扭亏为盈。此时,相较于2015年的高点,公司利润已回落超八成;较上市初的高点,股价亦“膝盖斩”。 站在业绩回暖拐点上回望,其转型路复杂又坎坷,且近期又迎两个“黑天鹅”:控股子公司上海合璞12月底卷入高达6.52亿元的库存转移纠纷诉讼;公司1月7日披露,寄予厚望的互联网医疗投资——石榴云医(POM)在美股上市后股价暴跌,带来2.93亿元公允价值损失。 银莕财经注意到,主业根基松动之下,这是步长制药近几年“多元转型”路的一个缩影,叠加董事长赵涛“花650万美金送女儿上斯坦福被开除”以及行贿等负面事件,个人声誉与公司形象双双受损,进一步拖累了这家“前明星股”的估值与公信力。 以上种种,步长制药的打法在五年之间很快露出底色:中药注射剂被严监管、“带金销售”空间被压缩,通过高溢价并购的资产开始集中减值;用资本和渠道惯性去硬拓生物药、医疗器械、互联网医疗等新赛道,却没有补上最关键的能力短板——研发、合规与精细化运营。 换句话说,折腾转型多年,步长制药仍难跑出一条真正有竞争力的新曲线。 01. 谋求转型,风控短板凸显 作为国内心脑血管中成药龙头,步长制药上市之初尚属“白马股”之一:2016年11月登陆A股,不到一年市值逼近千亿;凭借脑心通胶囊、稳心颗粒、丹红注射液等心脑血管中成药热销,2015年实现净利润35.3亿元,增速高达167%。 (步长制药业绩变动情况) 此后5年,公司业绩明显触顶,2020年后步入断崖式下跌,传统现金牛迅速失血:其一是中药注射剂在政策风向变化下整体“降温”:安全性、循证证据屡被质疑,多款主力品种先后被限制使用或退出医保目录; 其二,自2012年起通过高溢价并购通化谷红、吉林天成等标的形成的大额商誉,自2022年开始集中爆发减值,当年…

    2026-02-06 未分类
    14.5K00
  • 茅台提价,离普通餐桌渐行渐远

    3月30日晚间,贵州茅台(600519.SH)一则提价公告,掀起千层浪。 公告显示,自2026年3月31日起,将飞天53%vol 500ml贵州茅台酒(2026)销售合同价由1169元/瓶调整为1269元/瓶,自营体系零售价由1499元/瓶调整为1539元/瓶。 (公告内容,图源:贵州茅台公告) 这是自2018年以来,飞天茅台官方零售价首次提价,也是继2023年11月后,第二次提高出厂价。 银莕财经注意到,在宏观经济承压及战争“黑天鹅”加剧不确定性的当下,白酒行业终端需求不足、行业持续于深度调整期徘徊,茅台此次提价可谓“逆市”而为。一方面,提价暗含了业绩承压下“不得不”的意味;但另一方面,提价后离普通餐桌更远了。 01. 为何“逆市”提价? 2026年是“十五五”开局之年,我国经济在复杂严峻的宏观形势下顶压前行,既取得了高质量发展的新成效,也面临着跌宕起伏的外部环境挑战。 数据显示,2026年1-2月,社会消费品零售总额同比增长2.8%,大幅高于去年12月的0.9%。但同时,外部环境仍然严峻复杂,部分行业深度调整问题仍然突出,经济回升向好基础仍需进一步巩固。 白酒行业作为消费领域的重要组成部分,正处于持续探底的调整周期。受居民消费意愿偏弱、终端需求不足等因素影响,白酒行业库存高企、动销乏力的问题持续凸显。 数据显示,截至2025年三季度末,20家白酒上市公司存货总额已经超过1700亿元,同比增长超11%;行业平均存货周转天数已达1424天,较2024年同期大幅提升65%,去库存压力居高不下。与此同时,价格倒挂现象覆盖六成以上酒企,行业发展面临较大压力。 在行业持续探底、多数酒企选择稳价去库存的当下,茅台却选择“逆市”提价。从历史提价节奏来看,飞天茅台上一次出厂价上调发生在2023年11月,彼时从969元/瓶涨至1169元/瓶,涨幅约20%,但市场指导价保持1499元/瓶不变…

    2026-03-31
    13.1K00
  • 水井坊业绩爆雷:净利骤降71%,创八年新低

    业绩预告季,白酒寒冬的凛冽更具像化了。 近日,水井坊(600779.SH)披露业绩预告,预计2025年度公司营收与净利润双双遭遇大幅下滑,降幅分别达42%与71%,创下近八年业绩新低。 (水井坊盈利情况) 很明显,在白酒行业深度调整的浪潮中,水井坊正面临前所未有的业绩压力与发展挑战。 01. 从稳步双增到加速探底 业绩预告显示,2025年水井坊预计实现营业收入30.38亿元,同比减少21.79亿元,降幅达42%;归母净利润3.92亿元,同比锐减9.49亿元,跌幅高达71%,不及2018年的盈利水平;扣非后归母净利润3.81亿元,同比下降71%,三项核心指标均出现大幅下滑。 (业绩预告内容,图源:水井坊公告) 水井坊此次的业绩暴雷既在意料之外,又在情理之中。回溯来看,2020至2024年,水井坊业绩始终保持缓步增长态势,虽增速放缓但韧性仍在,直至2025年一季度仍维持营收、净利润双增格局。 不过,行业深度调整的压力自二季度开始集中释放,水井坊的经营颓势骤然显现:2025年上半年,公司营收同比下滑12.84%至14.98亿元,净利润腰斩56.52%至1.05亿元;进入三季度,颓势进一步蔓延,前三季度营收降幅扩大至38.01%,净利润降幅进一步扩至71.02%。 第四季度传统消费旺季的加持也未能挽救颓势。据业绩预告推算,2025年第四季度,水井坊实现营收6.9亿元,同比减少7.39亿元;归母净利润0.66亿元,同比减少1.5亿元,单季度盈利规模进一步收窄。 分产品来看,作为营收核心支柱的高档酒受冲击最为剧烈。今年前三季度,高档酒实现收入20.78亿元,同比下滑39.88%;中档酒收入同步下滑33.12%,全产品线陷入增长停滞。 这一现状背后,是次高端白酒市场的激烈博弈。2025年白酒行业主销价格带从300-500元下沉至100-300元,水井坊所处的500-800元次高端价格带生…

    2026-01-26
    16.1K00
  • 安克创新折戟供应链,H股上市能讲出新故事?

    在消费电子出海浪潮中,安克创新(300866.SZ)曾以“充电宝一哥”的身份崭露头角,凭借极致轻资产模式和对海外市场的敏锐洞察,成为跨境电商领域的标杆企业。 12月,安克创新正式向港交所递交上市申请,迈出“A+H”双重上市的关键一步。然而,银莕财经注意到,与五年前A股上市时的高光相比,此番赴港之旅的背景已大不相同—— 一场波及全球的产品召回事件,揭示了其轻资产模式在供应链管控环节面临的挑战,并对短期盈利能力造成影响。同时,公司也面临存货增加、杠杆水平变化等财务结构上的调整压力。加之对海外市场与核心品类存在较高依赖,其寻找“第二增长曲线”的转型战略也亟待验证。 01. 238万台召回,品控失守 安克创新近年面临的最直接冲击,源于一场始于上游的供应链质量危机。 2025年,因核心供应商安普瑞斯在部分批次电芯中存在未经批准的原材料变更,导致隔膜绝缘失效,安克创新被迫在中国、美国、日本等多地发起大规模产品召回。 根据公开信息,仅2025年以来,安克创新在全球范围内召回的产品总数已超过238万台,涵盖多个畅销型号的移动电源和部分蓝牙音箱,其中美国市场涉及规模超百万台,中国市场召回数量也达到71.3万件。 更严重的是,安全问题已造成实际损害。美国消费品安全委员会(CPSC)公告显示,其相关产品引发了33起火灾和爆炸事故。 尽管安克创新迅速切换供应商并锁定新货源,但信任裂痕短期内仍难以修复。其直接影响体现在财务上,据估计,相关直接回收成本在4.32亿元至5.57亿元之间。公司已在2025年半年报中计提了1.3亿元的产品质量保证金和2.38亿元的存货跌价准备。2025年前三季度,公司资产减值损失达到2.9亿元,部分归因于存货损失增加。 更深远的影响体现在利润质量上。2025年前三季度,公司扣非净利润为14.83亿元,同比增速为13.82%,远低于27.79%的营收增速;其中第三季度扣非后净…

    2025-12-22
    31900

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

+ 48 = 50
Powered by MathCaptcha

微信