*ST元道财务造假或被强制退市,保荐券商国新证券刚甩掉60亿亏损包袱又遇坎

保一单,“爆”一单。

又一上市公司因财务造假翻车。

近日,*ST元道(301139.SZ)收到中国证监会的《行政处罚事先告知书》,公司涉嫌欺诈发行、信息披露违法违规一案,已由中国证监会调查完毕,并依法拟对其作出行政处罚。6月2日,公司已经披露可能被实施重大违法强制退市的第五次风险提示公告。

而元道通信IPO背后的独家保荐机构和主承销商,是刚宣布甩掉60亿元包袱的国新证券。这意味着,业绩刚刚好转,其或又面临元道通信欺诈发行的巨额索赔,迎来新一轮的考验。

银莕财经注意到,国新证券的风险远不止于此,近几年,其投行业务偏少,几乎每年保荐一单IPO,但每单IPO的标的,情况都不甚乐观。

01

造假IPO,上市4年便面临退市

元道通信成立于2008年,主营业务是提供包括通信网络维护与优化、通信网络建设在内的通信技术服务,主要产品包括通信网络维护与优化服务、通信网络建设服务、信息通信软硬件产品。

2020年,元道通信向创业板递交招股书;历时2年,2022年7月8日,顶着“通信技术服务第一股”的光环,成功在创业板上市,发行募集资金总额为11.69亿元,超募3.26亿元。

然而,这场资本盛宴从一开始就建立在谎言之上。

2025年7月11日,元道通信收到证监会下发的《立案告知书》,因公司涉嫌年报等信息披露文件财务数据存在虚假记载等违法行为,根据相关法律法规,中国证监会决定对公司立案。

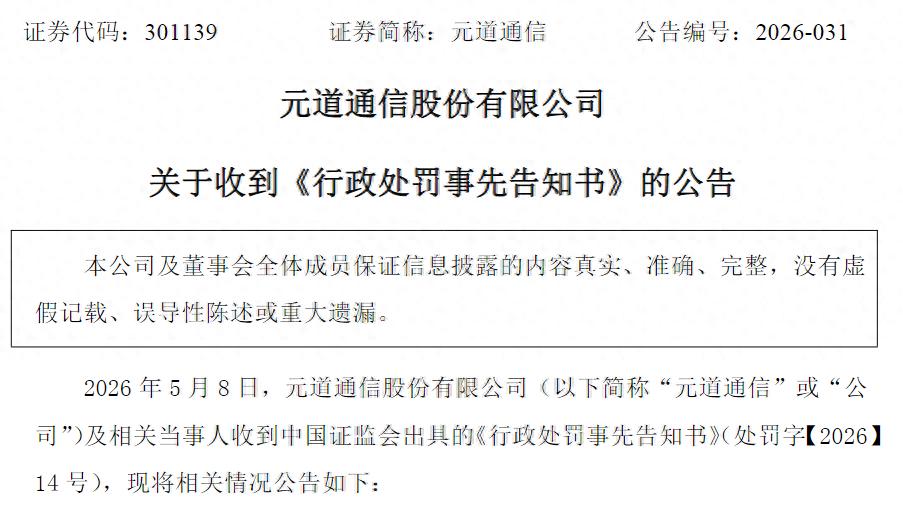
次年5月8日,公司收到证监会出具的《行政处罚事先告知书》。根据《告知书》认定情况,公司可能触及《深圳证券交易所创业板股票上市规则》第十章第五节规定的重大违法强制退市情形,可能被实施重大违法强制退市。
*ST元道财务造假或被强制退市,保荐券商国新证券刚甩掉60亿亏损包袱又遇坎

(元道通信收到《行政处罚事先告知书》的公告,图源:公司公告,下同)

经查,2019年至2021年,元道通信通过虚构工作量确认单等方式虚增营业收入6590.26万元、1.61亿元和2.64亿元,分别占《招股说明书》(申报稿、上会稿、注册稿)披露的2019年度至2021年度营业收入的8.75%、13.12%和16.23%。

上市后的2022年,元道通信又通过虚构工作量确认单等方式虚增营业收入1.66亿元,占2022年年度报告披露营业收入的7.87%。

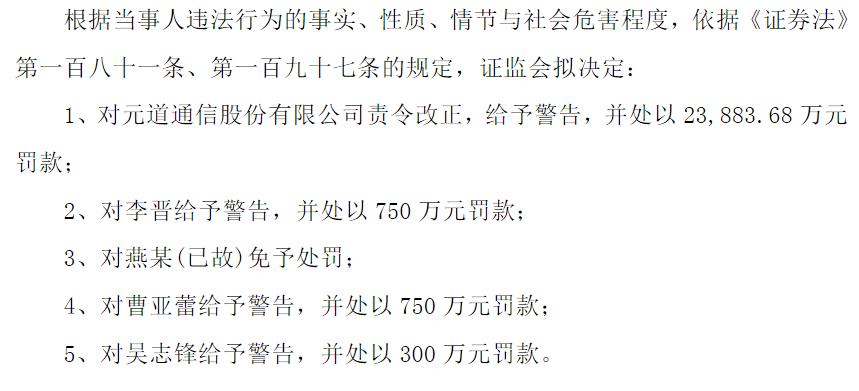
对此,证监会拟决定对元道通信责令改正,给予警告,并处以2.39亿元罚款;对董事长李晋给予警告,并处以750万元罚款;对时任元道通信总经理燕某(已故)免予处罚;对时任元道通信副总经理、财务总监、董事会秘书曹亚蕾给予警告,并处以750万元罚款;对时任元道通信董事、副总经理吴志锋给予警告,并处以300万元罚款,共计罚款2.57亿元。
*ST元道财务造假或被强制退市,保荐券商国新证券刚甩掉60亿亏损包袱又遇坎

(拟处罚情况)

值得一提的是,截至5月21日,公司控股股东李晋及其一致行动人司法冻结和再冻结股份数量占其所持公司股份数量比例超过80%,吴志锋累计被冻结股份占其所持公司股份比例为100%,占公司总股本比例5.18%。

同时,中国证监会拟对李晋采取5年证券市场禁入措施,对曹亚蕾采取5年证券市场禁入措施。

5月11日,公司收到副总经理兼财务总监曹亚蕾的书面辞职报告。其副总经理职务自辞职报告送达董事会时生效,财务总监职务自公司董事会聘任新任财务总监时生效,其原定任期为2024年7月10日至2027年7月9日。而截至发稿,暂未有关于李晋辞职的相关公告。

02

业务不多,麻烦不少

公开资料显示,在元道通信IPO中,国新证券前身华融证券是其独家保荐机构和主承销商。而且这也是国新证券当年唯一一单IPO项目,在该项目中斩获8418.12万元保荐及承销费用。在后续的年度持续督导跟踪报告中,国新证券也明确表示,元道通信在信息披露事项上“不存在问题”,如今却大“翻车”。

华融证券为原中国华融子公司,2018年,受赖小民案拖累,公司经营遇挫,2020年曾出现过超80亿元的亏损。2022年1月,中国华融以109.33亿元的价格将华融证券71.99%的股权转让给国新资本。同年6月,证监会核准国新资本成为主要股东、中国国新控股有限责任公司成为实际控制人;同年7月底,华融证券正式更名为国新证券。

国新资本接手后,国新证券才起死回生,过去几年业绩明显回暖。2022年-2024年,国新证券营业收入分别为5.97亿元、16.21亿元和17.51亿元,同期净利润分别为5.02亿元、4.85亿元和3.2亿元。

2025年7月,国新证券还动用风险准备金、法定盈余公积及资本公积一举填平了前期超60亿元的亏损“窟窿”。

然而,刚恢复元气的国新证券,还没来得及长舒一口气,或又将因元道通信而面临投资者索赔。

回溯来看,元道通信并不是国新证券保荐的第一个问题标的。

2023年,国新证券作为联席主承销商完成了康乐卫士(920575.BJ)IPO项目上市,但短短两年时间,康乐卫士已陷入资金链断裂、业绩巨亏、资不抵债、债务逾期等一系列风波当中。今年5月6日,该公司被北交所实施退市风险警示。

2024年,国新证券同样只独立完成了一单IPO项目保荐工作,当年12月保荐科隆新材(920098.BJ)至北交所上市。不过,早在上市前夕科隆新材就因“违规占用资金”等情形收到了证监会的警示函,且招股书中还存在股权转让、重要诉讼、仲裁事项以及对外担保事项披露不完整的情形。上市后,科隆新材更是出现业绩“大变脸”:2025年,实现营业收入4.84亿元,同比微增0.18%;归母净利润5881.31万元,同比大降32.33%。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1002)
奥比中光股价新高:实控人携董事、员工拟套现7亿,转头再谋9.8亿定增
上一篇 2026-06-04 18:42
遭立案的极兔,只是困于加盟制魔咒?
下一篇 2026-06-12 17:02

相关推荐

  • 业绩承压下,长虹美菱不敢扩产了?

    行业集体告别激进扩张时代。

    2026-05-22
    103.2K00
  • 和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期

    和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期

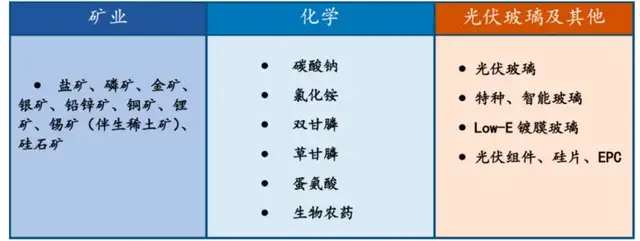
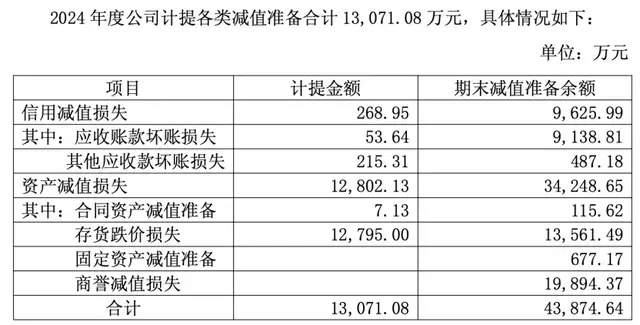
    1月12日,和邦生物(603077.SH)发布业绩预告,预计全年归属于上市公司股东的净利润将出现亏损。这是其上市以来,首次出现年度亏损。 (公告内容,图源:和邦生物公告) 而2025年前三季度,公司仍录得9310.85万元的净利润。这意味着,仅Q4单季,公司亏损就超出前三季度的全部盈利。 银莕财经注意到,和邦生物之业绩“变脸”既突然又在情理之中,反映出其在强周期性行业的“靠天吃饭”,也折射公司战略转型“摇摆”下的深层经营压力。 01 资产减值大计提,Q4亏逾9310.85万元 和邦生物业务较为庞杂,主要包括矿业、化学、光伏玻璃及其他三大业务,其中,化学板块是收入大头,主要为碳酸钠、氯化铵、双甘膦/草甘膦、蛋氨酸及生物农药等。 (和邦生物业务布局,来源:2025年中报) 回溯来看,2022年,公司营收达130.39亿元,归母净利润创下38.07亿元的历史新高。然而高光并未持续多久,2023年归母净利润骤降至12.83亿元,2024年进一步萎缩至3146万元。进入2025年,前三季度营收约59.27亿元,同比减少13.02%;归母净利润约9310.85万元,同比下滑57.93%。 到2025年全年,直接录得上市以来的首亏,也即,Q4亏损超过9310.85万元。业绩预告将亏损主因指向资产减值准备计提。 事实上,资产减值的压力在2024年已显露端倪。2024年末,公司资产减值准备余额高达3.42亿元。其中,存货减值准备余额1.36亿元,固定资产减值准备余额677.17万元,商誉减值损失余额1.99亿元。同时,公司信用减值准备余额达9625.99万元。最终,2024年计提各类减值准备合计1.31亿元,其中,信用减值损失268.95万元,资产减值损失1.28亿元。 (来源:公司公告) 2025年前三季度,和邦生物的资产减值损失为143.19万元,而存货高达40.60亿元。 资产减值之外…

    2026-01-13 • 公司
    8.6K00
  • 广告失速、Temu承压,拼多多掉队

    这一次,市场或不想买单了。

    2026-06-01
    130.2K00
  • 果汁龙头安德利溢价354%收购甬强科技,押注PCB材料谋第二曲线

    跨界算力的风吹到了果汁企业。

    2026-09-22
    117.5K00
  • 随行就市!贵州茅台打破传统意义的“出厂价”,重构全新零售价格体系

    1月13日,贵州茅台(600519.SH)公告,董事会审议通过了《2026年贵州茅台酒市场化运营方案》,披露了茅台酒在产品体系、运营模式、渠道布局、价格机制方面的具体举措。 (公告内容,图源:贵州茅台公告) 在价格机制方面,贵州茅台明确提出,将以市场为导向,构建“随行就市、相对平稳”的自营体系零售价格动态调整机制。 公告详细列出了多达15款茅台酒产品的零售价,其中包括了53度500ml飞天茅台这一超级大单品,并表示“当前自营体系零售价已在‘i茅台’和自营店执行。” 这一举措堪称茅台酒价格发展史上的又一次关键性变革。在过去数年间被动受制于所谓批发价之后,贵州茅台正主动发力夺回价格主导权。 01. 固定“指导价”消失 “构建零售价格动态调整机制”意味着,未来茅台的产品价格,将不是以一个固定的“指导价”存在,而会基于市场供需变化而变化。 在大众的普遍认知中,茅台的价格一般都较为固定,每隔几年才会上调一次。 以大单品53度500ml飞天茅台为例,茅台官方的定价是1499元,已经维持了8年。在2017年12月提价后,贵州茅台在2018年1月的公告中,明确要求下属公司和茅台集团下属公司必须按照1499元的标价销售,并建议经销商酌情参照。 1499元这一“指导价”延续至今,直接决定了茅台自营体系和部分社会体系的售价。一直到今年“i茅台”上线这款大单品,其零售价仍然是1499元。 但实际上,从2017年开始,由于茅台酒供不应求、行情走高,市面上就逐渐出现了高于官方定价的所谓“市场价”,这一价格在1499元之上持续波动,最高一度超过3000元。而由于巨大的价差存在,消费者要想以1499元买到飞天茅台,非常困难。 也就是说,茅台直营体系虽始终坚持以1499元对外销售,但批发渠道却普遍以高于该价格的市场价售出,而其拿货成本价是远低于1499元,且其变动并不同步关联零售价。例如,2023年12月之…

    2026-01-15
    15.4K00
微信