遭立案的极兔,只是困于加盟制魔咒?

不止于安全事故。

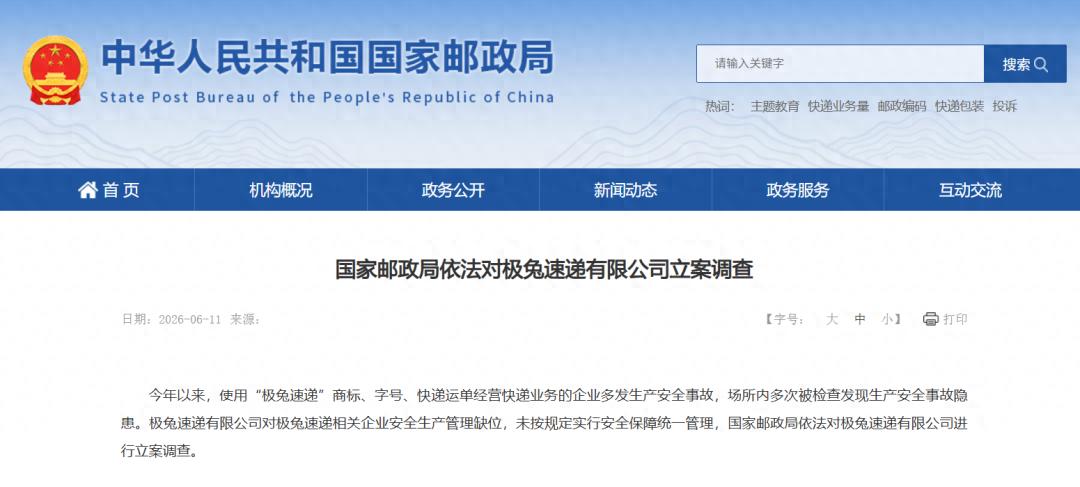
6月11日,国家邮政局官网发布《依法对极兔速递有限公司立案调查》公告称,今年以来,使用“极兔速递”商标、字号、快递运单经营快递业务的企业多发生产安全事故,场所内多次被检查发现生产安全事故隐患。极兔速递有限公司对极兔速递相关企业安全生产管理缺位,未按规定实行安全保障统一管理,国家邮政局依法对极兔速递有限公司进行立案调查。
遭立案的极兔,只是困于加盟制魔咒?

(极兔速递被立案调查公告,图源:国家邮政局官网)

公告一出,资本市场迅速作出反应。当日,极兔速递(01519.HK)港股盘中一度跌超10%,截至当日收盘,报8.36元/股,跌幅达4.89%。

银莕财经注意到,这并非极兔速递首次因安全生产问题被监管部门问责。从2023年被约谈,到2024年因集装袋重金属超标再被约谈,再到2025年底湖南极兔因快件积压被罚10万元,极兔速递的监管“罚单”逐年加码。

而就在被立案调查前两个多月,极兔速递刚刚交出了一份颇为亮眼的2025年报。

01

“屡教不改”的极兔要改了?

根据国家邮政局通报,今年以来,使用“极兔速递”商标、字号、快递运单经营快递业务的企业“多发生产安全事故”,场所内“多次被检查发现生产安全事故隐患”。通报虽未披露具体事故案例和伤亡情况,但从“多发”“多次”的措辞中不难推断,问题的严重性和频次已超出了常规监管容忍的边界。

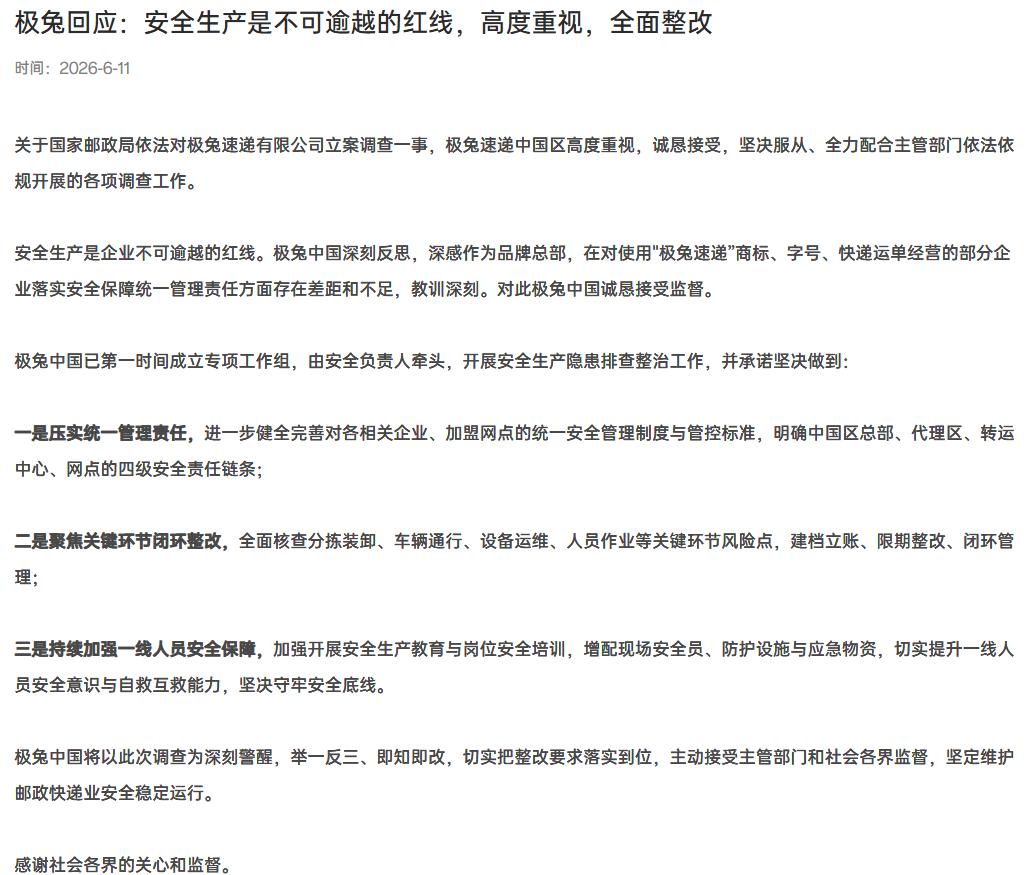
极兔速递迅速回应:关于国家邮政局依法对极兔速递有限公司立案调查一事,极兔速递中国区高度重视,诚恳接受,坚决服从、全力配合主管部门依法依规开展的各项调查工作。
遭立案的极兔,只是困于加盟制魔咒?

(极兔速递回应被立案调查,图源:公司官网)

同时,公司坦承了管理缺位的现实。极兔方面表示:“深感作为品牌总部,在对使用‘极兔速递’商标、字号、快递运单经营的部分企业落实安全保障统一管理责任方面存在差距和不足,教训深刻。”同时宣布已成立专项工作组,由安全负责人牵头,开展安全生产隐患排查整治工作。并承诺从压实统一管理责任、聚焦关键环节闭环整改、加强一线人员安全保障三大方向推进整改。

但回溯来看,此次立案调查并非突发的“天降监管”,而是呈现逐渐升级的轨迹。

企查查显示,2023年10月,因处理场所先后发生机械操作、装卸操作事故事件,充分暴露出企业安全发展理念树得不牢,安全生产主体责任和总部安全保障统一管理责任落实不到位等,国家邮政局市场监管司对极兔速递进行安全生产行政约谈。

2024年初,极兔又因连续使用抽检不合格集装袋、集装袋重金属超标、履行快件包装统一管理责任不到位被国家邮政局市场监管司进行生态环保行政约谈。2025年12月,湖南极兔因服务网络中断,造成快件积压,严重影响快递服务质量,损害用户权益,被处以10万元罚款。

从约谈到罚款,再到立案调查,极兔的“监管罚单”三年间不断升级。而这种系统性失控的深层根源,指向了极兔赖以起家的商业模式——加盟制。

极兔在中国市场以加盟网络实现低成本快速扩张,管理层甚至将这一模式复制到其大本营东南亚市场,推动“直营转加盟”。加盟商确实帮助极兔实现了“末端降本增效”和“市场持续拓展”,但也埋下了统一管控难的隐患。

横向来看,极兔速递并非首家被立案调查的快递公司。2025年3月19日,韵达股份(002120.SZ)全资子公司上海韵达货运有限公司因部分加盟企业对协议客户安全管理存在重大漏洞、导致涉诈骗宣传品进入寄递渠道并造成受害人重大财产损失,国家邮政局依法对其立案调查。随后的6月,国家邮政局公布行政处罚决定:上海韵达货运有限公司被罚款4万元,天津、河北、山西、江苏、陕西等地共计58家韵达加盟企业因未按规定执行实名收寄制度、违规收寄禁寄物品等,分别被处以行政罚款或停业整顿。

圆通、申通等头部企业也曾多次因末端网点违规、服务不达标、安全隐患等问题收到监管罚单。

此次对极兔的立案调查,核心问题或许不在于极兔能否通过此次整改平息监管怒火,而在于,以加盟制为核心的商业模式,能否承载起安全生产的“统一管理”责任。

02

亮眼年报下暗流涌动

行业层面,2025年被视作快递行业“反内卷元年”,持续多年的价格战逐步退潮,广东、义乌等核心市场率先上调快递底价,行业单票收入止跌回升。2026年一季度,全国快递业务收入增速首次超越业务量增速,头部快递企业普遍实现利润修复。

在此利好环境下,极兔速递发布了一份堪称“历史最佳”的财报。2025年,极兔速递总收入达121.6亿美元,同比增长18.5%;包裹总量首次突破300亿件,达301.3亿件,同比增长22.2%;经调整净利润4.3亿美元,同比大增112.3%。三大核心市场全部实现经营利润,其中新市场首度扭亏为盈,经调整EBIT录得377.7万美元。东南亚市场贡献收入45亿美元,同比增长39.8%,增速创四年新高,市占率34.4%稳居第一。

然而,在整体飘红的数字之下,作为最大单一市场的中国市场已经显出增长乏力的迹象。

2025年,极兔中国市场收入67.1亿美元,同比仅增长5%;包裹量220.7亿件,同比增长11.4%,但市场份额从2024年的11.3%降至11.1%。且收入增速还不到包裹量增速的一半,这意味着,单票收入仍在下滑。数据显示,极兔单票收入从2024年的0.32美元降至2025年的0.30美元。

同时,经调整EBIT也从1.5亿美元大幅缩水至9385.5万美元。

在快递行业集体“反内卷”的背景下,据国家邮政局数据,2026年一季度全行业快递业务收入累计3690.2亿元,同比增长6.8%;快递业务量477.3亿件,同比增长5.8%,收入增速近两年来首次超过业务量增速,价格战有所刹车。

单量数量来看,中通以385.2亿件稳居行业第一,圆通、申通、韵达分列其后,极兔位居第五。

换句话说,极兔面临的不仅是加盟网络的安全管控问题,还有市场份额见顶、利润空间收窄的双重挤压。

而此次立案调查,可能使极兔的处境更加复杂。在价格战退出、行业转向“价值战”的新阶段,极兔不得不为过去“规模优先”的扩张模式补上“安全课”。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1022)
*ST元道财务造假或被强制退市,保荐券商国新证券刚甩掉60亿亏损包袱又遇坎
上一篇 2026-06-05 18:34
百亿补贴遭监管点名,京东的“低价”战略撞高墙
下一篇 2026-06-16 17:56

相关推荐

  • 福华化学资产注入落地,尚纬股份拟举债豪赌化工领域

    福华化学资产注入落地,尚纬股份拟举债豪赌化工领域 福华化学入主尚纬股份(603333.SH)刚满半年,资产注入已提上日程。 11月24日晚间,尚纬股份披露公告称,公司拟斥资5.2亿元自有及自筹资金,对控股股东福华化学控制的四川中氟泰华新材料科技有限公司(下称“四川中氟泰华”)进行增资,交易完成后将持有四川中氟泰华51%股权。 公告显示,此次尚纬股份通过增资四川中氟泰华,是对电子化学品及相关基础化学品业务的拓展和延伸,为公司发掘第二增长曲线,亦是控股股东福华化学向投资者兑现其此前的承诺。 银莕财经注意到,这场被定义为“战略转型”的关联交易,再一次引发了投资者对控股股东借壳上市的遐想。但在标的产线尚在建设、持续亏损及公司传统业务造血能力不足等多重隐忧下,控股股东主导的此次跨界前景如何,尚只能打上一个问号。 拟5.2亿切入化工领域,标的产线建设中资料显示,四川中氟泰华成立于2022年,位于四川省乐山市,是一家从事化学原料和化学制品制造业为主的企业,旗下各产品产线正在建设中。其中,20万吨/年(折百)双氧水项目及6万吨电子级无水氟化氢和7万吨电子级氢氟酸项目预计于2026年一季度投产;60万吨硫磺制酸项目预计于2026年第四季度投产。 由于产线仍在建设,四川中氟泰华目前仍处于亏损状态。财务数据显示,四川中氟泰华2024年全年净利润亏损1244.80万元,2025年1-9月延续亏损态势,净亏损132.79万元,亏损主要源于项目建设期间的人员及管理费用。 (四川中氟泰华财务数据,来源:尚纬股份公告) 截至2025年9月30日,四川中氟泰华净资产4.81亿元,此次增资作价以1元/注册资本确定,评估增值率3.12%。 这意味着,尚纬股份未来一年将面临标的公司持续无实质营收贡献、反而可能拖累合并报表的风险。此外,天眼查显示,四川中氟泰华存在司法案件及开庭公告记录,自身风险尚未完全释放。公告发…

    2025-11-26
    68100
  • 华图山鼎新增“AI应用”概念:AI面试点评使用量逐月翻番

    近期,2026年国家公务考试笔试成绩公布在即,面试高峰期即将到来。华图山鼎(300492.SZ)透露,旗下AI面试点评产品使用量和调用量双双“爆单”,单日Token调用量逐月翻番,市场需求格外强劲。 这款2025年4月上线的产品,不到一年已成为华图的王牌AI产品。目前已累计近6万考生使用,总刷题量高达150万题,人均练习超过25题,用户基础相当扎实。 在短短一年内成为考生备考标配,过去高度依赖老师带练的公考面试培训,正被AI技术改变模样。 01 AI,破解面试培训多年难题 传统公考面试培训向来有两大痛点。 一是重度依赖名师与高强度人工陪练,优质师资稀缺、成本高昂,服务难以规模化,学员获得高质量个性化点评的机会少之又少。二是老师人工点评要逐字分析,耗时耗力,给学员的反馈通常不及时。 然而师资专业度、反馈及时性、练习充分度,恰恰又直接关乎学员的上岸率,也考验培训机构教学和服务的真本事。 华图AI面试点评的火爆,正是精准狙击了这两点。 它实现了反馈的“即时化”,极大提升了练习效率。学员可以实现随时随地的“即学即练”,在30秒内就能给出逻辑到表达等多维度点评,并生成详细的逐句优化报告。“现在支持语音、视频答题。”蔡金龙说。 更重要的是,它稳住了点评质量的底线。部分机构因师资经验不一导致点评质量不稳定,华图AI则提供客观、稳定的评价标准,确保每次练习都能获得可靠的专业反馈,降低了教学质量波动对学员的影响。 颇有成效的产品背后,是华图长达二十余年的优质数据与教研投入。公司对历年教研成果、考情考点及题型变化进行了系统化梳理,并收集了大量“单题目多学员真实解析”数据,构建起“真实考场思维数据库”。这使得AI模型获得了充足的优质“养分”。 “我们构建了行业最大的优质题库之一,”华图教育当值CEO蔡金龙解释道,“并且让上千名资深教师深度参与AI研发与校验。每天,近3万名付费学员与两千名一线教师…

    2026-01-13
    14.0K00
  • 莎普爱思拟24倍溢价收购“莆田系”医院背后:此前关联收购商誉暴雷,2025年预亏超2亿

    3月17日晚,莎普爱思(603168.SH)抛出一笔增值率高达2417.87%的关联收购。公司公告拟以5.28亿元现金支付的方式,向公司控股股东上海养和实业有限公司(以下简称“养和实业”)、控股股东之一致行动人上海谊和医疗管理有限公司(以下简称“谊和医疗”)购买其持有的上海勤礼实业有限公司(以下简称“上海勤礼”)100%股权。 (公告内容,图源:公司公告) 公告一出,便引发监管关注,当晚莎普爱思就收到上交所对其此次高溢价关联收购的问询函。 银莕财经注意到,此次收购,表面是莎普爱思“药+医”战略的重要落子,实则是实控人林弘立、林弘远兄弟入主以来的又一次高溢价收购关联医院资产,最终是林氏家族“莆田系”医院的证券化。 更值得一提的是,此次收购公告发布前,莎普爱思披露了2025年业绩预亏公告,预计全年归母净利润亏损2.13亿元至3.19亿元,创下上市以来最大亏损纪录。 一边是业绩大幅亏损,一边是高溢价接盘关联资产,这场收购的合理性与必要性,正被打上重重问号。 01 高溢价收购关联医院此次莎普爱思收购的核心标的为上海勤礼,其唯一核心资产是天伦医院。交易对手方颇为特殊,为公司控股股东养和实业、控股股东之一致行动人谊和医疗,均为公司实控人林弘立、林弘远兄弟实际控制的企业。 从估值来看,这笔交易的溢价堪称“惊人”。公告显示,上海勤礼100%股权采用收益法评估,估值达5.28亿元,而其截至2025年末的净资产仅2097.01万元,评估增值5.07亿元,增值率高达2417.87%。对比来看,若按资产基础法评估,标的估值仅2282.87万元,增值率仅8.86%,两种估值方式差异悬殊。 值得注意的是,对于此次收购的目的,公司解释为:注入优质标的,增强公司盈利能力和抗风险能力、解决同业竞争承诺、银发经济的市场潜力与战略价值以及把握政策红利,获取协同效应。 其中,需要关注的是“解决同业竞争承诺”。上海…

    2026-03-20
    9.4K00
  • *ST清越财务造假或被强制退市,广发证券再陷保荐危机

    保荐项目爆雷,投行业务遭反噬。

    2026-05-20
    103.2K00
  • 和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期

    和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期和邦生物踩周期“雷”:2025年现首亏,百亿扩产项目大延期

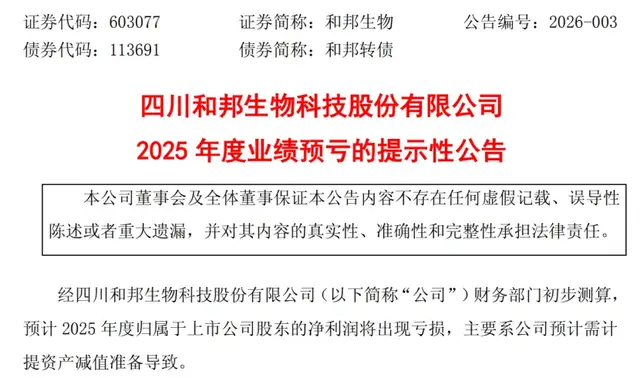
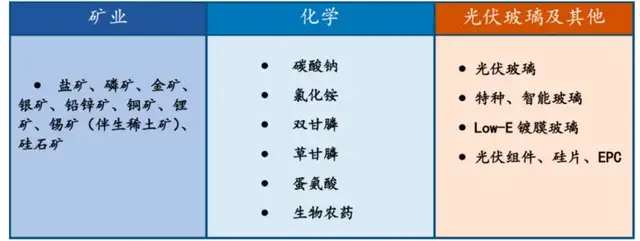
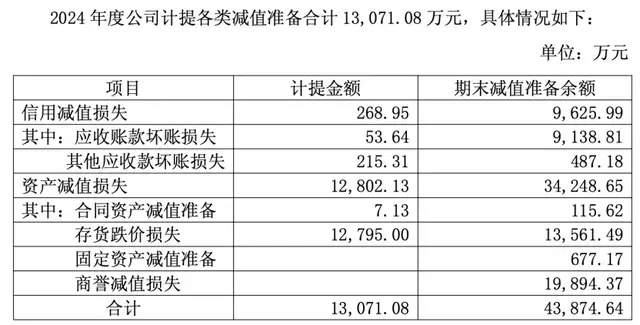
    1月12日,和邦生物(603077.SH)发布业绩预告,预计全年归属于上市公司股东的净利润将出现亏损。这是其上市以来,首次出现年度亏损。 (公告内容,图源:和邦生物公告) 而2025年前三季度,公司仍录得9310.85万元的净利润。这意味着,仅Q4单季,公司亏损就超出前三季度的全部盈利。 银莕财经注意到,和邦生物之业绩“变脸”既突然又在情理之中,反映出其在强周期性行业的“靠天吃饭”,也折射公司战略转型“摇摆”下的深层经营压力。 01 资产减值大计提,Q4亏逾9310.85万元 和邦生物业务较为庞杂,主要包括矿业、化学、光伏玻璃及其他三大业务,其中,化学板块是收入大头,主要为碳酸钠、氯化铵、双甘膦/草甘膦、蛋氨酸及生物农药等。 (和邦生物业务布局,来源:2025年中报) 回溯来看,2022年,公司营收达130.39亿元,归母净利润创下38.07亿元的历史新高。然而高光并未持续多久,2023年归母净利润骤降至12.83亿元,2024年进一步萎缩至3146万元。进入2025年,前三季度营收约59.27亿元,同比减少13.02%;归母净利润约9310.85万元,同比下滑57.93%。 到2025年全年,直接录得上市以来的首亏,也即,Q4亏损超过9310.85万元。业绩预告将亏损主因指向资产减值准备计提。 事实上,资产减值的压力在2024年已显露端倪。2024年末,公司资产减值准备余额高达3.42亿元。其中,存货减值准备余额1.36亿元,固定资产减值准备余额677.17万元,商誉减值损失余额1.99亿元。同时,公司信用减值准备余额达9625.99万元。最终,2024年计提各类减值准备合计1.31亿元,其中,信用减值损失268.95万元,资产减值损失1.28亿元。 (来源:公司公告) 2025年前三季度,和邦生物的资产减值损失为143.19万元,而存货高达40.60亿元。 资产减值之外…

    2026-01-13 • 公司
    8.6K00
微信