近日,斯迪克(300806.SZ)发布公告称,公司董事会审议通过议案,拟由全资子公司江苏兴远泰新材料科技有限公司投资建设年产10.3万吨高端功能性BOPET基膜扩产项目,项目总投资额预计16.52亿元。
银莕财经注意到,这是斯迪克年内第二次发布膜材扩产公告,距离6月披露的年产12亿平方米高端MLCC离型膜项目仅过去三个月。并且公司业绩持续向好,是扩产背后最坚实的基础。
01
全产业链布局下的产能扩张
斯迪克起家于功能性涂层复合材料,早期以保护膜、胶粘带等下游成品为主,2020年之后逐步向上游基膜环节延伸,形成“基膜+涂布+成品”的全产业链布局。在此之前,公司生产所需的高端BOPET基膜主要向外采购,基材成本占产品总成本比例较高,且供应稳定性与产品定制化程度受限。
可以看出,本次扩产是斯迪克向上游基材环节延伸的关键一步,也是公司迄今规模最大的基膜投资项目。公告披露,本次年产10.3万吨高端功能性BOPET基膜扩产项目,总投资约16.52亿元,其中固定资产投资约13.8亿元,铺底流动资金约2.7亿元,建设地点位于江苏泗洪经济开发区,建设期预计1.5年,计划2028年初建成投产。
具体来看,项目将规模化生产五大类高端功能性BOPET基材产品,分别为MLCC离型膜基膜、偏光片离保膜基膜、感光干膜基膜、普通离保膜基膜、窗膜基膜,下游应用覆盖微电子MLCC制造、特种光学器件、精密PCB线路、智能终端防护、汽车与建筑节能窗膜、工业精密防护等多个领域。其中,MLCC离型膜基膜、偏光片离保膜基膜属于电子级高端基材,此前长期依赖日韩企业进口,是国内膜材企业国产化突破的重点方向。
公司在公告中明确了项目的三大战略目的:一是缓解当前高端基膜外购依赖,提升产业链自主可控能力,降低上游基材价格波动对公司成本的影响;二是拓展“基材+成品”双向产品矩阵,在满足内部自用的同时开拓外销渠道,培育新的营收增长点;三是切入高附加值、高壁垒高端基膜赛道,优化整体盈利结构,提升综合竞争力。
从现有基膜产能来看,公司目前已在江苏泗洪基地布局多条BOPET基膜生产线,产品分为自用与外销两大板块。内部自用基膜广泛应用于光学显示、新能源、MLCC离型膜等领域,支撑下游成品生产。外销方面,背光模组聚酯基膜已实现稳定量产,国内市占率约30%,位居国产厂商首位,是国内主流背光模组企业的核心供应商。
值得注意的是,此次动作已是公司年内二度扩产。2026年6月16日,公司曾发布公告,拟投资5.65亿元建设年产12亿平方米高端MLCC离型膜项目,聚焦下游成品端的产能扩张,两次扩产均落地江苏泗洪基地,便于产业协同与供应链配套。
02
高端基膜国产化提速
斯迪克的本轮扩产,是国内高端BOPET基膜行业扩产的一个缩影。近年来,随着消费电子、汽车电子、MLCC、新型显示等产业快速发展,国内对高端功能性聚酯基膜需求持续增长。但高端产品长期被东丽、帝人、三菱等日韩企业垄断,国产替代空间广阔。在此背景下,多家国内膜材企业纷纷上马高端基膜项目,推动产能释放与技术突破。
比如,东材科技(601208.SH)选择优化产品链,筑牢技术壁垒。2026年8月,东材科技发布公告,拟将此前终止项目的1.06亿元节余募集资金全部投入“年产18000吨新型显示偏光片用保护基膜项目”,该项目将依托现有厂房配套设施,搭建光学聚酯基膜生产线,加码自身光学膜材料主营业务的产能布局。
国风新材(000859.SZ)则是行业内布局较早的企业之一。2022年9月,公司发布公告,将投资约14.51亿元,重点推进“年产10亿平米光学级聚酯基膜”项目,产品涵盖MLCC离型基膜、OCA离保基膜、偏光片保护膜等。2026年8月公司发布公告称,该项目G1线(年产6亿平米MLCC)已完成设备安装,处于设备调试及工艺参数精细化调校阶段,暂未进行MLCC离型膜用聚酯基膜产品生产。
洁美科技(002859.SZ)选择更大规模的产能投入。公司2026年8月公告,将对华北产研总部基地项目追加投资4.28亿元,总投资由14.5亿元增至18.78亿元,调整后将形成年产2万吨基膜(BOPET膜)的生产能力。
中国银河证券研报显示,MLCC在AI服务器中大规模应用,AI相关的高容MLCC用量大幅增长,超高容MLCC现货紧缺、交期拉长,龙头小幅扩产但产能释放预计需要一年以上,供给受限格局短期难以缓解。
值得注意的是,行业也存在产能过剩的隐忧。中低端 BOPET基膜领域,国内产能已经十分充足,市场竞争激烈,产品价格持续承压。高端领域虽然目前进口依赖度高,但多家企业集中扩产,未来2-3年将迎来产能释放高峰。如果下游需求增速不及预期,或者技术突破进度慢于预期,高端领域也可能出现产能过剩、价格竞争加剧的局面。
03
上半年扣非净利大增178.75%
产能扩张的背后,是斯迪克经营业绩的持续修复。2026 年中报显示,公司实现营收15.93亿元,同比增长14.11%;归母净利润0.46亿元,同比增长82.38%;扣非净利润更是同比大增178.75%,盈利质量显著改善。
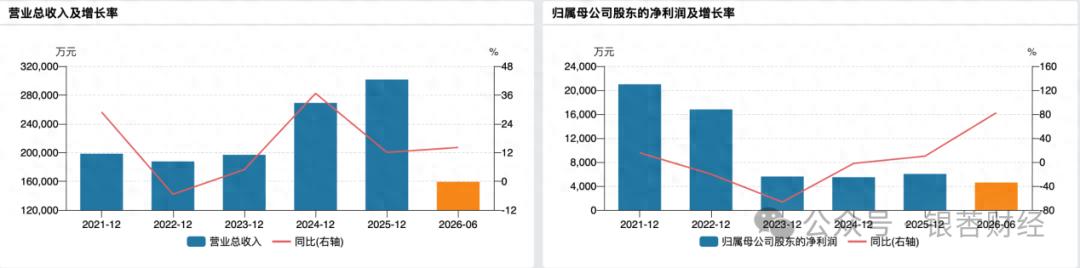
(公司业绩变动情况)
分季度来看,业绩增长呈现逐季加速的态势。2026Q1,公司实现营业收入7.57亿元,同比增长12.88%;归母净利润1522.81万元,同比增长57.96%;扣非净利润620.31万元,同比增长470.04%。2026Q2,实现营业收入8.36亿元,同比增长15.25%;归母净利润3078.37万元,同比增长97.49%;扣非净利润2586.77万元,同比增长148.32%。
盈利能力层面,上半年公司综合毛利率为24.07%,同比提升1.77个百分点。毛利率提升的主要原因在于产品结构优化,高附加值的电子级、光学级产品占比提升,同时规模效应带动单位成本下降。
费用端,上半年公司销售费用4345.67万元,同比仅增长1.90%,远低于营收增速;管理费用9954.47万元,同比增长16.42%;财务费用5996.02万元,同比下降11.45%。
值得注意的是,上半年净利润中包含一定比例的非经常性损益。其中,政府补助约1480万元,占当期净利润的比例超过32%,此外还有部分公允价值变动收益与资产处置收益。
拉长时间维度看,公司业绩在2025年已呈现稳步复苏态势。2025年年报显示,公司全年实现营业收入30.16亿元,同比增长12.08%;归母净利润6035.06万元,同比增长9.96%。
不过,产能持续扩张的同时,公司的财务压力也逐步显现。截至2026年6月末,公司资产总额81.73亿元,负债总额55.18亿元,资产负债率达到67.51%,处于行业较高水平。其中,短期借款16.37亿元,一年内到期的非流动负债8.79亿元,而同期货币资金仅3.38亿元,短期偿债压力较大。同时,上半年公司经营活动产生的现金流量净额为-7277.76万元,同比由正转负。
整体而言,本次高端基膜扩产是斯迪克发展历程中的重要一步,既契合公司全产业链布局的长期战略,也顺应了国产化替代的行业趋势。项目建成后,公司的基材自给能力将大幅提升,产品结构与盈利水平有望进一步优化。但同时,大规模资本开支带来的财务压力、新项目的技术风险与市场风险、行业竞争加剧等挑战也客观存在。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经