森马不再靠“森马”,却陷增收不增利困局

童装市场承压。

近日,森马服饰(002563.SZ)披露2025年年报,实现营收150.90亿元,同比增长3.17%;归母净利润8.92亿元,同比大跌21.54%。
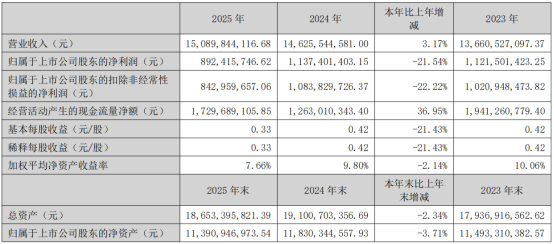
图片

(森马主要财务指标,图源:公司年报,下同)

银莕财经注意到,在休闲服饰愈发乏力之下,童装艰难维持公司营收的增长,但仍无法对抗费用和库存的双重压力,导致出现增收不增利的局面。

01

增收不增利

对于森马的这份成绩单,最直观的感受是“好看的营收,难看的利润”。造成这种业绩局面的,主要是森马高企的费用与库存。

数据显示,2025年,森马的销售费用同比增长12.88%至42.35亿元,销售费用增速远超3.17%的营收增速,直接挤压了森马的利润空间。公司表示,主要系本期线上平台投流费增加和线下新开门店相应费用增加所致。
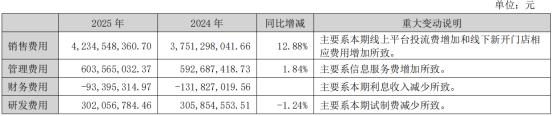
图片

(费用情况)

随着线上平台投流费的增加,森马线上营收同比增长4.50%至69.72亿元。

门店方面,截至2025年末,森马拥有直营门店1028家、加盟门店6872家以及联营门店31家。其中,直营门店新开211家、关闭163家;加盟门店新开848家,关闭1236家;联营门店新开2家,关闭56家。除直营门店外,均呈“开少关多”的收缩态势。

随着门店的减少,公司加盟与联营销售模式的营收均同比下滑,分别降5.03%至57.69亿元、降39.93%至9805.52万元。

与此同时,资产减值损失成为吞噬利润的另一大“元凶”。

2025年,森马计提的资产减值损失高达4.53亿元,其中,存货跌价损失及合同履约成本减值损失高达4.43亿元。如此大额的减值计提,反映出公司在扩张与库存之间仍面临压力。

更值得注意的是,2025年,公司期末存货金额从34.81亿元下降至31.78亿元,账面上减少了8.71%;然而存货周转天数却从136.43天上升到144.71天,增加6.07天,存货周转率也同比下滑5.68%。与此同时,存货跌价准备从3.93亿元大幅增加到5.12亿元,增幅高达30.53%。

随着门店总数减少、营收增速放缓,森马后续的库存消化能力或还将进一步削弱。

02

儿童服饰成顶梁柱

森马旗下拥有“森马”品牌为代表的成人休闲服饰与“巴拉巴拉”为代表的儿童服饰两大品牌集群。

据悉,森马服饰最初于1996年创办“森马”品牌,定位休闲服饰,瞄准的是大学生及年轻工薪群体,后来其抓住中国服装行业的黄金十年加速拓展,最巅峰的时候“森马”在全国开出4000多家门店,是名副其实的步行街“小霸王”。

后来,“森马”逐渐没落,如今公司的业绩支柱,早已悄然切换为森马服饰于2002年创办的童装品牌“巴拉巴拉”。

2025年,森马休闲服饰营收40.55亿元,同比下滑3.22%,占营收的比重下降至26.87%;儿童服饰营收108.00亿元,同比增长5.18%,占营收的比重增至71.57%。

毛利率方面,休闲服饰毛利率为40.50%,而儿童服饰毛利率为46.75%。2024年,这一差距更为明显,休闲服饰毛利率仅35.48%,儿童服饰则高达47.31%。
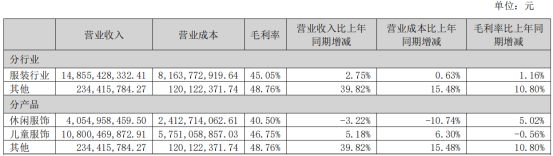
图片

(营业收入构成)

“森马”主品牌的没落,与行业竞争格局的变化密切相关。随着电商崛起、外资快消品牌涌入,大众休闲服饰市场竞争日趋激烈,森马主品牌的产品定位与设计创新逐渐滞后,难以满足年轻消费者的需求,导致营收持续收缩。与之相反,森马在“巴拉巴拉”上尝到甜头后,不断加注童装赛道,通过资本化方式实现外延式发展,加速布局全球化市场。

例如,2018年3月,公司与The Children’s Place(北美最大全年龄段专业童装品牌)达成长期战略合作;同年5月,收购童装品牌COCOTREE,开始拓展少年装市场;10月,又以约1.1亿欧元(约合人民币8.44亿元)收购法国高端童装企业Kidiliz集团全部资产,并借助这场收并购成为全球第二大童装公司。

数据显示,2016年至2019年,森马服饰的休闲服饰收入CAGR为5.3%,而同期儿童服饰收入CAGR为36.3%。

近几年,森马将“2+N”和“家庭全场景”作为核心战略。2+N是指以“森马”(成人休闲)和“巴拉巴拉”(童装)两大核心品牌为主,叠加马卡乐、迷你巴拉、森马儿童、Hey junior等多元子品牌,在价格带、年龄段、使用场景上做精细切分;家庭场景即不再单纯服务“95后”青年,而是尝试向“大众家庭”延展。

不过,童装市场的竞争压力也在持续加剧。除巴拉巴拉、小猪班纳、安奈儿等专业品牌外,安踏、特步、太平鸟、以及Nike Kids、Adidas Kids等国际品牌,都在加码童装赛道,且在头部企业中,运动品牌的儿童业务呈现出更快的增长趋势,童装市场竞争白热化。此外,国内出生率持续下滑,国家统计局数据显示,2025年出生人口792万人,较上一年的954万人减少近17%,童装市场的长期增长逻辑面临严峻挑战。

值得一提的是,2024年9月,为了激发内部活力,森马服饰制定了一份股权激励计划,考核条件是2024年至2026年的三年时间里,公司要达到的扣非后净利润门槛值分别为12亿元、15亿元、18亿元。然而,就2024年、2025年业绩来看,实际达成的扣非净利润分别仅10.84亿元和8.43亿元,远未达到业绩考核目标。
银莕财经原创文章,内容仅供参考,不构成投资建议,投资者据此操作风险自负。如需转载,请注明出处:银莕财经

赞 (889)
永大股份二次上会:豪华客户阵容难掩业绩下滑,董事长靠自己当上“富二代”?
上一篇 2026-04-09 09:26
奶茶卖不动,香飘飘热衷当LP寻出路
下一篇 2026-04-11 10:26

相关推荐

  • 惠康科技IPO遭暂缓审议,业绩可持续性与供应商关联关系遭追问

    1月22日,深交所上市审核委员会2026年第4次审议会议召开,上会企业宁波惠康工业科技股份有限公司(以下简称“惠康科技”)却收获“暂缓审议”结果。这也是深交所开年首个遭暂缓审议的IPO项目。 (审议结果公告,图源:深交所公告) 值得关注的是,上市委现场聚焦的两大核心问题,恰是银莕财经在此前发文“制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚中梳理的关键争议,包括外销承压下的业绩可持续性及供应商关联关系疑云,此次IPO闯关也因前期暴露这些问题而陷入停滞。 作为主营制冰机等制冷设备的企业,惠康科技此前凭借ODM代工模式实现业绩增长,但2025年其业绩却出现了明显滑坡。2025年上半年,公司营收13.89亿元,归母净利润2.05亿元;预计全年营收同比下滑13.40%,归母净利润下滑8.40%,业绩“倒车”主因外销受冲击。 2022-2024年,惠康科技外销收入长期占比7成左右。2025年上半年,因关税政策及客户交易模式调整,外销收入急速下滑,虽内销占比升至54.54%,但外销实质承压未改,致使2025年业绩滑坡。 这一问题成为上市委首要问询方向,其要求惠康科技结合制冰机行业竞争格局、期后汇率波动、在手订单、销售价格及定价能力,以及泰国制冷设备智能制造生产基地项目情况等,说明2025年业绩波动的不利因素是否消除,期后业绩能否持续,同时要求保荐人发表明确意见。 事实上,在上会前,惠康科技就收到深交所的两轮问询函,其中也对公司未来收入增长的可持续进行了问询。惠康科技回复称:“公司通过全球产能布局、新产品开发技术、市场及在手订单等多维度的布局,已构建起体系化的增长动力,未来收入增长的可持续较强。”但此次的审议会议中,上市委再次问及这一问题,显然对此前惠康科技的回复并不太满意。 供应商关联关系及信息披露真实性,则是上市委问询的另一核心。此前,银莕财经在文章中就…

    2026-01-23
    17.9K00
  • 广汇能源掏13.72亿元补缴费税,2025年净利腰斩

    在能源行业整体面临结构调整和市场波动的背景下,广汇能源(600256.SH)近两年的日子“不好过”。 1月21日,广汇能源披露了业绩预告,预计公司2025年归属于上市公司股东的净利润同比下滑50.03%至55.13%。与业绩预告同步披露的,还有一份《关于补缴税款及缴纳相关费用的公告》,公告显示,公司需补缴税款及滞纳金合计4.06亿元,缴纳水土保持补偿费9.66亿元,两项合规相关支出合计13.72亿元。 银莕财经注意到,这家曾手握“煤、油、气”三类核心资源的能源企业,近年逐步暴露出的资金压力、资产处置难题与业务转型滞后等问题,正使其陷入多重困局。 01. 业绩下滑超50%,13.7亿元支出侵蚀利润 广汇能源2025年的经营成绩单,被业绩下滑与大额支出的双重阴影笼罩。 根据业绩预告,广汇能源2025年预计实现归母净利润13.2亿元至14.7亿元,较2024年的29.42亿元减少14.72亿元至16.22亿元;扣非净利润为13.18亿元至14.68亿元,较上年同期的29.36亿元减少14.68亿元至16.18亿元,两项指标同比降幅均超过50%。 (图源:公司公告) 业绩下滑的背后,是主营业务与非经营性支出的双重拖累。 从主营业务来看,2025年能源产品供需格局宽松,公司核心产品价格集体承压。公告中提及,煤炭、液化天然气(LNG)及煤化工产品价格同比均出现不同程度下滑,而这些产品作为公司营收和利润的主要来源,价格波动直接传导至经营业绩。 而作为能源行业的核心特征,周期性波动对企业盈利水平也具有直接影响。2025年国内煤炭市场新增产能持续释放,LNG市场则受国内产能扩张与进口补充双重影响,市场供给总量增加,导致相关产品价格中枢下移,直接影响了公司的营收与毛利水平。 与此同时,煤化工行业的政策导向调整也对经营产生了间接影响。广汇能源的煤化工业务以基础化工原料为主,在行业政策调整与市场竞…

    2026-01-26
    10.2K00
  • 业绩预降又债台高筑,硕贝德拟定增11亿豪赌风口

    自我造血不足,只能募资押注。

    2026-08-18
    130.1K00
  • 三连涨停后跌停!华脉科技实控人套现1.58亿降质押风险,慕思董事长接盘入股

    三连涨停后跌停!华脉科技实控人套现1.58亿降质押风险,慕思董事长接盘入股三连涨停后跌停!华脉科技实控人套现1.58亿降质押风险,慕思董事长接盘入股三连涨停后跌停!华脉科技实控人套现1.58亿降质押风险,慕思董事长接盘入股三连涨停后跌停!华脉科技实控人套现1.58亿降质押风险,慕思董事长接盘入股

    华脉科技实控人此前两度出让控制权未果。

    2026-09-10 • 公司
    110.0K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

− 4 = 3
Powered by MathCaptcha

微信