6月12日,天博智能科技(山东)股份有限公司(以下简称“天博智能”)将在上交所上会,拟在主板上市,保荐机构为中信建投。
这家注册于山东曲阜的企业,头顶“汽车调温器全球第3、国内第1”的光环,却在上会前夕遭遇业绩下滑的尴尬。
此外,作为行业龙头,天博智能的毛利率却在逐年下滑,客户集中度从32.69%攀升至42.89%,实控人吕新民、吕亚玮父子控制95.57%的表决权,报告期内还出现过资金拆借和转贷等内控不规范情形。
在监管两轮问询均追问行业代表性、客户稳定性与募投必要性的背景下,这家细分龙头的成长成色正在接受审视。
01
毛利率逐年下滑,未上市业绩已“变脸”
据招股书,天博智能成立于2001年,是行业内知名的汽车热管理系统零部件制造商,并拓展了汽车声学部件等业务,公司主营产品主要应用于汽车领域。2025年12月,公司车用智能调温器产品入选国家级制造业“单项冠军”。
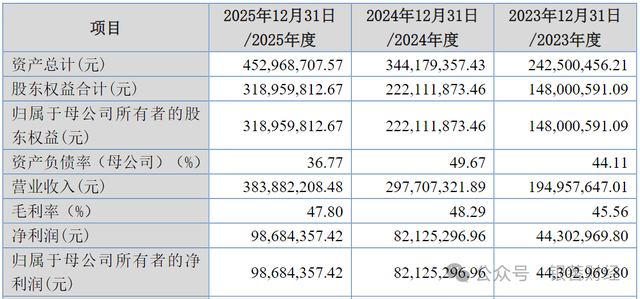
天博智能的营收与净利润在报告期内保持增长,2023年至2025年,营业收入12.70亿元、16.93亿元、19.61亿元,归母净利润分别为1.12亿元、3.23亿元、3.51亿元,扣非归母净利润分别为2.22亿元、2.82亿元、3.51亿元。
但上述增长曲线在毛利率上并未出现。报告期内,公司主营业务毛利率分别为29.89%、29.33%、29.13%。虽然降幅不大,但已显疲态。而分产品拆解后,压力更为清晰。
报告期内,其智能水阀收入由2023年1.27亿元增长至3.42亿元,收入规模快速扩张,但平均单价则从98.41元降至86.03元,降幅达12.58%;收入占比约2成的传感类产品,毛利率也从2023年33.08%降至2025年的28.22%。招股书解释称,市场竞争加剧导致同一传感器产品单价下降,同时气体温度传感器等销售增速较快的产品毛利率水平相对较低。温度传感器毛利率从2023年的36.02%下降至2025年的30.88%,也与公司自称的“行业第4名”地位形成反差。
此外,电声类产品的毛利率也从2023年的26.56%降至2025年的23.99%。招股书解释,2025年下降原因系受市场竞争及整车厂年降影响,销售均价有所下降;同时电喇叭、扬声器等产品销售规模增长较快,但毛利率相对较低。
开关类产品毛利率从2023年的27.20%上升至2025年的31.19%,但机油压力开关收入占开关类产品收入比例达74.45%,而招股书披露,比亚迪正逐步以压力传感器替代机油压力开关。这意味着,开关类产品中占比最高的单品,面临被技术迭代淘汰的风险。
更值得关注的是,进入2026年,天博智能业绩开始下滑。招股书显示,公司经审阅的2026年1-3月营收为4.07亿元,同比下降6.42%;扣非归母净利润为6928.13万元,同比降幅14.42%。公司称主要系国内汽车产量下降及主机厂年降影响。
公司预计,2026年1-6月,营收同比变动幅度为-8.74%至4.30%,归母净利润同比变动幅度为-13.51%至-2.77%。
02
核心产品遭比亚迪自产替代,产能消化压力凸显
天博智能的客户版图颇为亮眼。公司表示,“2025年中国汽车销量前十位的车企集团均是当期客户”。
报告期内,天博智能向前五大客户的销售收入占比从32.69%一路升至2025年的42.89%。这意味着,公司近一半的生意,已经集中于少数几家主机厂手中。
比亚迪为第一大客户。2023年,比亚迪贡献收入1.47亿元,占比11.73%;到了2025年,这一数字已翻倍至2.94亿元,占比高达15.16%。短短两年,比亚迪的采购额增长了整整一倍。
值得注意的是,在汽车产业链中,一旦某家供应商对单一主机厂的销售占比超过15%,便意味着其经营状况与该主机厂的产品销量、采购策略形成高度共振。
事实上,天博智能的拳头产品正在被最大客户“去供应商化”。招股书披露,天博智能对比亚迪的智能水阀销售收入在2025年出现了“断崖式”下跌,主要系比亚迪自产智能水阀并减少对外采购所致。
比亚迪作为全球新能源汽车销量冠军,其“垂直一体化”战略早已不是秘密。从电池、电机、电控到芯片,比亚迪不断将核心零部件的供应链纳入自身体系。尽管目前尚只有智能水阀的威胁浮在水面,但天博智能的其他核心产品调温器、温度传感器等,未来是否会面临同样的命运?
智能水阀是天博智能近年来力推的核心新能源产品,也是本次募投项目产能扩张的重点方向。本次IPO拟募集资金20.57亿元,其中17.5亿元投向两大扩产项目,即智能热管理部件及系统制造建设项目、汽车热管理系统及核心元器件生产基地扩产技术改造项目”。
按照规划,项目达产后,公司将新增年产700万只对外销售的电子水阀、960万只压力传感器、500万只调温器、2800万只温度传感器等庞大产能。在招股书中,公司反复强调产能利用率已接近饱和,扩产迫在眉睫。
但产能扩张决策的合理性,最终需要市场需求来验证。事实上,除了比亚迪减少智能水阀的采购外,天博智能的其他重要客户的采购也出现变数。
报告期内,公司对广汽集团的销售收入呈现持续萎缩态势:2023年为4491.73万元,2024年降至4418.72万元,2025年进一步下滑至2326.68万元,较2023年腰斩近半。广汽集团也在2025年退出了公司前五大客户之列。
招股书显示,2025年调温器产能利用率94.91%、智能水阀97.41%、温度传感器101.29%、AVAS 92.54%。其中仅温度传感器超负荷运转,其他产品均有闲置产能空间。在尚有产能空间的情况下,募资20.57亿元大幅扩产的紧迫性和必要性,也成为监管首轮问询和第二轮连番追问的焦点。
银莕财经还注意到,天博智能的竞争对手们也在扩产。比如,三花智控(002050.SZ、02050.HK)的车热管理产品产量从2023年的2.32亿只增至2025年的2.58亿只,拓普集团(601689.SH、02588.HK)的新能源车热管理系统集成产品销量从61.91万套增至88.99万套。
更严峻的是,募投项目建设完成后,预计每年新增折旧和摊销金额最高为1.65亿元,占2025年度营业收入和营业利润的比例分别为8.41%和39.36%。若新增产能不能按计划产生效益,公司将面临短期利润大幅下降的风险。
03
实控人合计控制95%股份,公司资金一度成“内部银行”
相比其他IPO公司,天博智能实控人的持股比例颇为扎眼。
吕新民、吕亚玮父子直接间接合计持有公司46.40%的股份,合计控制95.57%的表决权。如此高比例的控制权,也令公司内控风险有所提高,在上市前的股东大会上,几乎所有重大事项的决策,都完全取决于实际控制人的意志。
事实上,风险已经显现。转贷、票据找零、个人账户收付款、与关联方大规模资金拆借等情形,集中出现在了天博智能报告期内的“问题清单”上。
报告期内,天博智能通过供应商等渠道,以无真实业务背景的方式取得银行贷款,合计金额高达2.35亿元。公司解释称,此举是为了满足贷款银行“受托支付”的要求。
同时,公司与关联方之间还发生了频繁且金额巨大的直接资金拆借。具体来看:
公司向控股股东天博投资拆出资金,2023年期初余额即高达1.02亿元,当年又新增拆出1.08亿元本金。这些资金被天博投资用于代缴股东个人所得税、支付股权投资款、购买房产等。
公司向实际控制人之一吕亚玮个人拆出资金,2023年新增拆出1716.66万元,用于其回购员工股权。
公司向控股股东控制的曲阜天科拆出资金,2023年及2024年合计新增拆出超过1000万元,用于其日常经营周转。
某种程度来看,在实际控制人高度集权的治理结构下,天博智能的资金一度成为了实际控制人及其关联方可以随时调用的“内部银行”。
除了大额资金拆借,公司在费用报销环节也存在不合规操作。
问询回复披露,2023年至2024年,子公司天博电器曾通过个人账户代收废料款及供应商款项合计57.58万元,用于支付个别员工薪酬;同时,发行人通过个人账户或员工代垫的方式,支付了合计超过50万元的“无票费用”。
此外,天博智能的供应商名单也值得关注,特别是排名在“前五大”之外的艾迪汽车、伟伟塑胶。
招股书显示,这两家公司主要从事橡胶阀门、注塑制品、密封制品的生产加工。报告期内,这两家公司从天博智能获得的采购订单总额超过3200万元。
而据工商信息,这两家公司均由公司实际控制人吕新民近亲属控制。公司还披露,与艾迪汽车及伟伟塑胶的“合作历史”分别始于2018年和2009年,这种关联采购关系已延续十余年之久。
04
实上市前突击分红5.94亿,实控人父子拿最多
冲击沪市主板前,天博智能向老股东派发了一份“厚礼”。
招股书显示,在2023年至2025年的报告期内,天博智能累计现金分红金额高达约5.94亿元。这一数字,占公司同期三年净利润总和(约7.86亿元)的75.6%。
尤为引人注目的是,2023年12月,公司实施了一次高达4.20亿元的“专项分红”。彼时,天博智能持有纳芯微248.30万股股票。由于纳芯微已在科创板上市,其股价的剧烈波动会直接影响公司的非经常性损益,进而造成净利润的大幅起伏。为“避免给公司及中小投资者造成不利影响”,公司决定将这笔股权投资剥离至股东层面。
具体操作路径为:天博智能先进行巨额分红,将现金分给当时的全体股东;股东再用这笔分红资金,设立两只私募基金启航7号、8号基金;最终由这两只基金出资,受让了公司持有的纳芯微股票。
通过上述操作,公司将持有的流动性资产变现后,将巨额现金以分红形式输送给了股东,从而将纳芯微未来的市场风险和收益,完全转移至股东个人层面。2023年12月,纳芯微的股价正处于相对低位约140元至160元区间;而截至目前,公司股价已在240元上下。
此外,据招股书,天博智能此次IPO募资计划中,其未来三年(2026-2028年)的总体资金缺口高达25亿元,其中便包含了预计高达5.18亿元的“未来三年现金分红”。
监管层对IPO前的“清仓式分红”历来持审慎态度。通常而言,如果报告期内分红金额占同期净利润比例过高,便会引发监管对于募资必要性的追问。
一个不容忽视的事实是,吕新民、吕亚玮父子手握公司高达95.57%表决权,在近6亿元分红“盛宴”中,无疑是最大的受益方。而即将入场的公众投资者,则需为公司的宏大扩产计划提供资金。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经