9月10日,汉盛(上海)海洋装备技术股份有限公司(以下简称“汉盛海装”)将迎来北交所的上会审核。身处造船行业上行大周期,公司主营船舶水处理环保设备,报告期营收、利润实现连续增长。
不过,银莕财经梳理发现,业绩高增之外,汉盛海装还存在多重隐忧:公司销售端投入力度高于研发,研发人员平均薪酬连续走低;前员工离职后成公司居间商,为公司贡献超三成内销收入,而其旗下一主体仅1人缴纳社保。
值得注意的是,顾国彪、李军华为汉盛海装控股股东、实际控制人,二人合计持股60.90%。但在递交招股书后的2025年12月,二人突然与总工程师、董事陈亚军签署补充协议,新增陈亚军为一致行动人,合计控制公司69.24%的股份。
01
行业周期上行,业绩高增
汉盛海装的主营业务是海洋船舶和海洋工程水资源与环保设备的研发、生产、销售以及船用设备备件的销售,产品可分为供水处理和排放处理两大系列,包括板式造水机、反渗透造水机、淡水系统、船用焚烧炉、EGR洗涤水处理系统、生活污水处理装置等。
2023-2025年,公司设备产品类收入中,源于海洋船舶(造船项目)的收入占比分别为69.43%、67.73%和61.96%,其余部分的收入源自于海洋工程行业收入。
随着国际船舶板块业绩逐步上升,造船行业目前处于新一轮大周期上行阶段。受益于行业景气周期上行、中国大力扶持海洋装备产业政策等因素影响,公司报告期内业绩呈现快速增长态势。
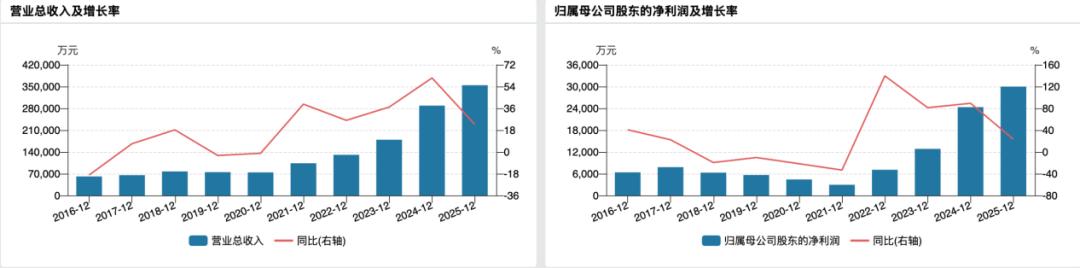
2023-2025年,公司分别实现营收1.95亿元、2.98亿元和3.84亿元,增长率分别为47.88%、52.70%和28.95%;归母净利润4430.30万元、8212.53万元和9868.44万元,增长率分别为40.95%、85.37%和20.16%。
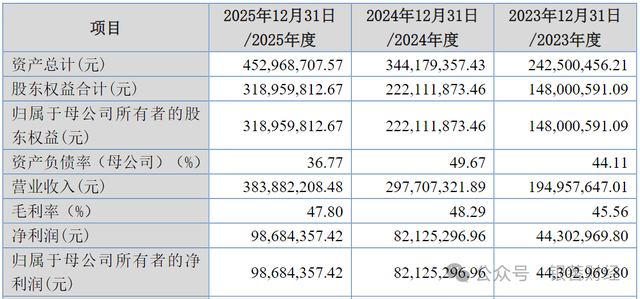
(主要财务数据,图源:公司招股书,下同)
但是,公司也在招股书中直言:“造船业周期性是客观存在的,若造船行业下行周期来临,且公司缺乏丰富产品品种、扩展客源基础、扩大在海洋工程应用领域的市场份额等有效应对措施,公司将可能在造船行业下行周期中面临业绩下滑的风险。”
按产品类型划分,供水处理设备的收入占比分别为32.89%、38.45%和42.97%,排放处理设备占比分别为47.05%、43.36%和40.77%,其他设备占比分别为2.09%、3.24%和1.10%,备件占比分别为17.96%、14.96%和15.16%。
按销售区域划分,公司外销收入占主营业务收入的比重分别为59.90%、66.02%和62.67%,主要出口市场包括欧洲、亚洲等。
不过,由于公司产品大部分为非标定制,报告期内,公司主要产品平均销售价格存在一定波动,如反渗透造水机平均销售单价2023年下降31.15%、2024年提升65.52%,2025年又下降13.50%。
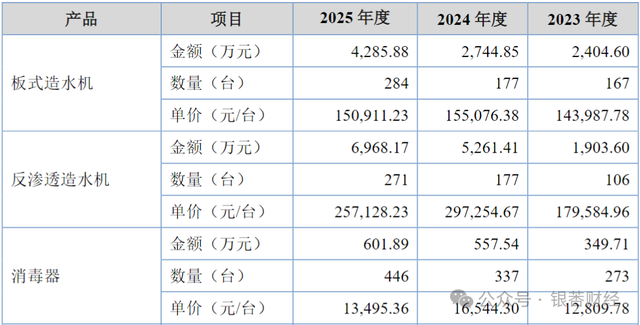
(部分产品售价变动情况)
随着产品售价的变动,公司的主营业务毛利率也随之波动。2023-2025年,公司主营业务毛利率分别为45.26%、47.96%和47.50%。除价格影响外,毛利率的变动还因为高附加值、高毛利率的海洋工程项目收入占比逐年上升,以及毛利率较高的外销收入占比逐年上升等。
于是,公司综合毛利率也分别为45.56%、48.29%和47.80%,呈波动态势,但远高于可比公司均值的32.58%、33.75%和24.94%。
02
前员工成居间商,贡献超3成内销收入
招股书披露,公司客户主要为国内外船舶、海上平台制造企业,并有部分从事海洋船舶专用设备和备件贸易的贸易商客户。
在获客途径上,公司除与客户直接洽谈的方式获取销售订单等方式外,也通过居间商推荐当地存在船用设备需求的客户,公司按客户要求提供产品和服务后直接开票给客户。居间业务模式下,居间商不直接采购和销售公司产品,公司依据合同金额按照一定费率向居间商支付佣金费用。
2023年-2025年,公司通过居间商获取的收入分别为3572.90万元、3375.13万元和5842.10万元,占公司主营业务收入的比例分别为18.46%、11.42%和15.31%。
其中,曾在公司任职10年之久的前员工姜洪,离职后却成了公司的居间商之一。招股书披露,姜洪离职后,通过山东长歌、香港长歌两家主体为汉盛海装提供居间服务。
2025年,山东长歌、香港长歌合计为汉盛海装居间8家山东区域核心造船及海工企业客户,对应实现收入4676.62万元,占汉盛海装当年居间收入的比重高达80.05%,占内销收入的比重也达32.83%。
据公司问询回复函显示,前员工居间商的主要职责贯穿售前、售中和售后。其中,售前包括船厂项目了解、居间业务的撮合介绍、设备技术参数的确认、报价的沟通、技术协议的签订;售中包括生产进度的跟踪确认、产品技术参数及图纸的对接;售后包括到货后的开箱点货、交货后的安装配合、协同调试等。
不过,银莕财经查询工商信息发现,山东长歌社保缴纳人数仅1人。如此繁复的居间服务,仅靠有一名参保人员的经营主体就能完成。
更吊诡的是,姜洪在离职前三年内业绩情况均低于公司销售人员人均绩效水平,薪资情况也均低于销售人员人均薪酬水平。然而,其在离职后通过居间模式却能为公司导入如此多的项目订单。
对此,公司称“该业绩表现差异主要系行业周期拐点、下游市场景气度变化、客户业务需求增加等多重因素叠加所致。”以及“前员工离职前后岗位身份发生本质变化,在职期间,前员工为发行人受雇销售工程师,薪酬执行公司统一薪酬绩效体系,离职后,前员工作为山东长歌、香港长歌100%持股的实际控制人,作为自主经营的市场主体,项目成功落地直接决定企业经营收入与个人收益,利益绑定程度显著增强,投入资源持续跟踪长周期项目的动力更强。”
值得一提的是,前员工居间商引入的客户以山东区域船厂为主,其中大部分在其离职前已与发行人建立了长期稳定的业务合作关系。
对此,公司表示,前员工离职前即负责山东区域的客户开发与维护,其从公司离职后,公司内部重新调整销售人员区域分工,安排其他销售人员承接山东区域客户的开发维护工作,但新派人员对区域内各家船厂的项目规划、内部对接人员、采购需求掌握程度不足,商务、技术沟通协调效率明显低于前员工。
同时,船厂客户虽已知悉前员工已从公司离职,但有项目需求、技术细节、商务诉求还会优先联系前员工进行对接。若公司主观上不再与前员工开展居间合作,前员工会将掌握的区域船厂项目资源对接给发行人同行业其他设备厂商,公司将直接面临山东区域存量客户流失风险。
03
重销售,轻研发
海洋装备是技术密集型行业,但汉盛海装在研发投入上却明显不及销售。
2023-2025年,公司研发费用分别为1315.98万元、1666.63万元和2195.30万元,占营收比重分别为6.75%、5.60%和5.72%,逐年下滑。
同期,公司研发人员数量有所增长,分别为28人、37人和47人,占公司各期末员工总数的15.14%、17.21%和18.15%。
然而,截至2025年末,公司259名员工中,仅有7人拥有硕士及以上学位。公司表示:“若公司无法及时引进、发掘合适的高端人才,或缺乏保持现有人才队伍稳定性的有效措施,将对公司的正常经营和长远发展产生不利影响。”
银莕财经在招聘软件上看到,公司正在招聘船舶服务工程师一职,要求却仍仅限大专以上学历。
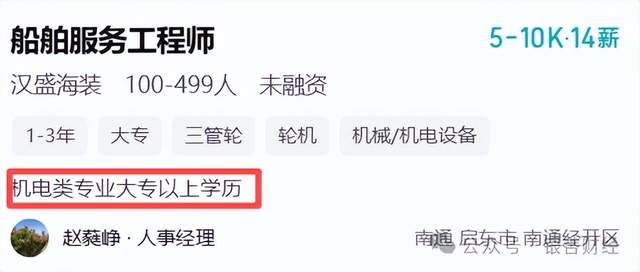
(公司招聘信息,图源:招聘软件)
汉盛海装也坦言,公司所处行业的高端人才仍主要聚集于国有大型企业和科研院所中,公司虽然制定了引进与培养人才的计划和措施,但由于公司系民营企业且尚未上市,对高端人才的吸引力有限。
实际上,汉盛海装给研发人员的待遇正在降低。2023-2025年,公司研发人员平均薪酬分别为33.82万元、32.99万元和32.54万元,呈下滑态势。
反观销售方面,报告期内的销售费用分别为1449.68万元、1801.65万元和2538.41万元,销售费用率分别为7.44%、6.05%和6.61%,不仅高于研发费用率,还远高于同行销售费用率均值的3.95%、3.93%和2.70%。
报告期内,公司销售人员分别为17人、17人和19人,虽数量不及研发人员,但人均薪酬却遥遥领先,分别为39.54万元、58.95万元和76.42万元,增长速度极快,尤其2025年销售人员人均薪酬已是研发人员的2.3倍。
公司表示,2025年,公司销售人员职工薪酬的增长主要系公司的销售收入大幅增长,公司给予销售人员的提成奖金相应增长,导致2025年销售人员人均薪酬增加至76.42万元。
04
上会前紧急砍掉一募投项目
此番冲刺北交所,汉盛海装原拟募资3.69亿元用于扩产、研发与营销。其中,2.50亿元用于长兴生产基地建设项目,6612.58万元用于研发中心与分部建设项目,以及5276.25万元用于全球营销与服务网络建设项目。
全球营销与服务网络建设项目拟在11个国家或地区建设海外分支机构,包括扩建与建设6个一类市场的核心营销与服务中心,以及新设5个二类市场营销与服务办事处。
对此,北交所要求公司“说明发行人在境外设立营销网络是否可落地。”2026年6月10日,公司回复称:“构建全球营销网络与服务中心是公司提升响应速度、保证产品全生命周期服务质量的关键,有助于公司布局现有产品的后装市场,在履行国际及当地通用监管政策、法律法规规定程序的前提下,本项目预计能够顺利落地。”
然而,两个月后,上会前夕,公司又取消全球营销与服务网络建设项目,并将整体募集资金投入金额调减至3.16亿元。
剩余两个项目中,长兴生产基地建设项目投产后,将新增现有产品造水机、淡水系统、生活污水处理装置等产能1500台/套,新产品惰性气体发生系统(器)、餐厨垃圾处理装置、高压柱塞泵与深井泵、洗涤塔/脱硫装置、阀门遥控与液位遥测系统产能1910台/套。合计新增产能3410台/套。
招股书显示,2023-2025年,公司合计产能仅分别为1577台/年、2035台/年和2275台/年,此番项目建成后,公司将新增近1.5倍的产能。
然而,就公司的产能利用率来看,各产品产能利用率均在行业景气上行的2025年才刚达到满产状态。
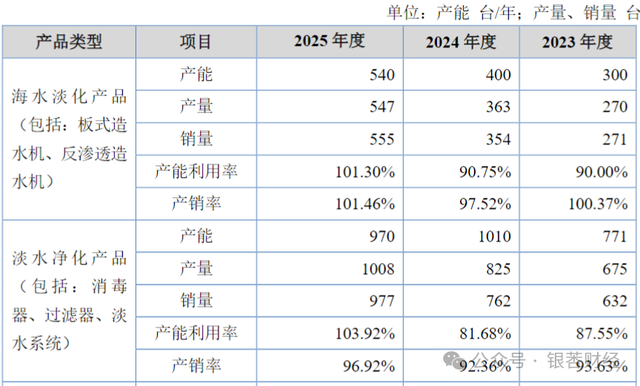
(部分产品产能利用率情况)
并且,截至2025年12月31日,汉盛海装机器设备账面原值623.49万元,累计折旧356.56万元,机器设备资产净值仅为266.93万元,机器设备成新率42.81%。而本次募投项目中,设备购置费用7622.50万元,设备安装费用214.88万元,设备及安装合计投入7837.38万元。该投资规模为汉盛海装现有机器设备原值的12.57倍,机器设备净值的29.36倍。
募投项目实施并投产后预计每年最大新增折旧及摊销额1486.23万元,占最近一年(2025年)利润总额的比例为13.14%。
此外,若行业周期下行,新增产能的消化、募投项目产生的折旧、摊销额及相关费用都将成为利润的负累。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经