8月13日,香港联交所上市委员会对军信股份(301109.SZ)举行了上市聆讯,这场历时一年、三度递表的H股拉锯终于走到冲刺关口。
多番递表背后,公司管理层寄望以港股补充资本、拓展融资通道、提振估值,显然存在难度——长沙一隅的垄断地位,撑起了军信股份稳健的现金流与高分红,同时也限定了其想象力的上限;并购推高利润背后,应收账款高企与商誉压力的同步累积正在显现。而中亚出海,至今仍在投入期,需要更可信的现金回报。
至于算力概念,几乎所有垃圾焚烧公司都被券商归入“算电协同”概念,逻辑是垃圾焚烧发电+绿色算力中心,但公司亦多次明确表示,绿色算力项目“目前仍处于前期规划阶段”,尚未形成任何实际收入。对比真正的算力转型公司如盈峰环境(000967.SZ),其2025年新增“智云计算”收入2.48亿元,军信股份的算力业务还未迈出第一步。
所以估值逻辑上,算力概念难以充当催化剂,公用事业主业在成长溢价上亦无从谈起,而“出海”成长股的身份也远未形成内生逻辑,诸多结构性困难是它能否跨过港股估值门槛的关键。
01
护城河即天花板
作为区域固废处理龙头,军信股份业务涵盖垃圾清洁焚烧发电、市政污泥处置、垃圾渗滤液(污水)处理、垃圾填埋、飞灰处理、生活垃圾中转压缩转运、餐厨垃圾收集与资源化利用。2024年11月收购仁和环境后,补齐了产业链前端清运和餐厨垃圾处理环节,形成固废全产业链。
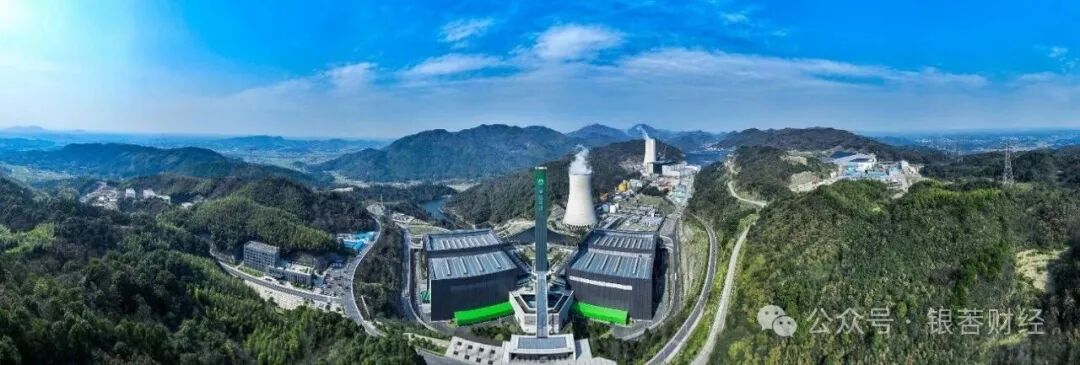
公司在长沙垃圾焚烧市场处于近乎垄断地位,覆盖长沙六区一县全部生活垃圾、城区餐厨垃圾及大部分市政污泥的处理,延伸至浏阳、宁乡、平江等多地。生活垃圾中转能力10000吨/日,焚烧处理能力9600吨/日,餐厨垃圾处理能力1200吨/日,是长沙市末端处置的唯一运营方。
这一独占地位带来较为稳定的业绩:2025年营收27.48亿元,同比增长13.05%;归母净利润逾7亿元,增长33.62%;经营性现金流净额大增7成,资产负债率则降至不足35%的低位。同年,现金分红加回购合计占归母净利润的78%,是A股突出的高分红公用事业股。
同时,也带来了增长的天花板,公司主要客户为地方政府机关(长沙市城管局)和电网公司(国网湖南)。2025年,公司前五大客户销售额占总营收的92%,长沙市城市管理局一家即贡献过半。
业务高度集中,特许经营具有极强属地性,也意味着在长沙磨合而成的政企协作、规模效应和管理经验,很难平移到其他城市。要突破这一天花板,只能依靠省外与海外项目、大额并购整合,或向绿电、供热、算力等新业态延伸。
外部想象空间也下行明显:近年来,全国垃圾焚烧行业整体步入产能结构性过剩阶段,平均利用率约在六至七成,部分地区甚至低于五成。东部发达地区焚烧产能明显过剩,中西部仍有缺口,整体赛道已从供给不足转为存量博弈。湖南虽属高负荷区域,全省41座焚烧厂平均运行负荷率达96%,短期内并非显性过剩。但这又意味着,新增项目空间极为有限,再上产能对存量设施利用率的挤压。对军信股份而言,在湖南省内继续落地大型新项目的余地已经很小。
而在行业过剩周期中连续扩表的企业,盈利确定性与资本开支回报率都会面临折扣,这是市场对其估值态度谨慎的关键原因之一。
02
并购“催大”,高增长下的隐性脆弱
军信股份近年迎来“戴维斯双击”,基础即是上述特许经营权的延续,业绩稳定亮眼,但隐性脆弱也在逐层显露。
其一,是对少数地方政府客户的深度绑定。公司前五大客户常年贡献逾九成营收,长沙市城管局单个客户占比过半,其余主要为国家电网等大型企业。
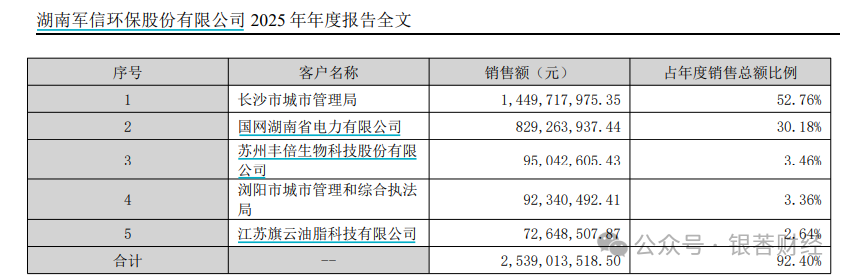
(图源:军信股份2025年报)
这种To G模式在公用事业领域普遍存在,优势是合同周期长、现金流可预测,定价机制更多取决于行政与财政决策,短期波动相对有限。然而隐忧是,当地方财政承压或债务负担加重,政府的环保支出节奏可能拉长,企业应收账款随之增加,资金占用压力上升。
宏观层面,政府环保支出节奏已经放缓,全国一般公共预算节能环保支出(累计值)2021年为5536亿元,2025年为5816亿元,4年仅增长约5%,远低于同期GDP增速,地方政府债务规模持续膨胀,财政偿付压力加大,客观上制约了对环保项目的及时回款。
军信股份应收账款从2021年的2.95亿元增至2025年的17.59亿元,5年增长近6倍(主因是收购仁和环境并表,一次性并入其存量应收账款);周转天数从41天拉长到233天,回款周期拉长了近5倍,资金占用压力亦显著上升。
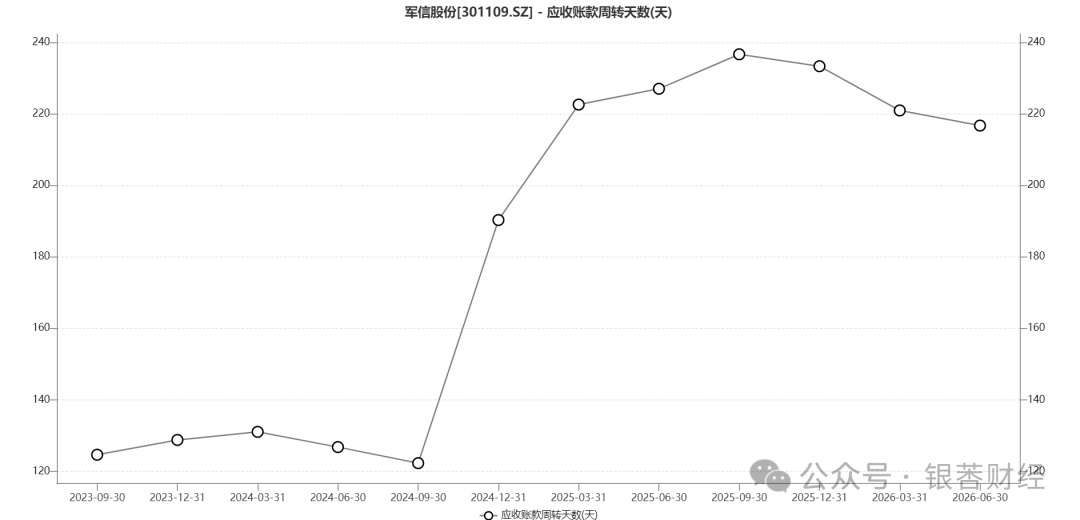
(军信股份应收账款周转天数趋势)
此外,随着垃圾焚烧产能过剩从行业讨论进入政策视野,监管层有动力压缩过剩产能、优化处置价格,地方政府在预算调整或换届时也可能寻求重新谈判特许经营条件。
其二,是依靠大额并购撑起高增长。公司通过发行股份及支付现金的方式,收购仁和环境63%股份实现并表,继而获得了餐厨垃圾处理和生活垃圾中转业务。与之相对应的是,公司在2024年底及2025年初的两轮定增募资活动,“发行股份”对应发行价14.56元/股,募资15.4亿元,“支付现金”对应发行价16元/股,募资7.4亿。
这对公司做大有明显作用:军信股份2023年资产规模增加40%,净资产增加33%,营收增加55%,归母净利润增加29%。
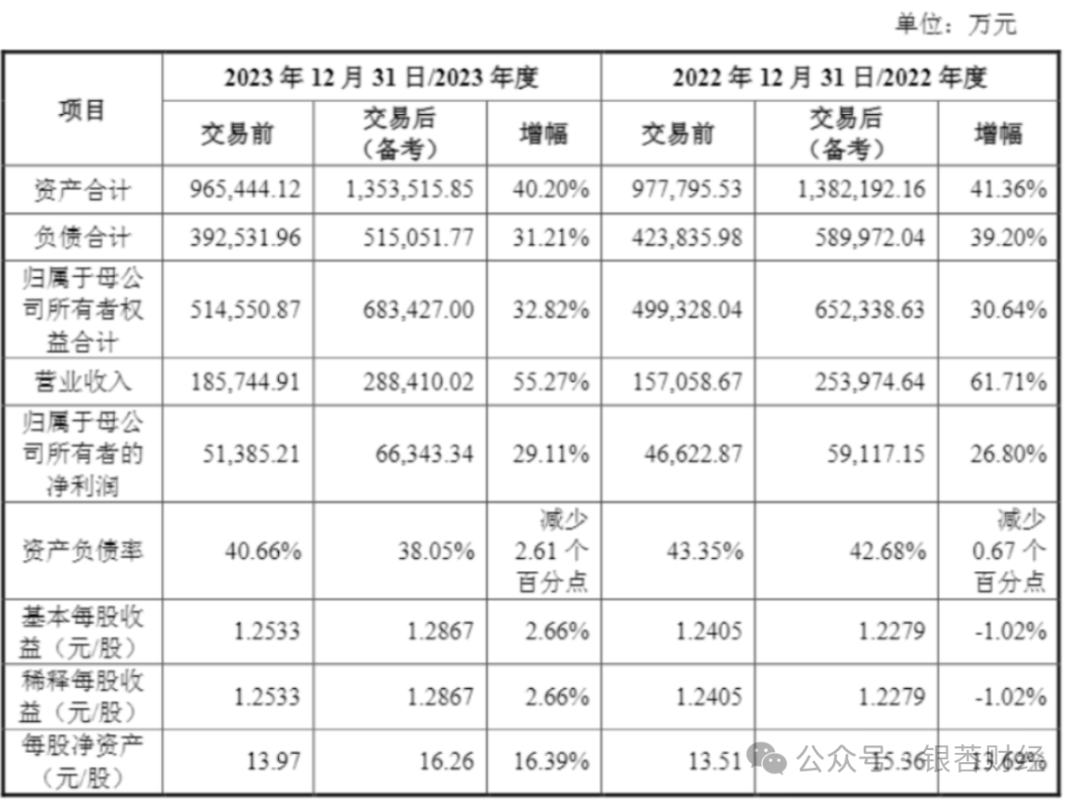
(图源公司公告)
交易对方给出了极激进的业绩承诺:2023至2027年,累计净利润不低于近22亿元,年均超4亿元。公开信息显示,仁和环境在2023至2025年均完成甚至超额完成目标,直接推高了军信整体利润。并购迅速放大了营收与净利规模,并以对赌协议锁定未来数年的利润,在报表层面营造出增长态势。
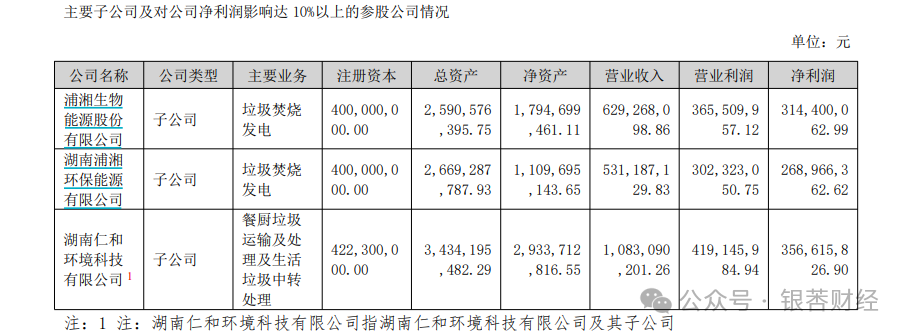
(图源:军信股份2025年报)
这种模式的惯性一直备受市场警惕——2027年对赌期结束后的盈利水平才是估值真正的试金石,届时,商誉减值的压力才会完全显露。当前,22亿元收购形成的商誉已对净资产构成一定占比,后续若继续大额并购叠加财务杠杆上升,风险清晰可见。
军信股份要说服港股市场,必须回答两个根本问题:利润变大的真正逻辑,以及这种增长能否在没有并购的年份里持续。
尤其是客户高度集中与并购驱动增长,共同指向公司利润稳定性与成长性都建立在外部条件之上,如果在港股市场讲成长故事,这是一道不可忽视的门槛。
03
出海与定价,两个不确定性
国内增长空间受限,军信股份将目光投向了中亚。公司近年响应“一带一路”,在吉尔吉斯斯坦签署首都比什凯克垃圾焚烧发电项目特许经营协议,一期已于2025年底投运。2026年6月,二期项目奠基,设计处理规模2000吨/日,预计年上网电量约3亿度,碳减排约31万吨。此外,还有奥什、伊塞克湖项目,预计2027–2029年分批建成投产。
截至目前,公司在吉国签约的日处理规模约7000吨,覆盖首都及南部经济中心、旅游区等,在当地焚烧市场占有率接近100%。此外,公司还与奥什市、伊塞克湖州签订多个处置协议,与哈萨克斯坦生态部签署合作备忘录,计划在阿拉木图开发项目。从规模与垄断程度看,军信股份几乎在吉尔吉斯斯坦复制了一个区域独营的海外版本。
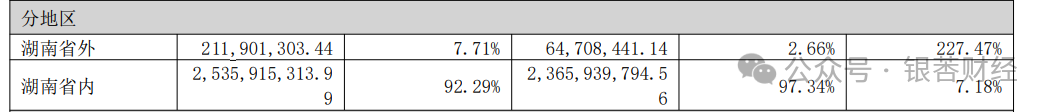
(军信股份2025年湖南省外市场收入占比仅7.71%)
而年报坦承,海外项目目前仍处投入期,对整体收入和利润的贡献有限,本地化运营难度、汇率波动、合同执行与回款风险均是主要挑战。国内垄断模式的核心,在于与地方政府高度绑定的制度环境与长期合作惯性,这一套在中亚面临截然不同的土壤,海外业务的收款难度,很可能不比国内低。
主权信用、国际法约束下的合同执行难度、当地政府财政承受力与政局波动、货币贬值与资本管制,均是挑战因素。
另一方面,对于固废环保出海,业内有“以为出去是蓝海,结果发现中国人又在互相卷”的调侃——2025年被称为“环保出海元年”,总额、品类、频率均达史上之最,据中国机械工业联合会数据,2025年中国环保装备出口额达136亿美元,同比增长26%以上,创历史最好水平。东南亚、中亚等“一带一路”沿线市场贡献主要增量,中国企业在海外的垃圾焚烧项目超过100座,规模超过5万吨/日。
光大环境(00257.HK)、盈峰环境、宇通重工(600817.SH)、城发环境(000885.SZ)等龙头均在加速出海,其中,三峰环境(601827.SH)2025年境外收入约占营收近15%(约8亿元),作为垃圾焚烧装备出海“拿单王”,三峰环境装备已输出至全球11个国家,泰国、印度、越南等东南亚市场优势明显,走的是轻资产“装备+技术+运维”出海路线;中国天楹(000035.SZ)2025年海外收入18.55亿元,占比达35.11%,是海外业务占比最高的环保企业,名副其实的“出海大户”。
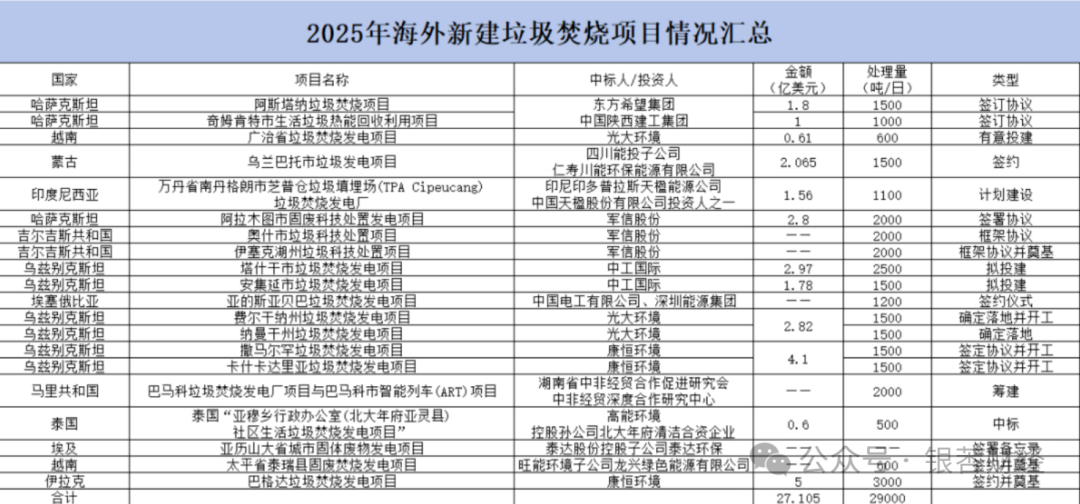
(图源:环保圈)
“卷”出新高度的海外项目,能否让军信股份在财务上真正跑通,尚需验证。
另一个宏观难题是定价分歧。军信股份如果作为区域公用事业股登陆港股,估值锚点是现金流稳定性、分红比例与资产负债安全性,公司2025年分红加回购比例高达78%,资产负债率不足35%,具备较大吸引力。
但公用事业股属于防御性、低增长行业,整个港股公用事业板块75只股票中位数PE约6.5倍,除去香港本地以及异常小盘股,多数集中在6-8倍的低位区间,如华润电力(00836.HK)、长江基建(01038.HK)等,很难给到成长溢价。
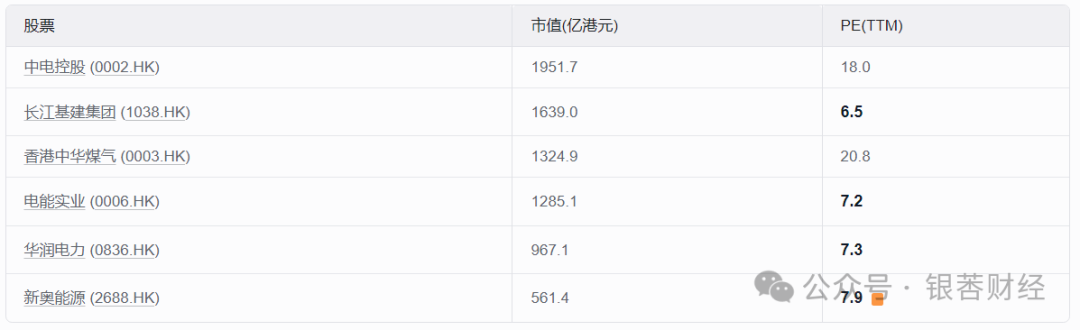
(图源wind)
若作为成长型环保企业,军信股份区域外乃至海外业务的持续放量、并购之外的内生增长,以及从处理量向技术输出、运营服务转型的路径,均会被市场重新研判。如果增长主要来自区域垄断、大额并购的并表效应,与海外项目的前期规模扩张,成长路径显然不够清晰。
这种定位模糊下,港股给出的估值高度,或很难真正解开公司价值与市场预期之间的死结。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经