惠康科技IPO遭暂缓审议,业绩可持续性与供应商关联关系遭追问

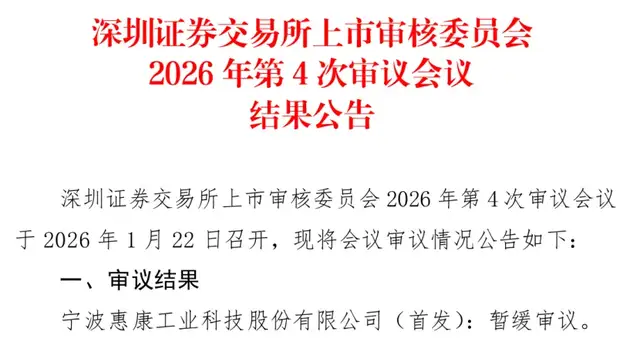
1月22日,深交所上市审核委员会2026年第4次审议会议召开,上会企业宁波惠康工业科技股份有限公司(以下简称“惠康科技”)却收获“暂缓审议”结果。这也是深交所开年首个遭暂缓审议的IPO项目。
惠康科技IPO遭暂缓审议,业绩可持续性与供应商关联关系遭追问

(审议结果公告,图源:深交所公告)

值得关注的是,上市委现场聚焦的两大核心问题,恰是银莕财经在此前发文“制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚中梳理的关键争议,包括外销承压下的业绩可持续性及供应商关联关系疑云,此次IPO闯关也因前期暴露这些问题而陷入停滞。

作为主营制冰机等制冷设备的企业,惠康科技此前凭借ODM代工模式实现业绩增长,但2025年其业绩却出现了明显滑坡。2025年上半年,公司营收13.89亿元,归母净利润2.05亿元;预计全年营收同比下滑13.40%,归母净利润下滑8.40%,业绩“倒车”主因外销受冲击。

2022-2024年,惠康科技外销收入长期占比7成左右。2025年上半年,因关税政策及客户交易模式调整,外销收入急速下滑,虽内销占比升至54.54%,但外销实质承压未改,致使2025年业绩滑坡。

这一问题成为上市委首要问询方向,其要求惠康科技结合制冰机行业竞争格局、期后汇率波动、在手订单、销售价格及定价能力,以及泰国制冷设备智能制造生产基地项目情况等,说明2025年业绩波动的不利因素是否消除,期后业绩能否持续,同时要求保荐人发表明确意见。

事实上,在上会前,惠康科技就收到深交所的两轮问询函,其中也对公司未来收入增长的可持续进行了问询。惠康科技回复称:“公司通过全球产能布局、新产品开发技术、市场及在手订单等多维度的布局,已构建起体系化的增长动力,未来收入增长的可持续较强。”但此次的审议会议中,上市委再次问及这一问题,显然对此前惠康科技的回复并不太满意。

供应商关联关系及信息披露真实性,则是上市委问询的另一核心。此前,银莕财经在文章中就提到,惠康科技家族化特征明显,不仅家族持股,多关键岗位更为实控人家族把持,甚至,“家族企业”惠康科技在自身发展的同时不忘带富亲戚。

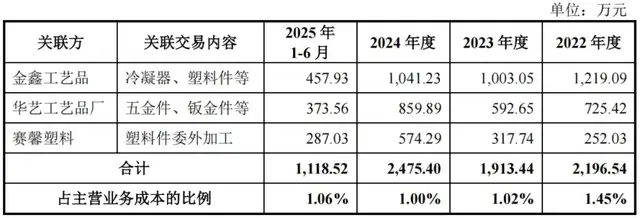
2022-2024年、2025H1,公司的重大关联采购金额分别为2196.54万元、1913.44万元、2475.40万元和1118.52万元。关联方包括惠康科技实控人陈越鹏父亲陈启惠姐妹的子女实际控制的华艺工艺品厂、陈启惠兄弟的子女之配偶实际控制的赛馨塑料,以及陈启惠妹妹的配偶王建惠控制并任职的金鑫工艺品。
惠康科技IPO遭暂缓审议,业绩可持续性与供应商关联关系遭追问

(重大关联交易)

不止如此,此前公司与主要供应商瑞益电子及杰成电子的关系亦曾引发交易所问询。

根据招股书,过去数年,公司最大供应商均为慈溪瑞益电子有限公司(下称“瑞益电子”),2025年采购金额1.73亿元,占总采购额比重为17.05%。而瑞益电子成立于2020年7月6日,就在公司成立的当月就成为了惠康科技的供应商。另一家名为慈溪市杰成电子有限公司(下称“杰成电子”)的企业,成立于2020年11月25日,成立当月也立刻与惠康科技开始合作。

在此前的问询函中,深交所就要求惠康科技说明“瑞益电子和杰成电子成立时间较短即与发行人合作的合理性,上述供应商的业务承接方及其经营的合法合规性。”

回复函显示,惠康科技最大供应商瑞益电子2020年7月成立后便与之合作,另一主要供应商杰成电子2020年11月成立后也迅速开启合作。公司解释称,两家供应商均在成立前便开始通过其他公司向惠康科技供货,后出于家族企业战略调整及发展规划考虑,两家供应商均由其实控人成立为目前的公司继续向惠康科技供货。

不过,关于公司供应商关联交易相关的回复仍未完全打消上市委的疑虑,此次上会,又要求发行人代表结合主要供应商股权历史沿革、合作历史、采购定价方式、结算方式、付款周期、价格公允性等,说明主要供应商与发行人及其关联方是否存在关联关系,相关信息披露是否真实、准确、完整。

至于暂缓审议后,惠康科技命运几何,银莕财经将持续关注。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (0)
国资入主难改经营困局,庄园牧场起诉前老板讨要搬迁损失
上一篇 2026-01-22 17:05
靴子落地! 以岭药业2025年预盈超12亿元,首个化药专利新药
下一篇 2026-01-23 18:14

相关推荐

  • 鑫华科技IPO:第一大股东提前套现离场,“朋友圈”生意盘根错节

    近日,江苏鑫华半导体科技股份有限公司(下称“鑫华科技”)的科创板上市申请获上交所受理,成为农历新年后的“首单”。 这家头顶“打破国外垄断”、“12英寸硅片领域电子级多晶硅大规模供应唯一国产供应商”、“国内市场占有率超50%”等耀眼光环的半导体材料企业,一亮相便吸引了无数目光。 但银莕财经注意到,从IPO前夕原大股东“协鑫系”的突然清仓离场,到客户、股东、供应商之间盘根错节的“朋友圈”生意,再到业绩如过山车般剧烈波动,鑫华科技的上市之路看起来迷雾重重。 01 IPO前夜,“协鑫系”清仓离场公司治理的清晰与稳定,不仅关乎公司的长远发展,也是资本市场评估公司价值、进行投资决策的重要依据。 然而,据鑫华科技招股书披露,公司目前“无控股股东、无实际控制人”。而这并非其与生俱来的状态,而是一场发生在IPO申报前夜的“突击”交易所致。 时间回溯至2025年8月,就在本次IPO申报材料准备的关键期,公司的原第一大股东、具有深厚“协鑫系”背景的中能硅业,将其持有的鑫华科技全部24.55%股权,以14.72亿元的对价,转让给了合肥国材叁号企业管理合伙企业(有限合伙)。交易于当年9月迅速完成交割。此举直接导致协鑫集团创始人朱共山完全退出股东行列,而公司也由此变更为无实际控制人状态。 接盘方合肥国材叁号背景显赫,其核心出资方包括中建材(安徽)新材料产业投资基金等,属于央企中国建材体系。交易完成后,合肥国材叁号及其一致行动人中建材新材料基金合计持股25.55%,成为第一大股东;而“国家队”代表——国家集成电路产业投资基金则以20.62%的持股比例位居第二。两者持股比例极为接近,且均未超过30%,并声明不存在一致行动关系。 (鑫华科技股权结构,图源:公司招股书,下同) 这种股权分散且无实控人的格局,看似引入国资与国家队加持,实则暗藏治理隐患。 首先,这是否为规避潜在的同业竞争?鑫华科技脱胎于“硅王”协…

    2026-03-03
    13.1K00
  • 郑州银行资产逼近8000亿背后:业绩微增、分红掉队、行长岗位悬空

    不良贷款率仍高于城商行均值。

    2026-09-16
    103.1K00
  • 茅台增长神话破灭,“削藩”能救否?

    提价、控价又“削藩”。

    2026-04-17
    37600
  • 量贩围剿、转型无效,“零食第一股”预亏1.7亿

    近日,“国内休闲零食第一股”来伊份(603777.SH)发布2025年业绩预亏公告,预计全年归母净利润-1.7亿元,扣非净利润-1.9亿元。相较于2024年亏损7526.76万元,亏损加剧。 (来伊份业绩预亏公告,图源:公司公告) 从2016年登陆A股的风光无限,到如今连续两年陷入亏损泥潭,来伊份的经营困局与行业挑战逐渐浮出水面。 01. 连亏两年,经营承压 回溯来伊份的业绩轨迹,其下滑趋势并非偶然。 2023年起,来伊份营收与净利润便已开启双降模式。2023年营收39.77亿元,同比下滑9.25%,归母净利润5704.54万元,同比下滑44.09%;2024年营收进一步降至33.70亿元,同比降幅扩大至15.25%,归母净利润更是暴跌231.94%,陷入亏损,且亏损金额达7526.76万元。 到了2025年,业绩颓势再升级。前三季度,营收虽同比增长13.12%至28.54亿元;但归母净利润同比下滑194.06%至-1.25亿元,其中仅Q3单季就亏损7465.60万元。2025年全年,亏损加剧,归母净利润亏损额高达1.7亿元。 业绩亏损的背后,是主营业务盈利能力的持续弱化。公告显示,2025年预计非经常性损益对净利润的影响金额为2000万元,主要来源为政府补助、银行理财产品投资收益及金融资产公允价值变动损益。若剔除这部分“输血”,亏损额只会更大。 事实上,自2016年上市以来,来伊份业绩稳定性便欠佳,净利润尤为跌宕起伏,持续盈利始终难以维系。甚至,公司扣非归母净利润有6年处于亏损状态,2018-2021年曾连亏四年,2024-2025年再度连亏,十年间近六成时间无法依靠主营业务盈利。 (来伊份扣非净利润情况) 对于2025年亏损原因,来伊份将其归咎于“门店店型及结构调整”。公司称,调整导致门店总数与毛利率同比下降,进而影响利润。 从门店数据看,2023年公司门店总数达368…

    2026-01-19
    9.5K00
  • “光瓶酒之王”顺鑫农业遭遇中年危机,轻装之下业绩仍持续承压

    董事长半年即离任,外资悄然离场。

    2026-09-15
    101.1K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

+ 2 = 9
Powered by MathCaptcha

微信