2026年7月以来创新药板块迎来政策、出海、资金三重共振行情,创新药指数单月涨幅突破20%。在医保定价松绑、“十五五”战略定调生物医药支柱产业、上半年国产药企BD授权总额破千亿美元的背景下,市场资金集体押注具备商业化产品、管线梯队完善的生物科技企业。
在此行业景气窗口下,北京天广实生物技术股份有限公司(以下简称“天广实”)将于8月11日迎来北交所的上会审核。这家成立于2003年、专注大分子抗体药物研发的创新药企,在经历科创板折戟、港交所搁浅后,第三次向资本市场发起冲击。
银莕财经注意到,天广实核心产品倍捷欣(MIL62)已于2026年2月获批上市,用于治疗视神经脊髓炎谱系疾病(NMOSD),为中国首个获批该适应症的国产药物。然而,产品上市不等于实现盈利,公司长期处于亏损状态,2015年至2026年一季度累计亏损超20亿元。
此外,公司募资从2020年科创板15.9亿的宏大规划,到2024年北交所3.49亿的缩水方案,四年之间,曾经的产业化基地项目已被放弃处置,取而代之的是高风险的临床投入。并且在持续的亏损下,公司的研发投入产出效率行业垫底,依靠MIL62构建护城河的成长空间存在巨大不确定性。
01
三次申报后募资缩水八成,产能建设“纸上谈兵”
回顾天广实的IPO之路,是一部“屡败屡战”的连续剧,也是募投规划不断“缩水”真实写照。
2020年9月,天广实首次向科创板发起冲击,拟募资15.90亿元,其中13.30亿元用于药物研发项目,2.60亿元用于抗体药物研发中心及产业化生产基地建设。彼时,公司尚无产品上市,纯靠研发管线“讲故事”。产业化项目由全资子公司北京华放天实生物制药有限责任公司(以下简称“华放天实”)实施,总投资额3.97亿元。然而,2021年3月,公司主动申请撤回科创板上市申请。
科创板撤回后,天广实将目光转向港交所,2021年7月向中国证监会国际部及香港联交所递交港股上市申请文件,但同样未能成行。
最终,公司将上市目的地转回内地。2023年3月,天广实在新三板基础层挂牌;2024年11月4日,北交所受理天广实IPO申请。有意思的是,这一次的募资规模已大不如前——拟募资3.49亿元,其中2.89亿元用于创新生物药研发及临床项目投入,6000万元用于补充流动资金。从15.9亿到3.49亿,缩水近八成。
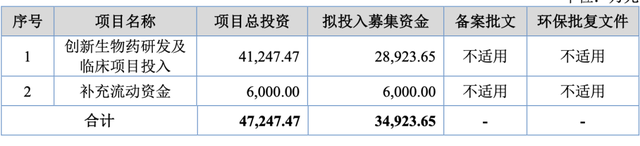
(此次IPO募投项目情况,来源:招股书)
对比两次募投项目来看,公司本次拟将2.89亿元资金覆盖MIL62多适应症临床推进、双抗/三抗早期管线临床前及I期临床投入。简单来说,天广实此次募资是单纯加注临床试验,而非商业化产能建设。
对比同行可比生物药企,多数都是同步配套研发+商业化产能建设,平衡短期临床投入与中长期生产落地。比如荣昌生物(688331.SH),上市前已建成一期、二期GMP车间,配套泰它西普、维迪西妥单抗小批量生产,IPO 资金则投向四期车间,2023年完工投产,直接承接两款核心产品放量需求。
康诺亚(02162.HK)则明确拆分募资用途:60%用于全平台药物发现、多适应症临床开发,40%投向成都自有生物药生产基地扩建,基地现有3条中试、3条商业化生产线,核心产品康悦达上市即依托自有车间自产,无需外协代工压缩利润空间。
值得注意的是,此前在科创板披露的“抗体药物研发中心及产业化基地建设项目”因未来建设安排不再使用,已经于2022年终止,导致公司在建工程处置损失424.42万元。同时,曾计划承担产业化项目的华放天实,如今已从天广实的全资子公司变为控股“孙公司”。天广实与贝达药业(300588.SZ)分别持股78.14%、21.86%的赋成生物,现已从天广实手中接管了华放天实100%股权。
而截至2025年末,公司在建工程仍高达2亿元,固定资产仅0.9亿元。在建工程是固定资产的2倍多,意味着大量资金沉淀在尚未完工或无法投入使用的项目中。
02
核心产品身披全球首款光环,但面临竞品围堵与商业化困局
天广实的核心资产,是倍捷欣(MIL62,通用名:奥妥珠单抗β注射液)。
这是一款公司自主研发的创新型第三代CD20重组人源化单克隆抗体。2026年2月14日,倍捷欣在中国获批上市,用于治疗视神经脊髓炎谱系疾病(NMOSD)。这是全球首款治疗该疾病的CD20抗体,也是中国在该领域的首款国产药物。
临床数据显示,倍捷欣可将NMOSD患者的复发风险显著降低97.5%。此外,倍捷欣用于治疗原发性膜性肾病(PMN)的适应症已于2026年6月获批,成为全球首个获批PMN适应症的国产药物。
不过,倍捷欣也面临着竞品围堵。倍捷欣的NMOSD适应症虽是“全球首款”,但竞品的脚步并不慢。瑞士罗氏制药(以下简称“罗氏”)的奥妥珠单抗(与倍捷欣同属第三代CD20抗体)同样在推进NMOSD适应症。而在PMN领域,罗氏的奥妥珠单抗也已进入优先审评程序。
据了解,国内开展治疗PMN适应症III期临床研究仅有倍捷欣和罗氏的奥妥珠单抗两家。而罗氏作为全球制药巨头,在商业化推广和医生教育方面拥有天广实无法比拟的资源优势。一旦罗氏的奥妥珠单抗获批,倍捷欣将面临直接的正面竞争。
且第二代CD20抗体利妥昔单抗在临床上已有广泛应用。北交所的问询函就曾要求公司说明“第二、三代CD20单抗的销售规模小于利妥昔单抗的原因”,以及“MIL62相较于现有药物的治疗效果是否显著提升,未来能否取代现有治疗药物”。公司的回复虽然给出了乐观的预期,但市场对一款新药的接受需要时间,尤其是在已有成熟治疗方案的情况下。
03
持续巨亏,研发投入产出率垫底
同在今年6月,天广实与云顶新耀(01952.HK)达成商业化授权许可合作协议,云顶新耀获得倍捷欣在亚太地区的临床开发及商业化权益。根据协议,云顶新耀向天广实支付人民币2300万元的首付款,以及最高不超过人民币1.86亿元的销售里程碑款。
但在资本市场,“首款”“首个”并不是一劳永逸的盈利故事,天广实的“金鸡”还未产出“金蛋”。
2025年,天广实与Climb Bio,Inc.(证券代码:CLYM)达成商业合作,授权MIL116产品的相关专利和专有技术,获得900万美元首付款,叠加CDMO 研发服务业务明显回暖,公司实现营业收入1.27亿元,同比增长879.98%。倍捷欣获批上市后,2026Q1营收仅2015.24万元,同比下降74.21%,亏损5041.09万元。
实际上,小规模的营收背后,天广实的亏损从未停止。2023年-2025年,分别亏损2.27亿元、2.52亿元和1.62亿元,累计亏损达6.41亿元。时间拉长来看,公司自2015年就开启了漫长的亏损之路,到2026年一季度末,已累计亏损超20亿元。
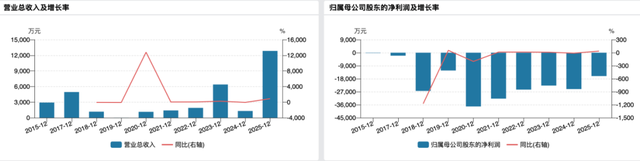
(公司业绩变动情况)
同时,公司现金流正在干涸。2021年至2025年,公司经营活动现金流连续为负,分别为-2.05亿元、-1.8亿元、-1.75亿元、-1.16亿元、-0.28亿元,累计流出超6亿元。截至2025年末,公司货币资金余额为1.17亿元,而短期借款达1.12亿元。现金持续流出,而研发和商业化仍需大量投入,这种“只出不进”的现金流模式,难言健康。
对比同行企业,天广实的处境更显危险。荣昌生物2025年营收32.51亿元,其维迪西妥单抗、泰它西普两款核心商业化药品合计贡献超30亿元销售收入,并成功扭亏为盈,归母净利润7.1亿元。
神州细胞(688520.SH)2025年营收15.60亿元,核心产品安佳因重组蛋白药物全年销售近10亿元,虽受集采降价影响全年亏损5.65亿元,但单一产品持续贡献十亿级稳定现金流,具备持续自我造血基础,管线同步布局CD20单抗、凝血因子多条产品,意在降低收入结构单一风险。
艾力斯(688578.SH)聚焦肿瘤靶向药赛道,2025 年营收 51.87亿元、净利润21.89亿元,营收净利连续5年增长。
康诺亚2025年营收7.16亿元,核心自身免疫药物康悦达®实现3.1亿元终端销售收入,剩余4.16亿元为海外BD合作授权收入,兼具药品销售与持续授权两条收入曲线。
另一件扎心的事则是研发投入。研发投入是创新药企的核心成本,多数药企的亏损源于高额的研发投入,天广实也不例外。2025年,公司研发费1.81亿元,并且据招股书披露,公司历年来共计投入9.56亿元用于主要产品的研发。研发投入是一方面,但投入产出效率处于全行业垫底水平也是不争的事实。
其中,荣昌生物2025年研发费用12.19亿元,虽研发投入体量行业领先,但对应32.51亿元全年营收,每1元研发投入对应2.67元销售收入。
艾力斯2025年研发费用4.13亿元,对应51.87亿元的全年营收。其核心产品伏美替尼持续放量带来充足现金流,研发投入增量可通过药品销售利润消化,无需持续举债、股权融资。
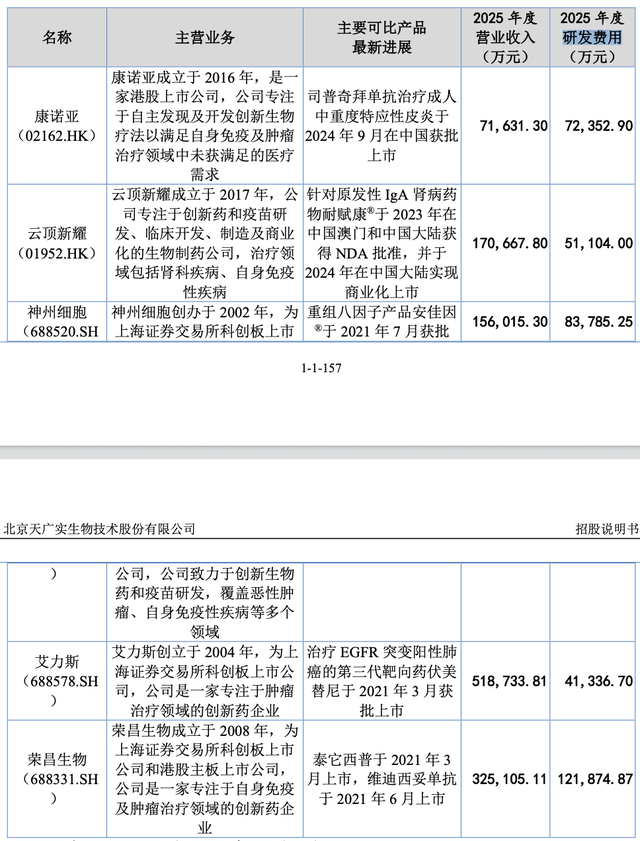
(可比公司研发投入情况,来源:招股书)
并且,天广实在MIL62单一管线就投入了超5亿元,其余早期管线短期无兑现可能,一旦MIL62临床拓展、商业化放量不及预期,数亿元年度研发投入将全部形成沉没成本。
值得一提的是,监管还聚焦于天广实与贝达药业的关联交易。贝达药业曾以1.5亿元参与认购天广实定增股份,双方还共同设立了赋成生物。2023年至2025年,贝达药业均为天广实的前五大客户,收入占比分别为32.67%、15.99%、9.36%,主要围绕研发服务、许可费等名目展开。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经