3月27日,特种光纤厂商武汉长进光子技术股份有限公司(以下简称“长进光子”)将上会接受审议。
凭借高毛利、高增长表现,以及华中科大技术渊源,哈勃、高瓴等明星资本加持,长进光子几乎身披“硬科技IPO”的所有标签,账上沉淀超3亿元货币资金与理财,资产负债率不足30%。
银莕财经注意到,笼罩在争议之中的,一边是其“客户+股东”深度绑定带来的业绩弹性,一边是“理还乱”的大量关联交易、技术依附,以及理财不断、资金看似充裕之下,却募资1亿元补流的真实目的。
这也被视为一种信号:在激光产业链格局暗流涌动之际,长进光子正为可能的寒冬储备粮草。
面对下游需求波动与客户自供比例提升的双重挤压,公司的高毛利水平已经在景气周期顶点走下坡路,这意味着募投计划中,公司产能“3年扩产5.4倍”的跃进也同样会面临严峻考验。
如果后续无法在技术迭代与客户拓展上突破,这场表面风光的IPO,或将又成一个A股随处可见的“上市即巅峰”案例。
01 业务光鲜收款“滞后”:不缺钱为何还要补流?
长进光子的主要产品掺稀土光纤,是特种光纤的重要子类,是激光产业链上游核心光学材料,是各类光纤激光器、光纤放大器、光纤激光雷达的元器件,系锐科激光、创鑫激光、杰普特等主要激光器厂商的供应商。
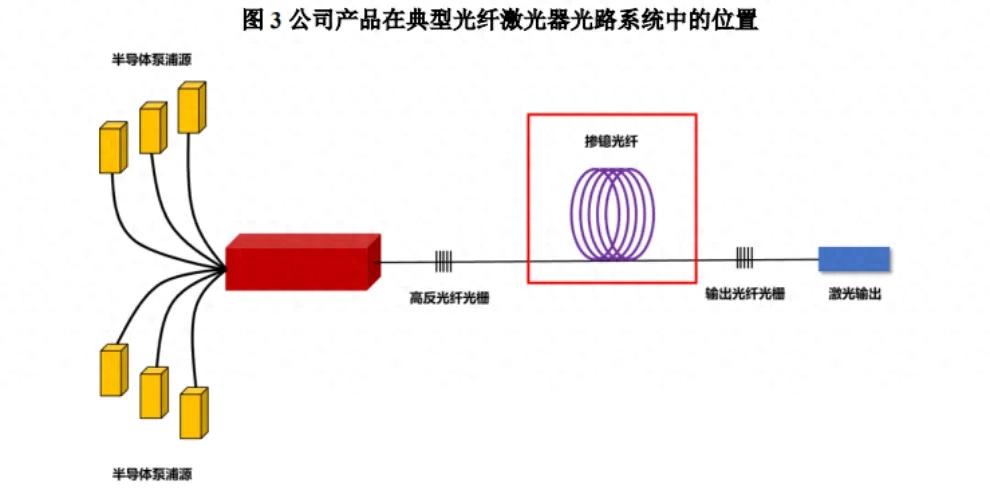
据《中国激光产业发展报告》,锐科激光、创鑫激光、杰普特三家国内激光器厂商合计市场份额持续超过50%。长进光子作为上游核心材料供应商,基本绑定了主流格局:
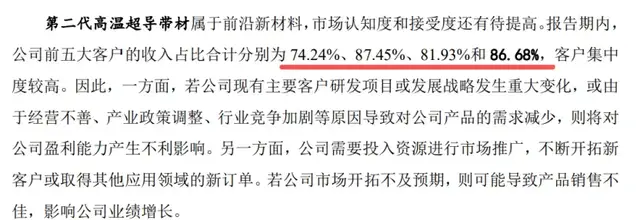
报告期内,公司向前五大客户合计销售收入占当期营业收入的比例分别为82.26%、73.19%、66.20%,虽呈逐年下降趋势,但整体集中度仍处于较高水平,对核心客户的依赖度较强。
这种强绑定的另一面是技术话语权,公司部分技术成果归客户所有,业务模式接近于“高端代工”。
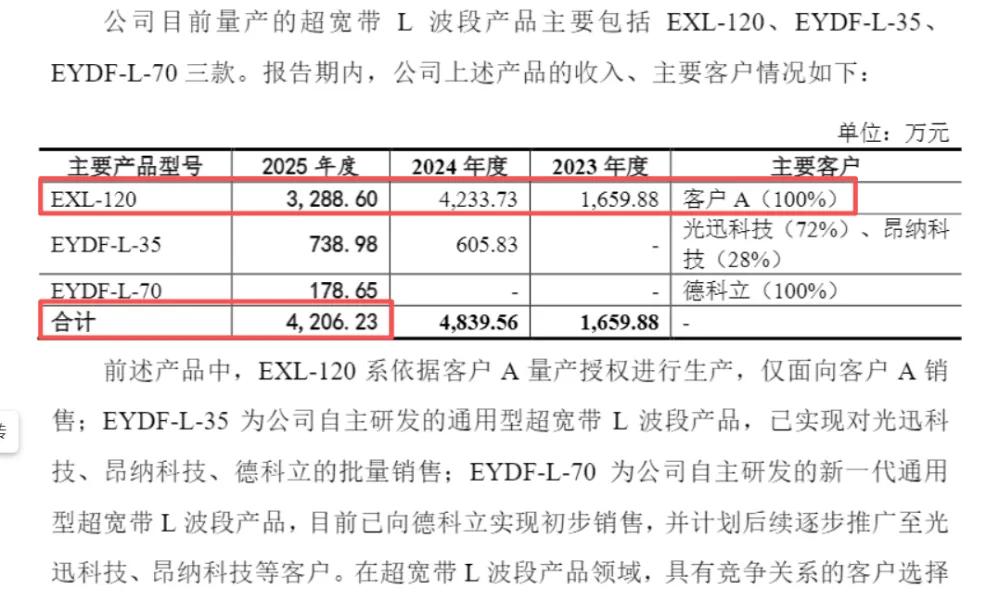
比如,公司核心产品之一——EXL‑120超宽带L波段掺铒光纤,该产品报告期内收入占掺铒光纤销售的94%以上,但该产品的技术成果权属客户A,由客户A委托华中科技大学研发,长进光子负责量产。而公司两款自研超宽带L产品,目前营收额合计不到0.1亿元。
由于国内多数激光器厂商暂不具备特种光纤自供能力,长进光子的市场空间和业绩表现均取得亮眼增速:2023–2025年,公司营业收入从约1.45亿元增至约2.47亿元,复合增速约30%;扣非净利润同步增长,保持接近30%的复合增速。
其主营业务毛利率常年维持在65%–70%区间,高于行业30%–40%的常规水平。即便在毛利率略有回落的2025年,仍能维持在65%左右的高位。
长进光子在财务层面,并不是“差钱”的主体:截至2025年底,公司账上的货币资金约1.01亿元,交易性金融资产(主要为理财产品)约2.12亿元,二者合计约3.1亿元,且资产负债率仅约29%,杠杆水平并不激进。
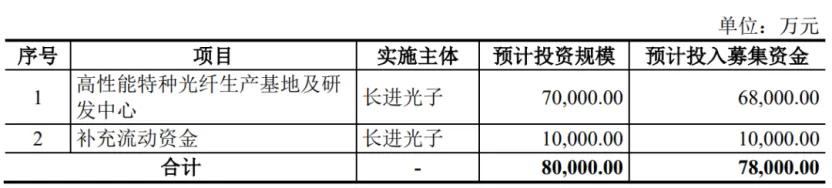
而公司本次拟募集资金7.8亿元,1亿元用于补充流动资金,执意向市场“要钱”,耐人寻味——其现金及理财规模,足以覆盖超过一年的营业成本,并且资本性支出完全有更多的选择。
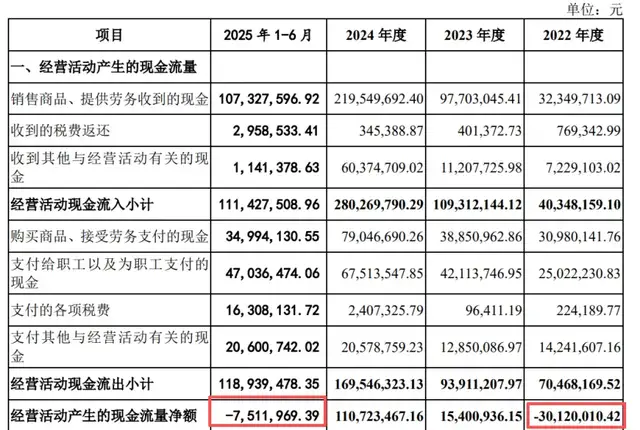
不过,换个角度而言,长进光子真正承压的也恰恰是现金流。
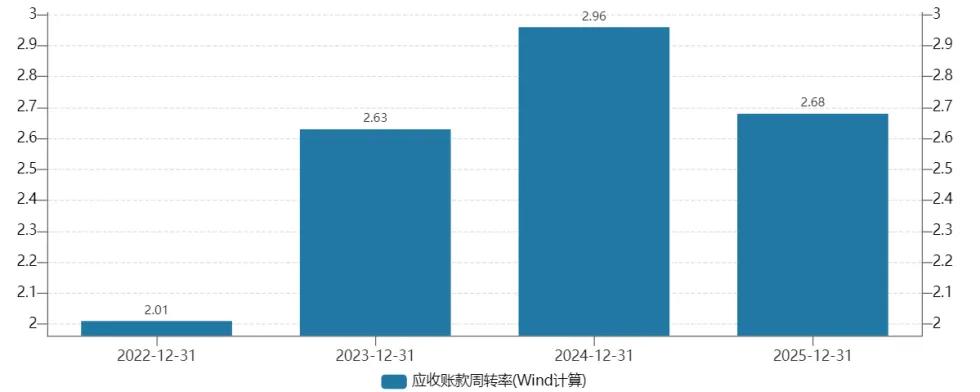
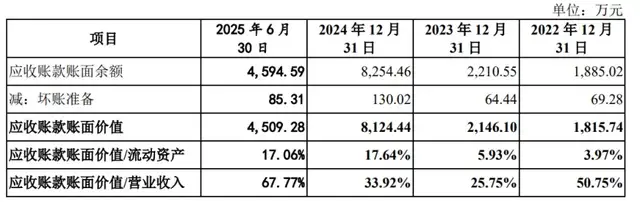
业绩数据显示,公司近期应收账款激增,周转明显偏慢:2025年末,应收账款余额约1.17亿元,同比增幅超过50%,同期营业收入增速约28.79%,应收增速远超收入增速;应收账款周转率仅约2.68次,明显低于行业均值4.85次。
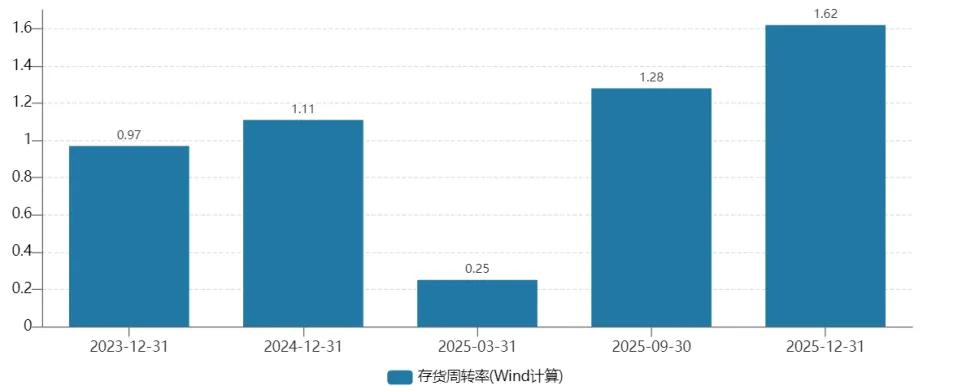
长进光子对此解释,主要系随着营收规模增长,公司对创鑫激光、德科立、飞博激光等主要客户应收账款增加。截至2025年末,上述客户应收账款余额增加约2900万元,上述客户均为下游激光器、光通信领域内头部客户,信用状况良好,回款风险较低。
增速背后的风险点,是公司体量不小的关联交易。例如,杰普特作为长进光子的第二大股东,持股比例约12.9%,同时也是其前五大客户之一。2022-2025年,长进光子对杰普特销售收入分别占总营收的18.37%、10.34%、9.28%、9.58%。
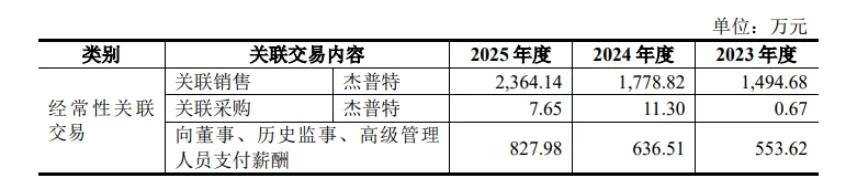
招股书披露,公司对入股前后向杰普特及无关联第三方销售同一产品单价情况,申请了豁免披露。
长进光子向杰普特销售的同型号产品,单价普遍低于无关联第三方客户,且毛利率差异显著。2022年和2023年,长进光子对杰普特的销售毛利率分别为71.28%、67.36%,略高于对其他激光器厂商的平均毛利率,但2024年毛利率降至62.00%,2025年前三季度骤降至49.93%。
对此,长进光子解释称,“主要是光纤激光器市场竞争加剧,杰普特存在降本需求,公司对杰普特的整体销售价格下降所致。”
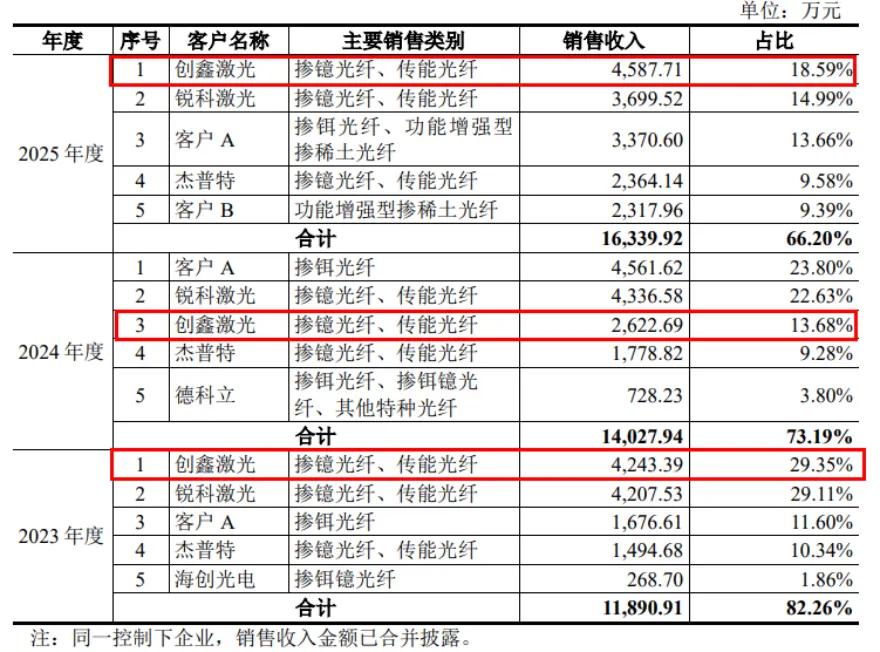
类似情况,还包括核心客户创鑫激光,其既是长进光子的核心客户(报告期内两年第一大、一年第三大),又通过子公司武汉创鑫激光科技有限公司成为其石英辅材供应商。同时,创鑫激光除了向长进光子采购外,还将长飞光坊列为同类产品的核心供应商,且长飞光坊还是长进光子的同行业直接竞品。
这不仅意味着交易链条的独立性与公允性会成为监管质询的重中之重,也代表其利润含金量存在不少“折扣”。
02 产能豪赌5倍扩张,“量价双杀”或致业绩腰斩
补流能否真正解决问题,取决于公司下游市场的稳固性,这也是长进光子目前较为脆弱的环节。
前文所提,长进光子的增长强依赖少数龙头,新增客户亦集中在同一产业集群中,核心客户包括锐科激光(300747.SZ)、创鑫激光、杰普特(688025.SH)等光纤激光器龙头,以及通过长飞光坊切入激光器的长飞光纤(601869.SH)。
目前,高功率激光器市场已进入成熟阶段,呈现出显著的“量增价减”趋势。以行业代表性企业锐科激光为例,2022-2024年,其万瓦以上高功率激光器销售数量由3213台增加到约6800台,增长率超过100%;在销售单价方面,由于无法取得其高功率激光器销售单价,根据其激光器平均销售单价看,其2022年激光器平均销售单价约2.2万元/台,2024年约1.7万元/台,单价降幅约为20%。
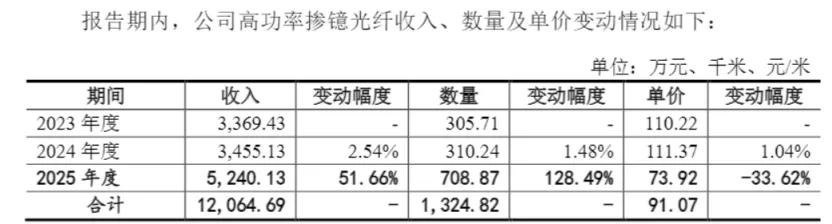
长进光子的单价走势也基本符合这一特征,2025年单价下滑幅度达到33.62%。
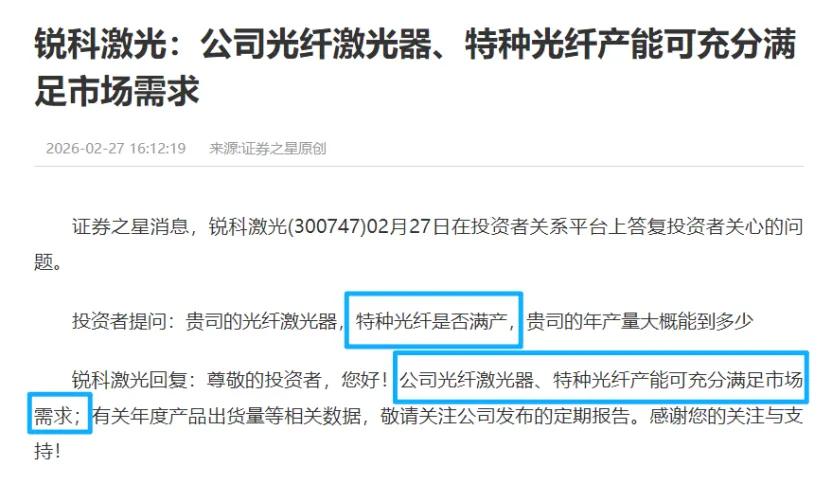
监管问询中,最犀利的一条来自对“客户自供能力”的追问:IPG、锐科激光等国内外激光器龙头已自供掺镱光纤;长飞光纤成立长飞光坊,向下游激光器领域延伸,实现一定程度的垂直整合;创鑫激光自研部分光纤产品,用于新机型研发与差异化定制;具备特种光纤自供能力的主要厂商包括锐科激光、创鑫激光及长飞光坊。
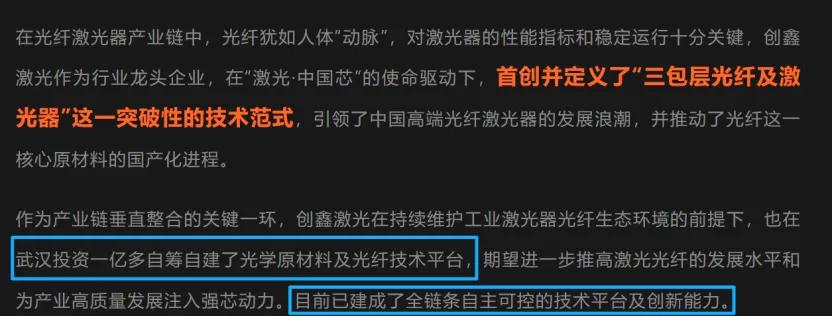
(图源:创鑫激光公众号文章)
长进光子在回复中一再强调,“国内激光器厂商自供掺镱光纤并非主流,独立第三方厂商市场份额仍超过80%”;“部分客户虽具有自供能力,但短期内无扩大自有产能替代外购的计划”。
市场分析指出,自供比例并不是问题的关键,而是技术能力与产线能力是否已经具备,一旦满足,市场价格下行时,客户优先消化自家产能,压缩外采比例,长进光子这种外部供应商(包括)的议价能力会大打折扣。
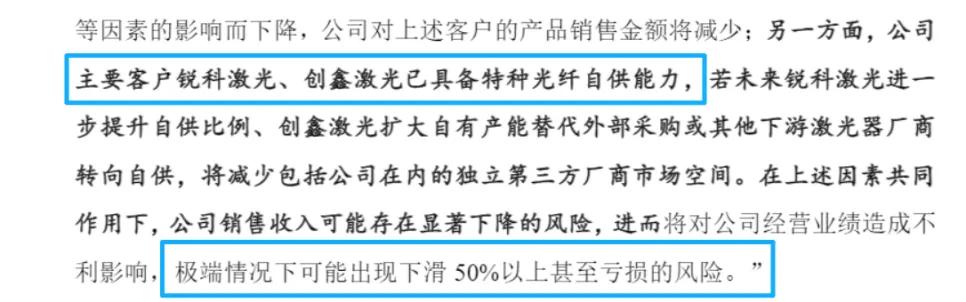
而在2025年,锐科激光和创鑫激光合计占长进光子收入的33.58%,2024年合计占36.31%,2023年合计占58.46%。
本轮IPO,公司扩张计划较为激进,募集资金中的6.8亿元重点投向“高性能特种光纤生产基地及研发中心”项目。根据项目规划,该项目总投资7亿元,拟配置14台高精密沉积车床及12座拉丝塔,达产后公司特种光纤年产能将达3.85万公里。对比2024年公司约7100公里的实际产量,此次扩产意味着36个月建设期内,公司拟实现5.4倍的产能。
在下游自供潮加速渗透背景下,长进光子的压力不可谓不大。
目前财报显示,公司量价两端都已初现松动,2025年,掺镱光纤和掺铒光纤销售均价分别同比下降约9.18%、21.19%。此外,高功率掺镱光纤单价在短短一年多时间内,从百元级滑落到七十多元/米,跌幅超三成。
与此同时,公司增长动能明显减弱,“降速”愈发明显:2025年净利润同比增速为26%,此前3年则分别达到162%、48%、38%。如果在客户拓展和技术迭代上不能跑赢下游自供的速度,那么长进光子或难逃“上市即巅峰”的宿命。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经