市占率仅约4.45%,但自称“领军企业”“龙头企业”的江苏佳饰家新材料集团股份有限公司(以下简称“佳饰家集团”),在近期完成了深交所的首轮问询。
穿透招股书,银莕财经发现,始终将产品定位于中高端市场的佳饰家集团,近年来产品单价正不断下滑,尤其是人造板单价已从2023年的147.60元/张,降至2025年的85.53元/张。
实控人控股9成之下,多位亲属也持有公司股份,为公司贡献超3成营收的第一大客户兔宝宝集团旗下全资子公司也入股佳饰家集团。
此次冲A,佳饰家集团拟募资7.71亿元,其中6.69亿元均用在扩产项目。而公司下游行业受尚处于调整期的房地产市场影响,新增产能的消化成为一大风险点。
01
产品单价持续下滑
佳饰家集团主营浸渍纸产业链相关产品的研发、生产和销售,其浸渍纸产品用于人造板表面处理,并应用于家居空间和机场、商场、学校、办公楼等公共建筑领域以及医院、实验室等特殊需求场景内。
我国浸渍纸行业市场化程度高,产业集中度较低。根据中国林业科学研究院木材工业研究所数据,2022年国内浸渍纸产值约348亿元,市场空间广阔,但行业竞争格局极为分散,中小规模企业占比高。佳饰家集团市场占有率仅约4.45%。
佳饰家集团的收入主要来自浸渍纸和浸渍纸复合材料,报告期内,浸渍纸和浸渍纸复合材料收入占主营业务收入的比重分别为83.13%、85.08%及81.01%,其中浸渍纸就为公司贡献了6成左右的营收。
具体来看,2023-2025年,浸渍纸占比分别为67.74%、63.82%和58.81%;浸渍纸复合材料(科技木皮)占比分别为15.39%、21.26%和22.20%;人造板占比分别为6.29%、5.67%和6.54%;其他产品占比分别为10.58%、9.25%和12.45%,其他产品包括水性油墨、PVC、PET膜、印刷装饰纸以及少量受托加工业务等。
不过,公司各项产品的单价均不断下降。2023-2025年,浸渍纸单价分别为8.64元/张、8.06元/张和7.40元/张,科技木皮单价为14.91元/张、13.98元/张和13.08元/张,人造板单价为147.60元/张、103.99元/张和85.53元/张。
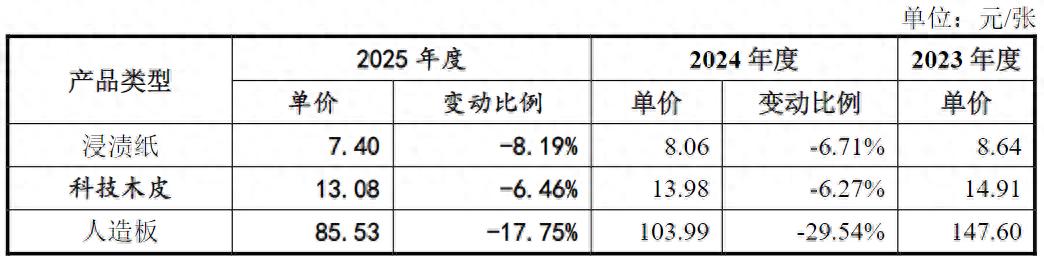
(公司主要产品的价格变动情况,图源:公司招股书,下同)
其中,单价下降幅度最大的人造板,毛利率却也提高最多。2023-2025年,人造板毛利率分别为9.95%、16.48%和17.06%,三年提高了超7个百分点;科技木皮毛利率分别为19.42%、20.02%和22.06%,毛利率也有所增长;浸渍纸毛利率则分别为23.72%、22.70%和23.36%,波动较小。
整体来看,公司主营业务毛利率分别为21.99%、22.04%和23.18%,呈增长趋势,但低于同行均值的24.38%、24.43%和26.66%。
2023-2025年,公司分别实现营收15.90亿元、16.00亿元和18.95亿元,归母净利润1.47亿元、1.35亿元和1.68亿元。
据佳饰家集团测算,以公司2025年财务数据为基准,若产品销量下降5%,在其他条件不变的情况下,预计营收将减少约9475.89万元,以2025年净利润率估算,可能导致归母净利润减少约839.29万元。若公司无法有效开拓新客户或提升现有客户份额,将面临订单减少、业绩增长乏力甚至下滑的风险。
值得一提的是,2023-2025年,公司享受的税收优惠金额分别为2469.22万元、2351.42万元及2613.57万元,占公司利润总额的比重分别为16.78%、17.48%及15.57%。
为保证公司业务未来的可持续健康发展,公司正持续拓展新产品、新业务、新市场。
在新业务方面,公司通过子公司广州熠励推动浸渍纸、人造板产品向建材板块延伸,主要目标为拓展商业空间市场应用。但受限于公司产品知名度、相关行业经验的影响,新业务开拓面临一定挑战,推广周期较长。2025年度,广州熠励净利润为-553.15万元,仍处于亏损状态。
新市场方面,公司境外销售收入占比较低,报告期内境外市场占比分别为0.71%、1.92%和1.56%,不足2%。目前,公司已设立UNISCE(新加坡)、UNISCE(印尼),正在办理ODI备案手续,计划拓展东南亚等海外市场。但境外市场拓展面临目标市场政治经济环境变化、贸易政策调整、汇率波动、文化差异以及海外客户开发周期长等多重不确定因素。
02
关联交易繁复
公司实际控制人为刘建文、朱志华,两人分别直接及间接持有公司35.62%的股份,二人已签订《一致行动协议》,二人合计能够控制公司89.51%的表决权。
同时,实控人共有7名亲属通过公司持股平台间接持有公司股份,合计持股比例为5.02%。其中,朱志华弟弟张林昌持股1.38%,并任公司副总经理;朱志华弟弟朱志安持股2.17%,为公司中层管理人员;朱志华妹妹朱志玉持股0.27%,曾任公司子公司财务人员;刘建文弟弟刘建祥持股0.77%,为公司子公司董事、高级管理人员。此外,刘建文的弟媳王倩持股0.02%,刘建文的妹妹刘明持股0.27%,刘建文配偶的姐夫陈克松持股0.14%。
报告期内,公司还有不少的关联交易。
2023-2025年,公司向朱志华配偶的弟弟刘宏保施加重大影响的公司山东鸿蒙运输有限公司采购运输服务,金额分别为0、206.59万元和831.03万元;向副董事长邵生鑫家族控制的广西兴达精细化工有限公司、常州市兴达新材料有限公司和江苏璞丽达数码科技有限公司采购原料,合计金额分别为1669.76万元、1883.68万元和2235.80万元。此外,公司还有少量产品包装、运输服务、住宿服务的关联采购以及商品的关联销售。
值得注意的是,2021年10月,兔宝宝集团体系内的全资子公司兔宝宝投资,战略入股佳饰家集团,目前兔宝宝投资持有公司4.84%的股份。而报告期内公司还向兔宝宝集团销售浸渍纸、浸渍纸复合材料等产品,销售金额分别为4.66亿元、4.76亿元和6.69亿元,占营收的比例分别为29.29%、29.74%和35.31%,且兔宝宝集团为公司的第一大客户。
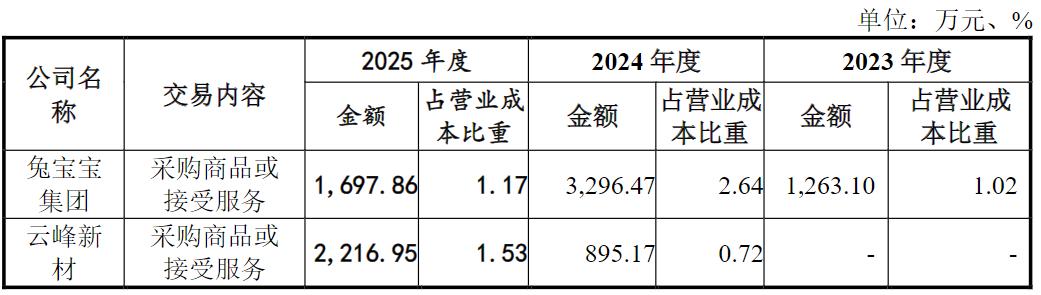
(与兔宝宝集团、云峰新材的采购交易)
而云峰新材则为公司控股子公司的重要少数股东。2024年7月,公司及其子公司临沂佳饰家与云峰新材合资成立临沂云佳,其中公司及临沂佳饰家合计持有临沂云佳51%的股权、云峰新材持有临沂云佳49%的股权,并由公司委派人员担任执行董事兼总经理、财务负责人。2023-2025年,公司向云峰新材进行销售,销售额分别为0、1073.85万元和1.87亿元。
同时,公司还存在向兔宝宝集团及云峰新材采购的情形,其中,向兔宝宝集团采购的金额分别为1263.10万元、3296.47万元和1697.86万元;向云峰新材采购的金额分别为0、895.17万元和2216.95万元。
从披露的数据来看,佳饰家集团与云峰新材在2023年并无交易,相关交易均是在2024年才开始的,也就是在一起成立临沂云佳后,公司才与云峰新材有了交易,且交易额不断扩大。
但在问询回复函中,公司表示“发行人自设立之初即与云峰新材开展业务合作,截至目前已有十年以上合作历史。”
03
募资大扩产
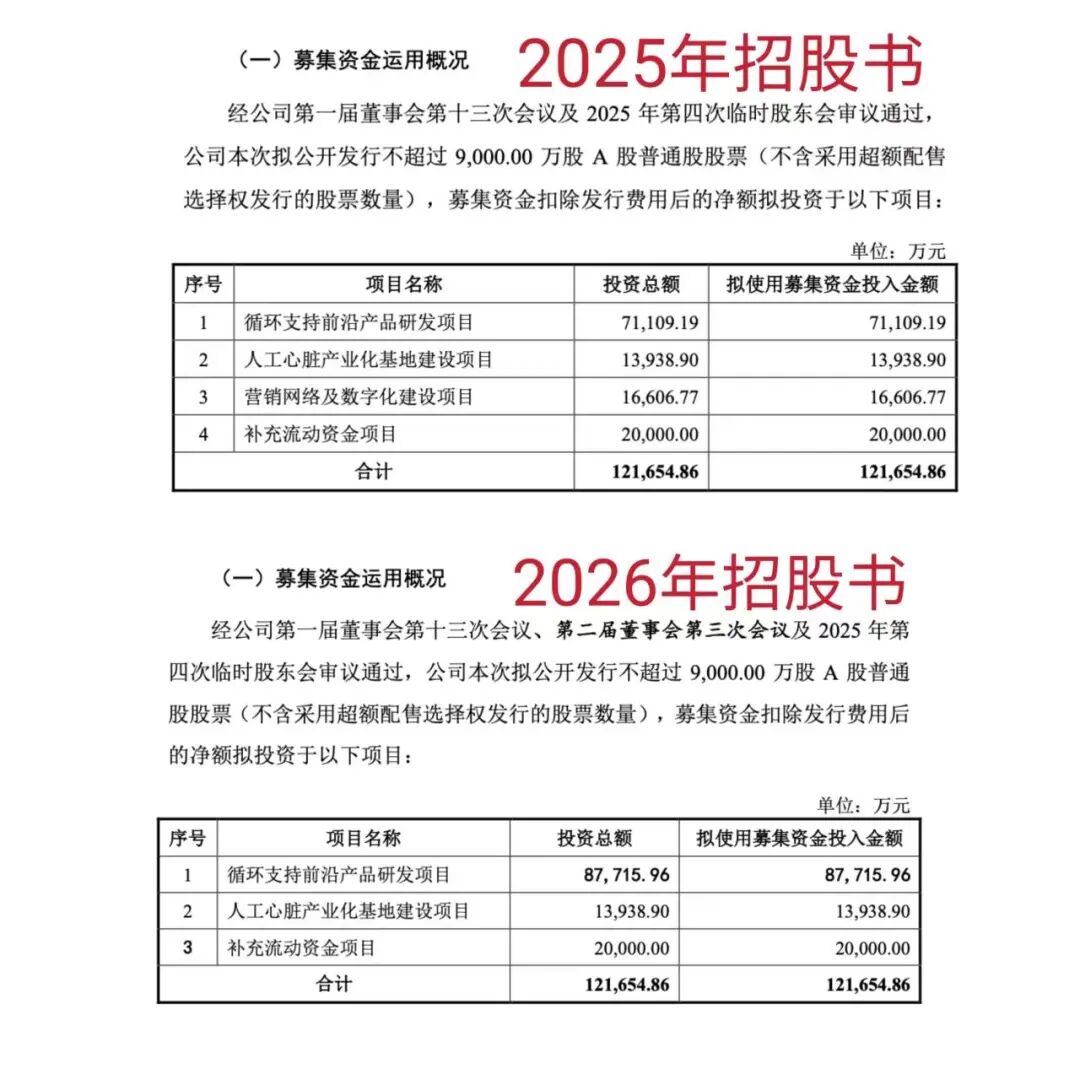
据招股书披露,佳饰家集团拟募资7.71亿元,其中6.69亿元用于智能绿色工厂建设项目,7147.30万元用于研发中心及信息化建设项目,3000万元用于补充流动资金。
智能绿色工厂建设项目完全达产后,预计新增浸渍纸产能约1.08亿张/年、浸渍纸复合材料产能约540万张/年、人造板产能约302.40万张/年、EB电子束卷/片材产能约200万平方米/年,较公司现有产能增幅较大。
实际上,报告期内公司产品的产能本就在扩张。公司先后筹建并投产了广东佳饰家、湖北优品源、广西佳饰家、临沂云佳、湖州德佳等公司,其中湖北优品源、广西佳饰家、广东佳饰家为本次发行上市的募集资金投资项目。
上述项目已陆续完成部分建设并进入部分投产阶段,但由于尚处于产能爬坡期,产能利用率偏低,其中湖北优品源、广西佳饰家2025年分别亏损763.34万元、330.01万元。
具体到公司产能情况,2023-2025年,公司浸渍纸产能分别为1.88亿张、2.04亿张和2.36亿张,产能利用率分别为80.63%、78.63%及83.55%;浸渍纸复合材料产能分别为2025万张、2100万张和2790万张,产能利用率分别为83.18%、88.53%和69.08%;人造板产能分别为162万张、162万张和300万张,产能利用率分别为67.96%、86.72%和83.31%,产能利用并未饱和。
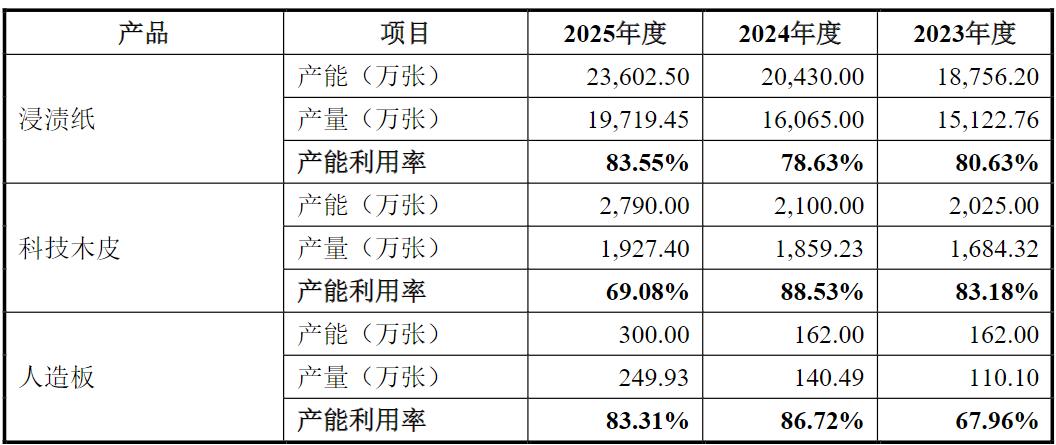
(产能利用率变动情况)
并且,公司下游行业受宏观经济尤其是房地产市场的影响较大,尽管国家最新政策支持为房地产市场止跌回稳注入了动力,但我国房地产市场尚处于调整期,市场分化态势将延续,公司未来新增产能的消化也将受其影响。
同时,2023-2025年,公司固定资产折旧分别为3981.30万元、4081.31万元及5196.12万元,占各期利润总额的比例分别为23.21%、25.88%及24.96%。而经初步测算,公司本次募投项目预计每年还将新增固定资产折旧及无形资产摊销6567.49万元,在新增产能无法及时消化的情形下,折旧摊销等固定成本将侵蚀公司利润,导致净利润增长放缓甚至下滑的风险显著增加,对公司经营业绩产生重大不利影响。
银莕财经还发现,将公司产品定位中高端的佳饰家集团,研发投入并不多。
2023-2025年,公司研发费用分别为2462.51万元、2639.57万元和3145.43万元,研发费用率分别为1.55%、1.65%和1.66%,低于同行均值的4.44%、4.88%和4.41%。
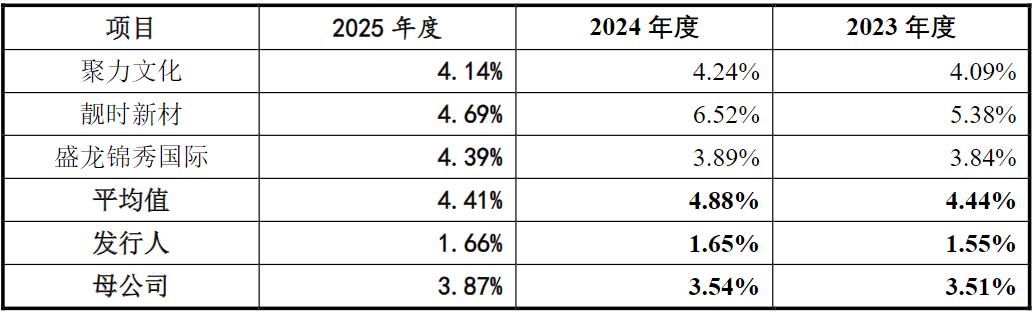
(研发费用率对比情况)
对于研发投入不及同行,公司解释称:“主要原因为公司规模较大且研发活动集中于发行人母公司,仅考虑母公司研发费用率的情况下,公司研发费用率与可比上市公司平均值差异较小。”然而,就母公司的研发费用率来看,也仅分别为3.51%、3.54%和3.87%,同样低于同行均值。
且公司也提及:“研发能力是中高端浸渍纸企业赖以生存的必要条件,研发滞后会对公司的生产经营产生较大的不利影响。”此次募资,公司拟将7147.30万元用于公司的研发项目。
此外,公司还拟使用3000万元来补流。这一金额不大,但却引人注意。因为就在2022年和2024年,公司分别分红6500万元和5000万元,合计1.15亿元,远超这一补流需求。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经