5月14日,江苏展芯半导体技术股份有限公司(以下简称“江苏展芯”)将接受深交所创业板上市委审议。这家毛利率常年维持在80%以上的军工模拟芯片企业,行至资本市场的门口。
银莕财经注意到,江苏展芯头顶“国家级专精特新小巨人”光环,专注于高可靠模拟芯片及微模块产品,广泛应用于机载、弹载、舰载等国防装备平台,报告期内已向超过1600家客户供货,客户涵盖中国电科、航空工业、航天科工等各大军工集团。
但光环之下,也有谜团待解。2024年,江苏展芯净利润同比大降46.74%,2025年,净利润又以139.23%的增幅强势反弹,业绩波动如“过山车”。同时,公司宣称的15项核心技术“均未有过迭代”,关联方宏达电子(300726.SZ)在IPO前夕大幅降低交易额,超六成收入依赖前五大军工集团客户。
01
业绩“过山车”:2024年净利润腰斩,2025年翻倍增长
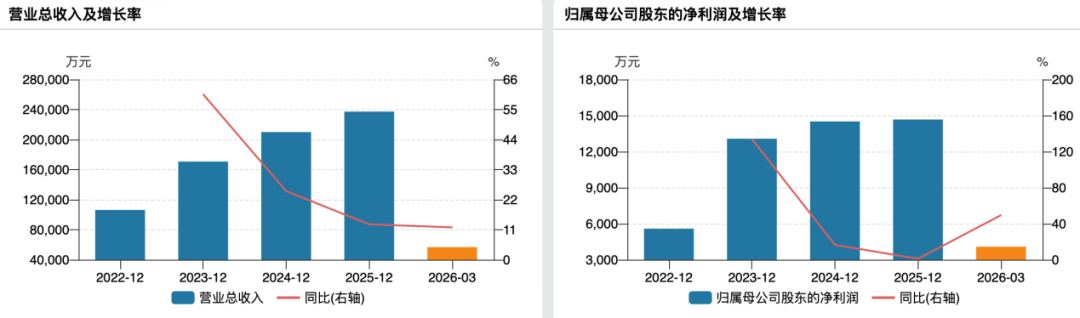
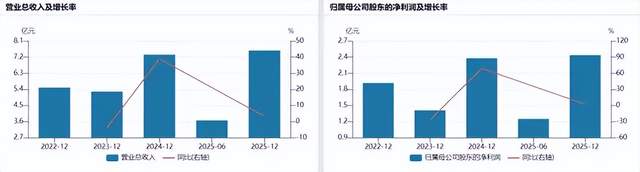
作为一家主打“国产替代”、“自主可控”叙事逻辑的半导体公司,江苏展芯今年来在收入端描绘了一条向上生长的曲线。报告期内(2023年至2025年),公司营业收入分别为4.66亿元、4.13亿元、6.39亿元,2024年同比下滑11.41%,2025年反弹增长54.92%。
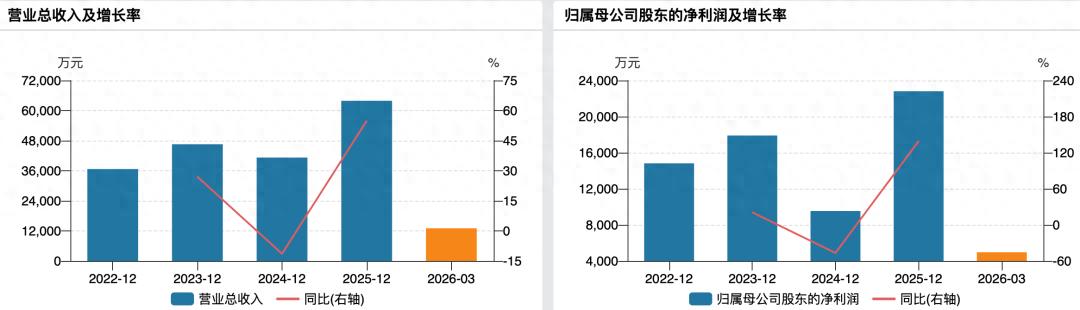
(江苏展芯业绩变动情况)
对此,江苏展芯解释称,2024年业绩下滑主要系下游客户项目进度调整导致交付延迟,部分客户因重点型号项目验收节点调整、内部预算执行流程延长,将采购计划延后。而2025年需求节奏恢复正常、前期延后订单集中交付,以及部分新型武器装备型号完成定型并进入批量列装阶段,带动采购需求大幅增长。
相比收入,其净利润波动则要猛烈不少。报告期内,归母净利润分别为1.79亿元、0.95亿元、2.28亿元,2024年同比骤降46.74%,2025年又暴增139.23%。公司表示,净利润波动幅度远大于营收,主要归因于毛利率下滑和研发费用激增。
银莕财经翻阅招股书发现,2023年、2024年,江苏展芯的综合毛利率分别为82.39%、75.12%,公司称,主要系下游客户“降价压力”传导所致。值得一提的是,同行业可比公司臻镭科技(688270.SH)、振华风光(688439.SH)、成都华微(688709.SH)同期毛利率平均降幅均远低于江苏展芯的7.27个百分点。
而到了2025年及2026年第一季度,江苏展芯的综合毛利率又回升至80.81%、82.61%。这一数字又显著高于同行。臻镭科技、振华风光、成都华微、铖昌科技(001270.SZ)2025年平均毛利率约为70%,江苏展芯高出约10个百分点。
此外,2024年,公司研发费用从6641.12万元增至9122.48万元,绝对额增加2481万元,增幅高达37.36%。到了2025年,营业收入大增54.92%时,研发费用仅增至1.10亿元,增幅收窄至20.09%,研发费用率从22.11%回落至17.14%。这种“低谷期猛投研发、高增长期放缓投入”的节奏,在逻辑上颇为反常。
02
多主力产品单价下滑,15项技术“未迭代”
江苏展芯的业绩波动,并非单纯的市场周期所致,其产品定价权与产销数据,同样揭示了深层问题。
价格持续承压,产品“越卖越便宜”。报告期内,公司主力产品集成电路的平均单价分别为316.17元/颗、287.99元/颗、265.62元/颗,总体呈下降态势,三年累计降幅约16%;微模块产品均价则从433.66元/颗降至395.87元/颗。与之形成对照的是,同行业的振华风光同期电源管理器产品均价基本维持在476元/颗左右的相对高位。
上述价格降势也引起了监管问询,公司在回复审核问询函时承认,在军方“高质量、高效益、高速度、低成本”的发展导向下,下游整机单位成本管控压力持续向上游传导,公司部分成熟产品面临价格下降压力。
与价格持续走低形成对比的是销量的增长。报告期内,公司集成电路销量从85.64万颗增至131.78万颗,增幅超过50%,“以价换量”有所成效。但产销率却剧烈波动,报告期内分别为81.90%、115.08%、86.51%。2024年在行业低谷期产销率异常冲高至115.08%,远超正常水平,或与公司集中处理前期库存有关;2025年行业回暖、收入大增54.92%之际,产销率反而骤降至86.51%,其宣称的“技术领先”在市场波动时并未表现为订单粘性的加强。
此外,江苏展芯在招股书多次强调“技术领先”,称自成立以来便聚焦军工电源管理芯片领域,累计获得51项授权发明专利。不过深交所在首轮问询便提及:“截至报告期末,发行人15项核心技术均未有过迭代”。公司回复称,“未迭代”是指不存在由于市场环境变化、技术变革而被其他技术替代、被淘汰的情形,即“无替代”而非技术上毫无改进。
值得注意的是,江苏展芯“无迭代”的同期,同行却在“持续迭代”。 振华风光在2025年年报中明确披露:“在放大器方向实现了核心技术的迭代突破和高性能产品矩阵的丰富完善”,实现了“多款产品系列化拓展”;臻镭科技则在年报中披露了“新研并迭代了多个可量产系列产品”,并持续拓展卫星等新兴应用领域。
03
军工“纯度”100%,订单“小而散”
江苏展芯是一家100%“军工血统”的公司。
报告期内,公司全部营业收入均来自军工领域,客户清一色为国有军工集团下属科研院所及配套企业。公司尚未进入民品市场,工业控制、汽车电子、轨道交通等领域的拓展均处于研发或送样验证阶段,未形成稳定收入。
按公司预计,2025至2026年民品收入占比不超过10%,而从送样验证到商业化落地,通常还需1至2年的认证周期。
在供应端,江苏展芯采用典型的Fabless经营模式,晶圆制造和封装测试均委外完成。这种轻资产模式赋予了公司灵活性,也带来了供应商高度集中的结构性特征。报告期内,公司前五大供应商采购占比分别为67.30%、73.89%、73.03%,长期维持在七成左右的高位。其中,第一大晶圆供应商采购占比分别为92.22%、72.16%、87.89%,第一大封装供应商矽迈微的采购占比分别为93.89%、93.67%、92.08%,始终保持在90%以上的极高水平。
由于军工属性,江苏展芯的年出货量仅百万颗级别,无法与消费级芯片企业动辄数十亿颗的采购规模相提并论。公司在招股书中坦言:“在行业需求旺盛的阶段,晶圆厂通常倾向于将产能优先用于大批量流片的客户。”为确保供应链稳定,公司只能通过加大备货量来换取产能保障,这直接导致公司晶圆采购量远超实际耗用量。报告期内累计采购晶圆4269片,而生产投片仅1407.84片,差额近三倍。
从需求端看,军工电子具有长期确定性。国防支出持续增长,2025年军费预算达17846.65亿元,装备费占比超40%。招股书披露,报告期内公司已向超过1600家客户供货,2025年当年实现收入的客户数量达1114家。由于武器装备需求分散、型号众多,公司作为元器件层级供应商,天然需要覆盖数量庞大、分布广泛的客户群体,因此在上游元器件环节,军工行业存在“小批量、多品种”特征。
报告期内,江苏展芯的平均客户收入分别为55.45万元/家、41.05万元/家、57.38万元/家。值得一提的是,2025年的平均客户收入回升主要得益于行业需求集中释放带来的大订单增长,而非“小散”订单的自然增长。招股书披露,“500只以上”订单收入从2024年的1.65亿元增至2025年的3.10亿元,增幅高达87.88%。
而为了维持客户数量的增长,江苏展芯的销售费用率分别为9.23%、10.75%、7.83%,始终高于同行业可比公司平均值(4.32%、4.81%、4.57%)约5个百分点。
军工客户的付款特征,是这把“双刃剑”的另一面。军工集团下属单位的付款需遵循严格的预算管理和国库集中支付制度,内部审批环节多、周期长。实际回款周期往往延长至6至12个月,部分科研院所甚至超过12个月。
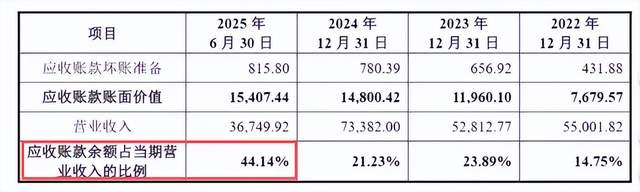
招股书披露,2025年末,江苏展芯应收账款账面价值6.03亿元,应收票据账面价值2.29亿元,两者合计超8.3亿元,占当年营业收入约130%。这意味着,公司当期实现的收入中,有相当比例尚未转化为现金流入,而是以应收款项的形式挂在账上。
报告期内,公司经营活动现金流量净额分别为-5810.09万元、9619.81万元、231.94万元,与同期净利润17903.42万元、9535.43万元、22811.62万元之间存在着巨大鸿沟。2023年和2025年,公司账面盈利丰厚,但经营性现金流却几近枯竭。钱是“赚”到了,却没有“收”回来。
04
宏达电子既是股东又是客户,“中转”销售曾贡献37%营收
除了对军工的依赖外,江苏展芯与关联方宏达电子的关系也颇为紧密。
招股书显示,宏达电子通过一芯一亿间接持有江苏展芯5%以上股份,构成关联方。值得一提的是,宏达电子在报告期内的交易额出现了大幅变动。2022年,宏达电子还是江苏展芯的第一大客户,贡献收入1.34亿元,占营业收入比重高达36.53%。到了2025年,这一数字已降至2519.21万元,占比仅3.96%。
对此,江苏展芯解释称,早期因自身客户资质不全,需要借助宏达电子的渠道进行销售。随着公司逐步取得各大军工集团的“合格供方”资质,客户自然转为直接向公司采购,无需再通过宏达电子“过桥”。
这一逻辑在表面上成立,但需要指出的是:公司早在2020年至2022年间已陆续取得多家军工客户的合格供方资质,为何直到IPO报告期的2024年至2025年才发生大规模切换?在已具备直接供货资质的情况下,仍长期通过关联方“中转”销售,是否存在通过关联交易调节收入确认节奏、平滑业绩波动的考量?监管机构在问询中对此亦有触及,要求公司说明关联销售的合理性。
双方交易的定价模式也值得关注。问询回复披露,宏达电子向江苏展芯采购的价格,是其与终端客户成交价的7折。这意味着,在江苏展芯发展的关键成长期,宏达电子作为“渠道商”获得了30%的毛利空间。
据披露,截至报告期末,原通过宏达电子采购公司产品的612家终端客户中,已有417家转为江苏展芯直接客户,转换率约68%,仍有近200家客户虽曾通过宏达电子采购,却未与公司建立直接合作关系。
此外,江苏展芯的实际控制人为温振霖、徐立刚,二人合计控制公司54.77%的表决权。招股书披露,二人均拥有中国国籍,无境外永久居留权。
银莕财经对上述实控人一致行动人结构进行穿透发现,温振霖的配偶余正晶(一致行动人)的身份证号显示其籍贯为福建,却并未披露其是否拥有境外身份。半导体属于高敏感产业,尤其在涉及军工业务的背景下,核心管理层及其亲属的境外身份问题历来是IPO审核的关注重点。
招股书披露,公司四位核心技术人员中,多人具有境外知名芯片企业的从业经历,且其技术背景与公司主营业务高度重合。比如,公司董事、总经理徐立刚和研发中心芯片设计部部长宋健曾任职矽力杰半导体技术(杭州)有限公司工程师,而矽力杰是全球领先的模拟芯片设计企业;研发中心封装工艺部部长秦顺金则曾任职德州仪器半导体技术(上海)有限公司工程师,德州仪器是全球模拟芯片行业的龙头。
在当前的国际技术竞争格局下,核心技术人员的境外从业背景与竞业限制履行情况,已成为IPO审核中的重点问询方向。
当“国产替代”的宏大叙事退潮,留给江苏展芯的,将是毛利率与客户粘性的真实考验。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经