通则康威冲A:“空降”实控人掌舵毛利率三连降,盈利不到亿元开口就要14亿

轻资产模式,依赖外协,市场在境外。

6月30日,广州通则康威科技股份有限公司(以下简称“通则康威”)将迎来深交所的上会审核。这家2025年盈利不足1亿元的公司,开口就要募资近14亿元。

银莕财经注意到,通则康威的实控人并非创始人。公司2019年由三名创始人共同创立,在公司成立三年后,三人便将公司的控制权拱手让给了一名“专业”的空降兵。然而,在专业实控人的带领下,2024年,公司陷入了增收不增利的困境,2025年盈利虽有回升,却仍未回到2023年的盈利水平,且公司毛利率也在不停下滑。

公司将净利润下滑归因于研发投入持续增大,并且,公司声称“将资源配置在研发创新等价值链的高附加值环节”,生产全靠外协厂商,自主生产设备较少,此番募投项目也不涉及生产线的投入。然而,对比来看,公司的研发投入远不及同行水平,研发费用率甚至不及同行均值的一半。

同时,公司对境外销售的依赖愈来愈强,目前超9成营收都来在境外,在国际形势愈发动荡之下,给公司的经营更增添了一分不确定性。

01

盈利水平不及2年前

通则康威主要从事自主型号系列宽带连接终端设备的设计、研发、生产和销售,主要直接面向全球电信运营商提供产品服务,并积极拓展垂直行业客户应用,以全系列、多平台的宽带接入产品,满足人工智能时代下的普惠化、便利化、融合化、智能化的全球宽带连接需求。

2023-2025年,公司分别实现营收10.25亿元、11.52亿元和16.46亿元,呈增长态势;但归母净利润分别为1.07亿元、8035.44万元和9536.89万元,呈波动下滑趋势。

其中,2024年净利润较上年同期有所下滑,公司解释为“受研发投入占比持续增大、产品迭代、国际局势变化导致的运费成本占比阶段性上升等因素影响。”

并且,公司采用的是轻资产经营模式,通则康威表示,“将资源配置在研发创新和市场开拓等价值链的高附加值环节,主要采取外协加工的生产模式,生产部门根据客户订单需求制订生产计划并安排外协厂商进行生产加工。”2023-2025年,公司外协加工金额分别为3700.67万元、4327.96万元和6655.68万元。

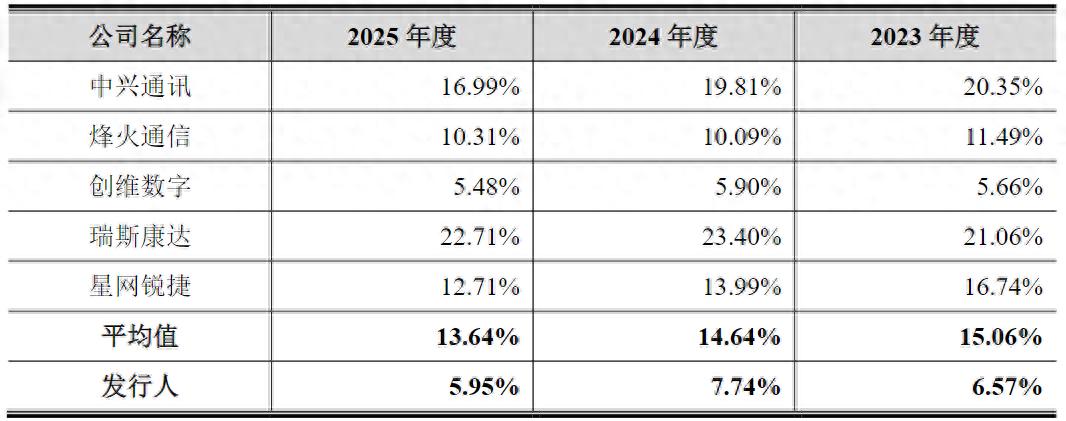
然而,从研发投入来看,2023-2025年,公司研发费用分别为6733.82万元、8916.43万元和9798.59万元,绝对值在持续增加;但研发费用率分别为6.57%、7.74%和5.95%,不仅下滑,且一直远低于同行均值的15.06%、14.64%和13.64%。
通则康威冲A:“空降”实控人掌舵毛利率三连降,盈利不到亿元开口就要14亿

(通则康威研发费用率与同行对比情况,图源:公司招股书,下同)

反观销售费用,同期分别为1.09亿元、1.22亿元和1.32亿元,销售费用率高达10.62%、10.58%和8.03%。其中,境外服务费和职工薪酬为主要构成部分。境外服务费主要系公司基于市场开发和客户维护,与境外具有市场资源和服务能力的服务商建立合作关系,由服务商提供市场和销售相关服务。

通则康威是一家重点面向全球电信运营商客户的企业,2023-2025年,公司境外收入占当年主营业务收入的比例分别高达81.32%、84.52%和90.61%,且呈逐年上升趋势,主要来自亚太、中东、非洲等“一带一路”国家和地区。据保荐工作报告显示,公司还存在一个终端客户对应多个境外服务商、境外服务商对应客户为贸易商的情形。

对于依赖境外销售的通则康威而言,随着近年全球贸易摩擦和地缘政治冲突的逐渐增多,公司的经营受各种不确定性的非市场环境影响。公司也坦言:“若未来因境外市场及政治经济环境变化,导致相关国家或地区的政治局势发生动荡、贸易政策收紧或实施外汇管制等,可能对公司海外业务的正常运营、订单获取及货款回收造成不利影响。”

并且,在境外销售面临不确定性的同时,通则康威的境内收入还在逐年下降。2023-2025年,境内收入分别为1.86亿元、1.75亿元和1.53亿元。

此外,公司客户集中度也相对较高,报告期内,前五大客户的销售收入占营业收入的比例分别为66.22%、69.34%和64.01%。而随着营收增长,公司应收账款也水涨船高,分别为2.06亿元、3.26亿元和5.32亿元。

02

毛利率持续下滑

公司的主要产品包括CPE类产品、便携式产品、工业电子产品、光通信产品等,以全系列、多平台的宽带接入产品,满足人工智能时代下的普惠化、便利化、融合化、智能化的全球宽带连接需求。

数据显示,CPE类产品为公司贡献了绝大部分营收。2023-2025年,CPE类产品营收占比高达83.30%、80.57%和83.87%,其中,5G CPE产品收入占比分别为54.66%、57.25%和63.28%,占比不断提升;4G CPE产品占比分别为28.65%、23.32%和20.59%。而便携式产品、工业电子产品、光通信产品以及传统整机产品占比则较小,合计贡献营收不足2成。

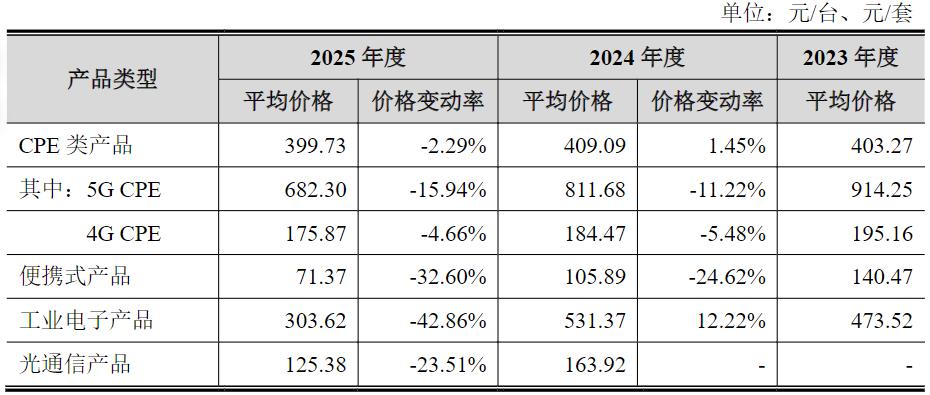
值得注意的是,报告期内,公司产品的平均价格均呈下降趋势。其中,5G CPE产品平均价格分别为914.25元/台、811.68元/台和682.30元/台,对应产品毛利率分别为27.51%、27.32%和24.03%;4G CPE产品平均价格分别为195.16元/台、184.47元/台和175.87元/台,毛利率分别为34.27%、28.92%和21.94%。
通则康威冲A:“空降”实控人掌舵毛利率三连降,盈利不到亿元开口就要14亿

(公司产品价格变动情况)

随着公司产品价格及毛利率的下滑,公司主营业务毛利率也随之下滑。2023-2025年,公司主营业务毛利率分别为30.60%、27.77%和23.19%,三年下滑超7个百分点,且低于同行均值的31.25%、29.92%和28.31%。

对于主营业务毛利率的持续下滑,公司解释为“主要受5G网络建设持续完善和推广,公司主要销售地区的5G FWA业务逐步由技术溢价期进入下沉渗透期,为提升市场份额和盈利能力,运营商要求设备供应商提供更具价格竞争力的CPE设备,导致产品价格和毛利率出现下滑趋势。”

据公司测算,在不考虑新一代产品的推出、材料下降和方案优化对成本的影响下,公司产品平均价格每下降1%,其毛利率约下滑0.7个百分点;而根据2025年度财务数据测算,毛利率下滑1个百分点又将导致净利率下降约0.5个百分点,从而影响公司盈利水平。

03

实控人为“空降”

回溯通则康威的发展历程,2019年3月,单建新、王伍、李金龙三人共同出资设立了通则康威有限(通则康威前身),彼时,公司股东也仅有该三人。

不过,公司设立以来,存在创始团队代表单建新、王伍作为代持人,为陈玉、姜汉、夏荣平等15名自然人代为持有公司股份的情况,代持形成的主要原因系公司在早期初创阶段,为组建和稳定核心团队及方便股权的统一登记管理,由创始团队代表代为持有公司股份。

为解决公司设立以来形成的代持,并实现更多骨干员工的持股,2020年12月,公司进行了代持还原登记,目前公司的代持情形已全部解除。

值得注意的是,公司控股股东、实控人并非创始团队,而是“空降”而来的候玉清。招股书披露:“在公司创立后,创始团队希望由具有专业背景长期深耕ICT领域且具有丰富上市公司经营管理经验的侯玉清作为掌舵人带领团队发展,侯玉清亦逐步看好公司发展前景。”于是,2021年2月,公司召开股东会,一致同意创始团队代表单建新、王伍将其持有公司46.0350%股权转让给侯玉清及其控制的企业通康投资。

截至目前,公司控股股东、实控人、董事长侯玉清直接和间接控制公司53.6182%的表决权,本次发行后,侯玉清仍将直接和间接控制公司40.2136%的表决权。
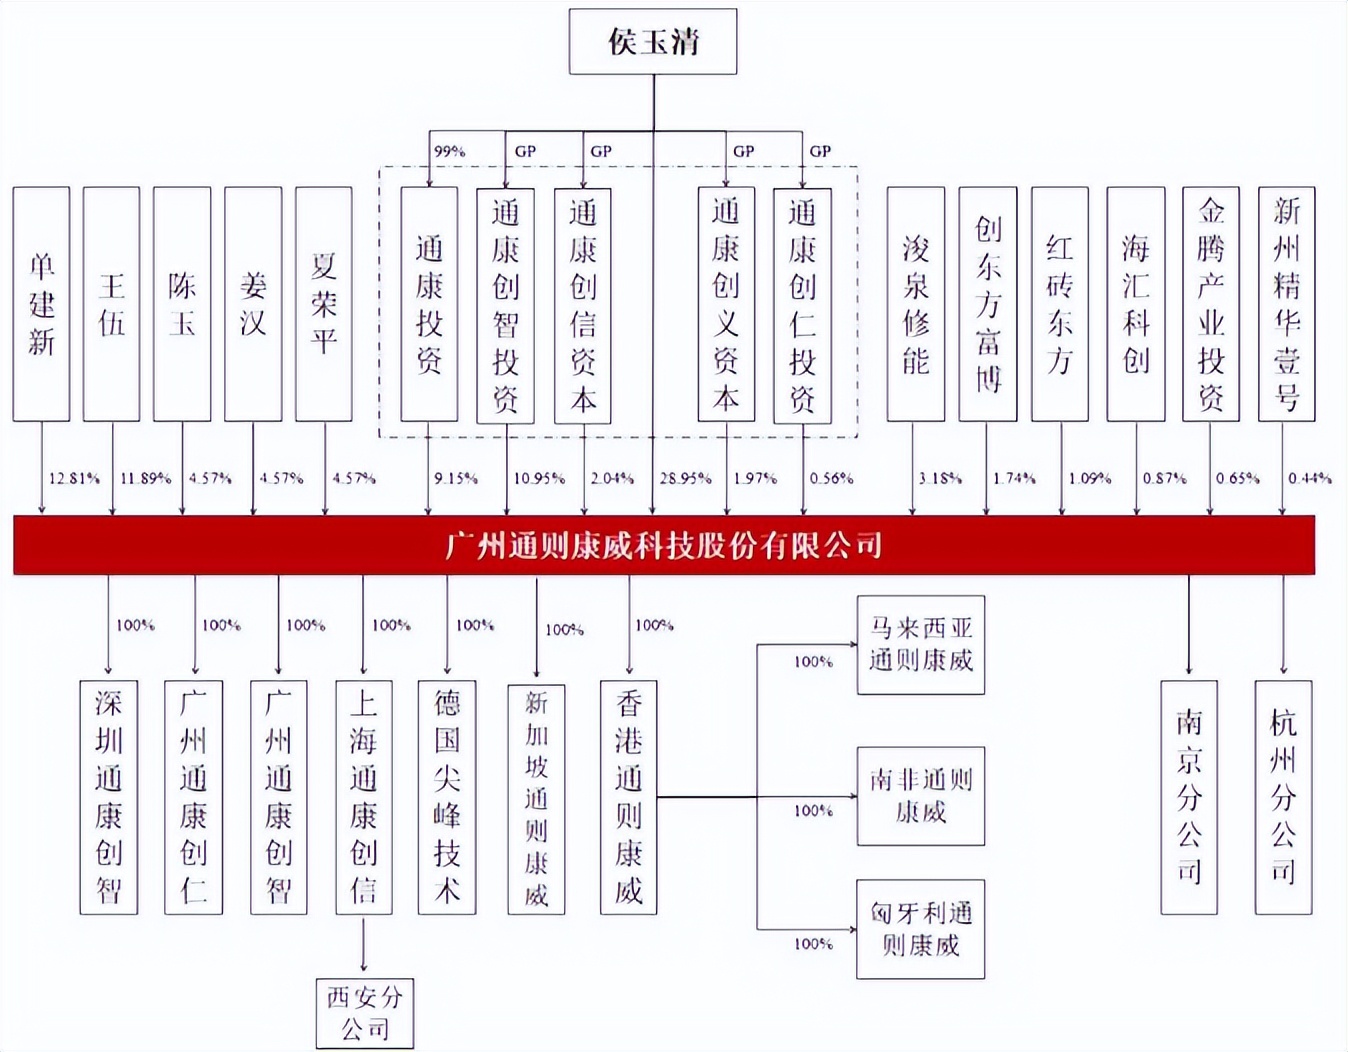
通则康威冲A:“空降”实控人掌舵毛利率三连降,盈利不到亿元开口就要14亿

(公司股权结构)

而单建新直接持有12.81%股份,任公司董事、总裁;王伍直接持有11.89%股份,任公司董事、副总裁,且二人均为公司核心技术人员。李金龙则于2021年5月卸任董事并转让所有股权,转让价格仅1.08元/注册资本。

此番,在“具有专业背景”且“具有丰富上市公司经营管理经验”的侯玉清带着盈利不足1亿元的通则康威,向A股伸手即募资13.81亿元。其中,7.92亿元用于研发运营中心及信息化建设项目、2.89亿元用于全球营销服务网络建设项目,及3亿元用于补充流动资金。

走轻资产经营模式、依赖外协生产的通则康威,在本次募投项目规划中,依旧不涉及生产线的投入,不涉及产能的提升。公司还强调:“公司的发展不依赖于自身产能建设,对公司对外协厂商亦不存在依赖。”

2023-2025年,公司货币资金分别为2.75亿元、2.75亿元和4.37亿元,而一年内到期的非流动负债仅387.16万元、496.51万元和524.15万元,且无短期借款,资金状况良好。

同时,公司资产负债率分别为42.34%、42.72%和52.46%,甚至常低于同行均值的51.40%、50.28%和49.11%。公司也表示“资产负债率与同行业可比公司对比无明显异常,总体资产负债结构合理,偿债能力较强。”

那么,公司此番要用3亿元募投资金来“补流”,是否合理?

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1299)
先歌国际上会:兄弟俩100%控股、靠收购囤品牌,增长停滞下募资技改能突围?
上一篇 2026-06-25 15:21
恒翼能IPO:宁德时代“扶”着走,18亿存货压顶
下一篇 2026-06-29 16:53

相关推荐

  • 百英生物二闯IPO:业绩异常高增又暴利,账上6.5亿仍拟募资4.9亿

    百英生物二闯IPO:业绩异常高增又暴利,账上6.5亿仍拟募资4.9亿百英生物二闯IPO:业绩异常高增又暴利,账上6.5亿仍拟募资4.9亿百英生物二闯IPO:业绩异常高增又暴利,账上6.5亿仍拟募资4.9亿百英生物二闯IPO:业绩异常高增又暴利,账上6.5亿仍拟募资4.9亿

    3月31日,资本市场又将迎来两家公司的上市审核会议,从创业板转战北交所的上海百英生物科技股份有限公司(以下简称“百英生物”)就是其中一家。 这家专注抗体药物发现领域的CRO企业,已是第二次向资本市场发起冲击——2023年6月递交创业板IPO申请,历经两轮问询后于2024年7月撤回申请;2025年6月转战北交所,历经两轮问询后顺利推进至上会环节。 银莕财经注意到,从创业板10.5亿元的募资计划大幅缩减至北交所的4.91亿元,从业绩跨越式高增到毛利率远超行业均值,从股权代持争议到利益输送疑云,百英生物的上市叙事布满争议点。 此次上会,能圆梦北交所吗? 01 业绩异常高增 百英生物是一家专注于抗体和蛋白表达、抗体发现与优化业务的CRO公司。 受益于政策、市场、研发投入、人力优势等多方面因素影响,我国CRO行业市场规模从2018年的388亿元人民币增长到2023年848亿元人民币,复合增速达16.9%,其中药物发现CRO的复合增长率为19.5%,高于整体CRO市场增长率。预计2026年中国CRO市场规模将达到1127亿元人民币,2023-2026年的复合增速高达9.9%。 伴随行业发展,百英生物业绩表现亮眼。2020-2025年,营收分别为6872.31万元、1.67亿元、2.60亿元、3.38亿元、4.02亿元和6.08亿元,复合年均增长率高达54.65%,远高于行业增速;归母净利润分别为171.37万元、4429.76万元、5765.29万元、8402.11万元、1.24亿元和2.16亿元,同样保持高增态势。 2026年一季度,增长势头延续,百英生物预计实现营收2.0-2.1亿元,同比增长84.06%-93.27%;归母净利润6000万元-6600万元,同比增长84.66%-103.13%。 (2026年一季度业绩预计情况,图源,公司公告,下同) 不过,亮眼数据背后,质疑声也未…

    2026-03-30 • IPO
    19.6K00
  • 欧伦电气冲刺北交所:业绩增长靠贴牌,实控人家族齐上阵“卖货”

    欧伦电气冲刺北交所:业绩增长靠贴牌,实控人家族齐上阵“卖货”欧伦电气冲刺北交所:业绩增长靠贴牌,实控人家族齐上阵“卖货”欧伦电气冲刺北交所:业绩增长靠贴牌,实控人家族齐上阵“卖货”欧伦电气冲刺北交所:业绩增长靠贴牌,实控人家族齐上阵“卖货”

    马年春节后,北交所上会节奏明显提速,3月17日,浙江欧伦电气股份有限公司(以下简称“欧伦电气”)将迎来上会。 这家主营除湿机、移动空调等环境调节设备的企业,营收、利润双增长,业绩颇为亮眼,但增长背后,多重风险隐现。 银莕财经梳理发现,欧伦电气的业绩增长高度依赖ODM/OEM贴牌业务,自主品牌业务发展缓慢。同时,公司关联交易频繁且客户关系错综复杂,叠加募投项目大幅调整补流资金、产能消化存疑,这场上会之战,满含不确定性。 01. 业绩增长靠贴牌业务欧伦电气是一家围绕环境调节设备开展研发、设计、制造、销售和服务一体化业务的综合性企业,主营产品包括除湿机、移动空调、车载冰箱及空气源热泵四大系列。 2022-2025年,公司分别实现营收9.72亿元、12.32亿元、16.23亿元和20.37亿元,归母净利润0.92亿元、1.40亿元、2.08亿元和2.30亿元,营收和净利润均实现增长。 2026年一季度同样延续增长态势,预计实现营收5.51亿元至6.09亿元,同比增长5.00%-15.66%,净利润6000万元至6600万元,同比增长3.04%-13.89%。 从产品结构来看,欧伦电气的营收高度集中于除湿机和移动空调两大品类,两者合计贡献了90%左右的营收。2022-2024年、2025H1,公司来自除湿机的营收分别为5.95亿元、6.69亿元、8.94亿元和4.20亿元,占比分别为61.42%、54.37%、55.15%和33.81%;移动空调营收分别为3.36亿元、4.70亿元、5.69亿元和6.85亿元,占比分别为34.64%、38.23%、35.08%和55.13%;而公司2021年新增的车载冰箱、2022年新增的空气源热泵及其他产品合计占比仅3.93%、7.4%、9.77%和10.06%,业绩贡献仍较小。 值得关注的是,除车载冰箱销售价格有所上涨外,除湿机、移动空调和空气源…

    2026-03-16 • IPO
    12.4K00
  • 惠康科技二次上会:核心供应商存员工代持史,毛利率“逆势”增长

    还记得去年夏天,便利店冰杯一度卖到脱销吗?这个售价仅两三块钱的“小透明”产品,意外地成了消费市场的现象级爆款,也悄然催化了背后一个赛道的升温——制冰机。 如今,这个赛道的龙头企业宁波惠康工业科技股份有限公司(以下简称“惠康科技”),正迎来其发展历程中的关键节点,深市主板IPO二次上会。 这家头顶“全国制造业单项冠军”光环的企业,主营制冰机、冷柜等制冷设备,2022年至2024年业绩高速增长,营业收入从19.3亿元增至32.04亿元,复合增长率达28.84%。然而,亮眼的业绩背后,一些值得关注的风险点也随之浮现。 据公司招股书(上会稿)及对深交所上市委审议意见落实函的回复显示,惠康科技与多家核心供应商之间存在复杂关系,包括核心供应商由公司员工代持起家、采购价格公允性存疑等。在这一层特殊关系下,惠康科技2025年业绩同比下滑、产品单价下调的情况下,毛利率却逆势提升1个百分点。 同时,作为高新技术企业,惠康科技的核心零部件却较高比例依赖外购,与同行企业对比存在明显差距。这些问号交织在一起,让投资者不得不对这家“单项冠军”的成色进行重新审视。 01. 核心供应商有“员工代持史” 问询回复显示,惠康科技报告期内前十大供应商中,有多个高频出现的名字,其中以慈溪瑞益电子有限公司(以下简称“瑞益电子”)和慈溪市杰成电子有限公司(以下简称“杰成电子”)最为典型。这两家公司不仅采购金额巨大,其与惠康科技员工之间的历史关联也最为复杂。 瑞益电子是公司的第一大供应商,2022年-2024年、2025年上半年,惠康科技向其采购额分别为1.65亿元、3.43亿元、4.65亿元和1.74亿元,占当期采购总额的比例从12.82%一路升至17.05%。杰成电子同期采购额则分别为5478.76万元、4828.87万元、5041.35万元和2076.78万元,常年稳居前五大供应商之列。 这两家供应商的“出身”颇…

    2026-03-04
    19.1K00
  • 彩客科技冲刺北交所:客户集中、业绩预降,大手笔从实控人采购

    彩客科技冲刺北交所:客户集中、业绩预降,大手笔从实控人采购彩客科技冲刺北交所:客户集中、业绩预降,大手笔从实控人采购彩客科技冲刺北交所:客户集中、业绩预降,大手笔从实控人采购彩客科技冲刺北交所:客户集中、业绩预降,大手笔从实控人采购

    3月10日下午,河北彩客新材料科技股份有限公司(以下简称“彩客科技”)即将迎来上会检验。 银莕财经注意到,这家主营有机颜料中间体、锂电池材料中间体的企业,此番冲刺IPO拟募资2.10亿元用于产能扩建与研发升级。但在冲刺期,公司原本一路上升的业绩却突然调头,营收、净利润双双预降;叠加国际贸易承压、客户及供应商高度集中、研发实力薄弱等多重问题,其冲A路充满不确定性。 01 上市前业绩“变脸”,2026H1营收、净利双双预降从财务数据来看,2022-2025年,彩客科技分别录得营收3.61亿元、3.77亿元、4.54亿元和5.07亿元,归母净利润8314.55万元、8485.54万元、1.16亿元和1.46亿元,近几年均实现了营收与净利润的双增长。 不过,就在公司谋求北交所上市前夕,公司业绩却出现了“变脸”。招股书中预计,2026年上半年实现营收2.50亿元-2.70亿元,同比下滑11.68%-4.62%;实现归母净利润7400万元-8300万元,同比下滑14.39%-3.97%。 对此,彩客科技将原因归结为受中美贸易摩擦、2024年下半年印度Roha停产以及汇率的影响。不过,这一解释实际暴露了彩客科技对境外市场的高度依赖。 (彩客科技2026年1-6月业绩预计情况,图源:公司招股书,下同) 2022-2024年、2025H1,公司境外收入分别为1.65亿元、1.53亿元、1.91亿元和1.27亿元,占比分别为45.80%、40.49%、42.13%和45.02%,占比较高。其中,受美国相关关税政策影响,来自美国的收入从2022年的4155.63万元降至2025年上半年的548.51万元,占比也由11.53%降至1.94%,对公司经营业绩造成了一定的不利影响。 招股书坦言:“若未来其他主要出口国家或地区也对中国公司采取加征关税、非关税贸易壁垒等措施,公司境外客户可能因此减少对公司…

    2026-03-09 • IPO
    10.1K00
  • “制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚

    “制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚“制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚“制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚“制冰机大王”惠康科技IPO:外销承压业绩“倒车”,家族企业“带富”实控人亲戚

    又一家IPO企业上会前业绩“变脸”。 1月22日,宁波惠康工业科技股份有限公司(下称“惠康科技”)将上会接受审核。然而,这家此前业绩稳步增长的“制冰机大王”,却在上市临门一脚之际遭遇业绩“倒车”——2025年营收与净利润双双负增长,核心原因直指外销业务受中美贸易摩擦冲击。 银莕财经梳理其招股书发现,惠康科技不仅高度依赖ODM(原始设计制造)模式,还存在劳务派遣用工、外协加工生产等情形;与此同时,公司研发费用率显著低于行业均值,且身陷专利侵权诉讼纠纷。 值得注意的是,公司家族化特征明显,不仅实控人家族把持关键岗位,在发展的同时还不忘“带富”实控人之诸多亲戚。 01 上市前业绩骤降 惠康科技主营制冷设备的研发、生产及销售,主要产品包括制冰机、冰箱、冷柜、酒柜等,主要应用于民用及商用领域。 2022-2024年,公司营业收入分别为19.30亿元、24.93亿元和32.04亿元,三年复合增长率高达28.84%;归母净利润分别为1.97亿元、3.38亿元和4.51亿元,也在稳步增长。 (惠康科技主要财务数据,图源:公司招股书,下同) 然而,IPO冲刺阶段,公司业绩却出现滑坡。2025年上半年,公司实现营收13.89亿元,实现归母净利润2.05亿元。且公司预计,2025年全年将实现营收27.74亿元,同比下滑13.40%;实现归母净利润4.13亿元,同比下滑8.40%。 对于业绩下滑,公司归因于受中美贸易摩擦的影响,2025年上半年公司整体新增订单情况、收入情况较2024年度均出现一定程度下滑。 从销售区域来看,惠康科技产品主要销售地区包括北美、澳洲、欧洲、南美等。2022-2024年、2025H1,公司外销收入分别为15.28亿元、18.71亿元、22.25亿元和6.29亿元,占比高达79.46%、75.37%、69.90%和45.46%;内销收入分别为3.95亿元、6.11亿元、9…

    2026-01-21 • IPO
    16.3K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

9 + 1 =
Powered by MathCaptcha

微信