先歌国际上会:兄弟俩100%控股、靠收购囤品牌,增长停滞下募资技改能突围?

七旬兄弟拖着“拼好牌”冲A。

6月25日,手握数个有英日音响品牌的先歌国际影音股份有限公司(以下简称“先歌国际”)迎来北交所的上会审核。

这家靠海外并购做起来的音响品牌,由年近7旬的张太武、张光武两兄弟合计控制100%的股权。

银莕财经注意到,绝对控股之下,2023-2025年,公司营收复合增长率仅3.58%,且2026Q1收入已下滑,但最近三年却累计分红4500万元,将收益揣进实控人家族腰包。如今要上市募资2.48亿元用于技改和研发,但项目既“不涉及新增产能”也“不涉及新产品”,募资用途的合理性或仍需浅浅打个问号。

01

近7旬实控人兄弟持股100%

翻开先歌国际的招股书,最扎眼的就是其罕见的股权结构。

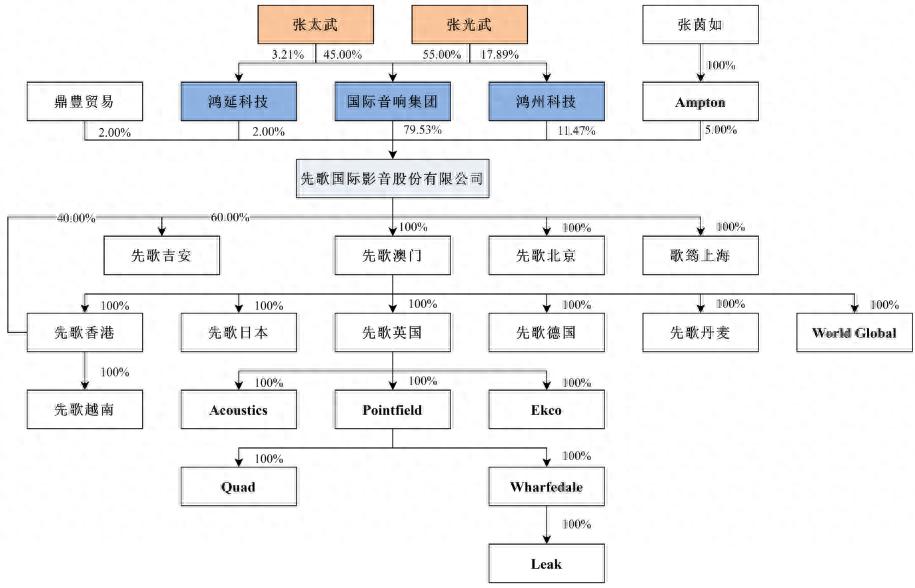
国际音响集团持有79.53%的股份,为公司控股股东。张太武、张光武兄弟,两人通过控股股东和员工持股平台合计控制公司93.00%的股份,处于绝对控股地位。
先歌国际上会:兄弟俩100%控股、靠收购囤品牌,增长停滞下募资技改能突围?

(先歌国际股权结构,图源:公司招股书及问询函,下同)

同时,公司股东Ampton为实控人姐姐控制的企业、鼎豊贸易为张太武家庭密切成员彭秋霞控制的企业(张太武与彭秋霞共同育有一女),Ampton、鼎豊贸易与控股股东、实控人存在法定的一致行动关系。此外,Ampton、鼎豊贸易与张太武、张光武签订了《一致行动协议》,于是张太武、张光武合计控制公司100.00%的股份,为公司共同实际控制人。

其中,张太武任公司董事长兼总经理,张光武任董事。张光武之子Jeff Chang曾任公司外籍经理,但在2025年6月,正值公司递交招股书之际,Jeff Chang从公司离职。

对于先歌国际未将张茵如、彭秋霞认定为共同实际控制人或实际控制人的一致行动人,北交所要求公司说明原因及合理性。

公司表示“张茵如和彭秋霞未参与公司日常经营”且“持股比例较低,对股东会决策无重大影响”,同时,张茵如不属于实控人的直系亲属,彭秋霞间接控制公司2%的股份,低于5%,不认定为实际控制人“符合相关法规的规定”。因此“公司未将张茵如、彭秋霞认定为共同实际控制人具有合理性。”

值得一提的是,2023-2025年,先歌国际分别进行现金分红1500万元、2000万元和1000万元,共计4500万元,几乎全进了实控人家族的腰包。

同时,公司还存在较多“关联”交易情形。2023-2025年,公司与曾经为关联方的经销商Luxman America, Inc.、爱发烧的合计交易金额分别为1715.84万元、1461.69万元和229.55万元,与前员工设立的经销商的交易金额合计为559.61万元、285.09万元和147.38万元,与共用商号的经销商的交易金额合计为683.74万元、510.62万元和395.81万元。

其中,深圳爱发烧曾为先歌国际持股70%的子公司,主要从事音响产品境内市场的线上销售。

2020年7月,基于公司境内主要以经销为主,未考虑自主开展线上销售业务的发展战略(一方面系电商平台销售的管理运营成本较高,公司缺少电商渠道销售的管理人才,另一方面,公司开展线上销售将直接和公司经销商形成竞争,不利于公司拓展线下销售业务),公司处置了爱发烧的股权。

2020年7月8日,先歌国际将深圳爱发烧60%股权转让给彭秋霞的妹夫方磊,10%的股权转让给少数股东郝明树。不过,方磊持有深圳爱发烧股权系代张太武持有。2022年11月,方磊将持有的深圳爱发烧60%股权转让给郝明树的配偶黄橙子,方磊退出后,2024年及以后深圳爱发烧不再作为公司关联方。

02

营收三年复合增长率仅3.58%

先歌国际的主营业务为高保真音响产品、专业音响产品等高性能音响产品的品牌运营、研发设计、生产制造及渠道销售,为国内少数拥有完整产业链的音响品牌企业。

不过,公司旗下主要品牌均为早年以股权或资产收购的方式取得。公司称:“考虑到音响行业具有较强的品牌及技术壁垒,全球音响市场以欧美品牌为主,新设品牌参与全球市场竞争具有较大难度,而采用收购境外品牌的方式可以快速获取相关的品牌价值、研发人才及渠道资源,抢占一定的市场份额。”

于是,先歌国际自1997年至2009年收购了包括QUAD、Wharfedale、Audiolab、Mission、Luxman、Castle等境外品牌,完成了核心品牌的收购布局。其中,Wharfedale、Luxman、QUAD分别创立于1932年、1925年、1936年,具有丰富的历史底蕴及品牌积淀。

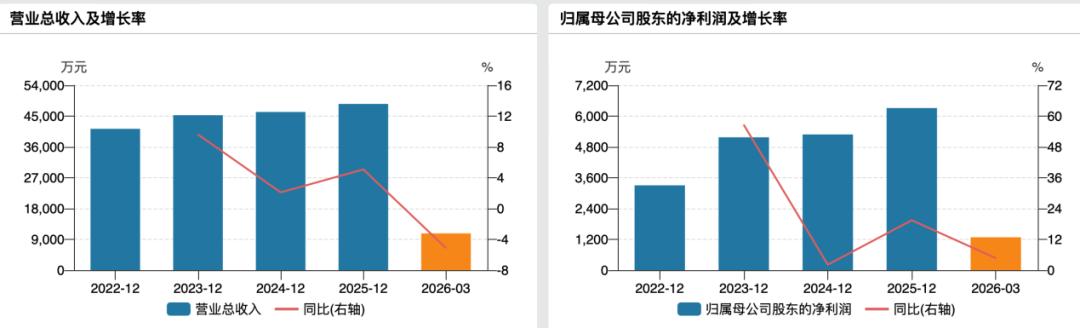
但历经二十年的发展,公司业绩仍难言漂亮。2023-2025年,公司分别实现营收4.53亿元、4.62亿元和4.86亿元,2025年较2023年仅增长7.28%,而复合增长率更是低至3.58%。
先歌国际上会:兄弟俩100%控股、靠收购囤品牌,增长停滞下募资技改能突围?

(公司近几年业绩情况)

同期,公司归母净利润则分别为5175.18万元、5286.66万元和6314.34万元,复合增长率达10.46%,但各期政府补助也分别高达3234.24万元、1798.14万元和1803.50万元。

不过,公司综合毛利率分别为39.22%、41.43%、43.76%,毛利率逐年提升,且高于同行均值的36.25%、35.50%和35.26%。公司称“主要系产品结构差异导致”。

品牌多为境外品牌,销售也同样依赖境外。招股书显示,先歌国际以外销业务为主,公司高保真产品的销售区域主要集中在欧美、日韩等发达国家和地区,专业产品的销售区域则分布于欧美、亚洲、非洲等全球市场。

2023-2025年,公司主营业务中外销收入分别为3.67亿元、3.77亿元和4.03亿元,占主营业务收入比例分别高达82.74%、83.19%、84.54%,公司外销收入占比较高。

2026年1-3月,公司实现营收1.07亿元,同比下降5.13%,“主要系3月份部分发货于4月份完成报关,收入确认于4月份”。

03

海外销售人员薪酬畸高

先歌国际在招股书中称,作为国家高新技术企业、深圳市“专精特新”中小企业,公司高度重视产品开发及技术创新,始终坚持自主创新、自主研发的研发模式,以自主研发为主,持续加大研发投入。

2023-2025年,公司研发费用分别为2200.92万元、2270.20万元和2466.39万元,研发费用率分别为4.86%、4.91%和5.08%,虽有所增长,但始终低于同行均值的7.58%、5.90%和5.81%。

实际上,公司研发投入与同行对比还远不及与公司销售费用的差距鲜明。2023-2025年,公司销售费用分别为5012.97万元、6140.48万元和6406.37万元,远高于公司在研发上的投入;销售费用率分别为13.57%、13.86%和14.30%,高于同行均值的11.68%、10.73%和10.85%。

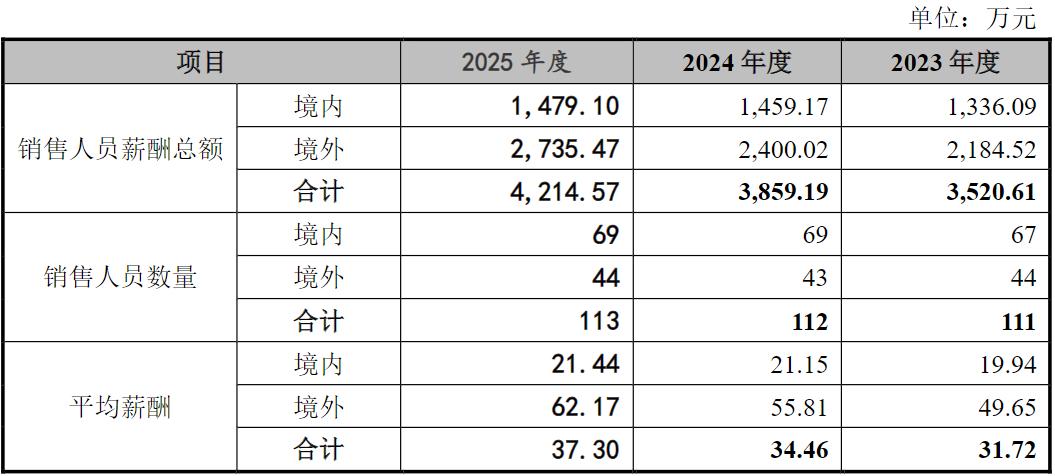
公司的销售费用主要为职工薪酬、业务宣传费。2023年、2024年,公司销售人员平均薪酬分别为31.72万元和34.46万元,高于同行均值的15.61万元和15.54万元。公司解释,“主要系公司以外销业务为主,产品主要面向全球市场销售,境外发达国家销售占比较高,境外销售人员数量较多及工资水平较高导致境外销售人员平均薪酬较高。”
先歌国际上会:兄弟俩100%控股、靠收购囤品牌,增长停滞下募资技改能突围?

(销售人员薪酬情况)

分境内外来看,公司销售人员薪酬差异也极大。2023-2025年,公司境内销售人员平均薪酬分别仅19.94万元、21.15万元和21.44万元,境外人员平均薪酬则高达49.65万元、55.81万元和62.17万元。

然而,公司主营业务收入主要来自于经销收入,2023-2025年,经销收入占比分别高达93.92%、93.48%和93.40%。对此,北交所要求公司说明“经销模式为主的情形下仍配置较多销售人员、支付销售佣金的合理性,是否与业务开展情况相匹配。”

先歌国际回复表示,公司产品销售覆盖全球超过50个国家和地区,经销商数量超过1000家,公司经销商具有数量众多、分布广泛、集中度较低等特点。且公司经销商客户尤其零售商客户下单具有“频率高、单笔订单金额较小”等特点,导致公司需要配置更多销售人员。报告期内,公司单位销售人员客户数量约为9-10个,“经销商数量与销售人员数量具有较好的匹配性”。

而公司的经销商中,还存在成立时间较短即合作或成立时间晚于合作时间的经销商。

比如,英国客户PETER TYSON、日本客户株式会社仙台のだや开始合作时间早于该客户成立时间,公司解释,主要系公司品牌诞生于英国、日本,品牌历史悠久,经销商主要股东早年以其他主体经销公司品牌;汕头市宏音音响科技有限公司合作时间早于该客户成立时间,主要系该客户实控人之前以个体工商户主体与公司交易;深圳市爱发烧科技电子商务有限公司设立时为公司控股子公司,设立目的系为公司拓展线上电商业务,成立即与公司交易具有合理性。

值得注意的是,此次先歌国际拟募资2.48亿元,1.70亿元用于音响系统设备生产线技术改造建设项目,7728.18万元用于研发中心建设项目。

其中,音响系统设备生产线技术改造建设项目为技改项目,不涉及新增产能,不涉及新产品。而公司目前部分产能已达满产状态,2023-2025年,公司音箱产能利用率分别为89.95%、100.45%和99.70%,电子产能利用率分别为72.14%、67.83%和74.81%。

而在招股书(申报稿)中,公司拟计划募资3.27亿元,与上会稿相比,除技改和研发项目分别缩减部分资金外,还砍掉了3500万元的补流资金。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1147)
极米竞对科金明冲刺北交所,无视行业压力逆势大扩产
上一篇 2026-06-24 17:35
通则康威冲A:“空降”实控人掌舵毛利率三连降,盈利不到亿元开口就要14亿
下一篇 2026-06-26 10:57

相关推荐

  • 分红12亿后拟募资10亿,“家里有矿”的马矿股份发力冲刺A股

    分红12亿后拟募资10亿,“家里有矿”的马矿股份发力冲刺A股分红12亿后拟募资10亿,“家里有矿”的马矿股份发力冲刺A股分红12亿后拟募资10亿,“家里有矿”的马矿股份发力冲刺A股分红12亿后拟募资10亿,“家里有矿”的马矿股份发力冲刺A股

    背靠福建国资与紫金矿业(601899.SH)、手握马坑铁矿优质资源的福建马坑矿业股份有限公司(以下简称“马矿股份”)正冲刺IPO。 银莕财经穿透其招股书发现,报告期内,马矿股份业绩表现平稳,但时间拉长来看,靠单一矿山、单一业务和少数客户的经营模式下,公司业绩系于铁矿石价格,存在持续性风险。 更耐人寻味的是,公司此次IPO拟募资10亿元用于扩产,但就在IPO前,公司三年分红已超12亿元,分红规模远超此次募资额度。 01. 依赖单一矿山马矿股份主营铁矿石的采选、综合利用及铁精粉、钼精矿销售,是国内规模较大的铁矿石采选企业,是我国东南沿海地区重要的铁矿石生产基地。 招股书显示,福建稀土合计控制马矿股份55.90%的表决权,为控股股东。福建省国资委通过福建工控、福建冶控和福建稀土间接控制公司55.90%的表决权,为实控人。同时,紫金矿业为公司第二大股东,持股37.35%。 根据中国冶金矿山企业协会统计,2024年马矿股份的铁精粉产量位居全国重点独立地采铁矿山前五名;根据“我的钢铁网”统计数据,2023年公司铁矿石原矿产量占我国东南沿海地区铁矿石产量的10%以上。 支撑起这一行业地位的核心资产,正是公司拥有的全国知名的马坑铁矿的采矿权。截至2024年末,马坑铁矿的铁矿石保有资源储量为3.30亿吨,共、伴生4.43万吨钼矿(以金属量计量),水泥用灰岩矿3117.90万吨。 不过,马矿股份现有业务高度依赖马坑铁矿单一大型矿山,此外未拥有其他矿山。 招股书披露,马坑铁矿矿区面积为8.83平方公里,生产规模1110万吨/年,采矿权有效期为2024年末至2054年末,期限合计30年。据银莕财经粗略计算,按现有产能持续开采,30年内可消耗资源量约3.33亿吨,已略高于当前3.30亿吨的铁矿石保有资源储量。 (马矿股份采矿权情况,图源:公司招股书,下同) 值得注意的是,马矿股份本次IPO拟募资10…

    2026-03-10 • IPO
    11.6K00
  • 慧谷新材IPO:去年豪掷6500万买实控人房产,现又拟募资2亿补流

    距离递交招股书不到半年,广州慧谷新材料科技股份有限公司(以下简称“慧谷新材”)就将在12月9日迎来属于它的上会日。 短时间即获得上会资格的慧谷新材,近几年在业绩上始终持续保持着高速增长的态势:营收从2022年的6.64亿元增长至2024年的8.17亿元,净利润由0.30亿元大增近5倍至1.46亿元。 银莕财经穿透招股书发现,慧谷新材业绩的高增长主要依托产品降价,而产品降价则源于原材料的价格下降。换句话说,原材料的价格对公司的经营敏感性天然较高。 与此同时,慧谷新材还有着不少关联交易,但其通过资产腾挪,已巧妙地化解了部分关联交易。 01 业绩增长背后主要产品售价下行 资料显示,慧谷新材成立于1999年,是一家专注于高分子材料领域,基于自主研发驱动的平台型功能性涂层材料企业。今年6月28日,公司正式向深交所递交招股书,迅速完成两轮问询后,公司迎来上会审核。 公司主营业务为功能性树脂和功能性涂层材料的研发、生产和销售,以分子结构设计为技术原点,深耕核心功能性树脂的关键技术研发与产业化应用,构建起功能性树脂与功能性涂层材料两大技术平台,已形成面向家电、包装、新能源、电子四大下游应用场景的“1+1+N”产业布局体系。 数据来看,公司业绩可谓漂亮。2022-2024年、2025H1,慧谷新材分别实现营收6.64亿元、7.17亿元、8.17亿元和4.96亿元;实现归母净利润0.30亿元、1.09亿元、1.46亿元和1.07亿元。 2025年1-9月,公司实现营收7.24亿元,同比增加21.52%;实现净利润1.59亿元,同比增加49.04%。且预计2025年全年营收9.40亿元-10.00亿元,同比增长15.07%-22.41%;净利润1.90亿元-2.10亿元,同比增长30.33%-44.05%。 业绩增长的同时,公司毛利率也在同步提升。2022-2024年、2025H1,慧谷新材的综…

    2025-12-09
    50400
  • 宏明电子IPO:老牌国企业绩承压,应收账款攀升

    宏明电子IPO:老牌国企业绩承压,应收账款攀升宏明电子IPO:老牌国企业绩承压,应收账款攀升宏明电子IPO:老牌国企业绩承压,应收账款攀升宏明电子IPO:老牌国企业绩承压,应收账款攀升

    12月12日,又有一家成都企业即将上会。 深耕元器件超60年的成都宏明电子股份有限公司(以下简称“宏明电子”),即将迎来上会审核。若顺利过会,四川国资委旗下上市公司将再添一员。 不过,银莕财经注意到,这家老牌国企近年来的财务数据明显承压:连续两年业绩下滑,产品价格整体下降,应收账款节节攀升,且资产负债率远高同行均值。与此同时,公司及控股股东官司缠身,其财务总监也因在“前东家”东方网力科技股份有限公司(以下简称“东方网力”)的违规行为而备受关注。 01 业绩承压 宏明电子可谓老牌国企,其前身为1958年成立的全民所有制企业国营第七一五厂。 公司于2000年完成股份制改制,股权分散至职工持股会与自然人;2016年,“九鼎系”通过收购成为其控股股东,持股约55%,公司从国企变成民企,但“九鼎系”并未能成功将宏明电子推向资本市场;最终,在2019年5月,川投信息产业集团有限公司(以下简称“川投信产”)收购“九鼎系”所持全部股份,以56.5%持股成为新控股股东,实际控制人变更为四川省国资委,公司重回国资怀抱。 2019年10月,宏明电子正式开启IPO辅导,走上独立上市之路。今年5月,公司正式向创业板发起上市冲击,为今年创业板受理的首批IPO企业之一,并将迎来上会。 不过,重回国资并叩响资本市场大门的宏明电子,在业绩上却透出不小的压力。2022-2024年,公司分别实现营收31.46亿元、27.27亿元和24.94亿元,实现归母净利润分别为4.76亿元、4.12亿元和2.68亿元,持续下滑。 到了2025年,公司业绩有所好转。上半年实现营收15.28亿元,同比微增2.63%;归母净利润2.57亿元,下滑幅度收窄至4.80%。 招股书中公司预计,2025年全年营收同比增长5.94%至26.42亿元,归母净利润同比增长20.75%至3.24亿元。 (宏明电子2025年业绩预测,图源:公司招…

    2025-12-12 • IPO
    42800
  • 鑫华科技IPO:第一大股东提前套现离场,“朋友圈”生意盘根错节

    近日,江苏鑫华半导体科技股份有限公司(下称“鑫华科技”)的科创板上市申请获上交所受理,成为农历新年后的“首单”。 这家头顶“打破国外垄断”、“12英寸硅片领域电子级多晶硅大规模供应唯一国产供应商”、“国内市场占有率超50%”等耀眼光环的半导体材料企业,一亮相便吸引了无数目光。 但银莕财经注意到,从IPO前夕原大股东“协鑫系”的突然清仓离场,到客户、股东、供应商之间盘根错节的“朋友圈”生意,再到业绩如过山车般剧烈波动,鑫华科技的上市之路看起来迷雾重重。 01 IPO前夜,“协鑫系”清仓离场公司治理的清晰与稳定,不仅关乎公司的长远发展,也是资本市场评估公司价值、进行投资决策的重要依据。 然而,据鑫华科技招股书披露,公司目前“无控股股东、无实际控制人”。而这并非其与生俱来的状态,而是一场发生在IPO申报前夜的“突击”交易所致。 时间回溯至2025年8月,就在本次IPO申报材料准备的关键期,公司的原第一大股东、具有深厚“协鑫系”背景的中能硅业,将其持有的鑫华科技全部24.55%股权,以14.72亿元的对价,转让给了合肥国材叁号企业管理合伙企业(有限合伙)。交易于当年9月迅速完成交割。此举直接导致协鑫集团创始人朱共山完全退出股东行列,而公司也由此变更为无实际控制人状态。 接盘方合肥国材叁号背景显赫,其核心出资方包括中建材(安徽)新材料产业投资基金等,属于央企中国建材体系。交易完成后,合肥国材叁号及其一致行动人中建材新材料基金合计持股25.55%,成为第一大股东;而“国家队”代表——国家集成电路产业投资基金则以20.62%的持股比例位居第二。两者持股比例极为接近,且均未超过30%,并声明不存在一致行动关系。 (鑫华科技股权结构,图源:公司招股书,下同) 这种股权分散且无实控人的格局,看似引入国资与国家队加持,实则暗藏治理隐患。 首先,这是否为规避潜在的同业竞争?鑫华科技脱胎于“硅王”协…

    2026-03-03
    13.1K00
  • 广泰真空带“硬伤”二次上会:超长验收周期,业绩持续性存疑

    广泰真空带“硬伤”二次上会:超长验收周期,业绩持续性存疑广泰真空带“硬伤”二次上会:超长验收周期,业绩持续性存疑广泰真空带“硬伤”二次上会:超长验收周期,业绩持续性存疑广泰真空带“硬伤”二次上会:超长验收周期,业绩持续性存疑

    3月26日,沈阳广泰真空科技股份有限公司(以下简称“广泰真空”)将迎来第二次上会审核,距离2025年12月29日首次上会已经过去近3个月。 根据彼时的公告,广泰真空首次上会因收入确认时点的准确性及依据充分性存疑而遭北交所暂缓审议,留下一道亟待破解的“硬伤”。 银莕财经注意到,作为一家主营真空烧结炉、真空熔炼炉的企业,广泰真空的核心业务深度绑定稀土永磁行业,借着行业高景气度实现了业绩增长。但光鲜数据背后,一系列潜在风险如影随形。此次上会,于其而言,更像是一场充满不确定性的“补考”。 01. 从销售员到实控人 广泰真空的发展轨迹,与实控人刘顺钢的个人经历深度绑定。 公开资料显示,广泰真空成立于2013年5月29日,2022年1月27日整体变更为股份有限公司,2024年12月27日在全国股转系统挂牌并公开转让,主营真空装备研发、制造和销售,下游应用覆盖稀土永磁、储氢材料加工、光伏、机械电子加工等多个领域,其中稀土永磁行业是其最核心的下游市场。 翻阅刘顺钢的履历,其创业之路始于基层销售岗位。1981年10月,刘顺钢应征入伍,历任战士、班长;1984年11月复员后,经历了两年多的待安置期;1987年3月,他进入北票真空阀门厂,从销售员做起,凭借自身努力逐步晋升为销售科长,开启了在真空装备行业的深耕之路。1998年5月至2005年3月,刘顺钢历任沈阳中北真空技术有限公司销售副总,积累了丰富的行业资源和销售经验;2005年4月,他加入爱发科中北真空(沈阳)有限公司,历任销售部长、销售副总、副总经理,进一步夯实了自身在行业内的地位。 2007年底,刘顺钢因个人原因计划从爱发科离职,筹备成立自己的真空装备制造公司。由于无法准确预计离职审批完成时间,他于2008年3月委托朋友刘岩代持其计划设立的沈阳广泰真空设备有限公司(以下简称“广泰设备”)72万股股权;2008年6月,刘顺钢完成离职程序,同…

    2026-03-24 • IPO
    11.3K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

37 − = 36
Powered by MathCaptcha

微信