6月26日,全球投影机出货量市占率5.04%的深圳市科金明电子股份有限公司(以下简称“科金明”)将于北交所上会。
从数据看,科金明的故事并不差:2023年至2025年,营收从6.14亿元增至9.84亿元,归母净利润从4510.57万元增至6455.08万元;公司智能云相框在全球数码相框市场销量份额连续两年排名第一。
然而,银莕财经注意到,细分市场单项冠军背后,公司多重风险需要注意:公司是典型的家族企业,董事长朱文明与妻子陈细妹合计控股91.27%,二人“90后”儿子朱县雄19岁进公司、27岁当总经理;自称注重科技与研发的北交所IPO企业,其研发费用率持续下滑至不足2%,远低于同行;公司还在投影全行业承压之际逆势大扩产,新增产能消化存疑。
01
核心产品毛利率骤降,研发费用率远低同行
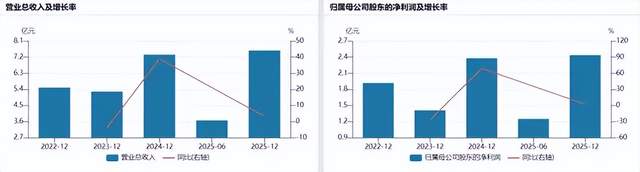
业绩来看,2023年至2025年,公司营业收入分别为6.14亿元、8.80亿元和9.84亿元,2025年同比增长11.8%;归母净利润分别为4510.57万元、4511.07万元和6455.08万元,2025年同比增长43.09%。公司在全球投影机市场的出货量占有率从2024年的4.92%提升至2025年的5.04%。
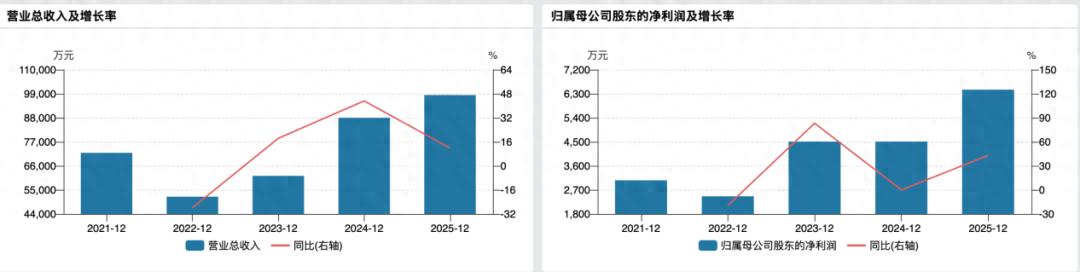
(公司业绩变动情况)
不过,营收增长带来的是更加暴增的应收账款。2025年末,公司应收账款账面价值飙升至1.96亿元,同比暴涨110.83%,占当期营收的比例升至19.94%。公司解释称,主要因杰奇科技、奥创互联等境内ODM客户应收账款增加。这意味着,公司2025年的增长很大程度上是“赊”出来的,而非真金白银的收入。
经营现金流则腰斩。2025年,公司经营活动产生的现金流量净额同比骤降51.2%,由2024年的6674万元降至约3258万元。到了2026Q1,现金流更是由正转负为-721.45万元。
同样,科金明的资产负债率远高于同行。2025年公司资产负债率虽有所下降,但仍高达53.39%,远高于同行业可比公司均值35.32%。
值得注意的是,公司核心产品毛利率也遭遇大幅度下跌。 2023年至2024年,公司智能微投产品毛利率从28.79%降至13.9%,其中,OBM智能微投产品2025年线上销售毛利率由2023年的44.54%骤降至2025年的18.41%。北交所在两轮问询中均要求公司说明相关产品是否实际具备盈利能力、相关业务是否存在终止风险。
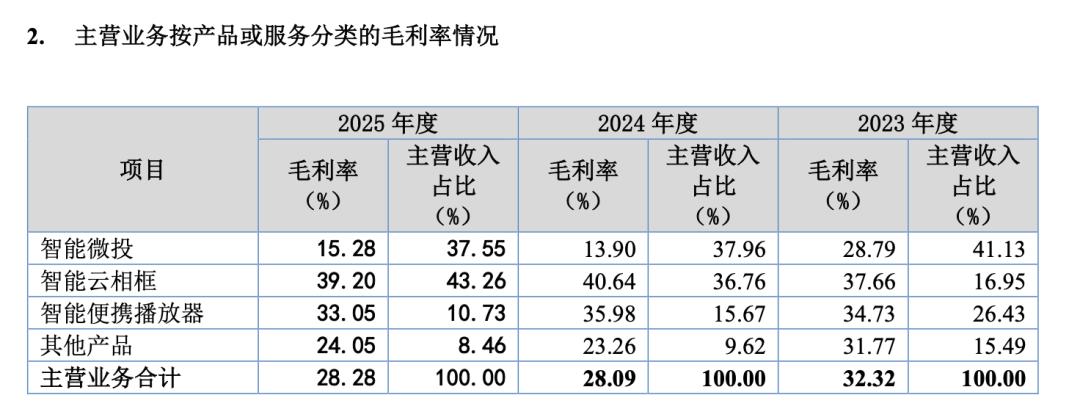
(主营业务按产品服务分类的毛利率情况,来源:招股书,下同)
最为重要的是,公司研发费用率持续下滑。2023年至2025年,公司研发投入占营业收入的比例逐年下降,分别为2.8%、2.46%、1.92%,且远低于同行业可比企业。对于一家申报北交所的“创新型中小企业”而言,研发费用率不足2%,且持续下滑——这与其“专注于新型显示技术的创新与应用”的定位背离。
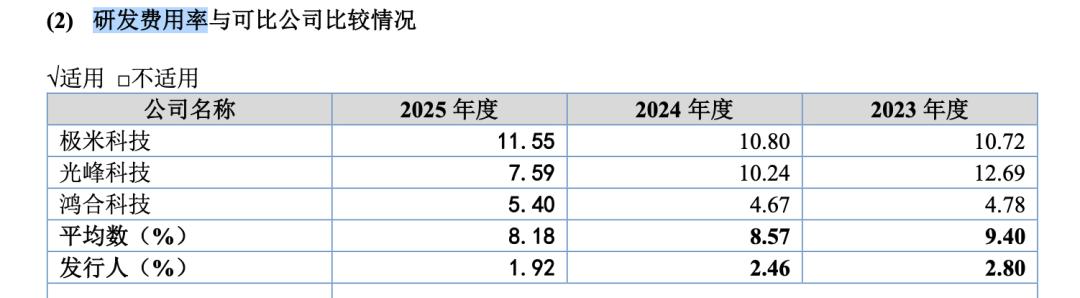
(公司研发费用率与可比公司比较情况)
不仅如此,公司研发人员数量寥寥。截至2025年末,公司员工为537人,其中生产人员370人、占比68.9%,管理人员81人、占比15.08%,而研发人员仅为41人、占总数的7.64%。学历方面,本科及以上人数仅54人、占比10.06%,大专以下392人、占比73%。
对此,在首轮问询中,监管层明确要求公司说明“业绩增长是否依赖非创新因素”。
值得一提的是,科金明曾经的一项研发项目的投入金额还出现过金额不一致的问题。
据签署于2025年6月19日的招股书显示,2022-2024年,“时序式单LCD研发项目”投入的金额分别为385.62万元、147.6万元、0元。而到首轮问询回复函中,该项目实际投入金额分别为385.62万元、145.83万元、0元。
并且,科金明的审计机构华兴会计师事务所(特殊普通合伙)(以下简称“华兴所”)多次因执业问题被“点名”。
2025年3月,江苏证监局经查,在华兴所执业的琏升科技(300051.SZ)2023年年度财务报表审计项目中,华兴所存在风险评估以及后续应对程序不到位、内部控制审计程序执行不到位等问题;同年5月,在华兴所执业的线上线下(300959.SZ)2023年年报审计项目中,华兴所在执业过程中存在控制测试审计程序执行不到位、收入相关实质性程序执行不到位等问题;2026年1月,福建证监局发布公开信息,华兴所存在个别项目组变更合伙人或复核人不规范、多个项目交叉复核等问题。
02
家族式劳动密集型企业,社保公积金覆盖率偏低
穿透科金明的股权结构,家族式治理特征明显。
截至招股书签署日,朱文明直接持有公司1612.50万股,直接持股比例58.58%,担任公司董事长。朱文明与妻子陈细妹通过科金明企管间接持有公司32.69%股权。两人直接和间接合计持有公司91.27%的股权,为共同实际控制人。
公司董事会共7名成员,其中实控人家族成员占2名,另有部分家族成员在公司任职。比如:1994年出生的朱县雄为实控人夫妻的儿子,专科学历。2013年,年仅19岁的他便进入科金明有限担任销售部经理;2017年,23岁成为公司董事会秘书;2021年,27岁即开始担任公司董事、总经理,至今已近五年。在公司2018年半年报中,朱文明的两个女儿朱晓君、朱晓霞还分别担任董事、副总经理职务。
公司在招股书中坦承:“家族成员持有股权的比例较高在一定程度上削弱了中小股东对公司决策的影响能力,可能会给公司带来不当控制而削弱中小股东决策影响力的风险。”
比家族治理更严峻的,是公司的社保和公积金缴纳问题。据问询函,公司报告期内存在未为部分员工缴纳社保、公积金的情况。
总体来看,公司的员工结构以生产人员为主,达370人,占比68.9%,并且员工普遍学历偏低,大专以下392人,占比73%。
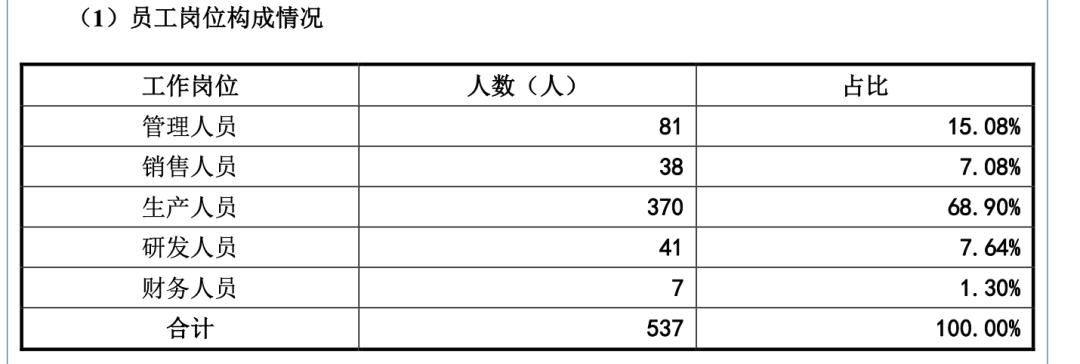
(公司员工岗位构成情况)
社保方面,2025年末,公司员工总人数537人,已缴纳社会保险人数仅316人。虽然公司通过统计“已参保新农合、新农保人数”将社保覆盖率拉升至96.09%,但“已缴纳社会保险人数”的实际覆盖率,仅为58.84%。
公积金的情况则更加严重。2025年末,已缴纳住房公积金仅313人,覆盖率仅有58.29%。未缴纳住房公积金人数高达224人,其中“自愿放弃”的就有203人。
对此,公司的解释是:社保方面,一线生产员工多为农村户口,在农村缴纳新农合、新农保,若在公司缴纳社保,按现行政策未来无法享受双重待遇,部分员工年龄较大、参保意愿受个人缴费比例影响大,年轻员工更看重当期实际收入。公积金方面,未缴纳员工中农村籍和外省籍员工较多,已有自有住房或短期内无购房意愿,因缴纳公积金将降低个人当期收入,其个人自愿放弃公司为其缴纳公积金。
在法律层面上,根据《中华人民共和国社会保险法》第八十六条,用人单位未按时足额缴纳社保费的,由社保征收机构责令限期缴纳或者补足,并自欠缴之日起按日加收万分之五的滞纳金。根据《住房公积金管理条例》第三十八条,单位逾期不缴或少缴住房公积金的,由公积金管理中心责令限期缴存。
简单来说,为员工缴纳社保和公积金是企业的法定义务,并非可由员工“自愿放弃”的选择性福利。
虽然公司辩称报告期内未收到主管机关责令补缴的通知或行政处罚,实际控制人也已承诺愿意承担补缴金额和罚款——但一则承诺能否覆盖未知的补缴金额,本身就具有巨大的不确定性。
03
募投“缩水”却逆势扩产,谁为120万台新增产能买单?
2026年4月27日,科金明发布公告称,拟对本次上市募投项目的募集资金投资金额进行调整,取消了投资额为5000万元的补充流动资金项目。调整后,公司拟募集资金2亿元,其中1.5亿元投入智能投影系列产品升级及产业化技术改造项目,5000万元投入研发中心建设项目。
表面上看,这是公司“基于经营情况及未来规划”的审慎决策。但深究其中的逻辑,却暗藏风险。
在此之前,公司在首轮问询回复中表示:“经谨慎测算,公司到2027年营运资金缺口达8385.39万元,本次使用募集资金5000万元用于补充流动资金未超过营运资金需求,资金规模具有合理性。”
从资金缺口8385万到主动砍掉5000万补流——短短数月之间180度大转弯,究竟是公司真的不再需要补流资金,还是监管问询的压力让公司不得不“主动”砍掉这个敏感项目?
值得注意的是,公司拟募投项目本身存在产能消化风险。
智能投影系列产品升级及产业化技术改造项目达产后,可实现新增智能微投产能120万台。其中,单LCD智能微投规划70万台(ODM 56万台、OBM 14万台),2LCD智能微投规划50万台(ODM 40万台、OBM 10万台)。项目达产后预计每年新增营业收入11.03亿元,年净利润8942.73万元。
120万台是什么概念?2024年、2025年,科金明智能微投全部产品的总销量分别为99.32万台、96.81万台,均未达到百万级别,但募投项目一上来就要翻倍扩产。
其中,更“跃进”的是2LCD智能微投的情况。该产品是公司最近几年重点研发投入的创新性显示技术,2025年启动量产销售,全年销量仅为3524台、销售收入526.31万元,而募投项目规划的新增2LCD智能微投产能是50万台——新增产能是年销量的140多倍。并且据回复函显示,2026年该产品并没有在手订单。
更值得警惕的是,科金明并非在行业上行周期扩产,而是在全行业承压的背景下逆势加码。
据洛图科技(RUNTO)数据显示,2025年中国智能投影市场(不含激光电视)全渠道销量为520.3万台,同比下降13.9%;销售额为83.6亿元,同比下滑16.5%。2025Q3,智能投影销量同比下降11.5%,这已是连续第三个季度出现双位数下滑;2026Q1,形势进一步恶化,销量为112.5万台,同比下降21.4%。全球市场同样不容乐观,2025年全球投影仪出货量1920.6万台,同比下降4.8%。
实际上,同行对扩产保持审慎态度。2025年8月,极米科技(688696.SH)越南生产基地一期正式投入运营,设计年产能约50万台。但极米科技明确表示,越南基地将视订单需求分阶段扩产,先有订单、再扩产能,而非盲目铺摊子。
光峰科技(688007.SH) 同样选择的是“先搬迁、后优化”的路径。公司于2025年1月完成供应链搬迁,坪山新生产基地正式投产并高速运转,公司并未大规模新建产能,而是将原有产能搬迁整合、提升效率,走的是一条“存量优化”的路子。2025年,光峰科技生产量为454511台,同比下降32.92%;库存量为90978台,同比减少40.94%。
对比之下,科金明的逆势扩产就格外刺眼,这是战略远见,还是盲目扩张,还需时间的检验。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经