近日,江西力源海纳科技股份有限公司(以下简称“力源海纳”)完成了第二轮问询回复并更新了招股书。而这,已是公司最近一年半以来递交的第四版招股书。从2024年首次向创业板递交申报材料至今,力源海纳的IPO之路走得并不快,但摆在面前的问卷越来越厚。
力源海纳主营工业电源,产品覆盖高频开关电源、高速脉冲电源,应用于锂电铜箔、PCB设备等领域。2023年到2025年,公司营收从5.91亿元增至8.54亿元,归母净利润从1.53亿元增至2.74亿元。不过,应收账款也水涨船高,2025年应收账款余额4.55亿元,占营收的比例达53.25%。
银莕财经梳理发现,实控人黄瑞炉携两个女儿、两个姐姐、外甥、前妻、侄媳等亲属全员持股,且曾经与实控人另一企业的关联交易价格低于市场均价五成左右。
值得一提的是,力源海纳2025年产能利用率仅79.95%,却拟耗费近4亿元募资扩充近6成的产能。同时,在“资产质量良好”“现金储备充足”的背景下还要用3.5亿元补流。
01
“全家总动员”的家族企业
力源海纳的股东名册,是一张典型的家族企业图谱。
公司实控人为黄瑞炉,任公司董事长、总经理,实际控制公司60.3975%的表决权。历源新瑞、历源凯森、黄穗、黄逸舟、黄金桂、黄银贵和殷学锋为其一致行动人。
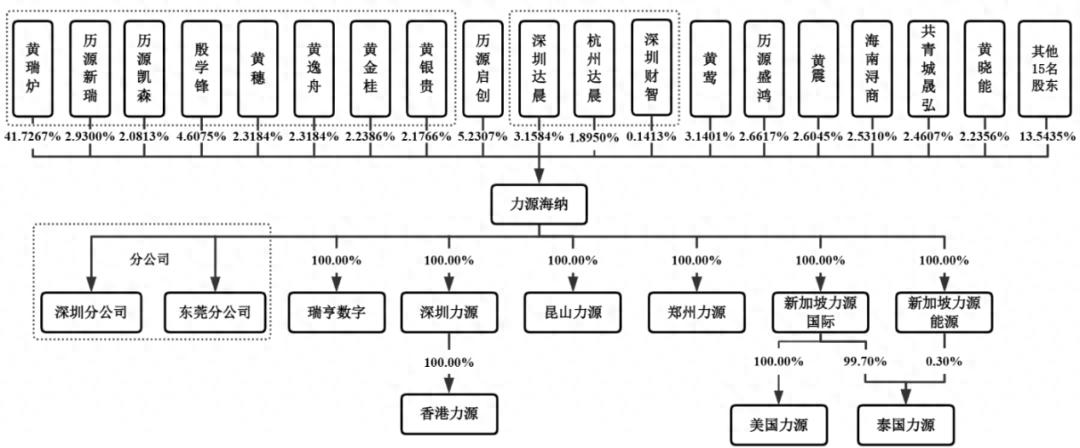
(公司股权结构,图源:公司招股书,下同)
其中,黄穗、黄逸舟系黄瑞炉的女儿,均直接持有公司2.3184%的股份,并分别担任公司销售业务员、总经理助理;黄金桂、黄银贵系黄瑞炉的姐姐,分别直接持有公司2.2386%、2.1766%的股份,且均未在公司任职;殷学锋系黄银贵的儿子,直接持有公司4.6075%的股份,并担任公司董事、市场总监。
此外,殷学锋的兄弟殷小敏则间接持有公司0.9196%的股份,并任公司副总经理。值得一提的是,殷小敏最早于2007年3月入职,2016年6月因个人创业而离职,后于2017年3月再次入职公司。2017年入职后,于2022年12月至今担任公司副总经理,其中2022年12月至2024年3月兼任公司财务总监,但于2024年3月因个人原因辞任财务总监。
公司股东黄莺曾为黄瑞炉的配偶,黄莺目前持有公司3.1401%股份。而黄莺所持公司股份的来源是2022年8月23日以1元/出资额的价格从其女黄穗处获得,黄穗的股份则是2022年8月18日以1元/出资额的价格从黄瑞炉处获得。目前,黄莺任总经办助理。
2020年12月,黄瑞炉哥哥之子黄利文将其持有的公司全部出资额转让给其配偶杨志英,转让价格为1元/出资额,目前,杨志英持有公司1.5456%股份。
对于黄瑞炉未与黄莺和杨志英签署一致行动协议的原因,招股书披露,“黄瑞炉与黄莺离婚已近二十年”,“杨志英系黄瑞炉哥哥之子黄利文的配偶”,黄莺和杨志英与黄瑞炉均不属于《上市公司收购管理办法》第八十三条第二款规定的“一致行动人”的情形。
实际上,公司在设立时共有6名发起人股东。但截至目前,仅有3名股东担任董监高职务,其他3名股东中,黄利文未在公司任职,黄晓能和黄震仍持有发行人股份,并担任公司人事行政部主管和总经办助理职务。
值得注意的是,公司曾与黄瑞炉控制的九江力与源机电设备有限公司(以下简称“力与源机电”)进行关联交易。
力与源机电为黄瑞炉设立的专门从事工业电源销售的贸易公司,且销售产品全部为公司生产的工业电源。报告期内,公司未向力与源机电进行销售,仅2021年存在部分销售。其中,公司向其销售高频开关电源的销售为304.62万元,高速脉冲电源收入为886.30万元。
并且,公司向力与源机电销售高频开关电源与高速脉冲电源的平均单价远低于向其他贸易商客户。其中,向力与源机电销售高频开关电源的平均单价仅5076.99元/台,而向其他贸易商销售的平均单价为1.11万元/台;向力与源机电销售高速脉冲电源的平均单价仅1.25万元/台,向其他贸易商销售的平均单价为2.09万元。
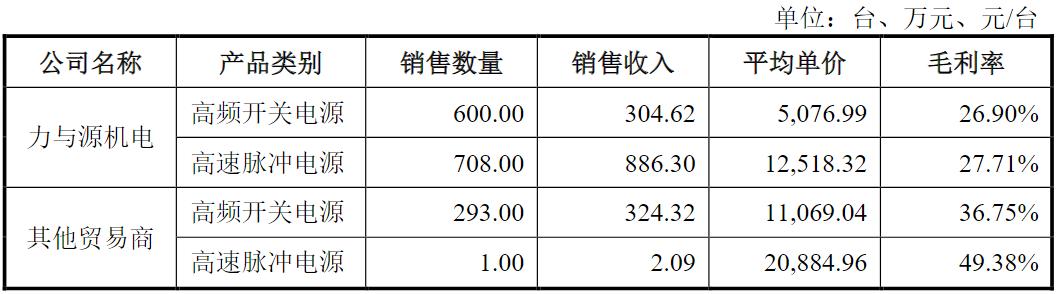
(销售单价对比情况)
不过,为解决同业竞争、减少关联交易,公司曾计划将力与源机电纳入合并范围,后为降低管理成本,黄瑞炉决定直接注销,并于2022年8月完成注销。
02
应收账款快速增长
力源海纳主营业务为工业电源产品的研发、生产与销售,主要产品包括高频开关电源、高速脉冲电源和其他电源。
2023-2025年,公司分别实现营收5.91亿元、7.44亿元和8.54亿元,归母净利润1.53亿元、1.55亿元和2.74亿元。
按产品类别划分,2023-2025年,公司高频开关电源实现营收5.03亿元、6.02亿元和5.57亿元,占比分别为86.53%、82.13%和66.36%;高速脉冲电源实现营收6435.69万元、1.12亿元和2.52亿元,占比分别为11.06%、15.23%和30.02%;其他产品占比仅2.41%、2.64%和3.62%。
主要产品高速脉冲电源的营收及占比不断增长,受其快速增长的影响,高频开关电源占比不断下滑。同时,两大主要产品的平均单价均有所波动。2023-2025年,高频开关电源平均单价变动率分别为12.85%、16.01%和-13.51%,高速脉冲电源平均单价变动率分别为-2.56%、-22.39%和9.02%。
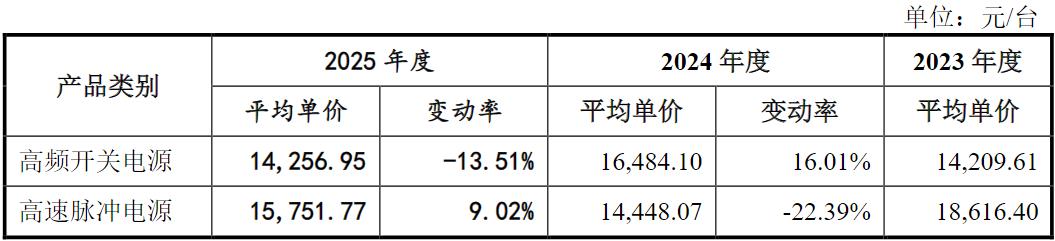
(公司主要产品平均单价变动情况)
单价波动,毛利率也随之波动。2023-2025年,高频开关电源毛利率分别为43.66%、44.21%和40.93%,高速脉冲电源毛利率则分别为51.25%、45.96%和55.10%。产品毛利率波动之下,公司综合毛利率也出现轻微波动,分别为44.82%、44.41%和45.42%,整体呈波动上升状态。
而同行业可比公司毛利率平均值则有所下降,同期分别为41.23%、39.25%和37.28%,且低于力源海纳毛利率。公司解释称“主要原因系发行人与同行业可比公司在下游应用领域、行业周期、产品类别、产品结构、客户结构等方面均存在一定差异。”
而按应用领域划分,公司收入主要来源于锂电及高精度电子铜箔、PCB设备等领域,合计收入分别为4.83亿元、6.72亿元和7.28亿元,占比分别高达82.98%、91.69%和86.69%。
随着公司营收不断增长,应收账款也水涨船高。2023-2025年,公司应收账款余额分别为2.17亿元、3.55亿元和4.55亿元,占当期营收的比例持续攀升,从2023年的36.73%增长至2024年的47.78%,到2025年已高达53.25%。
对于应收账款的增长,公司解释:“一是报告期内公司营业收入持续增长,部分客户受预算管理、审批流程、资金状况、项目专项贷款进度等因素影响,付款周期相对较长,导致应收账款余额有所增长;二是受2023年铜箔行业进入调整期影响,发行人下游铜箔行业客户回款周期有所延长,在一定程度上导致应收账款余额有所增长;三是受益于PCB行业景气度显著回暖,发行人对东威科技、东莞宇宙等PCB设备生产商客户的收入增长较多,该等客户回款周期相对较长,也导致应收账款有所增长。”概括而言,客户的回款周期长。
从回款情况来看,2023-2025年,公司应收账款期后回款分别为1.87亿元、2.86亿元和1.25亿元,期后回款比例分别为86.29%、80.52%和27.52%。从逾期情况来看,公司逾期应收账款分别为1.09亿元、1.45亿元和2.11亿元,逾期占比分别为50.07%、40.91%和46.44%。
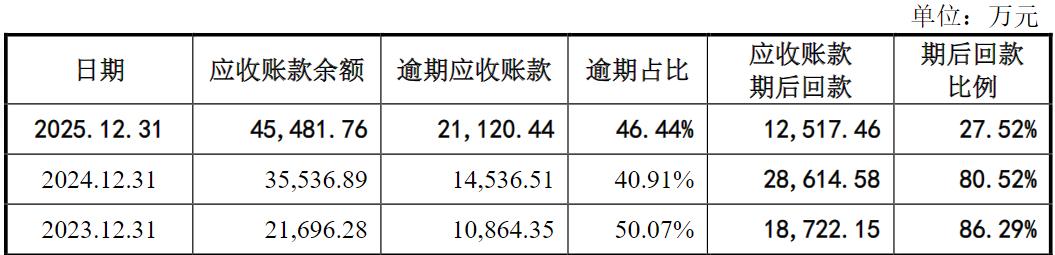
(应收账款逾期情况及期后回款情况)
公司应收账款周转率也在不断下滑,分别为3.09次/年、2.60次/年和2.11次/年,且低于同行均值的4.26次/年、3.06次/年和2.89次/年。
值得一提的是,公司享受的税收优惠和政府补助较高。2023-2025年,税收优惠分别为4307.08万元、3487.81万元和6319.74万元,占净利润的比例分别为28.20%、22.56%和23.03%;同期,公司政府补助金额高达3103.78万元、906.90万元和6945.76万元。
03
大额募资扩产及补流
招股书显示,为应对行业技术的更新换代,满足客户日益多样化的需求,公司需要不断加大研发投入,吸引更多高端研发人才加入,持续提升技术创新能力和产品研发能力,持续保持公司竞争地位。
2023-2025年,公司研发投入金额分别为3301.87万元、5047.04万元和6005.00万元,研发费用率分别为5.59%、6.79%和7.03%。虽确在加大研发投入,但仍大幅低于同行均值的12.29%、19.49%和17.21%。
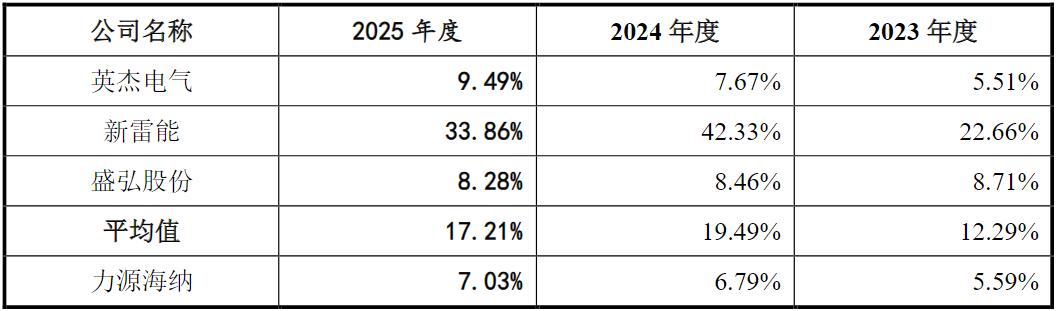
(研发费用率对比情况)
力源海纳表示,公司作为成长中的非上市公司,发展所需资金来源渠道较少,融资途径相对单一,研发费用的投入相对更加谨慎,导致研发费用率相对较低。
不过,公司研发人员数量不断增长,2023-2025年分别为93人、101人和107人。截至2025年末,研发人员占比14.29%。同时,公司研发人员平均薪酬(不含股份支付)分别为30.72万元、36.65万元和40.14万元,上升较多。截至2025年12月31日,公司累计获得专利98项,其中发明专利仅14项、实用新型专利74项、外观设计专利10项。
对于本次上市,公司雄心勃勃:本次发行上市将使公司借助资本市场平台优势,进一步提高公司研发实力,提高公司高频开关电源及高速脉冲电源等产品的市场竞争力,满足下游行业客户对工业电源产品的定制化需求,提高市场占有率。
此次上市,公司拟募资11.81亿元,其中3.99亿元用于工业电源生产基地建设项目、1.85亿元用于深圳研发中心建设项目、1.50亿元用于九江研发中心建设项目、9753.14万元用于数字化及智能化技改项目,以及3.5亿元用于补充流动资金。
除研发项目外,重点项目为扩产及补流。
其中,工业电源生产基地建设项目预计达产时间为2029年,达产后预计新增高频开关电源产能3.35万台/年、高速脉冲电源产能3000台/年、多晶硅还原炉电源产能1000套/年,总共新增产能3.75万台/套。
而在2023-2025年,公司总产能一直保持在6.3万台,但产能利用率波动较大,分别为94.81%、60.99%和79.95%。在产能利用率不足80%的情况下,公司计划再扩产近六成,未来产能如何消化摆在面前。
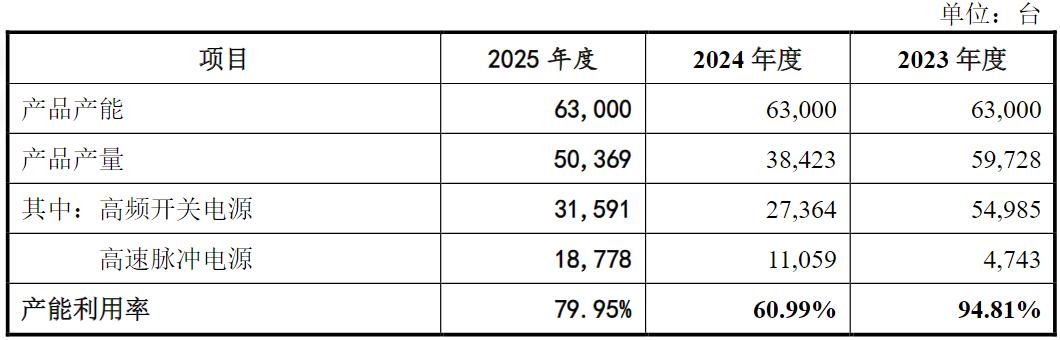
(公司主要产品产能利用率情况)
并且,2023-2025年,公司存货账面价值分别为6.58亿元、5.26亿元和4.25亿元,虽在下降但数值仍旧较大。存货周转率分别为0.53次/年、0.66次/年和0.90次/年,始终低于同行均值的1.31次/年、1.21次/年和1.43次/年。
而梳理公司资金状况来看,2023-2025年,力源海纳的货币资金分别为4.16亿元、3.08亿元和5.57亿元,一年内到期的非流动负债分别仅197.36万元、280.18万元和299.26万元,且仅在2025年有70.14万元的短期借款,短期偿债压力极小。
同时,报告期内公司资产负债率分别为50.72%、36.81%和28.43%,逐年下降;而流动比率分别为1.80倍、2.43倍和3.22倍,速动比率分别为0.93倍、1.40倍和2.28倍,均在持续向好,且优于同行。
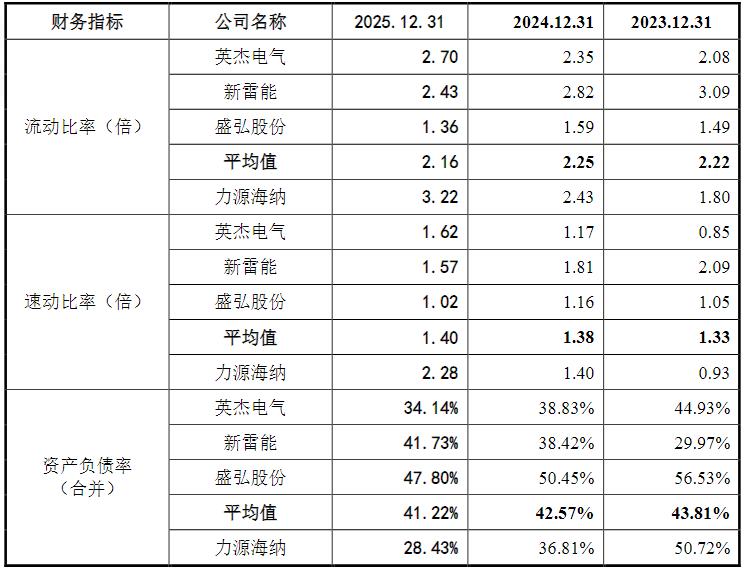
(同行业可比公司偿债能力指标的比较情况)
力源海纳也表示:“公司资产负债结构稳健,资产质量良好,现金储备充足”且“盈利能力保持稳定态势”,甚至公司在2023年还曾进行3000万元的分红。但现在IPO,公司却要募资3.5亿元来补流。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经