2025年以来,机器人赛道火热,延伸至二级市场,大有烈火烹油之势。
趁风口,国产机器人企业蜂拥IPO,银莕财经粗略统计,截至目前,已有10余家机器人产业链上企业成功登陆港股(包括A+H双上市的企业,下同),另有30余家排队等待。成都卡诺普机器人技术股份有限公司(以下简称“卡诺普机器人”)即是其中之一。
根据公司招股书,公司手握全栈自主技术,不仅以2024年焊接机器人收入稳居国内制造商榜首,更是当年中国最大的焊接机器人出口商,产品覆盖250余个国内城市与40多个海外国家。
不过,银莕财经注意到,这份承载着“细分龙头”期待的IPO申请,一边是机器人赛道的黄金期,另一边却是其盈利断崖下滑、海外遇挫等现实压力。
01 细分龙头却盈利艰难,净利靠政府补助
回溯来看,卡诺普机器人一路走来,算是踩准了行业发展节奏。
2012年成立后,公司初期聚焦机器人控制器及电气系统研发,凭借技术优势迅速切入比亚迪、富士康等标杆客户供应链,短短几年便积累200余家客户,奠定规模化发展基础。
2017年,创始人朱路生团队预判行业趋势,认为控制器市场或将随整机企业技术整合而萎缩,遂启动战略转型,于2018年推出首款完整机器人产品,正式进军整机制造领域。
这一转型恰逢机器人行业黄金发展期。根据弗若斯特沙利文数据,中国工业机器人市场规模从2020年的315亿元增至2024年的467亿元,复合年增长率达10.4%;全球市场规模同期从740亿元扩至1016亿元,年复合增长8.3%。
同时,本土替代趋势显著增强,国内企业凭借成本优势与本土化服务,逐步打破海外品牌垄断。
根据公司的说法,截至最后实际可行日期,公司已构建覆盖工业机器人、协作机器人、具身智能机器人的三大产品矩阵,拥有70余个型号产品,服务超500家客户,国内网络覆盖250余个城市,产品出口至40多个国家和地区,是2024年中国最大焊接机器人出口商。
然就经营数据来看,虽为行业细分龙头,但其营收规模偏小;且在营收保持增长同时,盈利却呈现“断崖式”下滑。
2022-2024年及2025年上半年,公司分别实现营业收入1.97亿元、2.22亿元、2.34亿元、1.56亿元,2023年、2024年同比增速分别为12.69%、5.41%,增长态势趋于平缓;同期,公司归母净利润却呈现剧烈波动,分别录得2826.5万元、168.8万元、-1294.4万元、843.8万元,2023年、2024年同比下滑94.03%、866.82%。
更为艰难的是,这家细分行业龙头的盈利能力实际高度依赖政府补助。2022年至2024年间,卡诺普累计获得政府补助7118.1万元,若扣除政府补助,公司实际的净利润累计亏损5417.2万元。2025年上半年,公司再获得574.2万元政府补助,在补助加持下也才实现了843.8万元的盈利。后续,这种羸弱的自主盈利能力能否持续,目前还只能打个问号。
盈利恶化的同时,公司现金流状况亦不容乐观,经营活动现金流净额连续两年净流出。2022-2024年,公司经营活动现金流净额分别为2670.2万元、-3088.1万元、-1775.6万元,近两年累计净流出超4800万元,或导致公司资金链承压。
作为技术驱动型企业,卡诺普机器人的研发投入与专利结构则暴露出潜在短板。2022-2024年及2025上半年,公司研发费用分别为3385.4万元、3597.2万元、3599.4万元、1806.1万元,研发费用率虽维持在较高水平,分别为47.8%、45.0%、38.2%、38.2%,但专利质量与数量的匹配度明显不足。
截至招股书披露日,公司累计拥有297项专利,其中发明专利仅62项,占比约20.88%,其余多为实用新型与外观设计专利。对比A股同行机器人(300024.SZ),其专利总计1957项,其中发明专利高达879个,占总数的44.92%。
值得一提的是,公司在合规性层面存在明显瑕疵,社保与公积金欠缴问题逐年加剧。2022-2024年及2025年上半年,公司社保及公积金未缴差额分别为810万元、1100万元、1360万元、1460万元,呈现逐年递增趋势。对此,公司只是以“无大规模投诉”为由进行解释。
02 人形机器人布局尚待兑现,海外收入锐减
实际上,摊开来看,卡诺普机器人净利润的下滑与其业务端的疲软息息相关,叠加在新兴赛道布局稍显滞后,进一步制约了其增长空间。
MIR数据显示,受整体制造业企业生产预期下降、市场需求收缩等因素影响,工业机器人面临着一系列的增长压力,市场仍处于去库存和行业淘汰赛的关键阶段,2024年中国工业机器人市场销量达29.4万台,同比2023年仅实现3.9%的微增。
从产品结构来看,焊接机器人是公司的核心收入来源,2022-2024年及2025年上半年,焊接机器人收入占比分别为63%、56.1%、52.2%、55%,长期维持在50%以上,且其中六轴机器人贡献超8成,产品集中度极高。
下游应用领域同样存在单一化问题。公司金属及机械加工行业收入占比长期居首位,2024年虽以该领域收入位列国内企业第一,但过度依赖单一行业意味着其业绩易受行业周期性波动影响。
传统赛道增长乏力,卡诺普机器人转而押注机器人新兴赛道——人形机器人,但该布局尚待兑现。早在2022年,公司就推出首款具身智能机器人,但该业务营收一直未能形成规模。招股书显示,该业务营收从2022年601万元增至2024年988万元;2025年上半年营收673万元,同比增速40.4%。但就营收占比而言,三年来一直在3.1%-4.3%区间。
反观同行山东未来机器人技术有限公司,其已于8月20日签署全球首例万台具身智能人形机器人订单协议,预计2026年底至少交付1万台面向家庭康养的具身人形机器人。
换句话说,在焊接机器人市场竞争日益加剧的背景下,公司若不能加快新兴产品商业化进程,可能面临掉队的风险。
面对国内市场的增长困境,机器人企业纷纷将目光瞄准海外,卡诺普机器人也不例外。2022-2024年及2025上半年,公司海外收入分别为3073.4万元、4214.6万元、2460.3万元、1423.1万元,占比为15.6%、19.0%、10.5%、9.1%。其中的2023年和2024年,公司海外收入变动分别为+37.13%、-41.62%,公司海外市场拓展陷入“增收后锐减”的局面。
尽管公司在2025年3月启动欧盟CE认证,6月马来西亚子公司开业,试图完善海外布局,但截至递表时,海外服务体系仍未形成,明显缺乏本地化的技术支持与销售网络。此次港股IPO,公司也拟使用募资加码海外,招股书中明确,“募资将用于深化及巩固公司与现有客户的合作关系、国内市场品牌建设及海外市场拓展。”
03 上市前夕两股东清仓离场,募资扩产消化存疑
在业务结构单一、海外拓展乏力等背景下,卡诺普机器人股东在上市前夕清仓离场,同样耐人寻味。
今年10月,在向港交所递表前,公司股东新余榫卯与姜洁选择清仓离场:新余榫卯将共计82.09万股均分三份分别转让给成都成华产业振兴股权投资基金合伙企业(有限合伙)、上海张科垚坤创业投资合伙企业(有限合伙)及成都锦成音乐科技产业股权投资合伙企业(有限合伙),总转让金额2462.72万元;姜洁转让64.12万股给扬州齐芯创力三号股权投资合伙企业(有限合伙),转让金额1994.93万元。
此外,公司此次赴港上市还拟使用募资扩产能,同样值得关注。
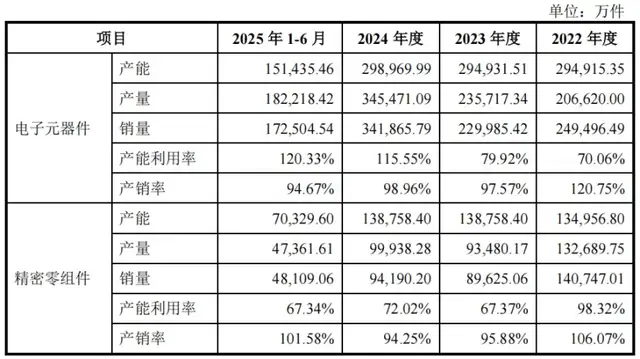
数据显示,2022-2024年及2025年上半年,公司设计产能以每年500台的速度增长,产量逐年递增,但产能利用率则逐年下滑,分别为82.5%、77.8%、76.0%、75.0%。
在此情况下,公司计划募资“提升制造能力”,虽未明确新增产能具体是多少,但有鉴于此前每年新增产能后产能利用率下降的情形,IPO募资扩产的产能消化同样存疑,可能导致产能进一步闲置,增加固定资产折旧成本。
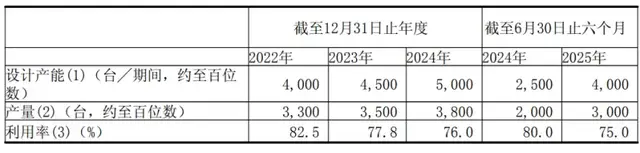
(卡诺普机器人产能产量与利用率情况,来源:招股书)
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经