新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

4月3日,临海市新睿电子科技股份有限公司(以下简称“新睿电子”)将在北交所接受上会审核,拟公开发行不超过640万股。

银莕财经注意到,作为工业机器人控制系统“小巨人”,新睿电子在高光时刻交出的却是暗流涌动的成绩单:

一方面,在经历前期风口驱动的爆发后,新睿电子正从技术溢价滑向价格战泥潭——主力产品单价三年降幅超24%,换来的是账面收入的勉强增长,和不断膨胀、半数逾期的应收账款。

另一方面,在技术壁垒并不算高、研发投入显著弱于同行的前提下,公司还被行业龙头汇川技术(300124.SZ)起诉“侵犯技术秘密、经营秘密”。

更值得玩味的是其公司治理,实控人配偶出任董秘,独董席位则为同一所本地高校教师包圆。在北交所强调“规范治理、透明运作”的监管语境下,其闯关难度可想而知。

01 增长触顶的工业机器人“小巨人”,以价换量

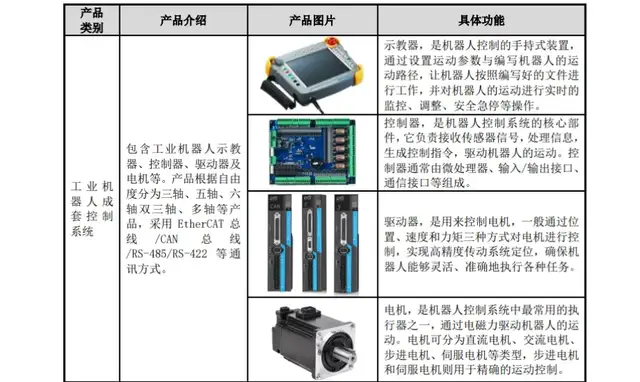
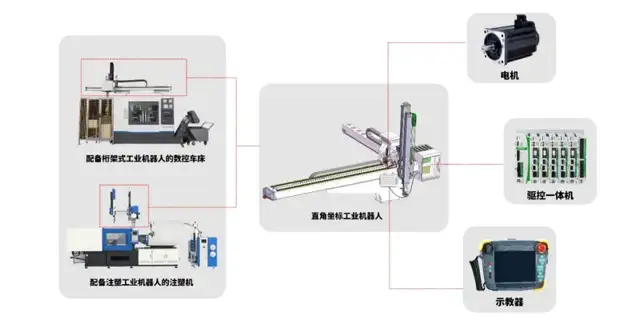
新睿电子自2010年起布局工业机器人控制系统,是本轮机器人大潮中较早上车的一批玩家。公司主营业务围绕工业机器人控制系统及部件、伺服系统及部件的研发、生产和销售展开。

公开回复显示,目前其收入高度集中在注塑机机械手、桁架机械手等直角坐标工业机器人场景;

关节型机器人、协作机器人控制系统虽已开始研发布局,但仍停留在样机测试阶段

,尚未形成规模化放量。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

得益于下游制造业自动化改造的红利,新睿电子在近三年交出了一份表面亮眼的增长曲线。2023-2025年,公司营业收入分别为2.04亿元、3.01亿元、3.18亿元,对应年均复合增速约24.85%;同期净利润分别为3096.6万元、5526.37万元、5904.82万元,三年接近翻倍。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

从业务结构看,公司高度依赖单一赛道。根据第二轮问询回复,2024年公司工业机器人控制系统及部件实现收入2.31亿元,占主营业务收入的73.09%;其中,驱控一体控制系统收入达1.94亿元,占主营业务收入的61.30%。按公司披露口径,2024年其注塑机机械手控制系统销量为6.40万套,对应细分市场占比约30%,位列注塑机机械手控制系统市场第一梯队。

依赖存量替换和结构升级的增长,在2025年触及了“天花板”。2024年,公司营业收入同比增速高达47.44%,到了2025年,增速骤降至5.92%;净利润也出现类似走势,2024年同比大增78.47%,2025年仅剩6.85%。

更值得玩味的是,在增速放缓的同时,公司几乎所有主力产品却在持续降价。报告期内,

  • 驱控一体控制系统销售单价分别为:3490.36元/套、3204.06元/套、2639.24元/套;
  • 成套控制系统销售单价分别为:4062.97元/套、3744.29元/套、3338.60元/套;
  • 控制系统单机销售单价分别为:1647.33元/件、1614.32元/件、1522.80元/件;
  • 驱动器销售单价分别为:272.62元/件、270.25元/件、243.04元/件。

三年下来,驱控一体控制系统的单价累计降幅高达24.38%,成套控制系统、单机控制、驱动器也均呈现阶梯式下行。这意味着,新睿电子近几年的技术溢价并不多,而是以价格换市场。

单价承压、业绩放缓的背后,是快速膨胀的应收账款。

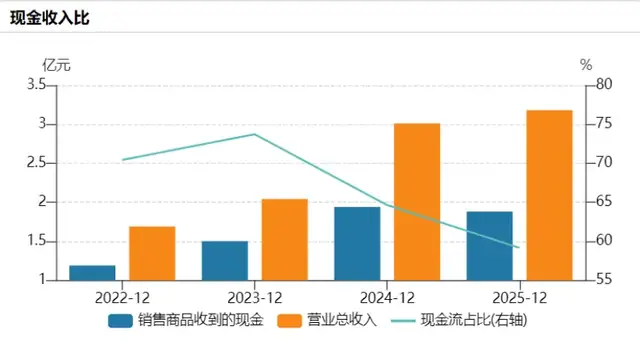
2023年末、2024年末、2025年末,公司应收账款余额分别为8280.09万元、11563.83万元、14331.7万元,占当期资产流动资产的比重由39.15%一路升至43.85%。报告期内,应收账款年均复合增长率达31.56%,明显快于同期营业收入24.85%的增速。

这也解释了为何公司账面利润尚在增长,但经营性现金流却远远跟不上。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

可以看出,这种价格战式的出货换来了账面规模增长,却透支了产品盈利空间和回款质量:

应收账款高企的同时,其款项回款逾期问题突出,公司超半数应收账款脱离正常信用期。报告期内,新睿电子信用期外应收账款分别为4663.03万元、5787.6万元、88944.58万元,分别占当期应收账款余额的52.75%、46.56%、57.35%。

且报告期内公司应收账款周转率分别为2.71、2.83、2.28,2023年、2024年同行可比公司应收账款周转率的平均值分别为5.17、4.22,应收账款周转率远低于同行均值。

02 依赖风口,盈利模式“靠天吃饭”?

新睿电子产品单价的不断下移,代表着其盈利能力的基本盘并非是终端定价,而是采购成本、产品结构与供应链管理。

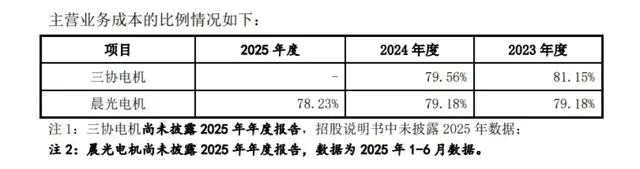
招股书显示,公司综合毛利率稳定在36%左右,但其同时提示,原材料主要为IC芯片、PCB、电机及电子元器件,报告期内直接材料成本占主营业务成本的比例分别高达90.03%、90.28%和89.49%,与同业公司相比,占比极高。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

而注塑机机械手控制系统“蛋糕”有限的原因在于,其市场本身的技术门槛不够高,更多依赖成熟的控制逻辑和稳定的硬件配套,而非前沿算法或复杂系统集成。在激烈竞争下,厂商往往通过降价+捆绑销售的方式争夺OEM客户,其本质是价格战和渠道战。

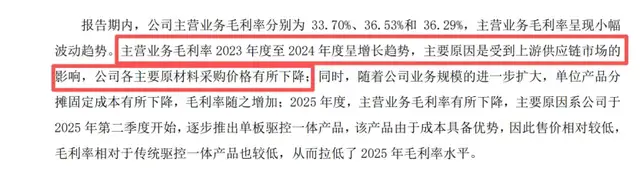
新睿电子亦坦言,近年毛利率的回升归功于原材料(IC 芯片、PCB、电机)采购价格的下行,上游供应链降价抬高利润,而不是真正的技术定价权。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

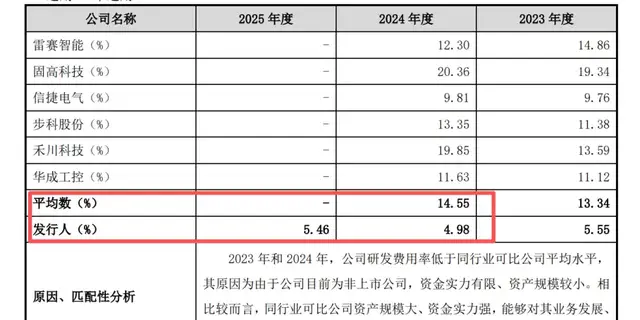
内卷之下,用不断降价稳住走量和市占率的新睿电子,也让自己越来越难以支撑真正高强度的研发投入。可以看到,公司研发投入力度已经远远弱于同业可比公司,不到平均水平的三分之一:
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

而更广义的工业机器人控制系统与伺服系统,是软硬件高度耦合、算法与系统工程门槛极高的赛道,全球“四大家族”(ABB、发那科、库卡、安川)以及国内埃斯顿(002747.SZ)、汇川技术等龙头,研发投入强度甚至还要普遍高于整个工控板块平均水平。

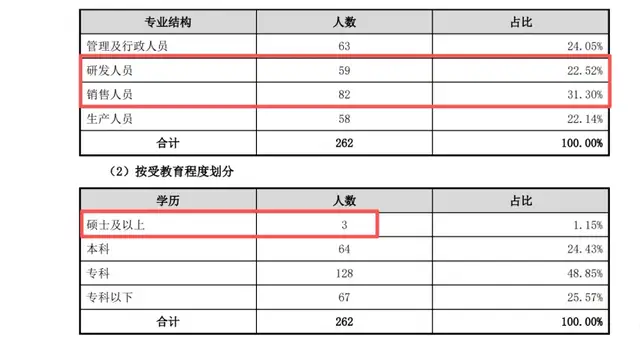
新睿电子的研发人员构成,则更为单薄:22.52%的研发人员占比,总共59人;三位核心技术人员张继周、龙效周、郭鸿基都是本科学历,研究生学历人员仅仅只有3人,7成为专科及以下学历。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

研发基础相对薄弱的同时,公司技术来源也就格外值得关注。2025年11月,新睿电子收到江苏省苏州市中级人民法院传票,被深圳市汇川技术股份有限公司等原告提起民事诉讼,案由为“侵犯技术秘密、经营秘密等不正当竞争行为”。

汇川技术被业内视为工控领域的“黄埔军校”,其技术、人才在行业内辐射广泛。这类诉讼在行业惯常的“潜台词”往往指向:带薪离职、技术“借鉴”、客户搬运。败诉的风险包括千万级的巨额赔偿,乃至核心技术禁用,这种技术侵权诉讼也是北交所IPO的”硬伤”之一。

03 实控人配偶快速上任董秘,独董“清一色”来自台州学院

上文已经提到,商业模式的上限和质量都让新睿电子或难匹配上市场对“工业机器人控制系统龙头”的高预期。而股权与治理结构,则体现出新睿电子作为拟上市公司的“下限”。

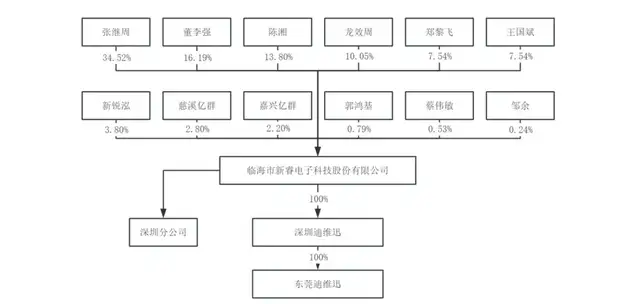
目前,新睿电子由实控人家族绝对控股:张继周直接持股34.52%,且通过员工持股平台临海新锐泓间接控制3.80%表决权;与持股16.19%的第二大股东董李强签署《一致行动协议》,合计控制公司54.51%的表决权。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

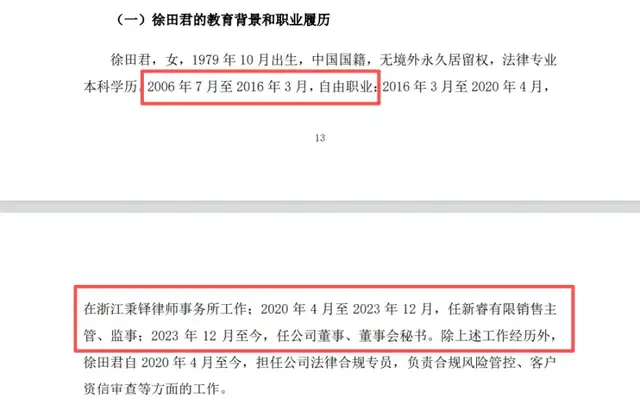
具有争议的,是实控人配偶徐田君在公司担任董秘,且被疑“先上车后补票”,容易引发“家企不分”的联想,削弱董事会决策的独立性和制衡机制。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

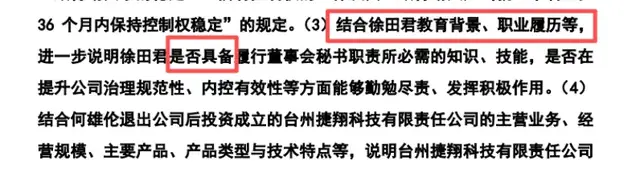
对此,北交所的问询函措辞谨慎但尖锐:“结合徐田君教育背景、职业履历等,进一步说明徐田君是否具备履行董事会秘书职责所必需的知识、技能,是否在提升公司治理规范性、内控有效性等方面能够勤勉尽责、发挥积极作用。”

毕竟徐田君的履历,此前并没有任何工业自动化或资本市场相关从业经验,且在短短三年时间就从外部行政岗跨越到上市公司董秘、董事的核心位置。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

公司回应称,徐田君具备法律本科学历,有律所工作经历,兼任公司法律合规专员,全程参与IPO辅导并通过浙江证监局辅导验收考试,2026年1月报名深交所拟上市公司董秘任前培训。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

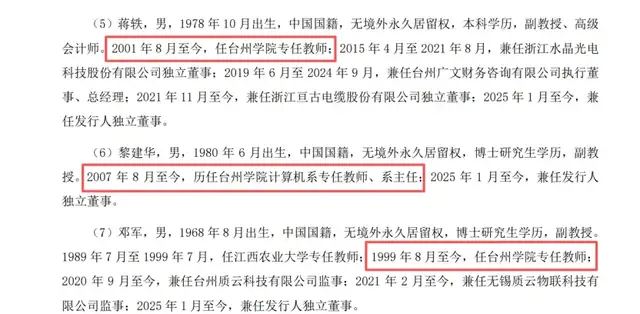
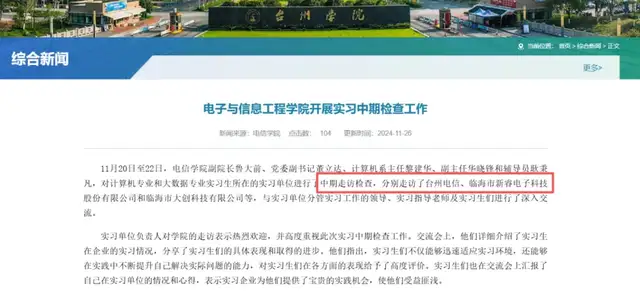
而在董事会另一条重要防线——独立董事上,新睿电子也争议满满。公开资料显示,新睿电子现任三位独立董事,全部来自同一所高校——台州学院,且均系在职教师,其中一人还是计算机系主任。同时,新睿电子又是台州学院的校外实习单位,相关独董曾多次以学院领导身份到公司“考察交流”。
新睿电子冲刺北交所:研发行业垫底,遭龙头起诉技术侵权

(图源:台州学院官网)

在北交所强调“规范治理、透明运作”的监管语境下,新睿电子目前呈现出的“家族后花园式”的状态,或将很难轻易说服市场。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(483)
上一篇 2026-04-01 21:16
永大股份二次上会:豪华客户阵容难掩业绩下滑,董事长靠自己当上“富二代”?
下一篇 2026-04-09 09:26

相关推荐

  • 盛龙股份IPO:手握全国1/10钼资源,资产腾挪“舍优取劣”?

    盛龙股份IPO:手握全国1/10钼资源,资产腾挪“舍优取劣”?盛龙股份IPO:手握全国1/10钼资源,资产腾挪“舍优取劣”?盛龙股份IPO:手握全国1/10钼资源,资产腾挪“舍优取劣”?盛龙股份IPO:手握全国1/10钼资源,资产腾挪“舍优取劣”?

    随着钼业周期向上,业绩繁荣的洛阳盛龙矿业集团股份有限公司(以下简称“盛龙股份”)加速向A股主板发起冲击,并将于12月23日迎来上会审核。 此次IPO,盛龙股份拟募资15.3亿元,其中,12.8亿元拟用于河南省嵩县安沟钼多金属矿采选工程项目,1.0亿元用于矿业技术研发中心项目以及1.5亿元用于补充流动资金和偿还银行贷款项目。 银莕财经穿透招股书发现,盛龙股份的业绩上涨源自钼价的周期上涨,且公司约99%的业绩都依赖钼精铁和钼铁,收入结构单一,抗风险能力较弱。 同时,公司的关联交易耐人寻味,剥离的“劣质”资产逆袭盈利,置入资产反而持续亏损。 01 业绩随钼业周期而动 盛龙股份是国内领先的大型钼业公司,主要从事重要战略资源钼相关产品的生产、加工、销售业务,主要产品有钼精铁和钼铁。公司资源储量大、战略开发价值大、未来增储潜力大,是我国重要的钼产品生产企业。 (盛龙股份业绩情况,图源:公司招股书) 近年来,公司业绩持续稳定增长。招股书显示,2022-2024年、2025H1,盛龙股份分别实现营收19.11亿元、19.57亿元、28.64亿元和22.89亿元,实现归母净利润3.44亿元、6.19亿元、7.57亿元和6.04亿元。 2025年,公司预计实现营收35.90亿元,同比增长25.36%;实现归母净利润9.04亿元,同比增长19.46%。 由于主营钼业,盛龙股份营收的高增长也主要源于钼价的上涨。 招股书显示,公司营业收入几乎全部来自钼精矿和钼铁。2022-2024年、2025H1,钼精矿收入分别为12.55亿元、12.74亿元、19.71亿元和17.93亿元,占主营业务的比例分别为67.14%、65.51%、69.01%和78.46%;钼铁收入分别为3.92亿元、6.55亿元、8.52亿元和4.74亿元,占比分别为20.98%、33.65%、29.82%和20.75%。期内,钼精矿…

    2025-12-22 IPO
    39900
  • 慧谷新材IPO:去年豪掷6500万买实控人房产,现又拟募资2亿补流

    距离递交招股书不到半年,广州慧谷新材料科技股份有限公司(以下简称“慧谷新材”)就将在12月9日迎来属于它的上会日。 短时间即获得上会资格的慧谷新材,近几年在业绩上始终持续保持着高速增长的态势:营收从2022年的6.64亿元增长至2024年的8.17亿元,净利润由0.30亿元大增近5倍至1.46亿元。 银莕财经穿透招股书发现,慧谷新材业绩的高增长主要依托产品降价,而产品降价则源于原材料的价格下降。换句话说,原材料的价格对公司的经营敏感性天然较高。 与此同时,慧谷新材还有着不少关联交易,但其通过资产腾挪,已巧妙地化解了部分关联交易。 01 业绩增长背后主要产品售价下行 资料显示,慧谷新材成立于1999年,是一家专注于高分子材料领域,基于自主研发驱动的平台型功能性涂层材料企业。今年6月28日,公司正式向深交所递交招股书,迅速完成两轮问询后,公司迎来上会审核。 公司主营业务为功能性树脂和功能性涂层材料的研发、生产和销售,以分子结构设计为技术原点,深耕核心功能性树脂的关键技术研发与产业化应用,构建起功能性树脂与功能性涂层材料两大技术平台,已形成面向家电、包装、新能源、电子四大下游应用场景的“1+1+N”产业布局体系。 数据来看,公司业绩可谓漂亮。2022-2024年、2025H1,慧谷新材分别实现营收6.64亿元、7.17亿元、8.17亿元和4.96亿元;实现归母净利润0.30亿元、1.09亿元、1.46亿元和1.07亿元。 2025年1-9月,公司实现营收7.24亿元,同比增加21.52%;实现净利润1.59亿元,同比增加49.04%。且预计2025年全年营收9.40亿元-10.00亿元,同比增长15.07%-22.41%;净利润1.90亿元-2.10亿元,同比增长30.33%-44.05%。 业绩增长的同时,公司毛利率也在同步提升。2022-2024年、2025H1,慧谷新材的综…

    2025-12-09
    42900
  • AI风口三度递表,“纸上富贵”的诺比侃能否圆梦港股?

    AI风口三度递表,“纸上富贵”的诺比侃能否圆梦港股?AI风口三度递表,“纸上富贵”的诺比侃能否圆梦港股?AI风口三度递表,“纸上富贵”的诺比侃能否圆梦港股?AI风口三度递表,“纸上富贵”的诺比侃能否圆梦港股?

    AI站上风口,产业链上企业纷纷趁势奔向资本市场,诺比侃人工智能科技(成都)股份有限公司(以下简称“诺比侃”)即是其中的典型。 近日,继招股书两度失效后,诺比侃正式向港交所递交第三版招股书。而这,距离其第一次递交招股书,已过去整整一年。 随着人工智能、数字孪生等先进技术的蓬勃发展,这家发源于成都、主营“AI+交通/能源/城市治理”的科创企业,近几年业绩规模迎来大涨,顺势在10周年之际发力叩响资本市场的大门,意图完成了从码代码到享资本盛宴的上市路。 不过,银莕财经穿透招股书注意到,诺比侃的业绩繁荣其实是“纸上富贵”,应收款持续高于营收。并且,今年上半年,诺比侃还交出了增收不增利的成绩单,盈利同比下滑21%。 IPO前融资3.55亿元公开资料显示,诺比侃专注于AI和数字孪生等先进技术在交通、能源及城市治理等领域的产业化应用,主要提供基于全面的AI行业模型的软硬件一体化解决方案,用于监测、检测和运维等用途。 根据灼识咨询,诺比侃是中国率先在轨道交通产业AI+检测监测解决方案领域率先实现产业化应用的公司之一,就2024年的收入而言,其为中国第二大AI+供电系统检测监测解决方案提供商、中国轨道交通行业第三大AI+检测监测解决方案提供商。 回溯诺比侃的来时路,其可谓川大校友创业实录。 2007年,尚未完成四川大学软件工程硕士学业的廖峪,就已加入成都锐之狮科技有限公司(以下简称“锐之狮”)。在这里,廖峪与大他6岁的校友唐泰可相遇,后又结识了同为川大校友的林仁辉,这段“川大系”创业组合初现雏形。 2015年,在锐之狮历练了多年的廖峪与徐利军、胡彬注册成立了诺比侃,初始注册资本仅100万元,三人分别持股33%、34%、33%。不过,公司成立初期,并未开展实际业务。 2017年4月,“为加强对本公司的控制权以利于其有关业务拓展的决策过程”,廖峪从徐利军、胡彬手中收购股份,成为诺比侃唯一股东,并将…

    2025-11-26 IPO
    40900
  • 米连科技港股IPO:当相亲变成一场“氪金”游戏

    近⽇,⼀款相亲APP“伊对”背后的运营⽅⽶连科技,正式向港交所递交了招股书,引发市场关注。 当前,情感社交赛道竞争较为激烈,同类产品如“青藤之恋”聚焦于⾼学历年轻群体的婚恋需求,⽽“他趣”则主打同城速配功能,各⾃形成了差异化的⽤户定位。 相⽐之下,“伊对”通过创新引⼊传统红娘⻆⾊,设计了主持⼈引导的三⽅互动模式,增强了⽤户参与度和平台粘性,成为其核⼼竞争优势。 不过,这些红娘并⾮⽶连科技的内部员⼯,公司主要通过独家协议和⾼额分成来维持合作。但若外部平台提供更具吸引⼒的收益,红娘可能选择迁移,这将对“伊对”依赖的社交⽣态构成⻓期潜在⻛险。  此外,平台因部分⽤户⾏为被指针对男性⽤户进⾏引导消费,引发不少争议。⼀些真诚寻求伴侣的⽤户可能遭遇欺诈事件,导致平台声誉受损,⽤户信任度下降。若此类问题持续,可能加速⽤户流失,影响平台的可持续发展。 18万红娘是护城河,还是“跳板”? ⽶连科技能够⾛向上市,其独特的“红娘”模式功不可没。 招股书⾥,⽶连科技对这⼀模式描述为“主持⼈⽤户引导的三⽅互动模式是我们的基⽯,旨在解决那些对于在线建⽴和维持联系⽅⾯缺乏信⼼、动⼒或社交技能的⽤户所⾯临的阻碍。”  具体⽽⾔,红娘在男性与⼥性⽤户之间扮演牵线搭桥的⻆⾊,通过营造氛围、引导话题来促进交流,并推动男性⽤户为互动内容进⾏消费。红娘则从这些消费中获得相应分成。截⾄2025年上半年,伊对平台已累计拥有超过18万名主持⼈⽤户。这⼀模式显著提升了平台的⽤户黏性与转化效率。 根据灼识咨询数据,在2025年上半年,伊对的平均⽉付费⽤户达80万,付费⽤户转化率为16.5%,远⾼于⾏业约8.0%的平均⽔平,位列情感社交领域⾸位。 财务数据同样印证了其增⻓势头。2022年⾄2024年,⽶连科技的营收从10.52亿元增⻓⾄23.73亿元,并在2024年实现净利润扭亏为盈,达到1.46亿元。20…

    2025-12-05
    37100
  • 13年五闯IPO:越亚半导体的上市执念与产能豪赌

    陷入“融资-亏损-再融资”死循环。

    2026-07-15
    113.0K00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

67 + = 68
Powered by MathCaptcha

微信