7月6日,A股市场上演了一出堪称荒诞的涨停大戏。职教龙头中公教育(002607.SZ)开盘即封死一字涨停,股价报收2.09元,单日涨幅10%,总市值攀升至128.90亿元。涨停板上封单一度高达247万手,约合5.17亿元资金压盘。
而引爆这一切的,不是业绩暴增、政策或重组利好,而是股吧里的一句低俗赌约。
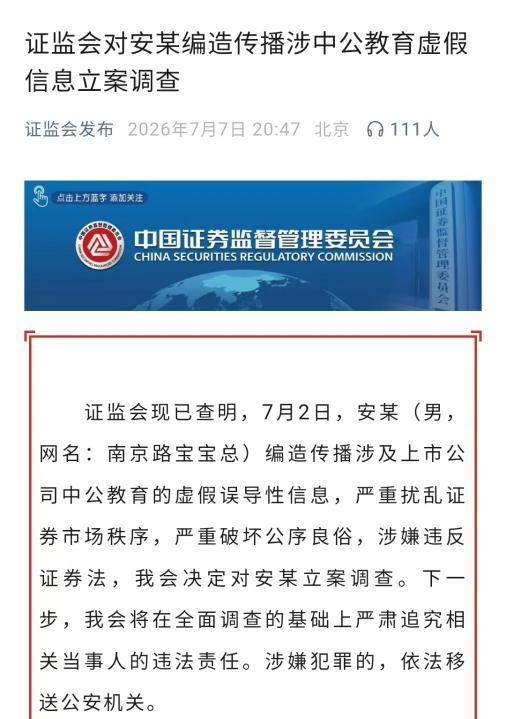
7月7日晚间,证监会闪电出手,已对留言者安某编造传播虚假误导性信息、严重扰乱证券市场秩序,严重破坏公序良俗,涉嫌违反证券法进行立案调查。截止7月8日收盘,中公教育报收2.04元/股,暴跌9.73%。
实际上,银莕财经梳理发现,在这出荒诞的剧目背后,中公教育基本盘早已溃败:市值从2700亿跌到129亿,营收从年入百亿跌到22亿;且资产负债率逼近90%,短期偿债缺口近7亿元;实控人亦自身难保,其100%持股已被司法冻结。
01
荒诞赌约“见光死”
回顾中公教育此次涨停,开端源自一则留言。
7月2日,东方财富股吧内一个ID为“南京路宝宝总”的用户发帖立赌约,称中公教育一年内涨不到20倍就兑现出格承诺。这条带有不雅用词的发言迅速在周末发酵,经短视频平台剪辑传播后彻底出圈,话题播放量破亿。大量围观网友顺着流量涌入股吧发帖玩梗、加自选,中公教育直接冲上东方财富、同花顺等各大炒股软件人气榜第一名。7月6日开盘,百万手买单硬生生把一只超跌低价股顶上了一字涨停板。
但故事并没有在涨停板上结束。7月6日午后,中公教育在午盘休市阶段紧急发布股票交易风险提示公告,明确表示“公司近期生产经营情况正常,内外部经营环境未发生且未预计将要发生重大变化”,不存在应披露而未披露的重大事项。公司还特别提醒投资者“股票价格短期波动较大,敬请理性决策,审慎投资”。
当晚,深交所也火速出手,发布通报称,已密切监控中公教育股票交易情况,对影响股票正常交易秩序的异常交易行为,依规对相关投资者采取了暂停交易等监管措施。
7月7日晚间,证监会直接发布公告,对安某编造传播虚假误导性信息、严重扰乱证券市场秩序,严重破坏公序良俗,涉嫌违反证券法进行立案调查。
02
股价、业绩双杀
为何一则不雅留言能将中公教育“点燃”?这与其六年跌去超95%的惨烈股价走势密不可分。
2019年,中公教育借壳上市,成为A股“考公第一股”。2020年11月,公司股价冲上历史最高价43.58元,市值逼近2700亿元。彼时,公务员考试培训市场如火如荼,“不过包退”的协议班模式让公司营收和利润双双飙涨。然而,上市即巅峰在中公教育身上上演。
2021年,公司营收骤降38.3%,并录得上市以来首次亏损,归母净利润为-23.7亿元。协议班模式的隐患集中爆发,当招录人数下滑、报考人数增多时,考试通过率难以大幅提高,随之而来的是收入下降、退费激增。学员退费激增、营收大幅萎缩、成本居高不下,三座大山压垮了这家曾经的千亿巨头。
此后,中公教育的股价开启了长达五年的下跌通道。从43.58元跌到2026年7月3日收盘的1.90元,跌幅超过95%。即便经过7月6日的一字涨停,股价也仅为2.09元。股价连续4年在2元至5元左右的低位徘徊,最低触及1.34元/股。
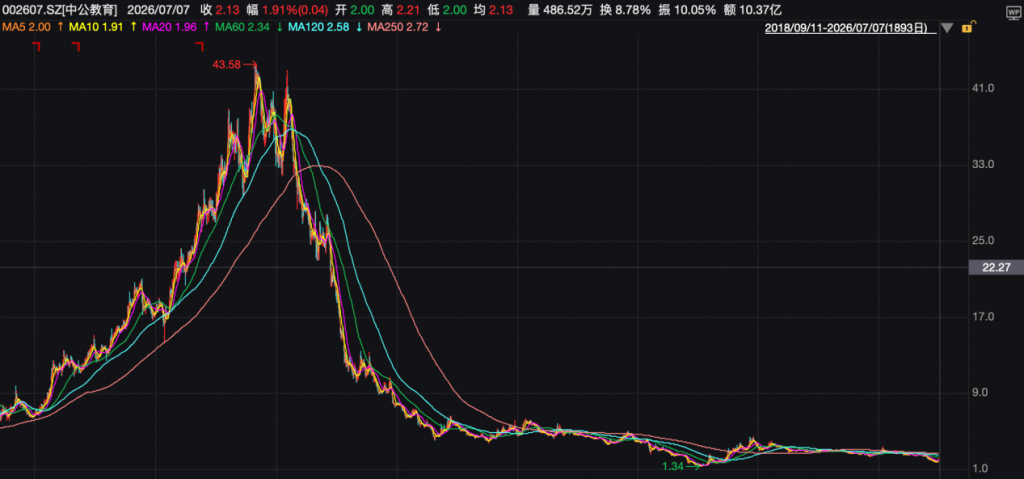
(中公教育日K线图)
在此情况下,大量散户在漫长的下跌中被深度套牢。截至2026年一季度末,公司股东户数仍高达25.63万户。“20倍涨幅”的赌约之所以能引发如此大的共鸣,正是因为戳中了大量被长期套牢散户的集体情绪。
但实际上,中公教育难言“困境反转”。
据公司年报披露,2025年实现营业收入22.37亿元,同比下降14.84%;归母净利润仅4889.14万元,同比暴跌73.38%。虽然继2024年全面扭亏为盈后连续第二年实现盈利,但盈利规模极其有限且不稳定。
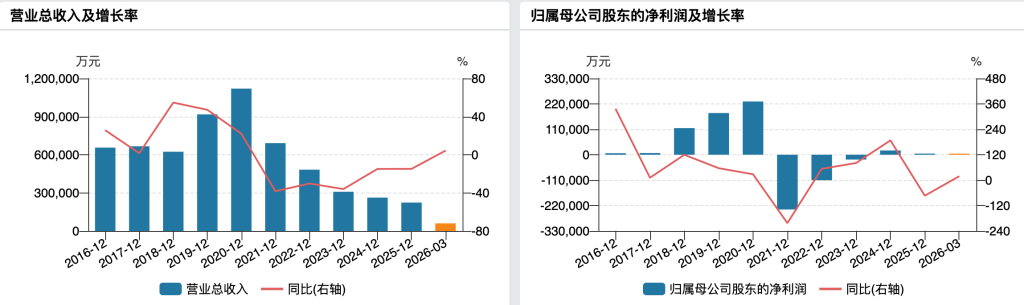
(中公教育业绩变动情况)
进入2026年,情况略有回暖。一季度,公司实现营业收入6亿元,同比增长4.31%;归母净利润4732.63万元,同比增长18.33%,营收与净利润实现“双增”。公司还在2025年新建了135个教学服务中心,截至报告期末拥有816家直营分支机构。
但几千万的利润放在公司曾经20亿级的巅峰期面前,依然九牛一毛。
03
实控人持股100%被冻结
公司体量大规模、长时间的缩水不仅直接影响业绩和股价,偿债压力也不断累加。
截至2026年一季度末,公司资产负债率高达85.88%。同期,短期借款2750.37万元,一年内到期的非流动负债高达7.9亿元,但账面货币资金仅1.08亿元,短期偿债缺口约7亿元;另有长期借款7.03亿元,持续吞噬本就羸弱的利润。
此前,公司在投资者关系活动中表示,未来几年将把稳妥化债作为核心要务,通过债务重组协商、存量负债展期降息、争取银行低息授信、盘活存量资产等多途径优化债务结构,目前化债工作还在推进中,已完成部分债务重组,延长还款期限并下调利率。但85.88%的资产负债率和7.9亿元的短期债务,并不会因为一句“化债”承诺就自动消失。
当然,中公教育股价的下挫还直接影响中公教育股东的股权质押,首当其冲的即是公司实控人。
6月18日,中公教育发布公告称,公司控股股东李永新及其一致行动人累计被质押股份4.39亿股,占其所持股份的55.89%;累计被司法冻结及标记股份7.86亿股,占其所持股份的比例高达100.00%,占公司总股本的12.74%。这意味着,实控人及其一致行动人持有的全部股份,都已经被司法冻结或标记。
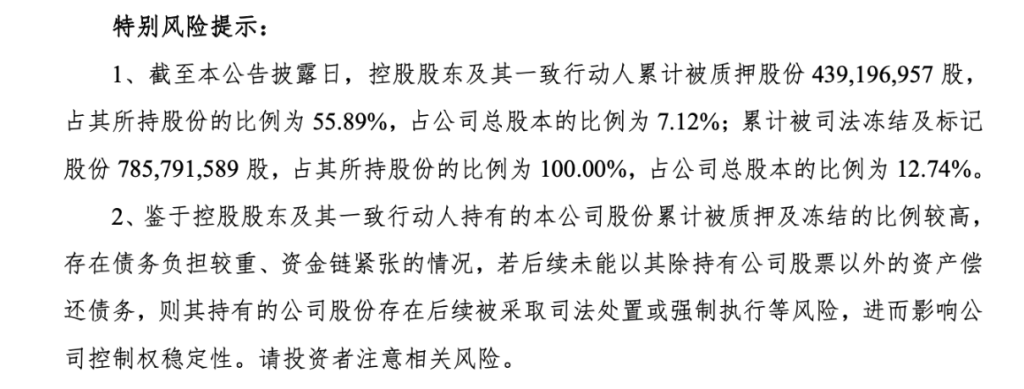
(关于股东部分股份被司法冻结情况,来源:公司公告)
不仅如此,2026年5月,控股股东的一致行动人北京中公未来信息资讯中心(有限合伙)(以下简称“北京中公未来”)因与万和证券融资合约逾期,被强制平仓2500万股,获得资金全部用于归还贷款。6月,北京中公未来再次因融资合约逾期被强制平仓1289万股,合计被动减持约3789万股。
公司在风险提示中坦言:“鉴于控股股东及其一致行动人持有的本公司股份累计被质押及冻结的比例较高,存在债务负担较重、资金链紧张的情况,若后续未能以其除持有公司股票以外的资产偿还债务,则其持有的公司股份存在后续被采取司法处置或强制执行等风险,进而影响公司控制权稳定性。”
银莕财经提醒广大读者朋友
利用股吧、社区,进行无厘头、无下限的流量炒作方式是国家明令禁止的。
《中华人民共和国证券法》第五十六条规定,禁止任何单位和个人编造、传播虚假信息或者误导性信息,扰乱证券市场。第一百九十三条规定,对于违反该规定者,没收违法所得,并处以违法所得一倍上十倍以下的罚款;没有违法所得或者违法所得不足二十万元的,处以二十万元以上二百万元以下的罚款。
2025年10月,证监会发布《关于加强资本市场中小投资者保护的若干意见》,再次强调“依法从严打击通过自媒体平台等渠道编造传播虚假信息或者误导性信息等扰乱证券期货市场秩序的违法行为”。2025年12月,国家网信办会同证监会深入整治涉资本市场网上不实信息,依法处置了一批炮制谣言、非法荐股的账号。
今年6月17日,证监会主席吴清在2026陆家嘴论坛上强调“依法从严打击利用人工智能非法荐股、造谣传谣、违法交易等乱象”。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经