8月11日晚间,天合光能(688599.SH)发布公告称,公司股东江苏盘基投资有限公司、实控人高纪凡询价转让定价出炉,初步确定的转让价格为12.59元/股。参与本次询价转让报价及申购的机构投资者共33家,合计有效认购股份数量为1.04亿股,有效认购倍数为2.9倍。拟转让股份已获全额认购,初步确定受让方为9家机构投资者,拟受让股份总数为3630万股,占公司总股本的1.55%。
就在公司实控人及其一致行动人询价转让的前几日,天合光能刚刚披露了2026年半年报,这份持续亏损的成绩单,或比实控人的减持更需引起投资者注意。
半年报显示,公司上半年实现营业总收入319.85亿元,同比增长2.99%;归母净利润亏损2.7亿元,较上年同期的29.18亿元大幅减亏90.74%。单季度来看,Q2实现归母净利润1320.67万元,环比Q1实现扭亏为盈。
然而,银莕财经注意到,当剥离大额股权投资浮盈与处置收益后,公司扣非净利润仍巨亏28.90亿元,与上年同期的-29.56亿元几乎持平,归母净利润与扣非净利润之间逾26亿元的差值,让这场业绩改善的真实成色大打折扣。
同时,行业产能过剩、价格战持续挤压组件毛利率,271.61亿元的高库存叠加10.4亿元大额减值计提压顶,天合光能盈利修复仍任重道远。
01
26亿非经常性损益助力减亏,但主业仍承压
天合光能这份半年报最引人注目的,是归母净利润与扣非净利润之间那道26亿元的鸿沟。
一方是-2.70亿元,一方是-28.9亿元,两者相差26.2亿元。这逾26亿元的差距,来自公司部分处置前期战略性交易安排中所获T1 Energy股权资产取得的投资收益及剩余股权公允价值变动收益。
据了解,这笔收益源于2024年11月,天合光能全资子公司将其位于美国的5GW组件工厂出售给T1 Energy Inc.(原FREYR Battery, Inc.),获得T1 Energy支付的1亿美元现金、面值1.5亿美元优先票据及大量普通股股票。截至2025年末,天合光能累计取得T1 Energy普通股3044.01万股。
进入2026年上半年,公司通过部分处置上述股权资产及剩余股权公允价值上升,合计贡献非经常性收益约26.20亿元。具体来看,报告期内公司确认投资收益5.58亿元,公允价值变动收益21.35亿元,合计约26.92亿元。
简单来说,天合光能上半年归母净利润的大幅减亏,并非来自主业经营改善,而是来自所持境外上市公司股权处置及浮盈贡献。剔除这26亿的损益,扣非净利润-28.9亿元,与上年同期基本持平。公司在半年报中坦言,“扣非净利润仍深度承压”。
而造成如此巨额亏损的源头来自公司的主业。
2026年上半年,硅料、硅片、电池、组件全环节价格持续下行,硅料全年均价同比下跌超30%,组件价格屡创新低,行业陷入“出货量提升、营收微增、利润收缩”循环。天合光能上半年组件出货量虽稳居行业前三,但为保障订单持续下调报价,组件毛利率仅1.27%。
值得注意的是,8月6日,国内八大多晶硅企业在上海共同签署反内卷《倡议书》,其中包括通威股份(600438.SH)、协鑫科技(03800.HK)、大全能源(688303.SH)、新特能源(01799.HK)。而天合光能无自产多晶硅产能,多晶硅原材料主要通过长协+现货模式向外采购,核心战略供应商就包括上述部分企业。
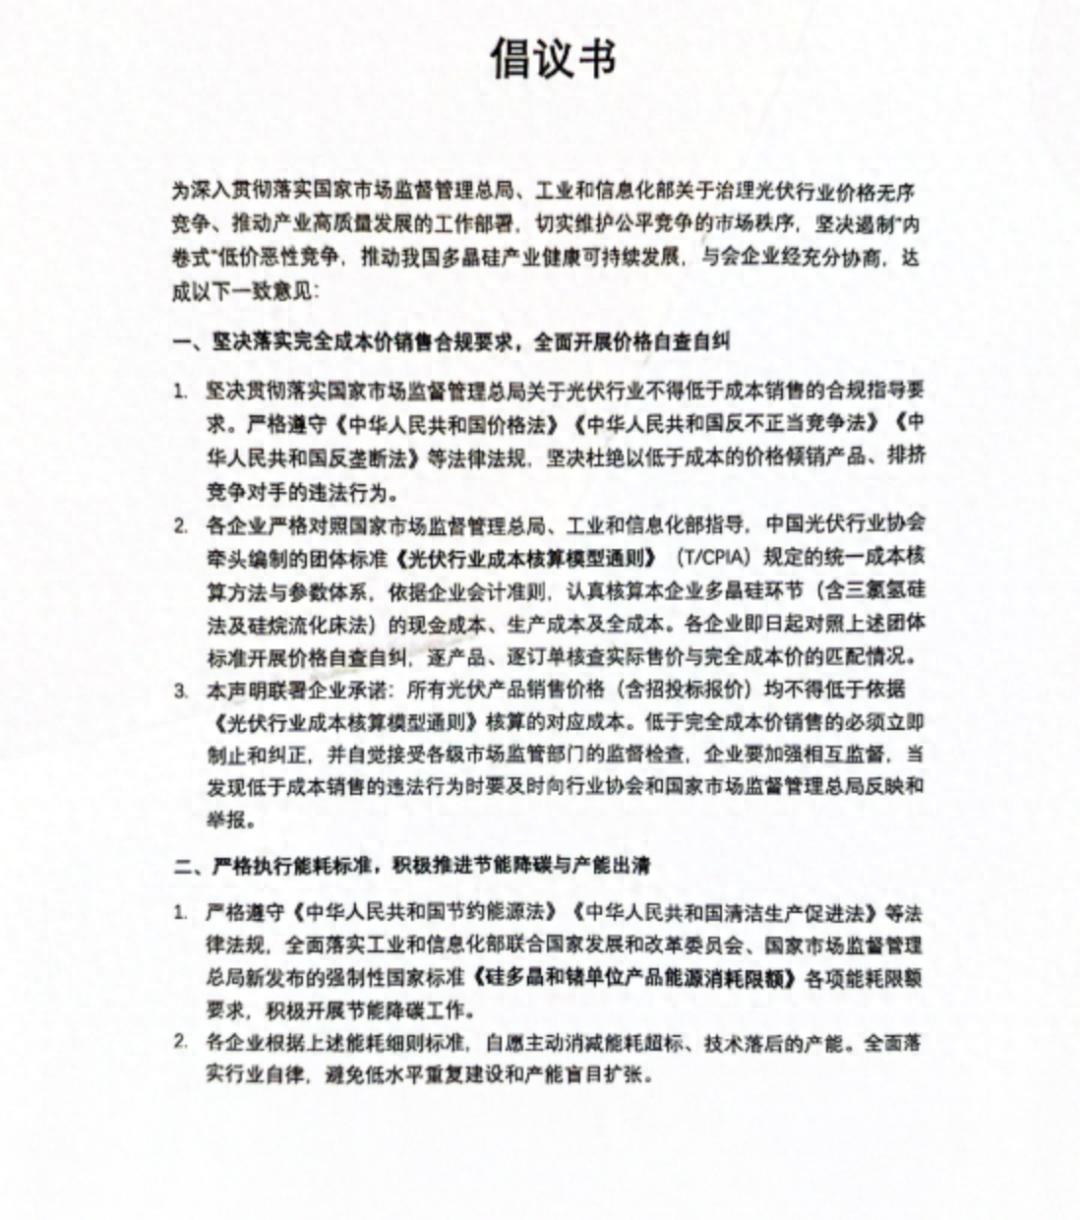
(倡议书内容)
该《倡议书》的签订对天合光能来说,短期将面临原材料采购成本抬升的压力,在组件价格传导不畅的背景下,组件毛利率存在承压风险;但中长期看,上游无序低价倾销得到遏制,有利于光伏全产业链摆脱恶性内卷,改善行业整体盈利环境,同时硅料供给稳定性提升,降低原料大幅波动带来的经营风险。
不过,这类倡议不具备法律效力,真正能落实执行达什么程度,还是一个未知数。
02
储能爆发难对冲光伏亏损,77.7%负债率下的财务隐忧
在主业持续承压失血的困境下,天合光能正积极打造“新引擎”——储能业务。
2026年上半年,公司储能业务出货量超过5GWh,同比增长188%,海外项目数量同比增长250%。截至2026年6月底,公司全球储能系统累计发货量已突破25GWh。
同时,该业务海外市场拓展效果显著。欧洲区域出货量同比增长228%,亚太区域出货量同比增长395%,拉美区域完成智利多个项目超1.2GWh订单交付。公司海外市场订单占比由2025年的65%提升至2026年上半年的95%以上。
对于下半年订单,公司表示,2026年公司储能业务新签订单量已经超过16GWh,在手订单储备充足,为实现全年16GWh出货目标提供了有力支撑。
不过,储能业务的高速增长,尚难以对冲组件主业的亏损。从体量上看,上半年储能收入24.72亿元,仅占营收的7.73%;光伏产品收入仍高达177.94亿元,占比55.63%。
持续亏损的同时,公司的财务健康度值得审视。截至2026年6月末,天合光能总资产1147.85亿元,总负债891.91亿元,资产负债率高达77.7%,较2025年的76.93%增加0.77个百分点。短期借款79.22亿元,一年内到期的非流动负债88.18亿元,短期有息负债合计167.4亿元;另有147.26亿元的长期借款。
此外,公司上半年公司财务费用11.1亿元,同比暴增162.22%,主要系汇兑损失同比大幅增加所致。公司境外营收占比53.46%,欧美、东南亚为核心市场,美元汇率波动对这家海外收入占比较高的光伏巨头影响甚大。
其次,巨额资产减值与存货高企也持续压缩利润空间。半年报显示,公司合并报表口径计提信用减值损失和资产减值准备合计10.4亿元,其中,存货跌价损失7.62亿元,同比增加52.6%。半年报显示,公司存货余额高达271.61亿元,账面价值260.71亿元,占总资产比重超22%,规模处于历史高位,包含外购硅料、自产硅片、电池片、待销组件、原材料辅料等各类品类。
当然了,即便持续亏损,公司仍在大手笔投入研发。上半年,研发费用10.21亿元,同比增长13.44%,持续加码TOPCon 3.0、THBC及钙钛矿叠层等下一代技术研发。
值得一提的是,8月7日,美国刚刚出台了新政,将通过设定最低进口价格以及加征新的关税的措施,大幅提高进口的光伏产品的价格,这对于天合光能未来修复亏损又增添了一份不确定性。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经