8月21日,东莞优邦材料科技股份有限公司(以下简称“优邦科技”)将迎来深交所的上会审核。而这,已是公司第三次冲击IPO。
这家国内电子装联材料行业领先企业,早在2020年便启动上市计划,2021年10月因业绩波动等因素撤回上市辅导;2023年9月创业板申报获受理,同年12月又主动终止审核;此番再度闯关,终于顺利走到了上会这一步。
银莕财经梳理发现,公司营收规模保持增长态势,但背后隐忧同样突出:一方面,大宗金属原材料波动叠加低毛利产品占比提高,主营业务毛利率持续下行;另一方面,对第一大客户富士康收入占比虽有所回落,但依赖度依旧偏高,且对方同时间接持有公司股份。
同时,公司曾经的资产重组尤为引市场关注,家族企业背景下的关联收购遭监管重点追问。
01
毛利率下降
优邦科技是一家主营电子装联材料及配套自动化设备的研发、生产与销售的高新技术企业,主要拥有电子胶粘剂、电子焊接材料、湿化学品、自动化设备四大业务板块,为客户提供粘接、焊接、表面处理等电子装联解决方案,产品最终广泛应用于智能终端、通信、新能源、半导体等领域。
2023-2025年,公司分别实现营收8.99亿元、10.25亿元和11.36亿元,同比增长5.24%、14.00%、10.84%;归母净利润分别为8994.16万元、9362.24万元和1.08亿元,同比增长16.22%、4.09%、15.61%。
按产品划分,2023-2025年,公司电子胶粘剂收入占主营业务收入的比例分别为27.13%、23.61%和23.36%,电子焊接材料占比39.16%、43.08%和51.32%,湿化学品占比26.25%、23.42%和14.08%,自动化设备占比7.46%、9.89%和11.24%。
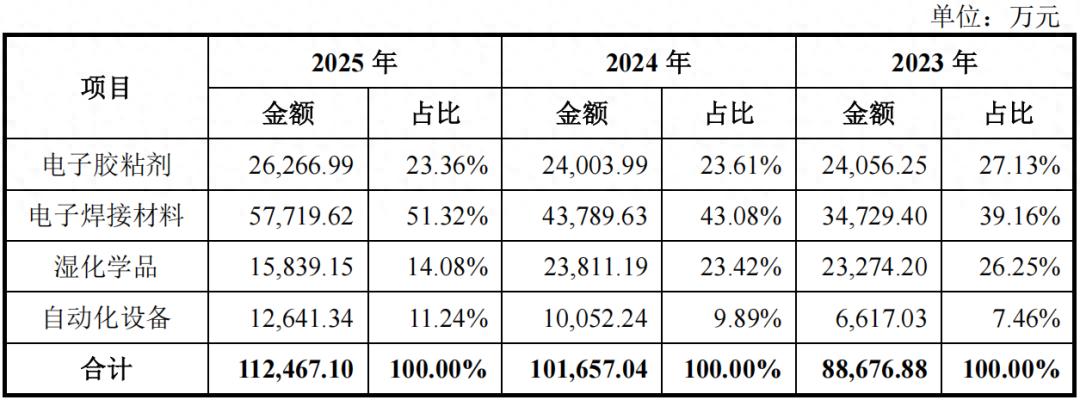
(主营业务收入按产品构成情况)
其中,电子焊接材料收入及占比增长最快,且仅该产品的销售价格呈增长趋势,报告期内分别为15.20万元/吨、17.28万元/吨和19.87万元/吨。其余产品售价均呈下降趋势:电子胶粘剂分别为3.92万元/吨、3.61万元/吨和3.25万元/吨,湿化学品为1.80万元/吨、1.74万元/吨和1.78万元/吨,自动化设备为26.79万元/台、32.12万元/台和32.08万元/台。
不过,从毛利率来看,电子焊接材料为毛利率最低的产品。2023-2025年,电子焊接材料毛利率分别为21.11%、17.03%、19.23%,而电子胶粘剂毛利率分别为42.41%、41.09%、37.22%,湿化学品毛利率分别为37.74%、27.46%、28.12%,自动化设备毛利率分别为25.13%、40.01%、40.14%。
并且,除自动化设备外,其余产品的毛利率均处在下滑通道。整体来看,公司主营业务毛利率分别为31.55%、27.43%、27.03%,持续下滑。
公司解释称,2024年主营业务毛利率下降,一方面受锡锭、银等金属原材料价格上涨影响,电子焊接材料毛利率回落,另一方面因电子焊接材料销售增长较好,销售占比提升,受电子焊接材料毛利率较低影响,整体毛利率有所下降。2025年主营业务毛利率略有下降,主要受产品结构变动影响,低毛利率的电子焊接材料销售占比进一步提升,导致整体毛利率略有下降。
02
间接股东富士康为第一大客户
客户方面,公司前五大客户相对稳定且集中。2023-2025年,公司前五大客户合计销售收入占主营业务收入比例分别为53.86%、49.12%、45.07%。
其中,富士康为公司第一大客户,公司对富士康销售收入金额分别为3.09亿元、3.23亿元和2.99亿元,占主营业务收入的比例分别为34.87%、31.78%、26.55%,销售毛利占公司主营业务毛利的比例分别为35.46%、29.16%、26.83%。
值得一提的是,富士康集团下属公司金机虎投资为公司少数股东。
据悉,公司自2008年起与富士康开展合作,合作业务覆盖电子胶粘剂、电子焊接材料、湿化学品、自动化设备,终端应用涉及多个领域。2015年富士康通过其下属全资投资平台金机虎投资入股公司,目前金机虎投资持有公司3.44%比例股份。公司称“双方业务合作未因金机虎投资入股而发生重大变化”。
同时,富士康母公司鸿海(2317.TW)的董事长刘扬伟是公司2022年离任董事、副总经理刘扬辉的兄长。离任后,刘扬辉又经退休返聘,仍担任公司战略发展顾问,并在公司领薪,且其持有公司3.99%的股份,为公司第五大股东。
此外,公司境外收入正在增长。2023-2025年,公司主营业务境外收入金额分别为1.20亿元、1.34亿元和2.00亿元,占主营业务收入的比例分别为13.55%、13.14%、17.82%。
03
“曲折”的资产重组
公司的控股股东、实际控制人为郑建中,同时郑建中的弟弟郑建南系其一致行动人。郑建中通过直接、间接持股以及一致行动关系合计控制公司的表决权比例为37.09%。
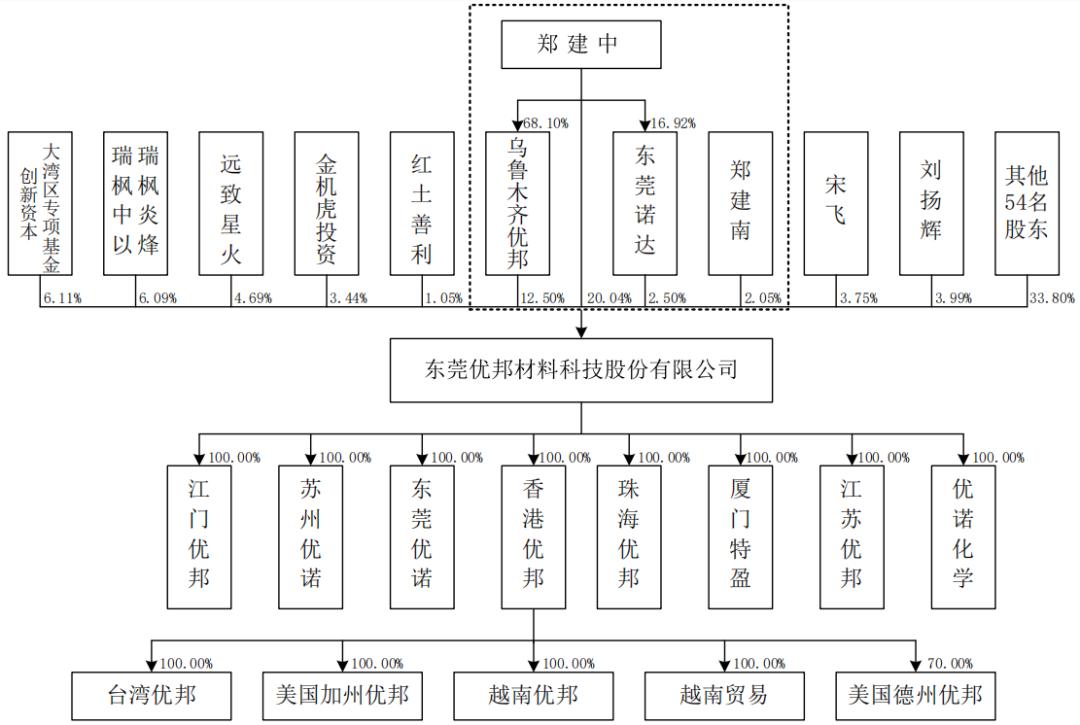
(股权结构图)
除兄弟二人外,郑建中表弟王长喜、王文捷分别持有公司1.41%和0.20%的股份,王文捷的妻子王文菲持有公司0.25%的股份,王文菲的妹妹王文芝持有公司0.09%的股份,郑建中表妹王美圆的配偶邓国锐持有公司1.88%的股份。
此外,郑建中还有多名亲属持有公司股份,郑铭晓持股0.32%,吴鹏鹏持股0.04%,徐健持股0.25%,蔡丽珍持股0.10%。
典型家族企业的优邦科技,曾有过两次重要的资产重组,且都与关联方有关。2016年,优邦科技以6025.91万元的交易价格,收购郑建中控制的东莞优诺90%股权。剩余10%股权则由富士康下属金机虎投资持有。而后2017年的定增中,金机虎投资以其持有的东莞优诺10%股权进行换股认购,东莞优诺成为公司全资子公司。
2022年,优邦科技又以8000万元的交易价格,收购了厦门特盈100%股权。不过,这场收购是先由实控人亲属先行收购厦门特盈后,再转让给优邦科技。于是,这场“曲折”的收购成为监管的重点,深交所要求公司说明如此收购的原因。
资料显示,收购前,厦门特盈是一家主营自动化设备研发、生产和销售的企业。
2019年,因厦门特盈无法完成对赌业绩,机构股东要求创始股东按照投资协议的约定回购股份,创始股东因无法承担高额债务,寻求控制权转让。
郑建中在与厦门特盈的接触中,了解到厦门特盈在点胶机自动化设备领域具备一定的产品和技术实力,与优邦科技业务发展战略具有较好契合度,有一定收购意愿。但当时优邦科技正在筹划上市事宜,由优邦科技作为主导方收购厦门特盈并解决创始股东对厦门特盈的债务等问题会使发行人面临较大资金压力,且厦门特盈的经营业绩不稳定对发行人上市也将产生不利影响,因此优邦科技放弃收购厦门特盈。而郑建中认可厦门特盈的收购价值,但其本人当时亦不具备收购厦门特盈的资金实力。
于是,经郑建中介绍,郑铭哲(郑建中之堂侄)、徐健(郑建中之连襟)联合了投资人钟世雄、王平,以及厦门特盈原管理人员邱武集等,有意向共同收购厦门特盈。2020年4月,郑铭哲、徐健等收购人与厦门特盈及其当时股东签署收购协议。
2020年6月至2021年2月,郑铭哲等6人以1.68元/注册资本的价格通过支付现金及承担债务的方式取得厦门特盈94.41%股权。2021年9月至11月,徐健和田少卡作为合伙人设立的厦门特昂以1.5元/注册资本受让剩余5.59%股权。
2021年三季度,因大宗原材料价格大幅上升,导致优邦科技业绩出现波动、不及预期且具有不确定性,公司结合自身业务发展规划,决定暂停上市计划并于2021年10月撤回上市辅导,转而将发展重心转至优化自身业务布局、提升行业地位和核心竞争力等方面。于是,优邦科技决定将厦门特盈收购为全资子公司。
2022年3月,优邦科技以1.94元/股的价格收购厦门特盈100%的股权。而前述6人转让厦门特盈仅获得少量收益,或收益主要用于偿还前期筹资借款的利息及缴税。
同时,深交所要求公司说明“在郑铭哲等6人收购时点是否对发行人后续收购作出安排,郑铭哲等6人收购厦门特盈股权与发行人收购厦门特盈股权是否构成一揽子交易,相关会计处理的合规性。”
公司在回复函中表示,郑建中虽看好厦门特盈自动化点胶设备的行业水平,但在郑铭哲等6人收购时点,并未有明确计划拟自行或通过发行人收购厦门特盈。在郑铭哲等6人组建新的经营管理团队接管厦门特盈后,未能充分发挥厦门特盈的技术优势,业务拓展不及预期,2021年厦门特盈全年预亏且面临持续研发和经营投入压力。
还值一提的是,公司收购厦门特盈的交易作价为8000万元,较净资产账面价值增长50.43%。其中,其存货评估增值1618.86万元,无形资产评估增值697.48万元,形成商誉为729.34万元。但报告期各期末,公司未计提商誉减值准备。
优邦科技称,本次资产重组完成后,公司在自动化设备领域的业务能力得到增强,有利于自动化设备业务与电子胶粘剂等业务产生协同效应。2025年,厦门特盈实现营收1.35亿元,净利润3123.22万元。
04
分红后拟募资2亿元补流
招股书披露,此次IPO优邦科技拟募资8.05亿元,较前次创业板时的拟募资额10.01亿元缩减近2亿元。其中,5.19亿元用于半导体及新能源专用材料项目、8659.00万元用于研发中心建设项目,以及2亿元用于补充流动资金。
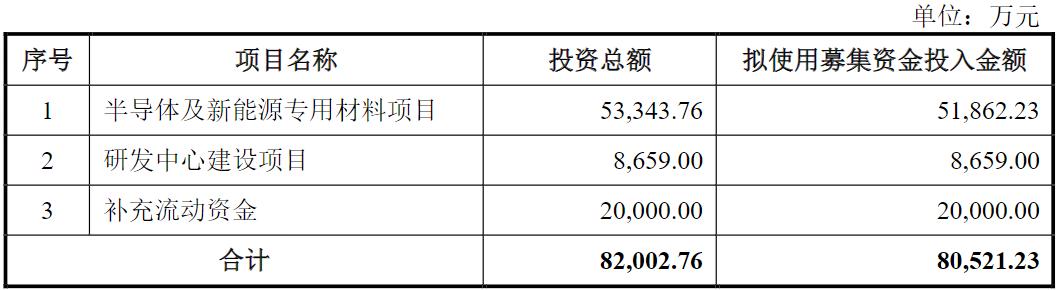
(募集资金运用情况)
半导体及新能源专用材料项目将新增半导体类专用材料规划产能1.21万吨,新能源类专用材料规划产能2万吨和半导体及新能源基础配套材料规划产能1.9万吨,合计新增共5.11万吨产能。
从公司目前产能情况来看,截至2025年末,公司电子胶粘剂的产能为9233.40吨,电子焊接材料产能2918.35吨,湿化学品产能1.70万吨,合计仅约2.9万吨产能。
产能利用率也并不充分。2023-2025年,公司电子胶粘剂的产能利用率分别为78.79%、73.54%和88.75%;湿化学品产能利用率分别为64.84%、79.77%和52.25%;仅电子焊接材料产能利用率接近满产状态,分别为76.75%、89.06%和99.64%;
并且,公司存货规模正在扩大,2023-2025年,公司存货分别为1.31亿元、1.36亿元和1.56亿元。
研发方面,2023-2025年,公司研发费用分别为3732.47万元、4393.56万元、5092.66万元,研发费用率分别为4.15%、4.29%和4.48%,虽在持续增长,但始终显著低于同行均值的8.21%、7.61%和7.68%。且研发人员占比在不断下降,分别为15.12%、14.92%和14.35%。
最引人注意的是,年年都能进行分红的公司,此番开口就要2亿元补流。2023-2025年,公司分别现金分红1587.50万元、5181.25万元和1600万元,累计分红金额8368.75万元。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经