国内锂电铜箔龙头企业龙电华鑫(FOIL.N)赴美上市进程,在临门一脚之际突生变数。
8月12日,龙电华鑫以“when-issued”(预发行)方式在纽交所开启交易,首日上涨逾11%。截至8月14日收盘,股价收于24.10美元/ADS,总市值约19亿美元(约合人民币127亿元)。按照原定计划,公司应于8月17日完成IPO股份交割,成为年内第二家在美上市的中概股企业。首家为6月在纳斯达克上市的大搜车(DSC.O)。
然而,8月17日,龙电华鑫向美国SEC递交6-K公告,宣布原定当日的IPO股份交割延迟,纽交所随即对公司ADS实施停牌。公告显示,延迟原因系“公司尚未解决发售前重组的相关投诉及监管影响,涉及公司控股股东的相关交易及合规事项”。公司同时强调,上述投诉与业务运营和财务状况无关,目前正积极处理相关事宜。
就在市场认为IPO将陷入漫长僵局之际,剧情再度反转。美东时间8月19日,龙电华鑫宣布约428.57万份ADS完成交割,纽交所同步解除交易限制,当日收盘报24.17美元/ADS。从停牌到复牌,前后不过48小时。
但交割完成,并不意味着悬在龙电华鑫头顶的利剑已经落下。
银莕财经注意到,此次IPO暂停,令“达仁系”少东家、26岁的王冠然通过资本市场运作同时掌控三家上市公司的计划蒙阴。公开资料显示,王冠然目前已在A股和港股各控股一家上市公司,分别为汽车轮毂企业跃岭股份(002725.SZ)和黄金开采企业灵宝黄金(03330.HK)。
01
纽交所IPO临门搁浅,重组投诉引发监管关注
龙电华鑫此次IPO临时叫停,焦点指向公司上市前的资产重组。在美股“当发行”交易机制下,预发行交易属于有条件交易合约,允许市场在新股正式完成登记交付前开展撮合买卖,但交易的生效以IPO如期交割为前提。若交割最终无法完成,此前所有当发行交易将被清算机构统一撤销平仓。
8月19日,龙电华鑫向SEC提交424(b)(3)招股补充文件,明确“在解决此前6-K公告中披露的投诉相关问询后,承销商目前预计将于8月19日前后完成ADS交付”。当晚,交割完成,复牌成功。
从结果看,IPO“活了”。但从过程看,疑问并未消散。
龙电华鑫招股书及公开信息显示,公司上市前经历了两轮主要重组。第一轮为产业并购期(2018年至2020年),公司通过收购华鑫铜箔等资产完成从电能表向铜箔制造的主业转型。第二轮为红筹架构搭建期(2022年),公司为境外上市进行股权重组。
引发投诉的,大概率是第二轮。
红筹架构搭建过程如下:2022年,公司境内主体深圳龙电弘瑞控股集团股份有限公司(以下简称“深圳龙电”)设立子公司龙电华鑫新材料,作为平台持有旗下铜箔资产股权。同期,王氏父子在香港设立龙电华鑫新能源科技(香港)有限公司,并通过其在境内设立龙电华鑫(深圳)控股集团有限公司(以下简称“龙电华鑫控股”)。随后,深圳龙电将所持龙电华鑫新材料99%股权转让给龙电华鑫控股,剩余1%股权转让给自然人周宸晞。2023年,周宸晞分批将上述1%股权转回龙电华鑫控股。由此,公司完成“开曼控股公司—香港中间公司—境内WFOE—境内运营实体”的典型红筹架构。
在披露公告中,龙电华鑫并未披露投诉具体发生于产业并购期还是红筹架构搭建期,亦未说明与控股股东的具体关联。但上述股权分步转让及中间人过桥的操作,是否存在未完成的备案、审批或披露义务,或为SEC及交易所审查的重点。此外,控股股东在搭建离岸架构过程中涉及的外汇登记、境外投资审批等事项是否完整履行,也是中概股赴美上市时的常规审查环节。
值得注意的是,8月19日的424(b)(3)文件仅以“已解决相关问询”一笔带过。监管部门是否已对投诉所涉事项作出最终认定,外界不得而知。SEC对中概股的审查逻辑是“上市是起点,而非终点”——即便股票已开始交易,若后续调查发现上市过程中存在重大信息披露不实或历史合规瑕疵,公司仍将面临追溯性的监管处罚、集体诉讼乃至退市风险。
截至目前,王冠然通过DR Global Holding、Jesi Industrial等平台合计持有公司46.1%的股份;韩国SK集团旗下Golden Pearl EV Solutions Limited持股29.5%;韩国未来资产通过Alexandria III Corp.持股9.6%。IPO完成后,上述持股分别稀释至约43.6%、27.9%和9.1%。
02
00后掌舵的全球锂电铜箔龙头,盈利能力长期承压
龙电华鑫控股有限公司(Londian Wason New Energy Tech Inc.),注册地开曼群岛,境外上市主体。公司前身是央企中国华电旗下的龙电电气,2015年主营电能表,营收1.67亿元,连续两年亏损。
2015年底,资本老手王伟东通过达仁资管旗下公司华信鼎,以1.49亿元取得龙电电气82%股权。王伟东入主后,开启了一场激进的产业整合:2018年8月,斥资25.58亿元收购华鑫铜箔100%股权;2018年11月及2019年12月陆续收购汉和新材、合盛铜业等多家铜箔公司股权;2019年,龙电电气获得韩国SK集团2.5亿美元战略投资;2020年,龙电电气更名为龙电华鑫。SK集团子公司Golden Pearl EV Solutions Limited现为龙电华鑫第二大股东,享有董事会提名权。
经过数年整合,龙电华鑫已成长为全球锂电铜箔领域的绝对龙头。根据弗若斯特沙利文报告,2025年,其锂电铜箔销量占全球市场份额的7.6%,位居全球第一。截至2025年底,电解铜箔设计年产能约18.05万吨,同样是全球最大。其客户名单堪称“明星阵容”:LG新能源、松下、SK On、三星SDI、宁德时代(300750.SZ、03750.HK)、比亚迪(002594.SZ、01211.HK)。
财务数据显示,2024年,公司营收87.62亿元,净亏损2.9亿元;2025年,营收增长至109.42亿元,净利润仅2031万元,净利率约0.2%。一家年营收破百亿的公司,全年净利润不足一个普通工厂一个月的电费。
2026年一季度,公司营收40.73亿元,净利润1.35亿元,毛利率由上年同期的3.0%升至10.4%。单季度业绩出现改善,主要得益于加工费回升和高端产品占比提高。但一个季度的回暖能否构成趋势性反转,仍需观察。
铜箔行业的盈利困境,根源在于产业链中的定价机制与议价能力。锂电铜箔的定价模式为“铜价+加工费”,其中铜价部分随行就市,加工费才是企业真正的利润空间。
近年来,国内锂电铜箔产能快速扩张,行业进入供过于求阶段,加工费持续下行。与此同时,下游动力电池行业集中度极高,宁德时代、比亚迪等头部客户议价能力极强,铜箔企业处于被动接受价格的弱势地位。上游铜价波动剧烈,进一步压缩了企业的利润安全垫。
值得注意的是,随着AI行业迅猛发展,AI服务器对PCB铜箔的需求量也在增长,这被视为潜在增量市场。但截至目前,龙电华鑫的主营收入仍高度依赖锂电铜箔,AI服务器相关收入占比有限,短期内难以对冲锂电铜箔加工费波动带来的业绩压力。
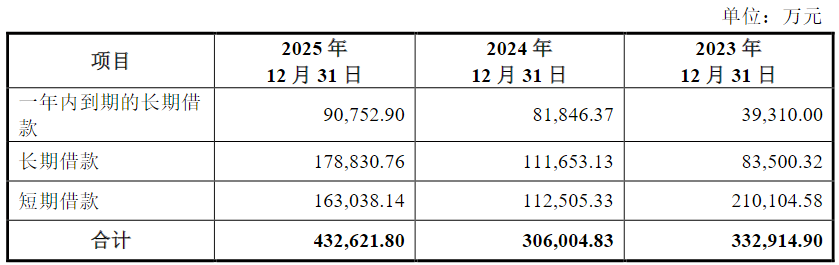
事实上,龙电华鑫所处的赛道本质上属于重资产、低毛利、强周期的制造业。这种“规模巨大、利润极薄”的经营特征,决定了公司对外部融资的高度依赖。此次IPO,基础融资规模约9428万美元,对公司维持产能扩张和技术迭代至关重要。
03
王伟东、王冠然父子档,“达仁系”资本版图浮出水面
龙电华鑫IPO暂停,也将公司实际控制人王冠然及其父王伟东一手打造的“达仁系”资本版图推至台前。
王冠然,2000年出生,现年26岁。曾在美国乔治・华盛顿大学修读国际关系与经济学本科,2020年因疫情肄业回国。同年,他以零对价受让父亲王伟东持有的深圳杰思伟业控股股份有限公司(以下简称“杰思集团”)93.04%股权,成为“达仁系”核心平台的实际控制人。引人关注的是,此次股权转让因未及时披露,王冠然于2021年8月收到全国股转系统自律监管措施。
王冠然之父王伟东为证券业资深人士。上世纪90年代,王伟东曾任职于中国证监会,后参与创办博时基金。2007年后,他创立达仁资管及杰思集团等公司。2015年,达仁资管成为首家挂牌新三板的私募机构,后因监管环境变化,于2017年底因不符合整改要求被摘牌。此后,王伟东逐步退居幕后,2020年底将儿子推至台前执掌“达仁系”。
王伟东早年参与粤传媒(002181.SZ)收购香榭丽传媒并购交易,该交易后续爆发刑事案件,香榭丽传媒相关责任人被以合同诈骗罪等追究刑事责任,不过王伟东本人并非该案被告人。
目前,王冠然旗下已控股两家上市公司:
一是港股上市公司灵宝黄金。2016年,达仁资管联合其他投资方从灵宝国资手中取得灵宝黄金24.06%股权。近年金价上涨推动公司业绩增长,2023年至2025年,灵宝黄金归母净利润从3.18亿元增至15.43亿元;2026年上半年,预计归母净利润9.5至10.5亿元,同比增长42%至57%。公司最新股价22.04港元/股,总市值约304亿港元,年内累计上涨23.45%。王冠然之弟、24岁的王品然担任公司执行董事。
二是A股上市公司跃岭股份。2025年3月,王冠然控制的杰思金材以每股12.22元、合计7.68亿元受让跃岭股份24.56%股权,成为控股股东。该笔交易资金主要来源于银行借款,交易完成后全部持股即质押给贷款银行。但跃岭股份业绩持续下滑,2025年营收6.68亿元、同比下滑5.69%,归母净利润0.15亿元、同比下滑69.13%;2026年上半年预计归母净亏损950至1425万元,同比由盈转亏。公司股价年内累计下跌34.77%,最新股价11.01元/股,总市值28亿元,已低于王冠然入主时的收购价。
此次IPO暂停,直接导致龙电华鑫近9428万美元融资计划无法按期到账。对于正处产能扩张关键期的重资产企业而言,资金压力不容忽视。
值得关注的是,王冠然此前收购跃岭股份控制权之举,被市场普遍解读为龙电华鑫潜在的A股上市“备选通道”。尽管跃岭股份公告明确,未来12个月内暂无龙电华鑫资产注入的重大重组计划,但该平台的存在仍为“达仁系”提供了更多资本运作空间。
一个值得注意的时间节点是,2025年12月,王冠然由联席CEO升任董事长,距离招股书递交约7个月。对于一位26岁的年轻掌舵者而言,能否在有限时间内完成对历史遗留合规问题的全面梳理,构成此次IPO暂停的深层追问。
8月19日火速复牌后,FOIL当日收盘报24.17美元/ADS。但值得注意的是,截至交割完成时,超额配售权尚未行使。承销商在上市后30天内视市场情况决定是否执行,这意味着公司的潜在融资仍然悬而未决。
龙电华鑫美股IPO已重启,但“达仁系”这艘大船的航行,才刚刚进入风浪区。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经