保健品龙头,日子也不好过了。
8月8日,汤臣倍健(300146.SZ)披露2026年半年报。上半年公司实现营收36.71亿元,同比增长3.94%;归母净利润6.03亿元,同比下滑18.11%。
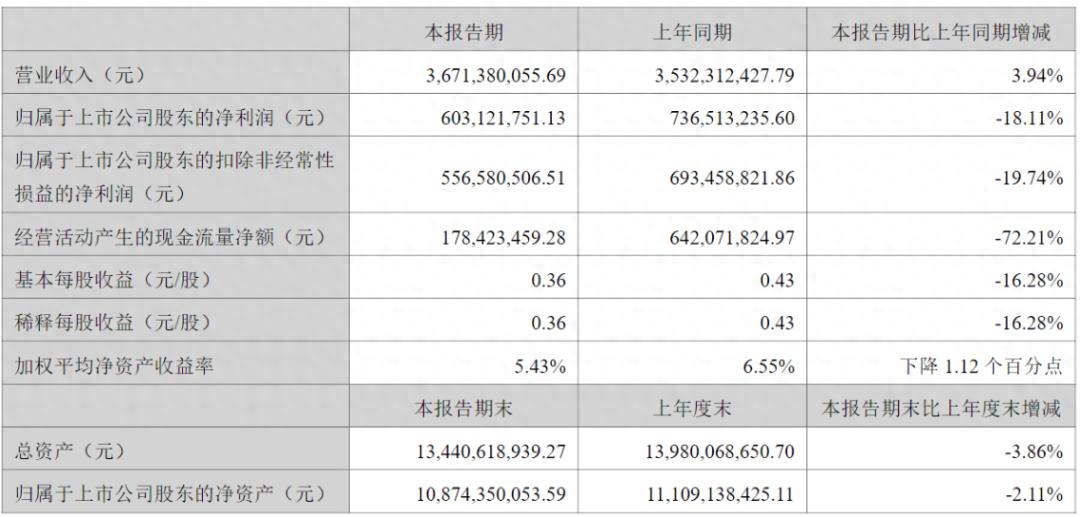
(2026H1主要财务数据,图源:汤臣倍健半年报)
银莕财经注意到,汤臣倍健营收微增、利润下滑的反差之下,是销售费用同比增长25.25%至15.44亿元、占营收超四成,而研发投入仅5021.70万元。与此同时,公司五年前定增的募投项目进展缓慢,至今仍有超20亿元募资尚未使用。
在主业承压之际,这家保健品龙头也另谋出路,正跨界押注热门的AI赛道。
01
营销驱动,增收不增利
2026年上半年,汤臣倍健主营业务收入36.55亿元,同比上升5.00%。分品牌来看,主品牌“汤臣倍健”实现收入19.33亿元,同比上升2.34%;“健力多”品牌实现收入4.28亿元,同比上升4.12%;“lifespace”品牌实现收入7.41亿元,同比上升5.59%。三大核心品牌均保持正增长,但增速均在个位数区间。
渠道分化进一步加剧。2026年上半年,公司线下渠道实现收入17.10亿元,同比下降4.85%;线上渠道实现收入19.45亿元,同比上升15.51%。线上收入首次在半年度维度超越线下,占比达到53.2%。药店渠道则整体承压,VDS下滑趋势仍在延续,公司在投资者关系活动中表示将“加速药店渠道的数字化基建与商业模式变革”。
公司在所有销售渠道中均有采取经销模式,仅在线上渠道的部分销售中采取直营模式。经销模式下,境内线下收入同比下滑5.92%,线上收入同比增加2.57%至6.21亿元;境外收入同比减少1.17%。
不过,公司的经销商数量持续下滑,截至2026年上半年,较上年末已减少76家至646家。与2024年末相比,更是减少了141家。
产品端呈现结构性分化。2026年上半年,公司各类产品中,仅粉剂产品营收和毛利率有所下滑,分别下滑11.41%和0.75个百分点;片剂营收则同比增长2.97%,毛利率增长1.77个百分点;胶囊营收同比增加15.98%,毛利率上升2.02个百分点;其他产品营收同比增加24.05%,毛利率上升19.20个百分点。
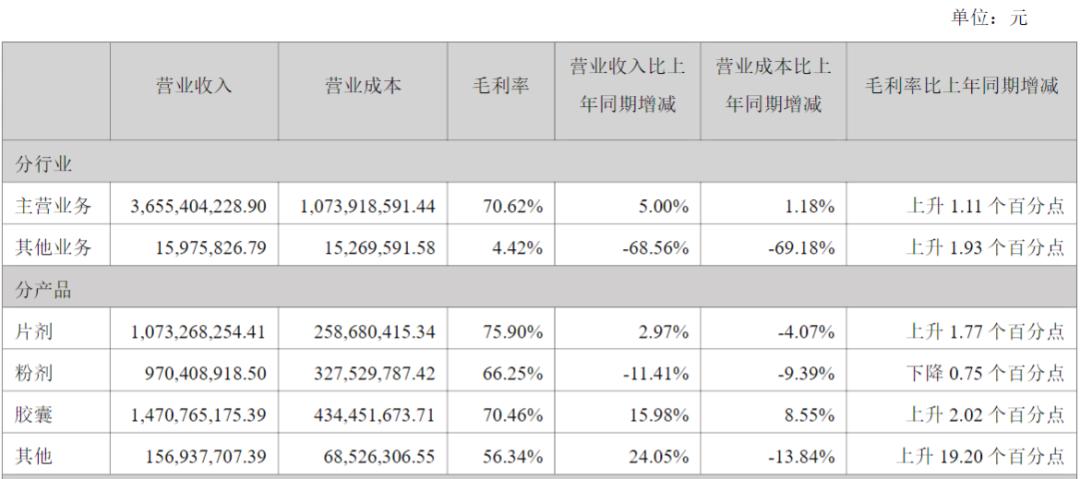
(分产品营收情况)
毛利率方面,公司上半年综合毛利率为70.33%,同比提升约1.78个百分点。然而,毛利率的提升并未转化为利润增长,公司净利率反而从上年同期的21.62%下降4.99个百分点至16.63%。
半年报显示,公司上半年销售费用同比增长25.25%至15.44亿元,销售费用率从上年同期的34.90%升至42.06%,销售费用增速远超营收增速。其中,平台费用合计6.66亿元,同比增长61.31%,主要系增加了重点品类及跨境、兴趣电商渠道的投入;广告费合计2.62亿元,同比增加8.01%。
公司研发费用则与销售费用形成鲜明对比。同期,公司研发费用仅5021.70万元,是在同比增长65.22%后都不及销售费用的三十分之一。并且,这一增长“主要系上期委外研发未达预期,收到供应商退款冲减委外研发费用,本期未发生类似事项所致。”
费用的增加,导致公司现金流也出现大幅下滑。2026年上半年,公司经营活动产生的现金流量净额仅1.78亿元,同比骤减72.21%。同时,因对外投资及购买理财产品增加,投资活动产生的现金流量净额也同比减少90.68%至9264.90万元。
02
募投项目一再放缓,转头进军AI
实际上,汤臣倍健业绩下滑并非头一遭,其经营规模在几次下滑后,已经较巅峰时期的2023年出现较大面积的萎缩。在此背景下,公司2021年高调定增扩产的计划一再放缓。
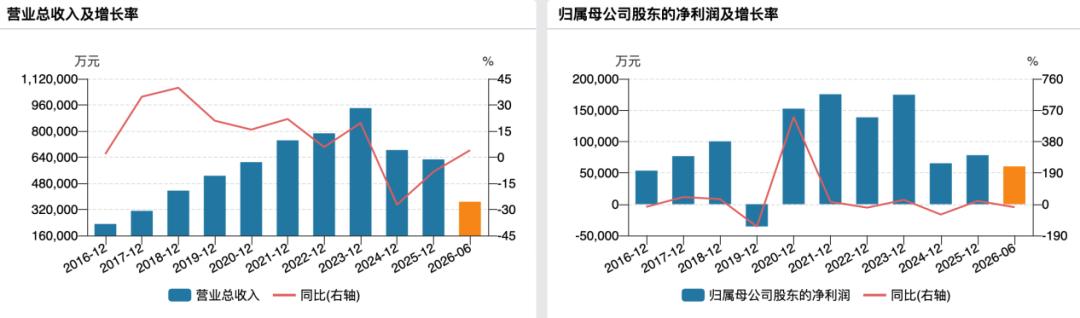
(汤臣倍健业绩变动情况)
2021年,汤臣倍健曾进行过一次定增。彼时,公司募资总额为31.25亿元,净额30.91亿元。五年时间过去,截至2026年6月30日,该次定增累计投入项目运用的资金仅12.94亿元,还剩20.62亿元募资尚未使用。
从募资项目来看,珠海生产基地四期扩产升级项目达到预定可使用状态的日期为2027年6月30日,但目前进度仅19.53%。今年上半年,该项目实现效益1086.77万元。
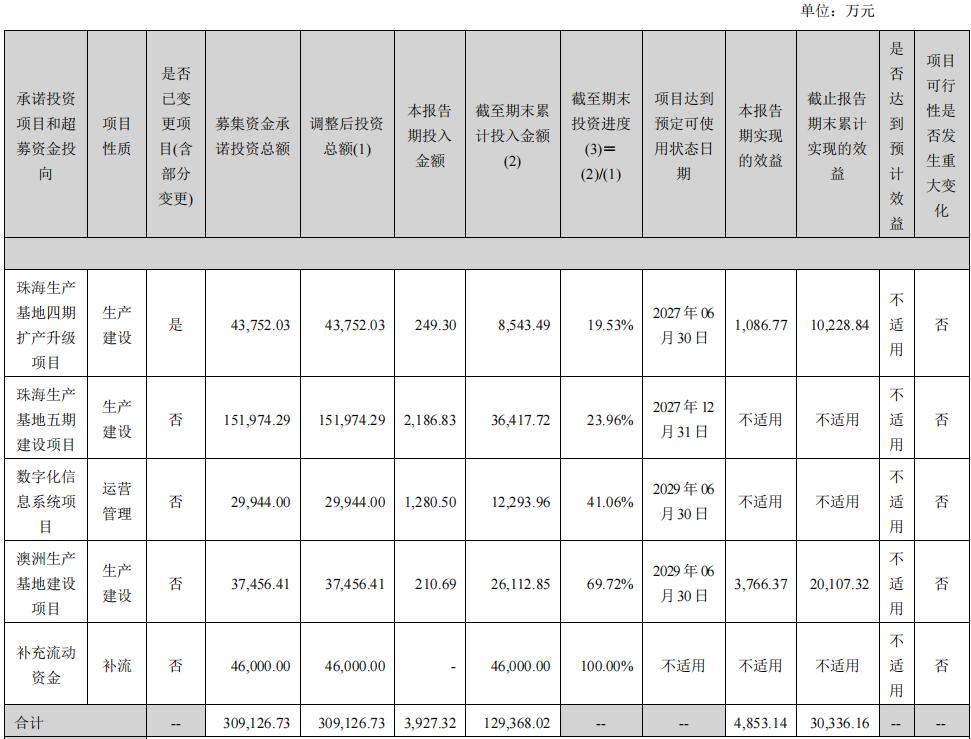
(募集资金承诺项目情况)
并且,由于近年来液体饮品剂型产品增速较快,结合外部消费市场变化以及自身发展需求,2025年8月,公司计划调整四期扩产升级项目中的部分产品剂型规划,暂缓软糖生产线投入,新增口服液生产线,将原软糖生产线投资中的1192万元募集资金变更用于液体条包生产线投资。
同时,珠海生产基地五期建设项目达到预定可使用状态的日期为2027年12月31日,但进度也仅23.96%。而其余两大项目原定2026年6月30日达到预定可使用状态,目前进度亦均未完成,且将日期调整至2029年6月30日。仅补流项目投资进度已达100%。
对此,公司表示:“募投项目立项时依据的是当时的市场环境、行业发展趋势及公司实际情况等,满足当时的市场拓展规划需要,项目规划具有一定的时效性。近年来,受公司所处行业渠道格局变化及竞争加剧影响,公司业务实际增速未及预期,导致近年产能需求缩减,公司更加审慎对待固定资产的投入,适度放缓募投项目的投资进度。”
半年报显示,报告期内,公司各产品库存均在增加。其中,片剂库存同比增长25.65%,粉剂同比增长39.40%,胶囊同比增长41.50%,其他同比增长78.86%。
而闲置募集资金则大量用于现金管理。2026年3月,公司董事会同意使用总额度不超过20亿元的闲置募集资金进行现金管理。本期累计购买理财产品、大额存单合计21.35亿元,截至报告期末,未到期理财产品、大额存单金额为18.80亿元。
当然了,面对行业的变化,汤臣倍健也在寻求新出路,只是这个新方面“跨界”比较大——进军AI赛道。
2026年5月,公司以自有资金1000万美元投资MoonshotAILtd。7月,公司追加投资,全资子公司香港佰瑞有限公司(以下简称“香港佰瑞”)以自有资金500万美元认购
AlphaKInnovationsFundLimited(以下简称“AlphaK”)相关投资份额,通过AlphaK又间接投资MoonshotAILtd 500万美元。
认购完成后,公司及子公司共投资MoonshotAILtd1500万美元,合计持有其0.12%的股权。并且,公司实控人梁允超的丈母娘孙晋瑜间接持有MoonshotAILtd股权,该投资构成关联交易。
资料显示,MoonshotAILtd主营人工智能大模型研发及相关产品。但鉴于人工智能大模型行业正处于高速发展阶段,技术迭代周期短,产品更新速度快,市场竞争格局变化剧烈,MoonshotAILtd目前处于关键发展期,资产规模、营业收入及净利润等核心财务数据随业务快速扩张而频繁变动,且相关数据涉及标的公司核心商业秘密,“经审慎判断,公司根据《上市公司信息披露暂缓与豁免管理规定》严格履行了标的公司财务指标豁免披露审核程序。”
并且,MoonshotAILtd与公司主营业务无直接关联,可能存在因公司对相关行业认知不足、对标的公司技术路线与市场前景判断存在偏差导致投资收益不及预期的风险。
另外,截至报告期末,公司合并报表商誉账面价值为11.34亿元,因并购和购买品牌资产产生的无形资产账面价值为1.73亿元,公司坦言:“若未来相关品牌业务推广不达预期,可能面临商誉或无形资产减值风险,对公司当期损益造成不利影响。”
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经