2026年,AI算力行情持续走强,东数西算战略、国产昇腾智算集群成为市场核心主线,大量传统信息化上市公司扎堆切入算力赛道,试图依靠新故事实现新的增长极,君逸数码(301172.SZ)即是其一。
8月11日晚间,君逸数码一纸公告,宣布终止IPO全部三大智慧城市募投项目,将剩余1.84亿元闲置募集资金全额投向智算中心建设运营,实现从传统管廊、智慧城市集成商向算力服务商的战略急转弯。
在此之前的7月27日,公司已先一步公告拟向多家供应商采购高性能算力服务器等硬件设备,采购合同总金额预计不超过3.10亿元。
银莕财经注意到,此番变化距离公司2023年7月登陆创业板不过三年时间。当年募资净额达8.78亿元,超募5.57亿元,且原定3.21亿智慧城市项目仅投入不到一半,完成率不足44%。
这背后反映出的是公司传统政企集成主业持续增收不增利、回款周期拉长、行业内卷加剧的基本面困局。如今仓促押注智算赛道,也将面临技术储备薄弱、客户资源错位、行业竞争白热化三重考验。
01
原募投项目“龟速”推进,转投算力
君逸数码2023年IPO时描绘的蓝图,是智慧城市。
公开资料显示,三个募投项目分别为地下综合管廊智慧管理运营平台升级建设项目,拟投入1.33亿元;新型智慧城市综合解决方案提升项目,拟投入1.21亿元;研发测试及数据中心建设项目,拟投入6764万元,合计投资3.21亿元。彼时,智慧城市是政策风口,公司深耕该领域二十余年,业务覆盖智慧管廊、智慧政务、智慧水利等多个场景。
然而,项目推进速度“龟速”。截至2026年7月16日,三个项目累计投入仅1.40亿元。其中,地下综合管廊项目投入5932万元,完成率44.6%;新型智慧城市项目投入5325万元,完成率44.2%;研发测试及数据中心项目投入2790万元,完成率41.3%。三个项目的完成率均在四成左右徘徊。并且,公司在2024年10月还将项目预定可使用状态日期从2025年1月延期至2027年1月。
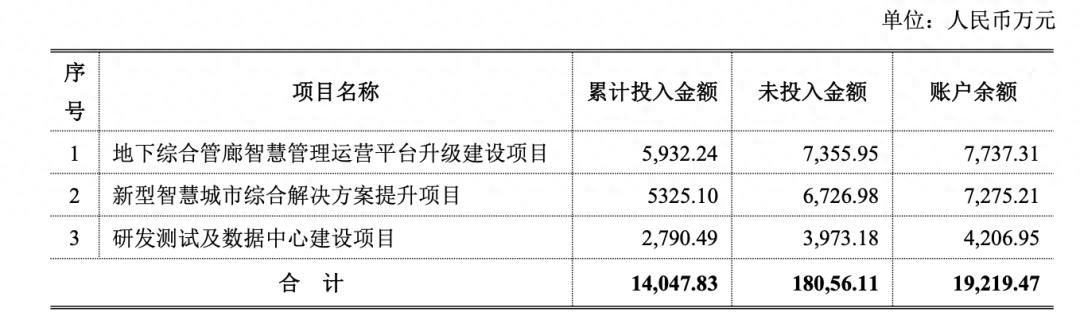
(公司原募投项目资金实际使用情况)
对于更改募投项目,公司给出的解释是:原募投项目立项较早,立足于当时行业发展阶段,但项目推进期间,外部市场环境与产业发展趋势发生重大转变。一方面传统智慧城市市场竞争不断加剧,业务拓展面临多重挑战;另一方面当前数字经济与人工智能产业加速演进,市场对高性能算力资源的需求持续攀升。
通俗点来说就是,智慧城市不好做了,算力火了,我们也要追风口。
于是,1.84亿元募集资金转向“智算中心建设及运营项目”。新项目计划投资2.05亿元,其中1.84亿元来自募集资金及孳息,不足部分以自有资金补足。项目拟通过购买高性能算力服务器改配调优后运营,提供智能算力服务及相关定制开发服务。建设期一年,预计年均营收9627.53万元,静态投资回收期5.15年。
这看似是精准切入东数西算成渝枢纽、绑定华为昇腾生态的转型方案,却在业务协同、技术储备、行业竞争、资本开支压力等维度存在难以回避的现实短板,单纯依靠闲置募资建厂,很难快速兑现测算收益。
首先,政企集成与算力运营业务协同性极弱,客户资源无法复用,获客从零起步。君逸数码过往全部客户为各地住建局、城投公司、园区管委会,服务场景聚焦城市管理、地下管廊、园区安防,而智算中心下游客户以 AI 企业、科研机构、互联网公司、智能制造工厂为主,两类客群渠道、商务体系、交付逻辑完全割裂。未来市场拓展需要重新搭建销售、运维团队,各项将持续侵蚀项目利润,公告测算的年均营收存在乐观假设。
其次,技术与硬件配套储备不足,仅靠外部合作难以构筑壁垒。公司虽7月官宣与华为共建昇腾算力集群,但合作仅为硬件采购、联合落地层面,无自研算力调度、AI服务平台底层技术。并且原有研发团队深耕智慧城市,缺少算力架构、大模型适配及相关研发人员。
最后则是赛道火热,竞争压力加剧。当前,成渝区域多家国资、头部民企同步新建智算集群,如国资背景的四川数据集团、成都产投集团、重庆人工智能创新中心,上市公司则有立昂技术(300603.SZ)、云从科技(688327.SH)、拓维信息(002261.SZ)等,区域算力供给持续扩容,两三年内或将出现产能过剩,租金价格下行风险可能随时到来。
值得一提的是,就在公告变更募投项目之前一个月,公司已先行宣布拟采购不超过3.10亿元的算力服务器。先买设备、后补手续——这种“先斩后奏”式的操作节奏,反映出公司转型的急切心态。
02
主业疲软,增收不增利
君逸数码为什么要转型?答案写在公司的业绩之中。
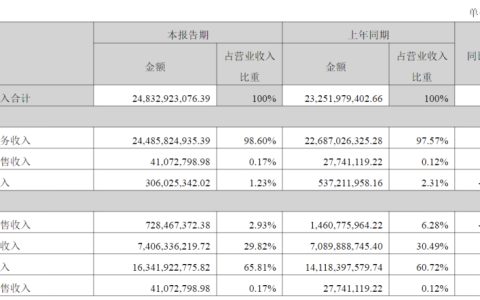
2025年,公司实现营业收入4.44亿元,同比增长17.28%;但归母净利润仅3479.84万元,同比下降24.52%。营收在涨,利润在跌,典型的“增收不增利”,并且君逸数码的净利已连续三年下滑,经营惨淡。
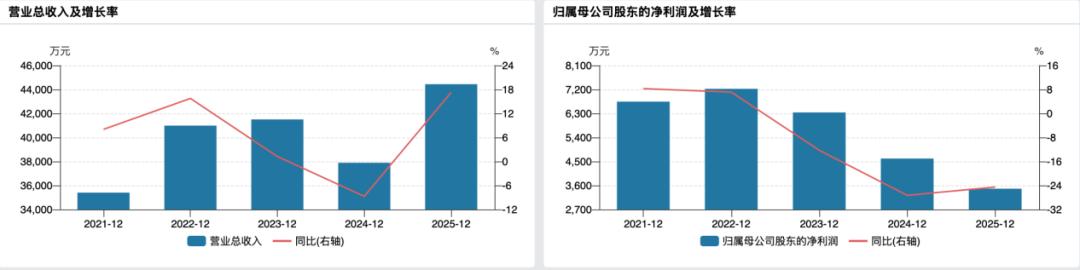
(公司业绩变动情况)
进入2026年,一季度营收6199万元,同比增长184.8%,但扣非之后净利润仅为86.59万元,主因智慧城市项目集中完工确认收入。
银莕财经梳理年报发现,利润下滑的根源,是成本端的全面失控。2025年,公司营业成本3.32亿元,同比增长26.28%,增速远高于营收增速,毛利率承压,为25.26%,较2024年的30.58%下降超过5个百分点。
分业务来看,智慧城市信息系统集成收入4.05亿元,占营业收入的91.23%,是公司的绝对主业。但该业务毛利率仅23.26%,远低于行业平均水平28.23%。
同时,现金流与应收账款问题进一步放大主业短板。公司客户以各地政府、城投平台为主,项目验收、决算周期极长,2025年末应收账款账面余额高达6.09亿元,占全年营收比重超137%,大量资金长期被下游占用。
值得注意的是,截至2025年末,公司手握9.21亿元在手智慧城市订单,却不愿继续投入配套升级产能。
看似订单储备充足,但政企项目结算周期普遍为2-3年,订单确认节奏分散,叠加行业同质化严重,中标价格逐年走低,新增产能、平台建设无法带来规模溢价,反而会抬升每年折旧摊销费用,进一步压缩本就薄弱的利润。
又恰逢AI算力赛道热度居高不下,最终成为君逸数码终止旧募投项目,切换新方向的直接契机。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经