AI液冷风口之下,主营射频元器件的硕贝德(300322.SZ),步子迈得更大了。
近日,硕贝德抛出10.96亿元定增预案,计划募资押注服务器散热、轻量化射频组件、卫星天线三大前沿产线。
银莕财经注意到,公司本次大额融资并非纯粹产业扩张布局,更是公司现金流承压、杠杆高企、历史募投推进低效背景下的被动资金补充动作。同时,公司2025年刚刚完成年度扭亏,可2026 上半年业绩预告直接掉头预减,盈利基础极度薄弱。
01
紧跟风口谋定增,拟募资近11亿扩产和补流
据预案披露,此次定增拟募资总额不超过10.96亿元,资金拆分为四大用途:3.75亿元投向服务器散热模组项目、2.31亿元布局智能眼镜轻量化射频组件、1.89亿元建设低轨卫星通信天线产线,剩余3亿元全部用于永久补充流动资金。三个产业项目均落地惠州基地,依托现有厂房建设,建设期分别为24个月或36个月。
硕贝德主要产品覆盖射频元器件研发、生产、销售。据2025年年报显示,天线及模组营收14.32亿元,占总营收的51.71%,是公司的主要收入来源;而线束及连接件、传感器智能模组、散热器件及模组分别实现营收6.94亿元、3.34亿元和2.89亿元,占总营收的25.05%、12.04%和10.42%。
硕贝德此次募投的目标十分精确,押注服务器液冷、智能眼镜、低轨卫星三大产业,向未来投资的意愿强烈。
然而,从公司现有业务角度出发,这次扩产堪称“大跃进”。其中,使用资金最多的散热业务,2025年实现营收2.89亿元,占总营收比重仅10.42%,且其中主力产品是PS5游戏机散热件;智能眼镜与卫星通信业务仅实现小范围客户进行小批量出货,占比不足营收1%。
值得注意的是,公司前次募投项目,6年过去仍未全部完成。2020年,硕贝德曾定增募资约6.8亿元,计划落地车载射频、5G天线、散热组件等项目。其中,“车载集成智能天线升级扩产、5G 基站天线项目”中途终止结项,结余资金临时划转至汽车业务总部项目。而汽车业务总部建设项目原定2025年9月竣工,后两次调整完工节点,直接延期至2027年9月,建设周期拉长两年之久。
前次募投“前车之鉴”下,此次定增项目或存在不确定性。本次募资新建的三条全新产线,建设期最短24个月、最长36个月,在长达三年的建设周期内,行业需求、竞争格局极易发生剧变。
同时,火热赛道也伴随着内卷竞争风险。AI服务器液冷赛道涌入信维通信(300136.SZ)、立讯精密(002475.SZ)以及飞荣达(300602.SZ)等多家头部元器件厂商,国内头部云厂商自建液冷产线同步分流订单;AR智能眼镜射频组件方面,海外Meta、苹果供应链壁垒深厚,国内厂商价格战持续压缩毛利;低轨卫星天线领域则出现国内数十家企业同步扩产,未来两年行业产能集中释放的光景。
公司在定增预案中也坦承:“由于募投项目效益的产生需要一定时间周期,在募投项目产生效益之前,公司利润和股东回报仍主要通过现有业务实现,因此在发行当年公司每股收益存在下降的可能,即期回报存在摊薄的风险。”
值得一提的是,进入6月以来,公司股价就持续下探。6月5日,公司股价达到年内最高点36.88元/股,随即开始持续下跌,7月21日股价就跌落至15.21元/股,为年内最低点,跌幅达43.73%。
截至8月18日收盘,硕贝德报18.89元/股,较年初已下跌30.78%。
02
业绩扭亏“昙花一现”,2026上半年净利又预降
定增扩产和补流的背后,是硕贝德“自我造血”艰难的基本面。
2025年,公司交出了一份久违的亮眼成绩单:营业收入27.70亿元,同比增长49.14%;归母净利润6468.43万元,同比增长200.35%,成功扭亏为盈。而在此之前的2022至2024年,公司累计亏损达3.46亿元。
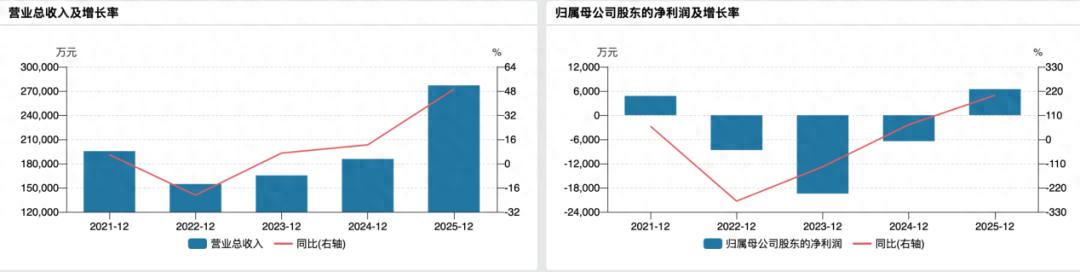
(公司业绩变动情况)
银莕财经复盘发现,2025年公司扭亏首先得益于消费电子终端需求阶段性回暖,手机天线、VR 射频订单集中释放,全年天线板块营收14.32亿元,同比增长32.88%,受益华为新机、Meta眼镜出货量增长。
其次是车载毫米波雷达、线束业务放量,新能源车企4D 雷达天线定点交付,线束及连接件营收6.94亿元,同比大增 53.95%,汽车业务成为增量主力。
第三是PS5散热模组大批量稳定供货,散热业务营收2.89亿元,同比暴涨126.01%,但该业务毛利率仅为5.52%,远低于2025年公司22.47%的综合毛利率。
另外,2025年公司资产减值损失规模较2024年缩小了3100.27万元,财务基数优化推高账面利润。
然而,好景不长。硕贝德最新披露的半年度业绩预告显示,今年1-6月,归母净利润2400万至2700万元,同比下降19.48%至28.42%。
公司解释主要原因为:存储器件涨价导致部分终端客户调整项目需求;原材料价格上涨导致采购成本增加;部分新项目量产前投入增加。
盈利能力不足,硕贝德现金流紧绷。2023年至2026年一季度,公司经营活动现金流净额分别为-8413.03万元、-6128.01万元、-2762.7万元和-3171.86万元。其主要原因是由于公司营收扩张依靠拉长账期实现,手机、车企客户普遍3-6个月账期,应收账款持续堆积,同时提前锁价备货推高存货规模,双重占用流动资金,导致经营性现金流常年为负。
同时,资产负债端的压力同样不容忽视。截至2026Q1,公司资产负债率已达69.28%,且自2023年以来就保持60%以上的高负债率。其中,有息负债规模约14亿元,包括10.59亿元的短期借款、2.80亿元的长期借款,以及9338.08万元一年内到期的非流动债务。
与之形成鲜明对比的是,公司货币资金仅2.71亿元,短期偿债缺口明显。
不仅如此,公司2025年净利率仅为2.79%。相较于可比企业信维通信的7.92%、飞荣达的5.59%以及中石科技(300684.SZ)的18.47%,这种“薄如蝉翼”的利润空间,稍有不慎就可能被吞噬,再入亏损通道。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经