2026年,全球AI算力需求持续爆发,光通信上游精密元器件赛道迎来阶段性景气窗口,一批依托头部光模块厂商的配套企业随之崛起。
得益于这场算力爆发红利,无锡鑫巨宏智能科技股份有限公司(以下简称“鑫巨宏”)顺势来到北交所门口,即将于8月21日上会。
银莕财经注意到,公司依托中际旭创(300308.SZ)(03308.HK)、新易盛(300502.SZ)两大核心客户,2023-2025 年营收从2亿元跳升至8.12亿元,归母净利润从1833万元暴涨至1.76亿元,业绩高增速成为市场讨论的核心叙事。
但高速增长的光鲜数据之下,营收高度绑定两家头部光模块厂商,客户集中度持续攀升至83.33%,下游云厂商资本开支周期波动将直接冲击订单;且营收扩张完全依靠拉长账期,2026年上半年应收账款暴增至9.32亿元。
另外,本次拟大额募资6.91亿元扩产,实际是建立在高景气假设之上,叠加关联供应商资质薄弱,实控人离婚后前妻之胞妹仍管理采购,都在拷问这家公司的真实底色。
01
业绩“狂飙”,研发“掉队”
鑫巨宏的业绩增长,令人炫目。
招股书显示,2022年至2025年,公司分别实现营业收入1.51亿元、2亿元、4.65亿元、8.12亿元,归母净利润1978.31万元、1833.28万元、8700.19万元、1.76亿元。
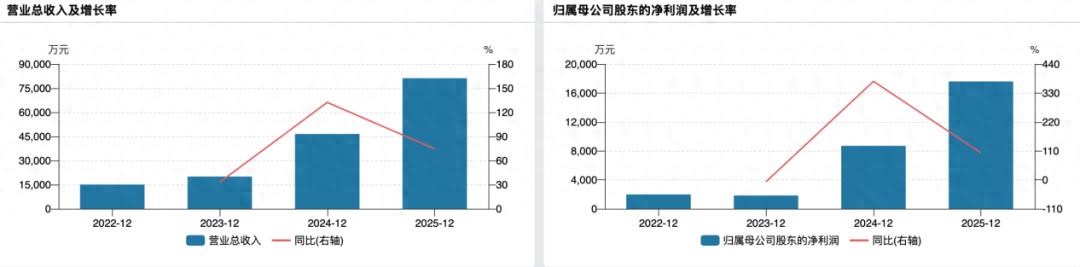
(公司业绩变动情况)
进入2026年,业绩延续高景气,上半年营收11.12亿元,归母净利润2.73亿元,同比增长266.64%、365.55%。
业绩爆发的核心驱动力,是AI算力基建的超级景气周期。据LightCounting预测,2025年至2030年全球光模块市场复合增长率将达22%。鑫巨宏作为该细分领域国内核心厂商之一,直接受益于下游算力基建的持续高投入。
然而,从客户结构看,公司又属于典型单一赛道配套厂商,业务完全依附全球头部光模块企业。招股书数据显示,2023-2025年公司前五大客户营收占比连续走高,分别为78.12%、80.14%、83.33%,其中仅中际旭创、新易盛两家就合计贡献超70%销售收入。
值得注意的是,光模块行业本身呈现极强头部集中特征,全球前十大厂商瓜分97%市场份额。这意味着,绑定行业前二龙头的鑫巨宏,一旦英伟达、Meta等海外云厂商下调资本开支,800G/1.6T光模块采购量收缩,公司两大客户同步削减基座、透镜采购,其订单或将出现断崖式下滑。
两轮问询中公司表示持续开拓海外Coherent、海信宽带等中小客户,但新客户营收占比常年不足15%,短期无法对冲两大核心客户订单波动。
且伴随营收的增长,公司应收水涨船高。2022年-2025年、2026年1-6月,公司应收票据及应收账款分别为6121.58万元、1.27亿元、2.49亿元、4.54亿元和10.18亿元,占营收的比重分别为40.66%、63.40%、53.58%、55.91%和91.51%。
而同期,公司可比同行天孚通信(300394.SZ)应收占营收的比重分别为26.99%、22.1%、24%、21.77%、51.4%,腾景科技(688195.SH)分别为39.21%、42.04%、38.28%、34.95%,太辰光(300570.SZ)分别为30.07%、35.23%、46.83%、61.09%、100.28%,光库科技(300620.SZ)分别为35.64%、40.31%、36.56%、36.77%、70.89%。
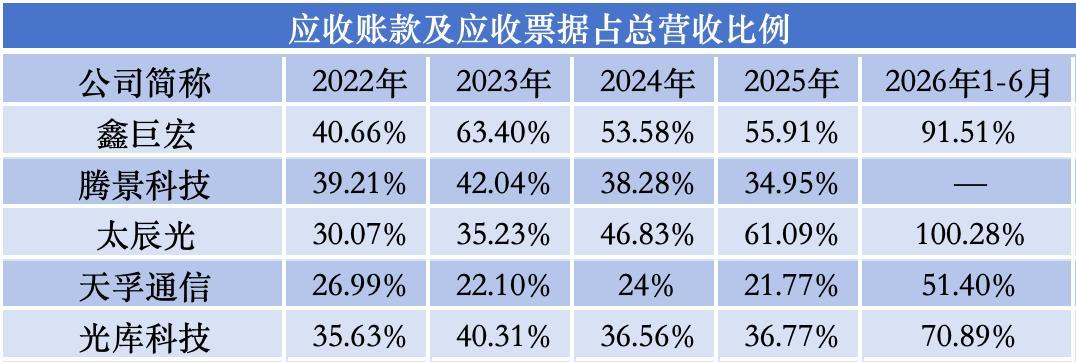
(可比公司应收占营收比例情况,制图:银莕财经)
对比应收账款周转率,2023年-2025年,鑫巨宏分别为,2.34、2.67、2.48,而天孚通信分别为4.57、4.19、4.6。
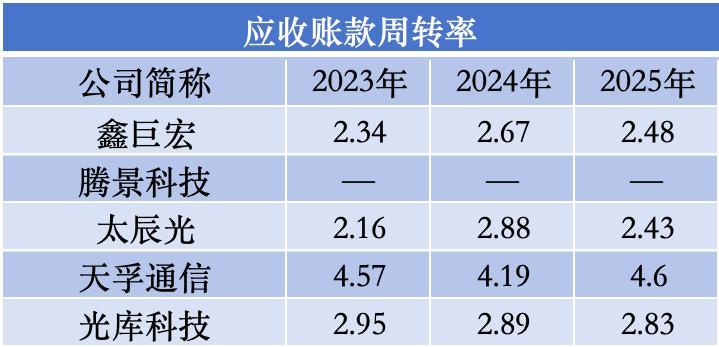
(可比公司应收账款周转率情况,制图:银莕财经)
另外,鑫巨宏杠杆水平远超同业,资产负债率偏高,到2026年中报已经升至67.85%,短期偿债缓冲空间极度狭窄,一旦下游集中逾期回款,流动性风险将快速暴露。
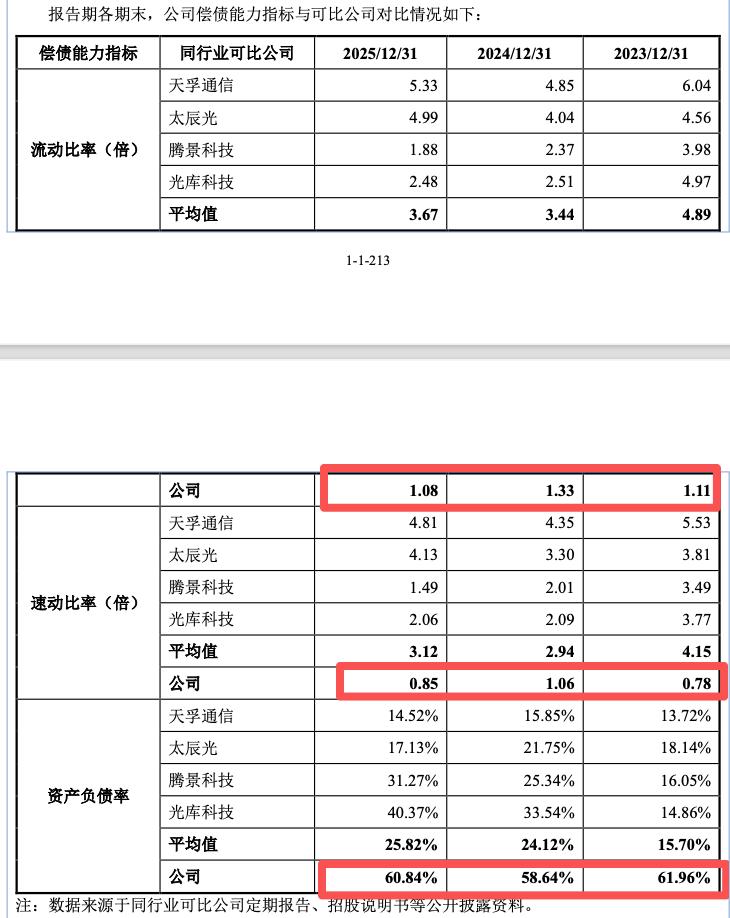
(来源:鑫巨宏招股书)
更为重要的是,在AI光通信技术快速迭代的行业背景下,研发投入是企业长期竞争力核心标尺,但鑫巨宏研发强度持续收缩,与四家同行持续加码研发形成鲜明对比。2023年至2025年,公司研发费用率逐年走低,分别为6.53%、4.51%、和3.72%。
对比2025年可比公司研发数据:腾景科技研发费用率 11.87%,研发投入同比增长47.18%,持续布局 AR、新型光学芯片;光库科技11.06%,深耕铌酸锂调制器前沿路线;天孚通信5.16%,稳定投入硅光、CPO 配套零部件;太辰光4.95%,同步迭代有源无源器件。
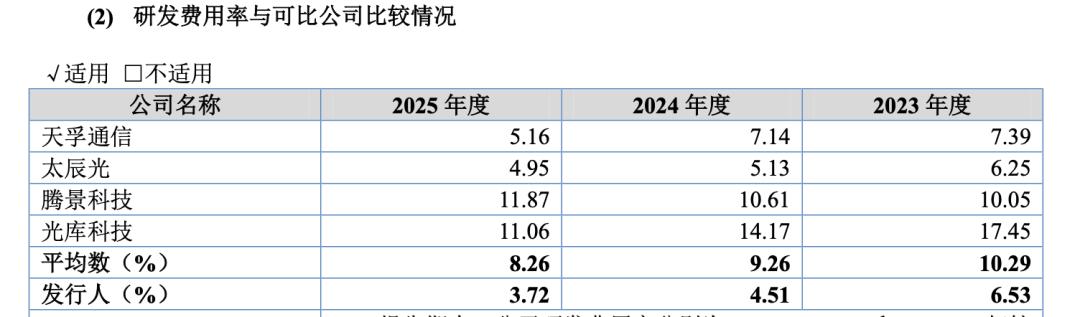
(研发费用率与可比公司比较情况,来源:招股书)
值得一提的是,鑫巨宏的员工人数在业绩快速增长的同时也在极速膨胀。截至2025年末,公司员工总数为2276人,其中生产人员1952人,占比85.76%;研发人员仅99人,占比4.35%。而在一年前,员工总数仅为763人,一年时间里规模增长了近3倍。员工人数大增在AI算力行业乃常规操作,但鑫巨宏的增速显然远高于其大客户中际旭创和新易盛。2025年末,该两公司的员工总数分别为11625人和8537人,同比增长36.1%和63.8%。
02
拟募资6.91亿大扩产,产能消化存疑
招股书显示,本次鑫巨宏拟募集资金6.91亿元,拆分来看:3.5亿元用于精密光器件及车载光学产品扩能、1.87亿元用于精密光器件生产基地、9427万元建设研发中心、6000万元补充流动资金,超77%募资全部用于新建生产产线。但结合现有产能利用率、下游技术迭代、行业竞争格局,这整套扩产规划产能消化存疑。
具体而言,精密光器件及车载光学产品扩能项目建成后,将新增6111万件产能,而目前公司两者的产能为7054.71万件,产量为6231.79万件,现有产能尚未饱和就要扩产近一倍;精密光器件生产基地建设项目的扩产规模则更加庞大,公司2025年高密度光纤连接器产能仅为142.27万件,产能利用率为64.18%,而项目达产后将贡献556万件的新增产能。
为论证如此大规模的扩产合理性,公司中长期订单支撑逻辑完全建立在算力持续高景气的乐观假设,未测算下行周期产能利用率下滑亏损情景。
实际上,CPO、硅光技术的迭代冲击传统基座赛道,募投产线存在被替代风险。本次扩产全部聚焦传统分立光模块金属基座、透镜组件,但行业技术路线正在变革和演进,CPO共封装、硅光芯片可能逐步替代传统分离式光器件,长期大幅减少金属精密结构件用量。然而,公司在招股书中仅简略提及技术迭代风险,未量化未来3-5年产品需求萎缩幅度,募投新建大量金属加工专用产线具备高度专用性,无法转产硅光、CPO 配套新型零部件,一旦头部光模块厂商切换技术路线,或将形成大额沉没资产,资产减值风险高悬。
此外,本次拿出近亿元建设研发中心,但在招股书中仅列示工程费、购置场地设备等,未明确配套研发人员等。且报告期内,公司研发费用率逐年下行,营收翻倍研发投入占比持续收缩,64项专利以实用新型为主研发投入的分配或值得商榷。
03
实控人离婚,前妻胞妹仍管采购
相较于经营层面,鑫巨宏在内控上还存在多处合规瑕疵。在上游供应商、核心员工侵权诉讼等问题上被监管反复追问。
招股书披露,公司实控人孙亮亮通过直接持股+多层员工持股平台合计控制公司66.47%的股份。其前妻刘玲持股4.17%,2024年6月至2025年1月担任公司董事,卸任后仍任职总经办助理,但公司未将其认定为一致行动人,监管要求公司结合离婚时间、离婚协议中关于公司股权归属的约定等说明未将刘玲认定为共同实际控制人的合理性。并且,刘玲的胞妹刘玮自2013年12月至今任公司采购总监,2024年6月至今任公司董事。
这种“前妻持股+前小姨子管采购”的安排,即便在法律上不构成一致行动关系,在商业逻辑上也很难不让监管层多问几句。
此外,公司与“袖珍”供应商合作,关联关系受到拷问。比如,公司第一大供应为深圳市华尔泰德科技有限公司(以下简称“华尔泰德”),报告期内公司向其采购钨铜合金占光模块芯片基座产品原材料采购金额的比例分别为86.04%、84.59%和79.78%。
监管在问询中提出质疑:华尔泰德参保人数仅2人,主要供应商苏州航宏无实缴资本信息,苏州航宏、苏州轩志和的参保人数均为4人。
但在公司出具的回复文件中,针对华尔泰德基本情况的表格里,将该供应商的参保人数写为“整体50人左右”。银莕财经通过企查查发现,与华尔泰德同一控制下的其他交易主体深圳市南钨科技有限公司、深圳市华泰德新材料有限公司参保人数分别为25人和14人,3者相加总数合计也仅为41人。
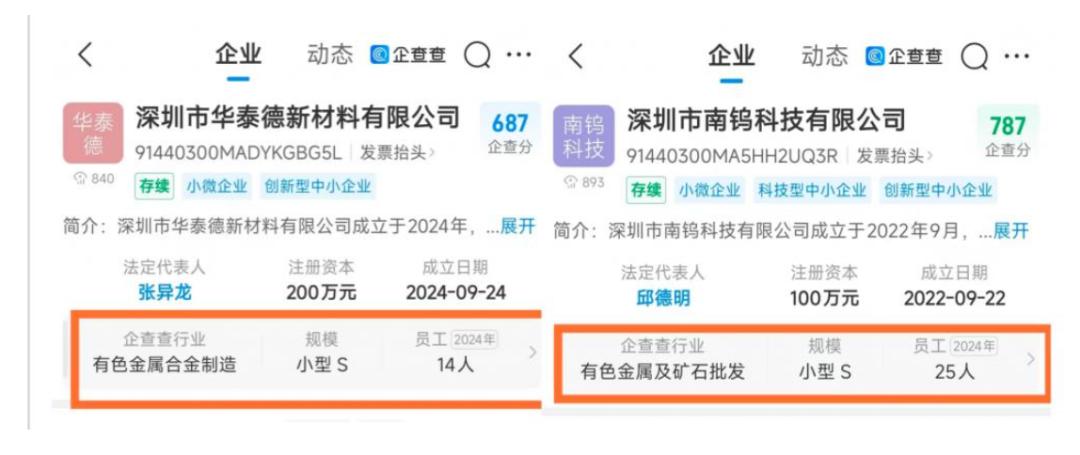
(来源:企查查)
吊诡的是,这家2023年至2025年连续3年蝉联公司第一供应商的华尔泰德,在2026年7月8日申请注销了。
除此之外,公司还涉及核心员工商业秘密侵权诉讼。2025年7月,北极光电、江西天孚联合提起侵害商业秘密诉讼,起诉公司及多名核心技术员工窃取光学精密加工工艺、客户图纸。三名员工被告均系从原告处离职后入职鑫巨宏,其中冯兵兵为鑫巨宏核心技术人员之一,任公司光互联事业部负责人。
而涉案工艺直接对应公司核心光模块基座主营产品,诉讼标的达1000万元。所幸结果已经落地,2026年2月25日,鑫巨宏披露,公司收到江苏省无锡市中级人民法院民事判决书,判决结果为驳回原告的全部诉讼请求。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经