奥康国际筹划收购股价抢跑背后:4年亏掉9亿,实控人已质押99%持股

新收购能否带来新希望?

正在筹划重大事项的奥康国际(603001.SH),仍在停牌中。

6月24日晚,奥康国际连发两条公告,一为筹划涉及资产购买的重大事项,股票自6月25日起停牌;一为公司实际控制人王振滔3600万股解押后同日再质押,且其持股几乎悉数质押。

6月27日晚间,公司又发公告,6月29日起继续停牌,预计继续停牌时间不超过3个交易日。

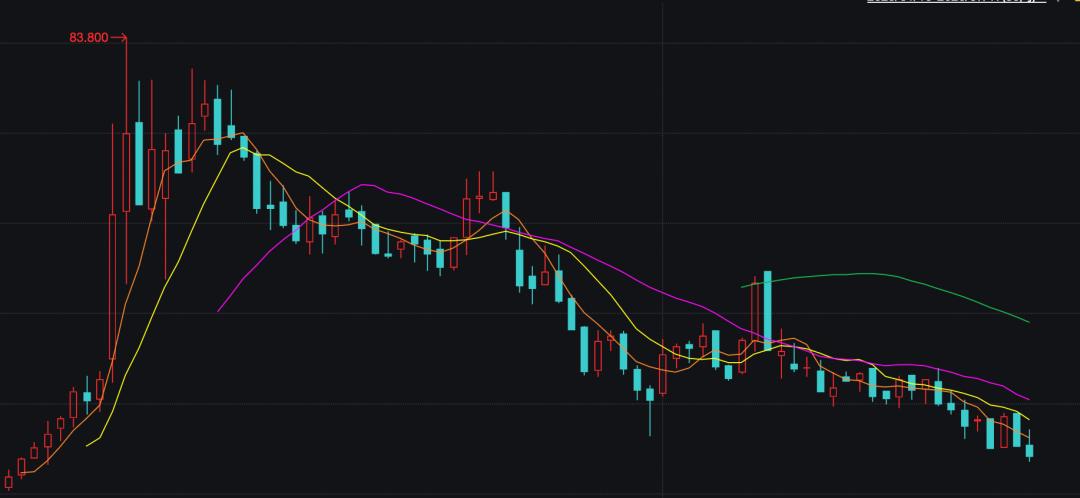
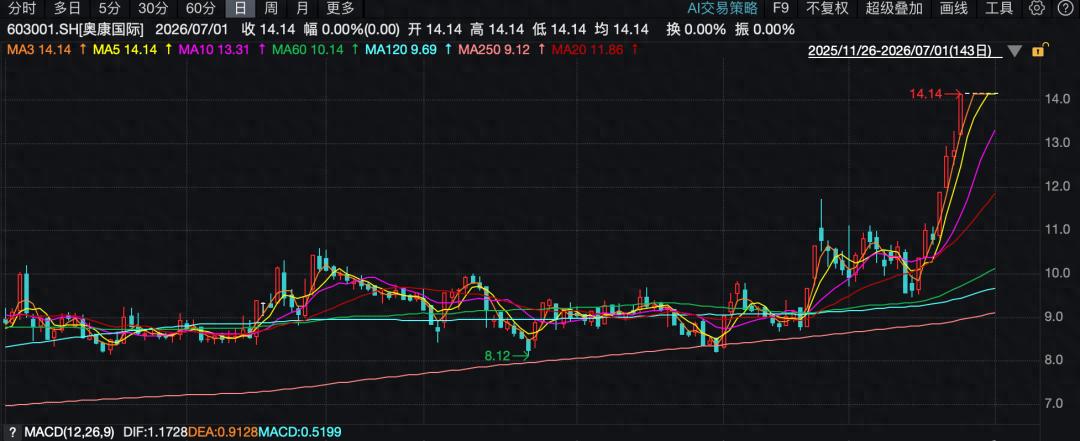
耐人寻味的是,就在筹划并购公告发出前,奥康国际股价“抢跑”,6月24日公司收盘价为14.14元/股,涨幅10.04%,四个交易日内第二次触及涨停。且自6月15日开始的7个交易日,公司股价累计飙涨46.68%。
奥康国际筹划收购股价抢跑背后:4年亏掉9亿,实控人已质押99%持股

(奥康国际日K线图)

银莕财经梳理发现,在这场股价抢跑大戏的背后,奥康国际正面临一个残酷的基本面现实:2022年至2025年连续四年亏损,合计亏损9.24亿元;代理业务斯凯奇和彪马的门店已几乎全部关闭,意味着被寄予厚望的“第二增长曲线”彻底断裂。

01

实控人持股几乎全质押

公告披露,奥康国际正在筹划涉及资产购买的重大事项,目前尚处于筹划阶段。收购的标的为何?公告未作披露,仅表示:“具体交易方案仍在商讨论证中,尚存在不确定性。”

同时,与停牌公告同日发出的另一公告也值得市场关注。奥康国际披露,公司实控人王振滔于6月23日解除其持有的3600万股股份质押后,当日即将上述股份办理再质押,用途为补充流动资金。

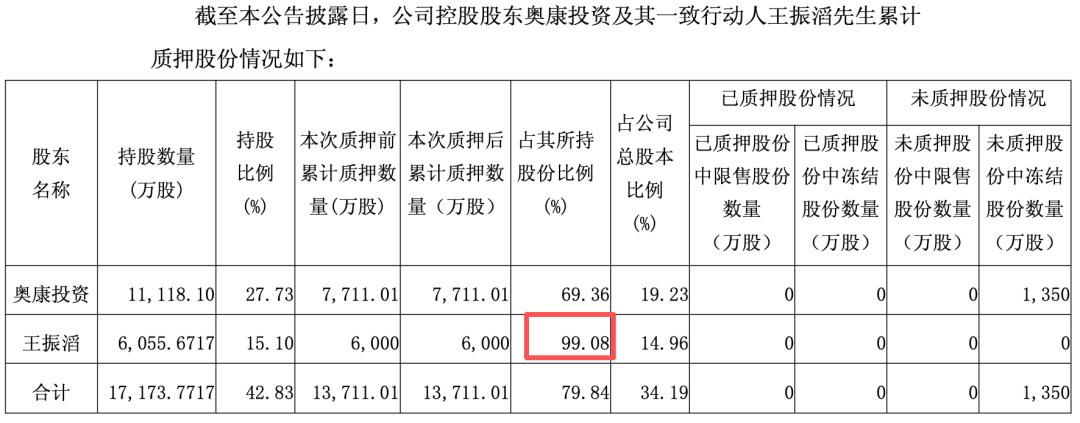
本次变动后,王振滔累计质押股份达6000万股,占其持股总数的99.08%。控股股东奥康投资及其一致行动人王振滔合计累计质押比例也高达79.84%。
奥康国际筹划收购股价抢跑背后:4年亏掉9亿,实控人已质押99%持股

(实控人股权质押情况,来源:公司公告)

99.08%的质押率,意味着实控人手中的股份几乎已全部质押给了金融机构。

值得一提的是,2024年,王振滔因涉嫌信息披露违法违规,被中国证监会立案调查并处以300万元罚款。

并且,这已不是王振滔的首次“解押再质押”操作,自2021年起,王振滔频频进行此类操作。频繁的质押,反映了实控人对资金的渴求。

02

清零代理业务后拟收购新资产

实际上,筹划收购事项,无外乎增加新的业绩增长点,毕竟,奥康国际的业绩颓势已经不是一天两天了。

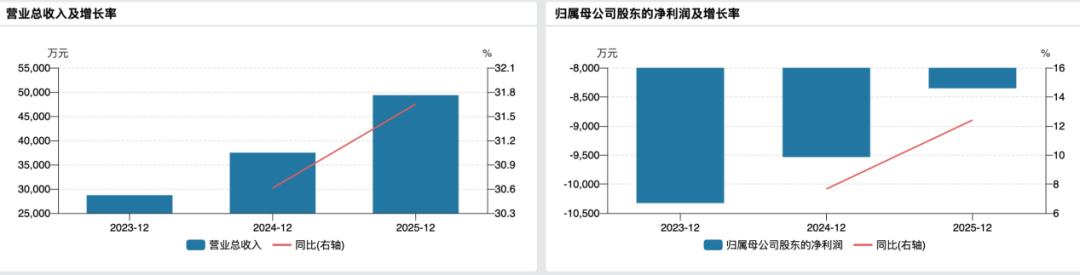
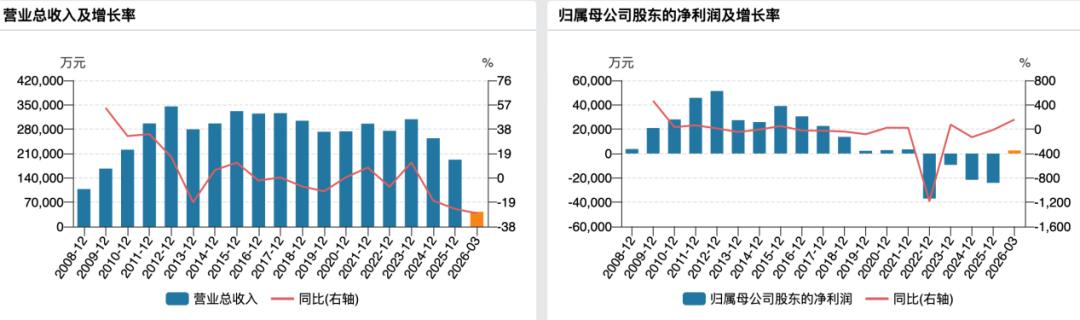
奥康国际的主营业务是皮鞋及皮具产品的研发、生产、零售,2012年顶着“男鞋第一股”的光环强势登陆上交所。然而,公司将“上市即巅峰”剧情演绎得淋漓尽致,此后无论营收还是盈利均再未超过上市当年。尤其2019年开始,归母净利润断崖式下滑,2022年开始直接步入亏损泥淖。2022-2025年,公司分别录得净亏损3.74亿元、9327.89万元、2.16亿元和2.41亿元,连续4年亏损,累计亏掉9.24亿元。
奥康国际筹划收购股价抢跑背后:4年亏掉9亿,实控人已质押99%持股

(奥康国际业绩变动情况)

而奥康国际也早已意识到皮鞋主业的衰退,在奥康主品牌之外,曾通过培育代理品牌,试图打造第二增长曲线。2015年8月,公司与美国第二大运动鞋类品牌斯凯奇签约;2017年,公司与宜动体育达成合作,获得彪马品牌在中国部分区域经销权。

其中,奥康国际从一开始便对斯凯奇寄予厚望。在2015年的财报中,奥康国际表示“斯凯奇品牌是公司目前唯一经营的运动品牌”,“随着国内体育事业发展和国民运动参与度提高,斯凯奇品牌凭借其产品差异化在国内的品牌影响力会继续放大,竞争优势明显”。

从收入贡献来看,斯凯奇也一度成为奥康国际的重要增长点。2017年至2021年,斯凯奇相关业务收入从1.27亿元增长至3.68亿元,占比也由3.93%提升至12.61%。

不过,好景不长,斯凯奇业务收入开始回落。2025年,斯凯奇业务仅实现营收1.14亿元,同比下降55.45%,毛利率19.49%,同比减少10.96个百分点。

同时,公司曾为斯凯奇在中国市场扩张制定的千家门店目标也彻底落空。2025年,斯凯奇直营门店关闭91家、经销门店关闭34家,年末门店数量清零;彪马也仅剩直营门店3家、经销门店4家,合计7家。

至此,奥康国际重回自主品牌时代。
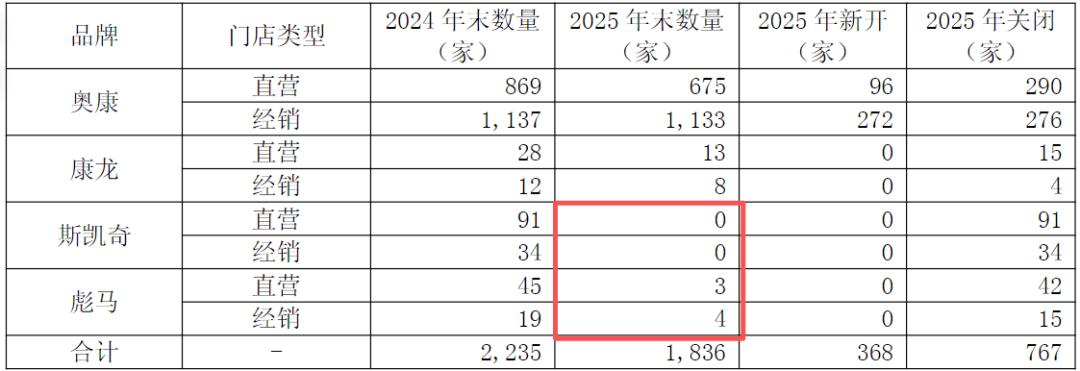
奥康国际筹划收购股价抢跑背后:4年亏掉9亿,实控人已质押99%持股

(门店数量情况,图源:奥康国际2025年年报)

实际上,代理业务溃败并非全是行业的“锅”。安踏体育(02020.HK)2025年实现营收802.19亿元,同比增长13.3%;李宁营收295.98亿元,同比增长3.22%。运动鞋服赛道仍在增长,但奥康国际没能分到蛋糕。

刚剥离经营十余年的代理业务,2026年一季度,公司终于录得净利润2539万元,同比大增157.62%,给了公司及市场一些信心。但Q1扭亏,也主要来自公允价值变动收益增加,并非主业经营的全面改善。营收层面,公司仍旧同比下滑27.63%,仅实现营收4.27亿元。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
赞 (1107)
从李诞爱上茅台说起:市值管理的本质不是“管股价”,而是“管预期”
上一篇 2026-06-30 18:25
股价半年涨50%,芯朋微总经理、董秘排队高位套现
下一篇 2026-07-03 14:42

相关推荐

  • 古井贡酒秋酿启幕:双IP联动,在文化传承中锚定产业增长新路径

    守古法、拓创新,从秋酿大典看古井贡酒的产业升级之路。

    2026-09-21
    112.9K00
  • 业绩预亏、股价“过山车”,谁又在炒作宜宾纸业?

    股东蜀道集团忙套现。

    2026-07-10
    120.3K00
  • 越疆科技“H回A”:三年亏掉2.8亿,上会前遭联合创始人实名举报

    越疆科技“H回A”:三年亏掉2.8亿,上会前遭联合创始人实名举报越疆科技“H回A”:三年亏掉2.8亿,上会前遭联合创始人实名举报越疆科技“H回A”:三年亏掉2.8亿,上会前遭联合创始人实名举报越疆科技“H回A”:三年亏掉2.8亿,上会前遭联合创始人实名举报

    H股上市一年半股价跌超70%,回A拟再募12亿。

    2026-07-20 • 公司
    120.4K00
  • 南侨食品Q2又亏损,“A股烘焙油脂第一股”怎么赚不到钱了?

    原创 银莕财经 银莕财经2026年8月26日 15:15四川 听全文 曾被誉为“A股烘焙油脂第一股”的南侨食品(605339.SH),上市5年就现亏损。 近日,南侨食品披露半年报,2026年上半年实现营收14.67亿元,同比下降5.68%;归母净利润259.39万元,同比下降92.79%;扣非净利润-956.87万元,同比下降128.43%,由盈转亏。 (主要会计数据,图源:公司半年报) 拉长时间来看,南侨食品归母净利润已连续第九个季度同比下滑。2024年下半年起,公司利润增速由正转负;2025年归母净利润4066.83万元,较2024年的2.01亿元下降79.81%;2026年上半年,扣非净利润进一步降至亏损区间。 01 上市即盈利巅峰 资料显示,南侨食品主要从事烘焙油脂相关制品的研发、生产和销售,产品包括烘焙应用油脂、淡奶油、乳制品、预制烘焙品、馅料等五大系列。2021年,南侨食品于上交所上市,成为“A股烘焙油脂第一股”。 上市当年,南侨食品交出了一份超强盈利成绩单:当年归母净利润达3.68亿元,营收28.73亿元。 然而,上市即巅峰,这份增长的喜悦并未维持多久。2022年,公司营收、利润双双下滑,其中,营收微降0.40%至28.61亿元,归母净利润却腰斩56.41%至1.61亿元。 2023年,公司盈利情况有所好转,回升至2.32亿元;但到2024年又开始下滑,录得2.01亿元;2025年,境况恶化,仅录得4066.83万元。 颓势还在加剧,2026年上半年,公司归母净利润减少至259.39万元,扣非净利润直接由盈转亏,录得亏损近千万元。 (南侨食品业绩情况) 相对而言,公司的营收更为稳健。2025年,公司归母净利润下滑近8成,但营收仅微降2.99%,仍保持在30亿元以上的规模。2026年上半年也仅为个位数下滑。 按单季度来看,2026Q…

    2026-08-26
    1.3K00
  • 贵州百灵实控人至暗时刻:遭证监会立案,与华创证券陷纾困罗生门

    风暴眼中的贵州百灵(002424.SZ)又爆大消息。 12月3日,贵州百灵突发公告称,公司实控人姜伟于近日收到中国证监会下发的《立案告知书》,其因涉嫌内幕交易、信息披露违法、违反限制性转让股票被立案。 实际上,就在姜伟被立案调查之前,其与贵州百灵另一股东华创证券的诉讼战正因媒体的关注而持续发酵:2019年,彼时姜伟及一致行动人在质押比率较高的情况下接受了华创证券的纾困,但后因纾困计划未能按期退出,双方多次协商无果,最终对簿公堂。 银莕财经注意到,双方从昔日盟友到反目成仇背后,贵州百灵和华创证券的基本面均不太好看。 01缘起:纾困共赢 公开资料显示,贵州百灵是一家从事苗药研发、生产、销售于一体的医药上市公司,于2010年6月登陆深交所。而贵州百灵与华创证券纠纷的缘起,还得从2018年开始的一项纾困计划说起。 2018年12月13日,贵州百灵与华创证券、姜伟及其一致行动人姜勇、张锦芬签订了《民企支持战略合作框架协议》,华创证券成为姜伟方的纾困者,帮助其解决股票质押率过高的问题。 为何华创证券会在此时为姜伟方纾困?这又需要再往前回溯几年。 根据姜伟方的说法,2012年起,姜伟通过申万宏源证券、招商证券、长江证券、天风证券等多家券商机构进行股权质押,融资逾20亿元用于投资帮扶地方生态农业、文旅地产和政府指定项目等重资产、周期长的项目建设。短贷长投方式,对姜伟个人财务能力造成较大程度的透支,且随着股价下行,姜伟不得不补充质押或追加质押物。仅2011年-2018年,姜伟个人已经支付利息约12亿元。 也是从2018年开始,贵州百灵关于控股股东姜伟股份质押延期回购的公告就密集发布。2018年11月30日的公告显示,姜伟彼时持有贵州百灵7.54亿股,占公司总股本的53.46%,其中累计被质押7.36亿股,占其所持公司股份的97.49%。 恰巧,2018年10月下旬以来,针对民营上市公司股权质…

    2025-12-05
    45800
微信