9月4日,北交所化工赛道再迎上会标的,昌德新材科技股份有限公司(简称“昌德科技”)即将迎来上会审议。
作为国家级专精特新“重点小巨人”,公司主打“资源综合利用+新材料制造”双轮驱动:上游配套大型己内酰胺企业回收副产物,下游切入风电叶片聚醚胺固化剂赛道,绑定循环经济与新能源两大热门概念。
银莕财经注意到,公司营收3年增长了65%,但净利润连续三年不及2022年高点的一半,综合毛利率从35%以上腰斩至12%左右,增收不增利特征持续凸显。
此外,历经北交所两轮审核问询,供销双向绑定巨头、核心产品毛利剧烈波动、募投项目大幅收缩、现有产能闲置等成为监管聚焦核心。
01
营收规模稳增,盈利疲软
拉长周期来看,昌德科技的业绩呈现出规模扩张与盈利疲软长期背离的特征。
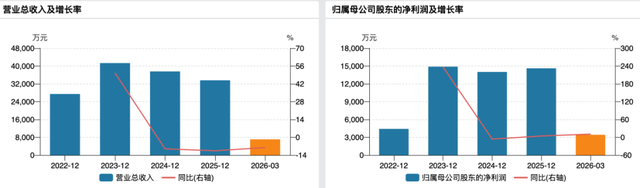
2022年-2025年,公司营收分别为9.69亿元、10.64亿元、15.55亿元和16.01亿元,2024年凭借乙酸乙酯产品放量实现46.14%的高速增长,2025年增速收窄至2.97%,整体规模稳步站上16亿元台阶。但盈利端并未同步扩张,同期归母净利润分别为1.83亿元、0.80亿元、0.71亿元和0.87亿元,2023年-2024年连续两年下滑,2025年虽回升21.39%,但仍仅为2022年高点的47.54%,不足一半的水平。
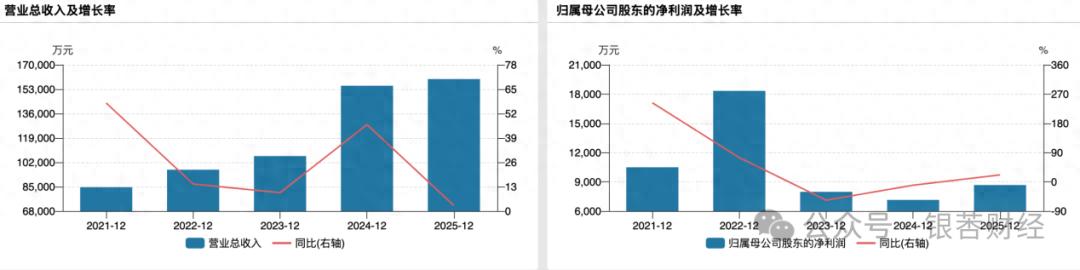
(公司业绩变动情况)
进入2026年,业绩有所好转,实现营收9.06亿元,同比增长26.04%,归母净利润0.61亿元,同比增长23.82%。
穿透招股书可以看出,综合毛利率的持续下行,是利润长期疲软的核心原因。2022年,公司综合毛利率高达35.21%,处于化工行业中高水平;2023年,快速回落至19.91%;2024年,进一步跌至12.23%;2025年,维持12.28%的低位;2026年上半年,回升至15.59%,四年时间毛利率缩水近20个百分点。
分业务板块来看,两大核心业务盈利同步走弱,低毛利产品占比持续抬升,共同拉低整体盈利中枢。
资源综合利用是公司的根基业务,核心是回收己内酰胺企业副产物,提纯加工为环氧环己烷、正戊醇等产品。早期,凭借低成本副产物原料实现了较高盈利。但受上游企业搬迁、停产大修以及行业同类回收产能增加影响,该业务产量与盈利持续承压。
2025年,该板块营收8.62亿元,同比增长15.33%,但毛利仅为1.22亿元,同比下降10.96%。其中,2023年-2025年,有机合成中间体毛利率分别为49.70%、48.56%和28.73%;溶剂和外加剂毛利率则分别为29.96%、13.30%和11.15%,皆处于下行通道。
同时,新材料业务中的核心产品聚醚胺毛利率也长期承压。据了解,聚醚胺是公司切入风电赛道的明星产品,主要用作环氧树脂固化剂。2022年,风电装机量走高,产品供不应求,毛利率一度达到46.98%,是公司最核心的利润来源。
但随着行业内企业纷纷扩产,风电装机增速阶段性放缓,供需格局快速反转,行业价格战打响,聚醚胺盈利出现断崖式下滑。2024年,该产品毛利率已跌至0.94%,几乎降至盈亏平衡线,2025年更是直接降至-0.51%。对应的,2025年,聚醚胺营收2.44亿元,占公司主营业务总营收的15.27%,在规模上贡献力量,却在盈利端带来125.58万元的亏损。
最低毛利率的则是公司2024年营收大涨的乙酸乙酯产品。2024年,公司营收大幅增长46.14%,其中79.14%的增长额来自乙酸乙酯。
然而,该产品属于典型的大宗化工溶剂,行业竞争充分、同质化程度高,本身盈利空间极窄。2024年、2025年,该产品营收分别为3.88亿元和4.50亿元,毛利率仅为2.74%和2.12%。也就是说,公司用接近零毛利的大宗产品做大了营收盘子,但对利润几乎没有贡献,反而持续稀释整体盈利水平。公司自己在风险因素里测算过,报告期内,如果原材料涨价10%,营业利润要下降75.56%、137.72%和118.42%。
与此同时,公司研发费用率持续下滑且低于行业平均水平。2023年至2025年,研发费用率分别为2.62%、1.48%和1.33%,逐年走低。而同期同行业可比公司均值为3.35%、3.68%和3.82%,远高于公司。北交所在问询函中直指,核心技术是否属于行业通用技术?业绩增长是否主要依靠非创新因素驱动?
02
供销双重绑定中石化,实控人夫妻皆为前员工
昌德科技的经营模式天然带有强依附性,资源综合利用业务配套上游己内酰胺生产企业,核心原料来自中国石油化工集团有限公司(以下简称“中石化”),同时中石化又是重要客户,形成供销双向绑定的格局。叠加核心产品受行业周期影响大幅波动,盈利稳定性与经营独立性成为北交所两轮问询的核心焦点。
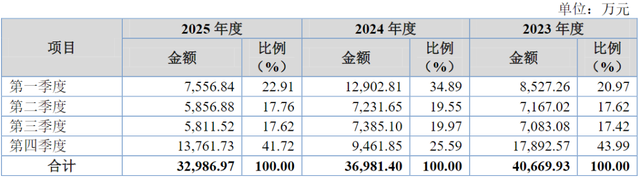
从供应链端看,公司资源综合利用业务的核心原料为己内酰胺生产过程中的副产物,而中石化系企业是国内最主要的己内酰胺生产商,也是公司的第一大供应商。报告期内,公司向前五大供应商采购占比持续超过70%,其中2023年-2025年中石化体系供应商采购占比分别为75.64%、82.05%和69.65%,原材料来源高度集中。
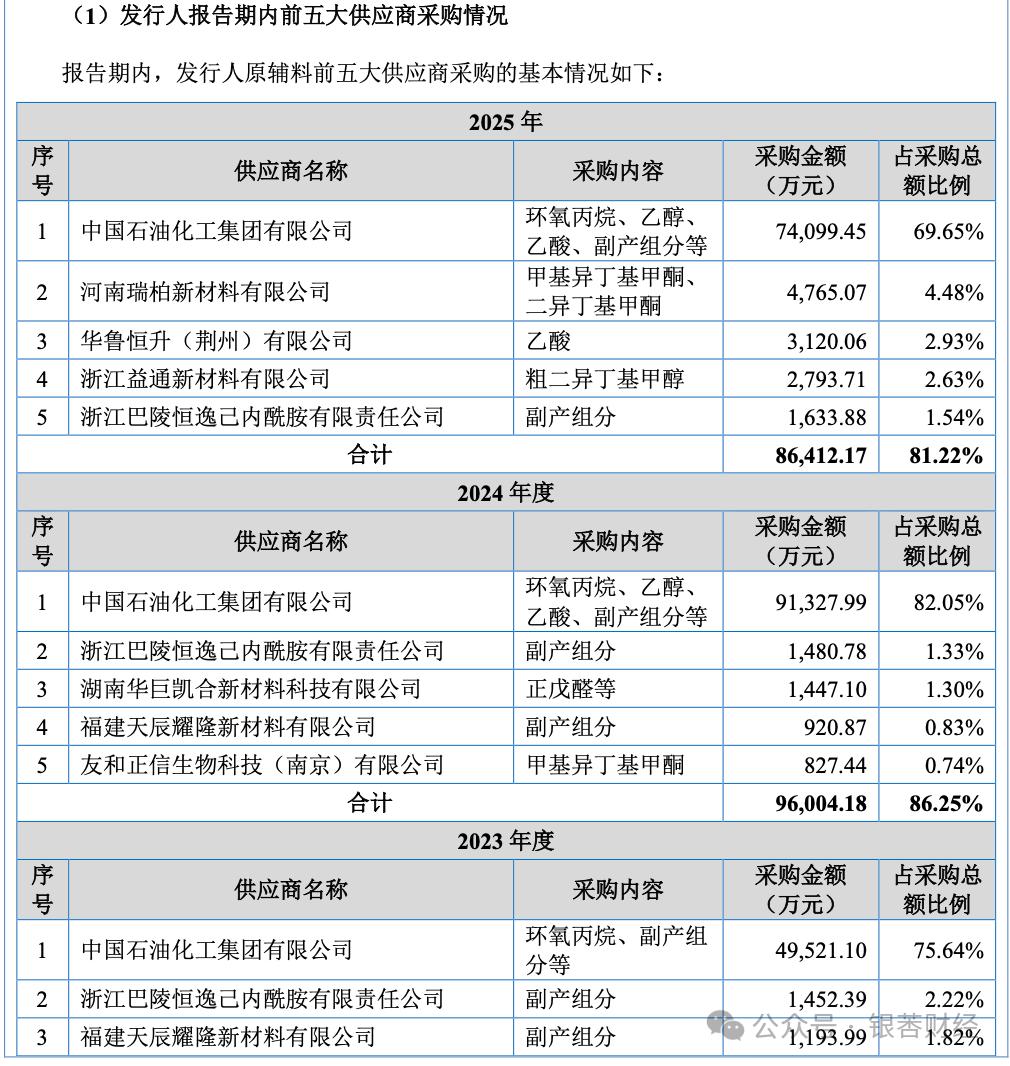
(公司报告期内前五大供应商采购情况)
从销售端看,中石化系企业同样位列公司前五大客户,公司既向其采购原材料,又向其销售部分化工产品,形成供销双向重叠的关联格局。这种深度绑定的模式,早期帮助公司获得稳定的原料来源与客户渠道,但也带来了经营独立性不足的隐忧。
依赖的代价,实际已有体现。例如,2023年湖南石化搬迁改造,昌德科技被迫同步停产搬迁,直接给公司2023年-2024年业绩带来了不利影响,原岳阳生产基地于2023年下半年开始陆续停产。2025年4-6月湖南石化装置检修,昌德科技再次面临原料减供,只能临时寻找替代供应商,新材料业务产能利用率大幅下滑。
可以说,上游巨头的停产、检修、产能调整,会直接传导至公司的产量与业绩,公司自身对核心业务的产能调度自主权有限。
更微妙的是,中石化不仅是昌德科技供应商、大客户,同时中石化资本在2025年2月以11.68元/股、耗资7500万元入股昌德科技,持股4.79%,成为公司重要机构股东,并附带回购权、并购重组、反稀释等特殊投资条款。
不仅如此,公司的高管层与中石化也颇有渊源。招股书显示,公司实控人蒋卫和曾就职于中国石化巴陵石油化工公
司、中国巴陵石油化工公司己内酰胺厂、巴陵石化鹰山石油化工厂,任车间班长;实控人之妻子,公司董事、副总经理、财务总监徐冬萍也曾就职于上述公司,历任车间统计核算员、财务处成本会计。同时,昌德科技的前身是1993年成立的岳阳昌德化工实业有限公司,其曾是中石化巴陵分公司的下属企业,2001年改制后为民营企业,包括公司现任董事、生产总监杨浴,副总经理罗小沅,副总经理曾露,皆有在昌德化工履职的经历。
03
产能利用不足,募资缩水逾7成
纵观昌德科技的上市之路,几经转向。公司最初计划登陆深交所主板,2023年申报稿拟募集资金11.69亿元,投向四大项目:年产65万吨化工新材料一体化项目(二期)、多产品线协同扩能与品质提升项目、研发中心建设项目、补充流动资金,覆盖产能扩张、研发升级、运营补流多个维度。2024年7月主动撤回。
随后公司调整上市路径,转战北交所,2025年北交所申报稿将募资金额缩减至5亿元,砍掉了部分扩产与补流项目。
到本次上会前的最终版招股书,募资金额进一步调整为2.96亿元,较最初深交所版本缩水超七成。对应的募投项目也大幅收缩,最终仅保留一个核心生产类项目,即“年产65万吨化工新材料一体化项目(二期)2万吨/年C5醇及衍生物项目”,原有的多产品线协同扩能项目、研发中心建设项目、补充流动资金项目全部取消。
募投项目的持续收缩,一方面是回应监管对募投必要性、补充流动资金合理性的问询,主动压缩非核心资本开支,避免过度融资争议;另一方面也折射出公司对现有产能利用率不足、行业周期下行的现实考量——不再盲目扩张已有过剩产能的产品线,转而切入C5醇及衍生物新赛道。
值得关注的是,公司现有产能的利用并不理想。从核心产品来看,2023年-2025年,聚醚胺板块产能利用率分别为96.17%、65.91%和56.19%,聚醚多元醇与丙二醇系列产品分别为77.60%、70.07%和55.83%,近半数产能处于闲置状态,副产组分综合利用产品与醋酸酯类产品产能利用情况稍好。
即便是贡献主要营收的乙酸乙酯,虽然产能利用率相对较高,但产品毛利率不足3%,属于典型的低毛利走量业务,产能利用率越高,对利润的稀释作用越明显,并不具备盈利层面的扩产价值。
在此背景下,继续投入募集资金扩产新项目,其必要性与合理性自然受到监管与市场的质疑。
再将目光转向本次IPO最终保留的“2万吨/年C5 醇及衍生物项目”。据披露,C5醇及衍生物主要应用于涂料、电子、医药中间体等领域,属于精细化工细分赛道,具备一定技术门槛与产品附加值,公司希望借此打造新的利润增长点,摆脱对现有产品的依赖。
但该赛道并非蓝海,国内已有多家成熟企业布局,行业竞争同样激烈。招股书显示,公司2025年生产正戊醇1841.69吨,而募投项目达产后正戊醇及二异丁基甲酮合计产能将达到9000吨,扩产数倍。
然而,与国内其他化工企业相比,昌德科技不仅体量差距甚大,需要突破的客户认证壁垒、渠道壁垒同样严峻。比如,国内高端正戊醇主力供应商万华化学(600309.SH)2025年完成5万吨/年正戊醇技改投产,中国石化(600028.SH)控股的鲁西化工(000830.SZ)正戊醇设计产能约7万吨/年,巨大的体量差距下,公司从产品落地到市场放量,都面临巨大的竞争,且一旦行业周期下行,新建产能或面临更大冲击。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经