近日,威邦运动科技集团股份公司(以下简称“威邦运动”)更新了招股说明书,并披露了上交所首轮问询函的回复。这家全球支架式地上泳池核心配件市场占有率高达53.46%的“隐形冠军”,正在向沪市主板发起冲刺。
银莕财经注意到,光环背后,威邦运动多风险点值得审视:实控人陈校波家族合计持股超过99%,曾因业绩大幅波动在前次IPO审核中折戟,还存在单一大客户依赖症;且前次因“清仓式分红”质疑被删除的“补充流动资金”项目,本次又“复活”了2亿元。
01
业绩过山车,行业“寡头”依赖单一大客户
穿透威邦运动的财务数据,最先映入眼帘的不是增长,而是剧烈波动。
2020年至2025年,公司营收分别为16.57亿元、31.88亿元、23亿元、14.38亿元、18.52亿元和20.15亿元。其中,2021年的营收增速高达92.34%,随后急转直下。2022年同比下滑27.86%,2023年更是暴跌37.46%。三年时间,业绩从31.88亿的峰值跌至14.38亿的低谷,蒸发超过一半。
归母净利润同样也遭遇波动:2020年至2025年分别为2.97亿元、4.33亿元、3.73亿元、2.33亿元、2.96亿元和3.21亿元。2021年净利润增长45.78%,2022年下滑13.86%,2023年再跌37.65%,随后两年又逐渐回升。
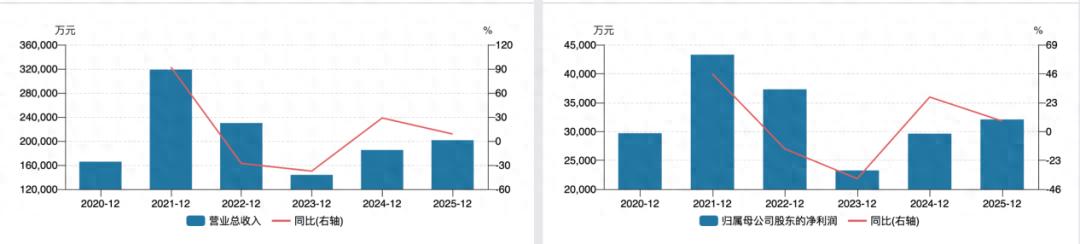
(公司业绩变动情况)
公司解释称,业绩下滑主要系受俄乌战争等导致的国际地缘政治不稳定、欧美通货膨胀高企、终端需求下滑等因素影响。但一个无法回避的事实是,威邦运动的业绩极度依赖外部环境——大客户百适乐集团的采购节奏、欧美消费者的购买意愿、海运周期的变化,任何一个环节出现波动,都会直接冲击公司的利润表。
公司在招股书中坦言:“如果上述一项或多项因素发生重大不利变化,公司营业利润存在同比下滑超过50%以上的风险。”
值得注意的是,威邦运动在2023年5月,首次递交主板IPO申请,于2025年2月主动撤回。极不稳定的业绩轨迹或是公司前次IPO折戟的重大影响因素。
而业绩波动的根源,是绕不开的大客户依赖症。
2023年至2025年,威邦运动来自百适乐集团的主营业务收入占比分别为69.12%、77.31%和78.67%。根据《监管规则适用指引——发行类第5号》,单一客户收入占比超过50%即构成“重大依赖”,而威邦运动直奔80%。前五大客户营收合计占比常年维持97%以上,2025年达97.48%。
据悉,百适乐集团是全球地上泳池市场的绝对龙头,2025年市场占有率达52.61%。威邦运动作为其核心配件供应商,负责泳池支架、扶梯、过滤器等产品的研发、设计与生产,双方合作已超过25年。但问题在于,这种“深度绑定”是一把双刃剑,百适乐集团已于2021年从港交所私有化退市,退市原因包括“流动性相对较低且股价表现欠佳”。
一家连自己都“流动性不足”的公司,作为其核心供应商的威邦运动,又能从中获得多少安全感?一旦合作关系生变,威邦运动如何弥补78%的营收缺口值得思考。
02
实控人家族控股近99%,曾因清仓式分红IPO折戟
如果说客户集中是威邦运动的“外部风险”,那么家族绝对控股则是“内部治理”的核心风险点。
据招股书披露,实控人陈校波直接持有公司27.00%的股权,并通过威邦控股间接控制58.48%的股权、通过鑫邦合伙间接控制2.63%的股权、通过富邦合伙间接控制3.40%的股权,合计直接或间接控制公司91.50%的表决权。若计入其配偶郑晓红、子女陈嘉耀、陈梦华、陈梦园、弟弟陈校伟、妹妹陈蝶蝶等家族成员持股,陈氏家族合计控制股权比例高达99.4%。
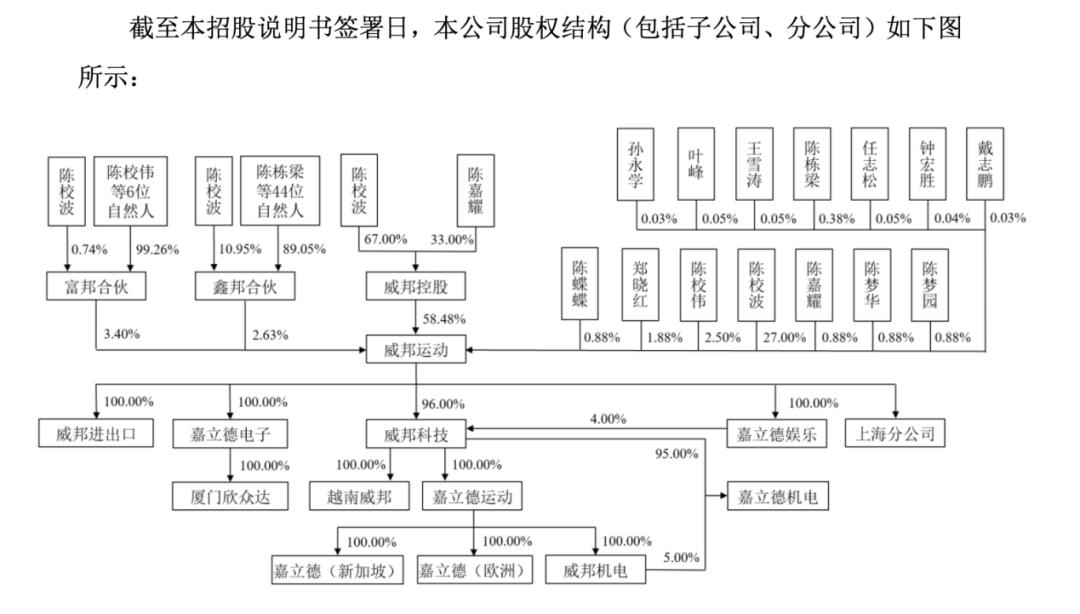
(公司股权结构,来源:招股书)
这意味着,除陈校波家族外,所有其他股东合计持有的股权不足1%。本次发行1亿股后,陈校波可控制和影响的公司表决权比例仍高达73.2%,家族控制股权比例仍有76.7%。
值得关注的是,陈校波的家族成员已深度嵌入公司的核心管理层和股东结构。陈校波之子陈嘉耀、之女陈梦华、陈梦园均直接持有公司股份;陈校波之弟弟陈校伟担任公司董事、副总经理;陈校波之妹妹陈蝶蝶亦直接持股并在子公司担任监事。富邦合伙的出资人几乎全部是陈校波及其近亲属。
在如此集中的“家族式”控股背景下,威邦运动的“清仓式分红”更引发市场关注。
2021年11月,威邦运动实施了一次高达8亿元的现金分红。当年,公司归母净利润仅为4.33亿元,8亿分红甚至超过了2020年和2021年两年净利润总和7.57亿元。其中,陈校波个人分走2.53亿元,其控制的威邦控股分走5.47亿元。
令人费解的是这笔分红的用途。在此之前,威邦运动曾向陈校波及其兄弟陈校伟合计拆出资金5576万元,用途包括家庭成员购房、家庭消费、投资支出等。
根据威邦运动对上交所问询函的回复,分红款的主要用途是用于归还实控人对公司的资金占用款。陈校波个人分得的2.53亿元中,4613.76万元直接归还其对公司的资金占用。而陈校波控制的威邦控股分得的5.47亿元中,1.46亿元代为偿还相关资金占用款。
讽刺的是,在前次IPO后期迫于监管压力,公司取消了4亿元的“补充流动资金”项目。然而本次二度闯关,2亿元补充流动资金又重新纳入了募资范围。这种操作,被不少投资者直呼“把A股当提款机”。
值得一提的是,在实控人家族获得大额分红的同时,公司员工却出现“薪酬倒挂”现象。2023年至2025年,威邦运动正式生产员工的月均薪资分别为0.58万元、0.56万元和0.49万元,呈现逐年下降趋势。而劳务外包人员的月均薪资分别为0.53万元、0.58万元和0.51万元。即,2024年和2025年,外包员工的平均薪资连续两年高于正式员工。
并且劳务外包的规模还在持续扩大。2023年至2025年,威邦运动劳务外包人数占当期用工总人数的比例分别为19.34%、21.86%和24.78%,三年间持续攀升。对此,监管要求威邦运动说明公司的用工模式究竟是“灵活用工”,还是变相规避劳动法义务等相关问题。
03
行业天花板有限,拟募资10.85亿加码产能、研发、营销和补流
此次IPO,威邦运动拟募资10.85亿元,较首次申报时的16亿元降幅约32%。前次IPO时,拟募资16亿元,其中“补充流动资金”4亿元、“新建扩产项目”约8.05亿元。在经历“先分红后补流”的质疑后,公司被迫删除了补流项目,并取消了“地上泳池及核心配件生产建设项目二期”,募资额由此下调至9.92亿元。时隔一年二度闯关,募资规模又增至10.85亿元。
但募投项目的核心矛盾并未消除,甚至更加突出。
据招股书披露,本次募投项目包括:地上泳池及核心配件生产建设项目29785.08万元、高端地上泳池及过滤净化系统生产建设项目22865.92万元、自动化升级项目10216.78万元、研发中心建设项目19774.98万元、营销体系及品牌推广建设项目6997.15万元,以及2亿元补充流动资金。其中,地上泳池及核心配件生产建设项目计划新增250万套泳池支架、100万套配套扶梯产能。
问题在于——公司现有的产能,真的需要扩吗?
2023年,核心产品泳池支架和泳池扶梯的产能利用率只有30%左右。2024年有所回升,泳池支架产能利用率仅57.11%,泳池扶梯仅42.62%。2025年,公司主动缩减了一些产能,但泳池支架产能利用率仍只有78.88%,泳池扶梯仅65.26%。而过滤器、户外功能椅、马达三大产品的产能利用率都低于60%。
一家产能利用率不足80%、部分产线甚至低于60%的公司,却要新增250万套泳池支架和100万套配套扶梯的产能。按照公司2025年泳池支架、扶梯的销量来看,这相当于在现有销量基础上新增69.25%、77.51%的产能。并且2025年泳池扶梯的产能已较2023年减少了13.88%,公司自己都在缩减产能,却又要募资扩产。这种“一边缩减、一边扩产”的矛盾操作,其必要性与未来产能消化的可行性,遭到普遍质疑。
募投项目一旦达产,公司预计每年将新增约5764万元的固定资产折旧摊销费用,占2025年营业收入的2.86%。如果市场开拓不及预期,新增的折旧费用将直接侵蚀利润。
另一方面,威邦运动的“全球第一”确实是真的,但这个“第一”建立在一个人均年消费量有限、市场容量天花板明确的细分赛道之上。根据头豹研究院数据,全球支架式地上泳池核心配件行业市场规模2024年为4.04亿美元,预计2029年达到6.63亿美元。
在一个体量有限、增速平稳的市场中,威邦运动53%的市占率已经接近“天花板”。继续增长的空间在哪里?新增的250万套产能,卖给谁?诸多疑问,均需要公司后续一一市场解答。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经