上市第九年,“广东机器人第一股”拓斯达(300607.SZ)在股价剧烈震荡中叩响港交所的大门。近日,公司向港交所二次递表,继续推进“A+H”双平台上市进程。
今年3月以来的这轮急涨急跌行情,把市场对拓斯达的撕裂情绪摆在了台面上:7月初,踩着人形机器人概念的风口,拓斯达两度触及“20cm”涨停,7月3日盘中冲上54.84元/股的历史高位;触顶之后,高成交、高换手的多空博弈迅速反转,股价自高点一路连跌,最大回撤超五成——即使中途披露上半年业绩预增300%的利好,依旧难挡俯冲的惯性。
银莕财经注意到,在近乎“断臂求生”的业务收缩后,拓斯达被推上台前的故事依旧是工业机器人,但市场对其长期增长逻辑的验证远未结束——2024年末至今,公司股价除了今年短暂的上行,始终在35元附近震荡。选择在市场信心如此脆薄的时点递表港交所,背后隐藏的急迫与压力亦在进一步升温。
01
利润表“V型反转”:老牌工业机器人的减法
拓斯达2007年成立于东莞,起家自注塑机辅助设备,为注塑企业提供三机一体、模温机、冷水机等,产品壁垒并不高。2015年开始,公司启动工业机器人布局,次年研发出六轴工业机器人本体。2021年,公司收购东莞埃弗米,切入五轴数控机床领域。
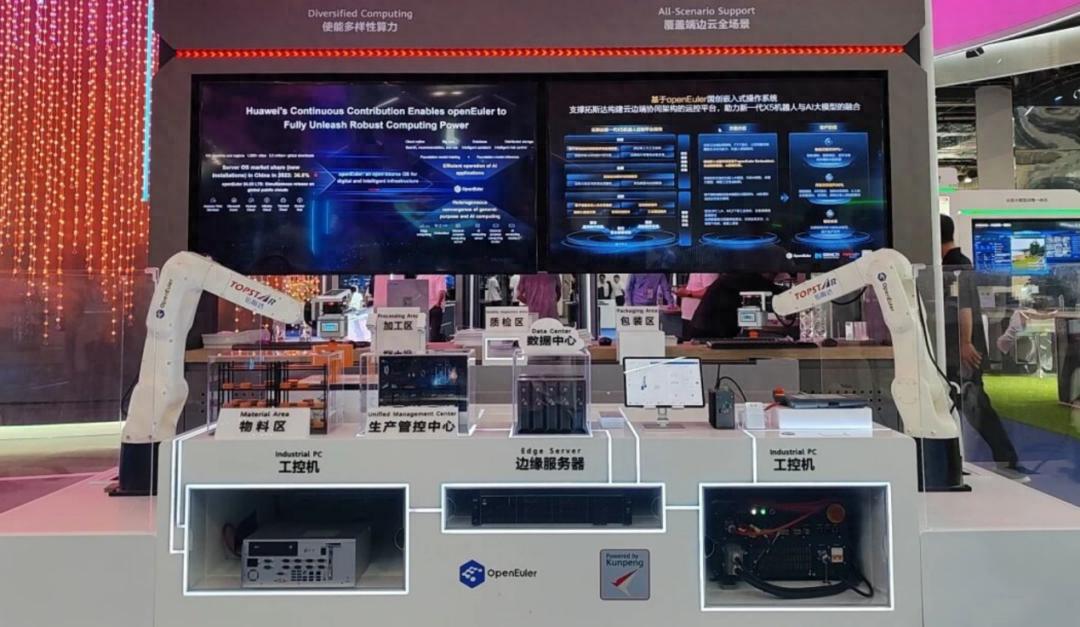
(拓斯达X5机器人控制平台,图源拓斯达公众号)
机器人题材上,拓斯达的核心依旧是2025年研发的“感-算-控”一体化的新一代X5机器人控制平台。该控制平台在人形机器人起到了“小脑及脊椎”的链接作用,机器人的运动控制周期缩短至1-2毫秒,这为机器人更加高精度的运动控制和感知提供了较好保障,被视为解决了人形机器人“小脑”的技术瓶颈。
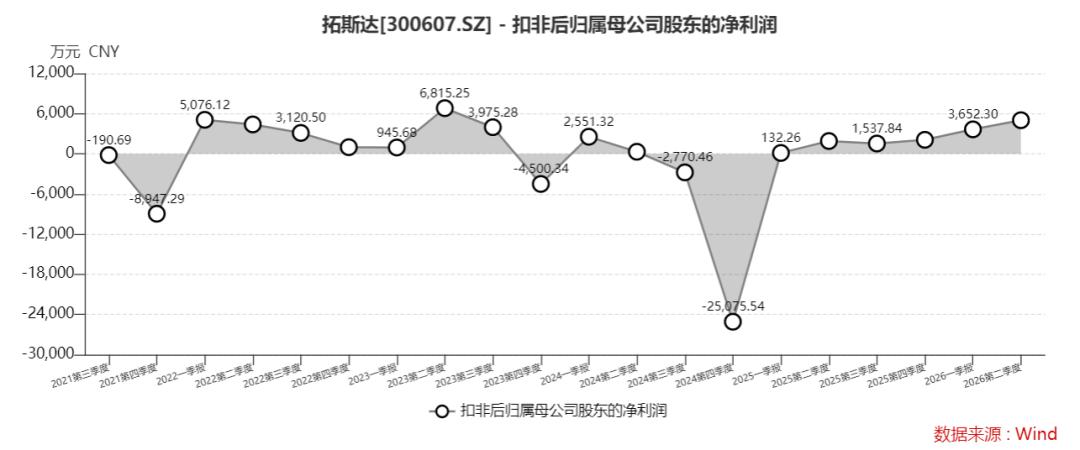
如果只看利润表,拓斯达过去三年的走势是标准的“V形反转”。
2023-2025年,公司营业收入从45.53亿元一路退到25.10亿元,两年蒸发超过20亿元,体量几乎被切去小半。其中,2024年,因为智能能源及环境管理系统业务大额亏损,拓斯达上市以来首次录得年度净亏损,亏损约2.4亿元;2025年,公司扭亏为盈,归母净利润约7387万元;2026年上半年,毛利率进一步抬升至31.12%,带动净利大幅增长262.99%。
反转的核心变量是对昔日营收支柱的果断切除。公司智能能源及环境管理系统,本质上是面向光伏、锂电等行业的大型机电工程与项目总包,单笔订单金额巨大,回款周期漫长,高度非标,毛利率天然偏低且随下游产业周期剧烈摆动。2023年,这块业务贡献26.86亿元收入,占公司总营收的59%,是公司头号现金牛。但2024年以来,下游产能过剩、投资退潮,“现金牛”迅速变成吞噬利润的主力——板块毛利率从8.4%直接掉到-11.7%,单年毛损超过1.4亿元。
公司应对果断:2026年一季度,该业务收入同比降幅超过90%,收入仅剩3035万元,占总营收比重从59%收缩至36.5%,管理层同步表态将“进一步收缩、剥离”。
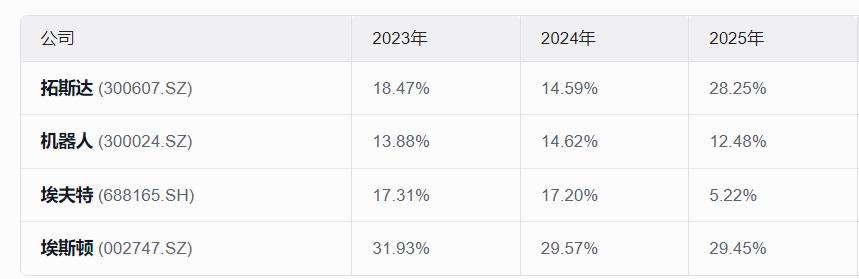
(具身智能概念的A股核心公司毛利率走势,银莕财经制图)
减法在利润表上立竿见影:整体毛利率从2024年的14.6%回升至2025年前三季度的28.3%,2026年上半年进一步走高至31.12%;剔除该业务后,剩余板块综合毛利率已稳定在34%以上。
从财务结果看,“减收换增利”止血,让公司账面上恢复了盈利——不再赌重资产工程的周期,转而押注毛利率更高的机器人与自动化产品,账面利润迅速恢复,股价也获得了新一轮讲故事的筹码。
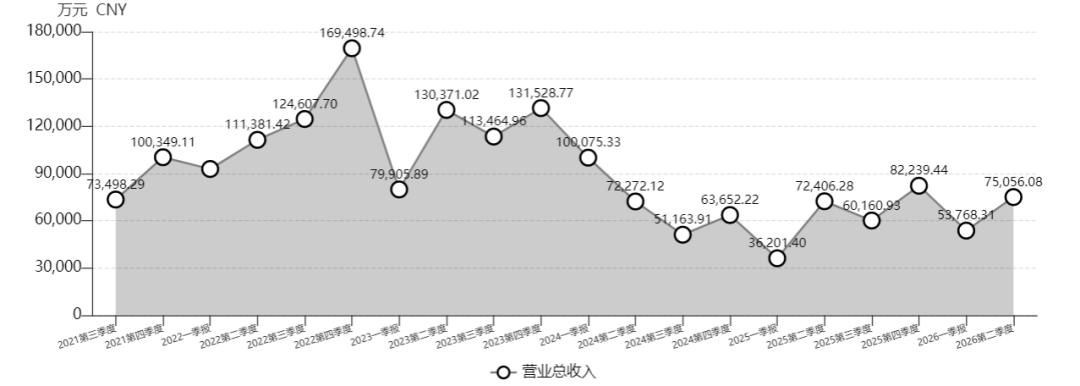
但代价包括规模经济被打破,公司营收从45亿降到25亿,研发、管理等刚性成本均总额微升,在营收萎缩背景下形成了更大的成本压力,单位成本下降难度增加,未来腾挪空间被压缩。
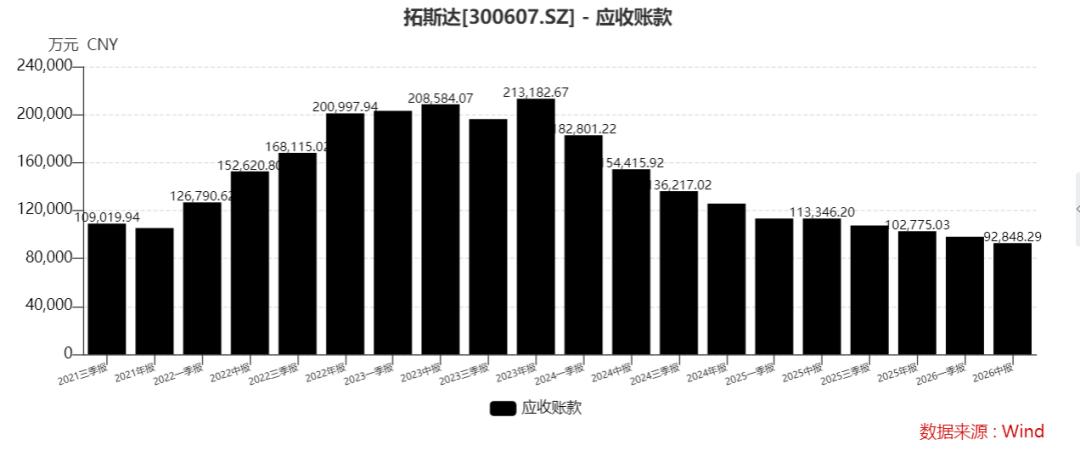
其次,工程时代的后遗症包括十亿级别的应收账款和坏账风险,仍在未来数年“慢消化”,持续占用现金流和管理资源。
02
“量王”的光环,与客户软肋
业务减法之后,拓斯达真正的底牌,是机器人与自动化系统。
从量上看,按弗若斯特沙利文数据,以2024年工业机器人出货量计,拓斯达在中国内地市场排名第四,市占率约2.7%;其中在轻负载工业机器人及轻工业场景中,出货量位列第一。2025年,公司整体机器人出货量突破1.2万台,对应工业机器人及自动化应用系统收入约6.85亿元,毛利率35.84%,在国产厂商中处于前列,也是公司高调讲述“产品化转型”的核心底气。
但如果把视角从出货量拉远到行业格局,这个故事的含金量就需要细看了。
一方面,轻负载“量王”并不等于行业话语权。以工业机器人解决方案收入计,2024年拓斯达在国内的市占率仅约0.9%,供应商中排名第五。对比之下,发那科、ABB、库卡、安川这“四大家族”合计仍掌握国内四成以上的解决方案市场。拓斯达的业务盘更类似3C电子、注塑、家电等特定、小型工艺场景中的冠军,不宜视为工业机器人行业的“新龙头”。出货量高、收入占比低,本身就暴露了轻负载赛道“量大价低”的结构性特点。
另一方面,技术与应用的短板也不可忽视。公司拥有控制器、伺服驱动、视觉系统等核心环节的自研能力,并搭建起从核心零部件到本体再到系统集成的一体化链条,在国产厂商中并不多见,这也为其在离散制造场景中积累了工艺Know-how。
但这与全球一线厂商在长期稳定性与复杂工艺适应性上仍存在差距。公司自身坦承“性能基本接近外资龙头,但在长期稳定性方面仍有差距”,硬件层面,公司部分工业机器人一度大约有95%的伺服驱动器依靠外部采购。而在被寄予厚望的高端数控机床业务上,招股书明确披露,为了满足高端应用,其五轴连动数控机床的控制器及伺服驱动器同样从外部采购。
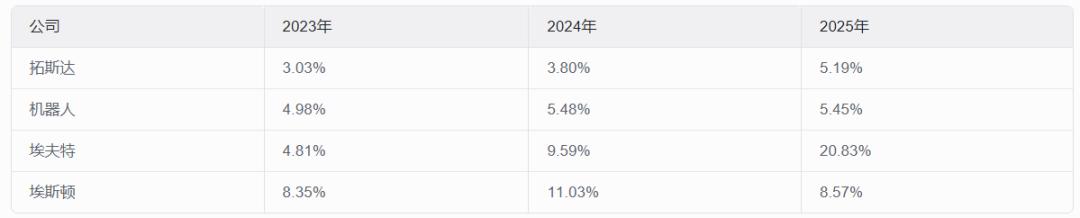
(具身智能概念的A股核心公司研发费用率,银莕财经制图)
数据上,拓斯达整体研发费用率一直停留在3.03%到5.19%之间,排在四家人形机器人概念股中的末尾,2025年研发开支仅1.30亿元。
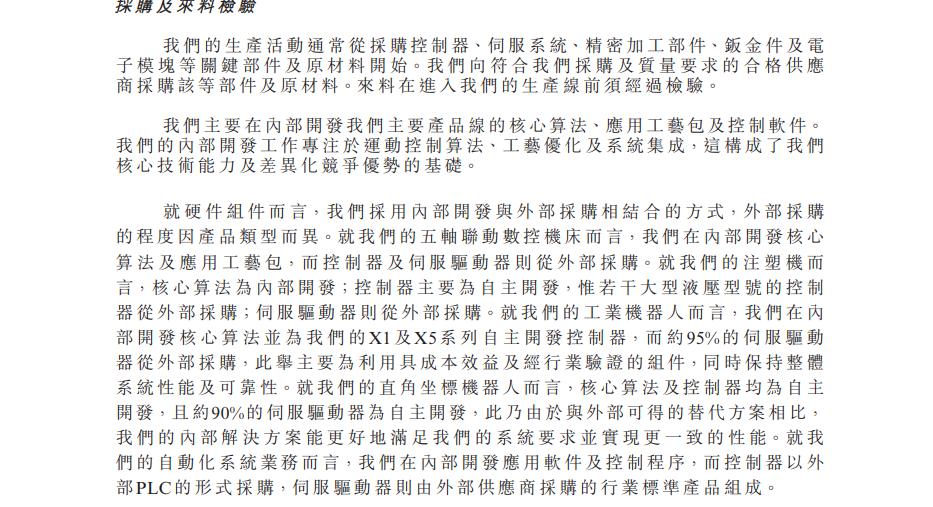
(图源:拓斯达港股招股书)
在汽车整车制造等高价值、高风险的核心工艺环节,大规模的国产替代仍未真正开启。
另一软肋来自客户结构的愈加集中。2023年-2025年,公司来自前五大客户的收入占比分别为37%、43.6%、41.3%,到2026Q1,升至59.5%。尤其对单一大客户“客户C”的收入占比逐年走高,分别录得7.6%、14.5%、20.3%、49.1%,与下游大厂的资本开支周期捆绑。
同时,行业价格战的压力已经开始侵蚀利润。2023年以来,国产工业机器人市场竞争持续白热化,部分轻负载六轴机器人价格降幅显著。公司工业机器人及自动化应用系统的毛利率也从2025H1的41.21%降至2026H1的30.75%,下滑10.46个百分点,在高度同质化的竞争格局下,即便是细分出货冠军也难以独善其身。
所以,在护城河角度上,拓斯达的依附性、研发能力等特征,并非是已然站稳、具有强议价权的行业龙头。
03
冲刺港股,现金流缺口与尚未定型的好生意
现金流方面,拓斯达的经营改善并没有利润表上那么乐观,资本市场融资成为不得不加速的长跑。
2023年,公司经营性现金流净额为2.78亿元;2024年降至1.32亿元;2025年前三季度,得益于高毛利产品占比提升和部分应收款回收,该指标一度回升至3.31亿元,释放了短暂乐观信号。但这种好转更多来自业务结构调整和前期减值压力的缓释,而非造血的实质性提升,进入2026年Q2,经营性现金流降至1.4亿元,销售商品收到的现金继续落后于业绩增长,波动性明显。
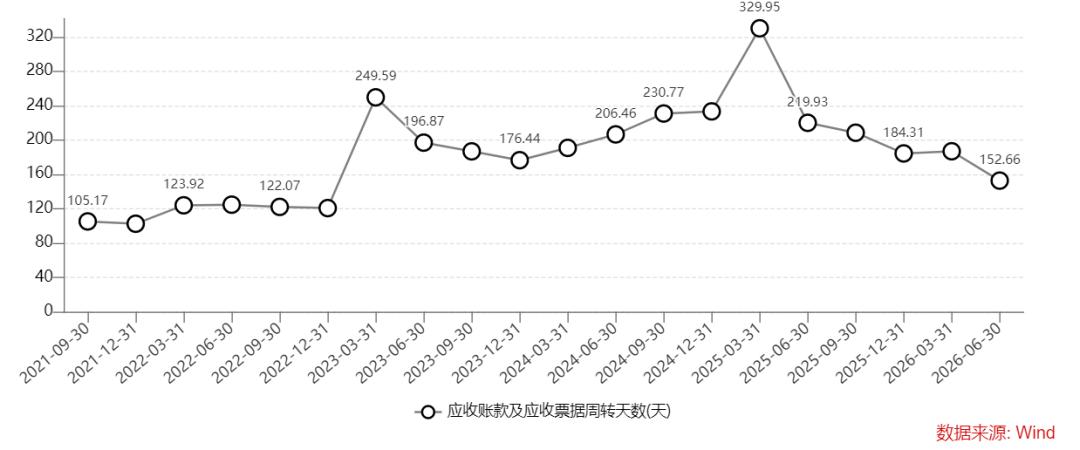
应收账款端,压力未能真正解除。尽管应收账款及应收票据从2023年末的23.02亿元逐步压降至2025年末的11.52亿元,但周转效率并未同步改善——2025年前三季度,周转天数仍高达约217天,其中1至3年长账龄应收款占比达35.8%,规模约3.85亿元。截至2026Q2末,应收款规模为10.34亿元,周转天数维持在150天以上。叠加机器人业务中单一大客户超过八成以上的收入占比,公司对少数大客户的信用风险敞口极高,回款节奏的主动权一直具有争议。
截至2026Q2末,公司货币资金10.88亿元,较年初下降约15.8%。而此次港股IPO的募资用途,主要指向具身智能技术研发及产品开发、全球销售服务网络拓展、战略投资与并购,以及偿还银行贷款和补充营运资金。
几个方向都是消耗资金的重投入赛道,仅靠现有资金储备和A股融资渠道,很难同时覆盖这么多条烧钱的战线。
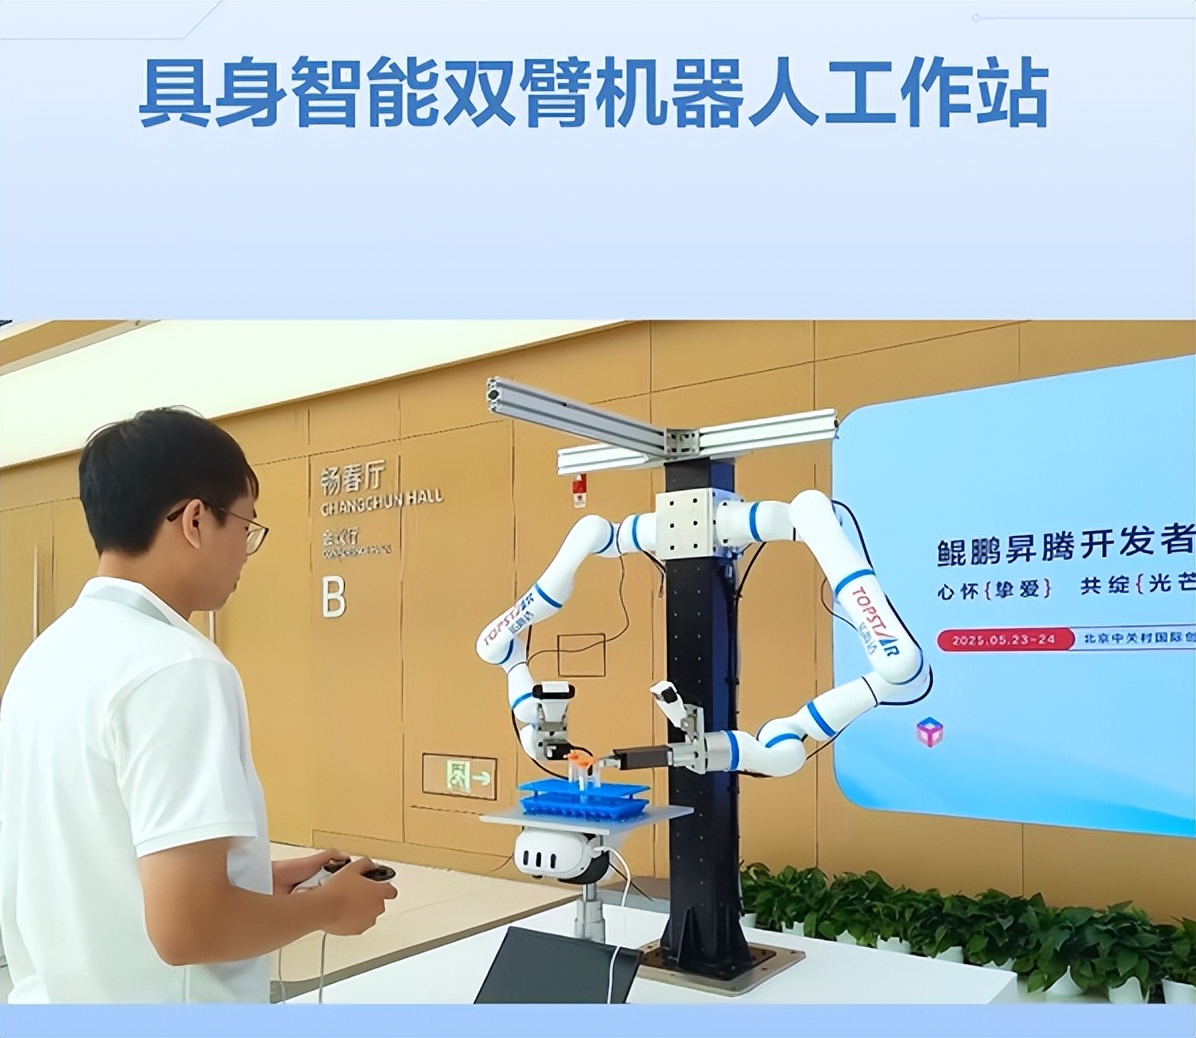
(拓斯达机械臂,图源:拓斯达科技视频号)
然而融资只能解决“钱”的问题,很难直接回答另一个更尖锐的问题:拓斯达全力加码的,究竟是不是一门好生意?
轻负载机器人赛道涌入者众多、价格战白热化,短期内很难迎来“理性出清”;具身智能和人形机器人方向仍处产业化前期,管理层也承认,目前相关产品“尚未形成规模化订单”;海外市场一方面受制于品牌与服务网络短板,另一方面现阶段更多仍是“跟随本土大客户出海”的配套业务,不是独立拓展的新市场。
这些结构性难题不会因为港股融资就自动消失。相反,在竞争力亟待提升的背景下,资金进来后,管理层需要在更高的外部预期下,拿出能支撑估值的实质性进展——否则,只会把当下的问题推到更高的杠杆上。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经