中报披露季,白酒行业几乎集体报忧,这其中,舍得酒业(600702.SH)的业绩尤其难看。
根据公司日前披露的2026半年报,公司营收、利润双双大幅下滑,二季度更是出现亏损。曾经风光无限的次高端白酒选手,继续行走在下行通道之中。
银莕财经此前曾在舍得酒业至暗时刻:复星系赋能五年,盈利水平倒退至2018年前等多篇文章中持续跟踪过这家“川酒六朵金花”之一的坠落轨迹——在渠道库存高企、动销疲软背景下,舍得酒业一边推进控量挺价去库存,一边持续加码扩产,债务规模快速膨胀,长期战略与短期经营安全之间的矛盾正在持续放大。
眼下,这份崭新的半年报再次印证了此前的判断:颓势尚未见底,且正由“业绩下滑”向“现金流与债务结构恶化”传导。
01
颓势持续,Q2亏损8641.34万元
数据显示,2026上半年,舍得酒业实现营收22.87亿元,同比下滑15.34%;归母净利润1.45亿元,同比大幅下滑67.26%;经营活动现金流净额-2658.37万元,同比减少139.46%,现金流转负,经营回款压力凸显。
拆分季度数据,压力集中爆发在二季度。一季度,公司营收14.81亿元,同比仅下滑6.01%,归母净利润则同比下滑33.10%,但仍维持盈利,录得2.32亿元。然而,到了二季度,营收下滑扩大至28.40%,仅收入8.06亿元,归母净利润则直接亏损8641.34万元,同比暴跌188.93%,为公司近十年的第三次单季度亏损。
拉长时间维度观察,舍得酒业的颓势并非偶然。2023年,公司营收攀上70.87亿元的高峰之后便急转直下,2024年营收回落至53.57亿元,净利润由17.69亿元骤降至3.46亿元;2025年营收进一步下滑至44.19亿元,净利润仅2.23亿元,盈利能力已经倒退至2018年之前水平。2026上半年继续下行,意味着连续三年业绩走弱。
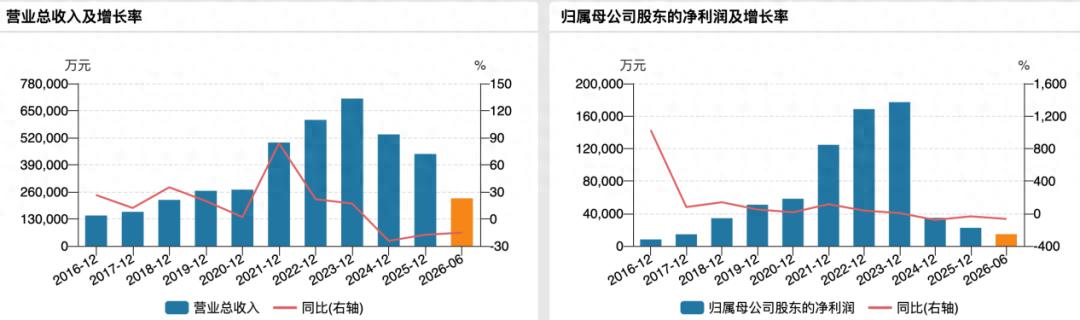
(舍得酒业业绩变动情况)
业绩背后,舍得酒业产品、渠道、区域三重分化现象十分突出。
产品端,作为利润基本盘的中高档酒在今年上半年仅实现营收15.39亿元,同比下滑22%,是拖累业绩的最主要因素;反观普通酒,营收4.98亿元,同比增长11.97%,展现一定韧性。不过,普通酒整体盘子偏小,增量不足以对冲中高档酒的大幅下滑。
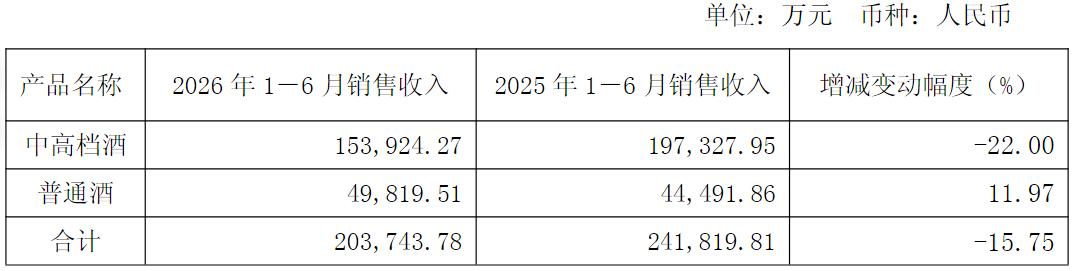
(酒类产品按产品档次分类情况)
渠道层面,传统批发代理渠道收入16.39亿元,同比下滑21.26%,占营收比重超八成的经销渠道明显遇冷;线上渠道则取得18.41%同比增长,录得3.98亿元收入,但体量仅为批发渠道四分之一,无法弥补传统渠道缺口。
同时,报告期末,公司经销商数量2453家,较2025年末净减少72家,退出大于新增,渠道正在被动出清。并且,今年上半年,公司对部分经销商采用信用销售模式,赊销导致应收账款同比增长31.33%,进一步放大经营风险。
区域市场上,省内四川大本营展现出较强韧性,收入7.60亿元,仅微降2.92%;省外市场则收入12.77亿元,同比大跌21.89%,全国化成果明显消解。过去,市场曾寄望复星的资源加持能够帮助舍得快速完成全国扩张,但从财报结果来看,资本带来的渠道红利正在消退,省外消费者心智根基并不牢固,行业一旦转冷,省外市场率先失血。
公司将业绩下滑归结于行业深度调整、控量挺价去库存,以及加大消费者培育带来较高销售费用。不过,上半年销售费用5.86亿元,仅同比增加2.52%。
去库方面,自2024年开启去库以来,市场始终关注渠道社会库存消化进度。在2025年半年度业绩说明会上,公司董秘张伟就曾言“至2025年二季度末,公司去库存已接近尾声,库存回归至合理水平。”但一年过去,早已“接近尾声”的去库存仍在继续。
02
债务激增,老酒护城河被稀释
业绩波动的同时,舍得酒业快速膨胀的债务压力也不断显现。2026年半年报显示,舍得酒业资产负债率44.40%,看起来并不算高,但是穿透债务结构,流动性隐患已经显现。
截至2026年6月末,公司有息负债合计高达27.93亿元,包含短期借款13.16亿元,一年内到期非流动负债5.30亿元,长期借款9.47亿元。回溯历史数据,2023年末,公司有息负债仅1.31亿元,短短两年半时间飙升超20倍。而截至2026年6月末,公司货币资金加上交易性金融资产合计仅有13.43亿元,现金规模尚不足有息负债的一半,偿债缺口肉眼可见。
债务快速攀升,则主要源于基酒储备扩张和扩产项目。为推进2022年启动、计划总投资70.54亿元的增产扩能项目,公司持续举债;截至2026年6月末,该项目累计投入18.82亿元,工程进度仅32%,其中,2026年上半年投入资金4305.78万元。全部建成后,公司将新增年产原酒6万吨。
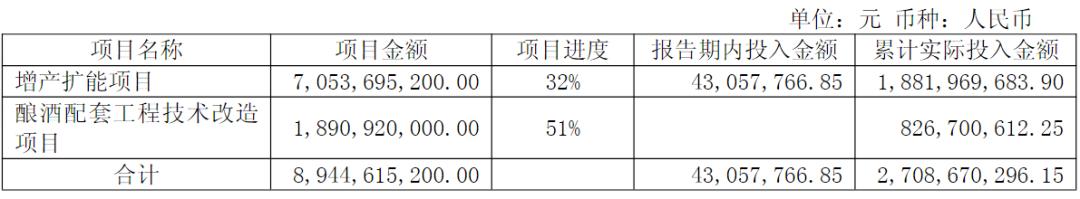
(增产扩能项目情况)
扩产的底层逻辑,是支撑舍得赖以生存的“老酒战略”,储备更多基酒,夯实老酒供给底座。但矛盾点在于,当下终端需求收缩,渠道库存高企,市场整体进入存量博弈,行业基酒价格下行,此时持续大手笔资本开支,持续储备基酒,无疑加重公司现金流负担。
目前,公司存货已从2023年末的44.24亿元攀升至2026年上半年的61.51亿元,相当于2025年全年营收的1.4倍,大量资金被存货占用。
更底层的挑战来自老酒战略本身。老酒曾是舍得最核心差异化标签,2020年复星入主之后,公司更是高举老酒大旗,喊出“每一瓶都是老酒”,牵头制定团体标准,在行业上行周期借此实现规模腾飞。但随着行业环境逆转,这套打法正在遭遇挑战。
随着消费回归理性,消费者愿意为老酒支付的溢价不断收缩。与此同时,行业玩家集体跟进老酒产品,如郎酒、洋河等企业纷纷升级基酒年份、标注真实年份,“老酒”“真年份”由舍得独有的卖点,逐步演变为行业的通用配置,舍得先发优势被持续稀释。
站在当前节点,舍得酒业身处多重夹缝之中。对其而言,去库存究竟何时真正落地结束?扩产项目是否需要适度控制节奏?如何稳住经销商信心?如何重新强化老酒的差异化心智……都成为摆在其面前的必答题。
白酒周期有起有落,短期阵痛可以理解,但连续的业绩下滑、债务高企、渠道出清,意味着留给舍得酒业调整的时间窗口正在不断收窄。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经