7月30日,袁记食品集团股份有限公司(以下简称“袁记食品”)向港交所递交更新后的招股书。
从广州菜市场一家5平方米的小店,到4773家门店的连锁帝国,36岁的体育生袁亮宏用十余年的时间,将一盘饺子卖到了港交所门口。
银莕财经梳理招股书发现,规模狂飙的背后,公司极度依赖“袁记云饺”单一品牌,收入占比常年在95%左右,且公司4773家门店中,自营门店仅23家,公司经营状况几乎全系于加盟商。
值得注意的是,加盟商中,还有一位是袁亮宏的亲戚,其2025年还经营着22家加盟店,到2026年5月底,手下的加盟店已归零。另外还有一名加盟商为公司一外部持股平台的有限合伙人,截至2026年5月底,该加盟商拥有299家加盟店。
01
90后体育生的生意梦
袁记食品创始人袁亮宏,1990年出生于湖南益阳,毕业于湖南科技大学潇湘学院体育教育专业。然而,他并未从事专业相关的工作。
据媒体报道,受父母经商的影响,袁亮宏从小热衷做生意,高中时期就在镇上开过手机店,大学期间又开过淘宝代销店,专卖游泳体育产品,还加盟过烤鸭品牌,但均因缺乏经验而失败。
直到2012年,袁亮宏在广州一个菜市场盘下一个只有5平方米的小店,开始卖饺子。袁亮宏给这家小店取名为“袁记饺子云吞连锁店”,从名字就不难看出,他的视线并不局限于这一家店。
从这家饺子店起步,袁亮宏将手工现包的饺子云吞做成了标准化连锁生意,其“饺子帝国”规模越做越大。
2017年4月,佛山市袁亮宏餐饮管理有限公司(袁记食品前身)成立,初创注册资本10万元,由袁亮宏配偶杨煜全资持股。
2018年4月,公司完成首次增资,注册资本增至100万元,仍由杨煜全资持有。这一阶段的袁记尚处于早期创业阶段,核心在于打磨单店模型和供应链体系。
2020年3月,公司进行首次股权转让,杨煜将8%股权以100元的代价转让给袁亮宏堂弟袁凯鸿,公司开始逐步完善股权架构。
2021年成为品牌发展关键转折点,公司再度增资,注册资本增至1亿元,门店总量也突破1000家,成功跻身中式快餐千店连锁行列,品牌规模效应初步显现。此次增资完成后,2021年12月,杨煜将公司87%的股权以1元的代价转让给袁亮宏。
随着商业模式的逐渐完善,投资机构也纷纷开始入局。2023年6月,袁记食品完成A轮融资,消费领域知名机构黑蚁资本旗下厦门黑蚁三号以3000万元认购公司1.5%的股权。黑蚁资本深耕消费赛道,投资布局涵盖喜茶、泡泡玛特、元气森林等头部消费品牌。
到了2025年,袁记食品资本化进程全面提速,年内完成B轮、B+轮两轮融资。多轮融资既为品牌全国扩张补足了资金,还引入了专业机构的治理经验与产业资源。同年,公司完成股份制改制,正式更名为袁记食品集团股份有限公司,注册资本进一步增至1.015亿元。
招股书显示,目前,袁亮宏、袁建军、袁记投资、佛山探未知、佛山心向远、佛山越山河及佛山袁云饺为公司控股股东集团,合计持有公司82.54%的股份。其中,袁建军是袁亮宏的父亲。
一系列资本动作之下,这家饺子店,做到了龙头地位,更为冲刺上市奠定了基础。从2017年创立到2026年递表港交所,袁记食品仅用九年时间就走完了从夫妻店到中式快餐龙头并冲刺资本市场的全过程,不可谓不快。
此次上市,公司拟募资用于数字化与智能化建设、扩大海外供应链建设、品牌建设与产品开发、供应链升级、以及补充营运资金及一般企业用途。
02
袁记云饺占比约95%
袁记食品主营现包云饺、水饺等中式现制餐品,依托轻资产加盟模式快速铺开全国门店网络,是国内门店规模领先的中式快餐连锁企业。
根据灼识咨询的资料,截至2025年12月31日,按门店数量计,袁记食品是中国最大的中式快餐企业。按2025年的GMV计,公司在中国整体快餐行业中排名第八及在中式快餐行业中排名第三,市场份额分别为0.5%及0.7%。
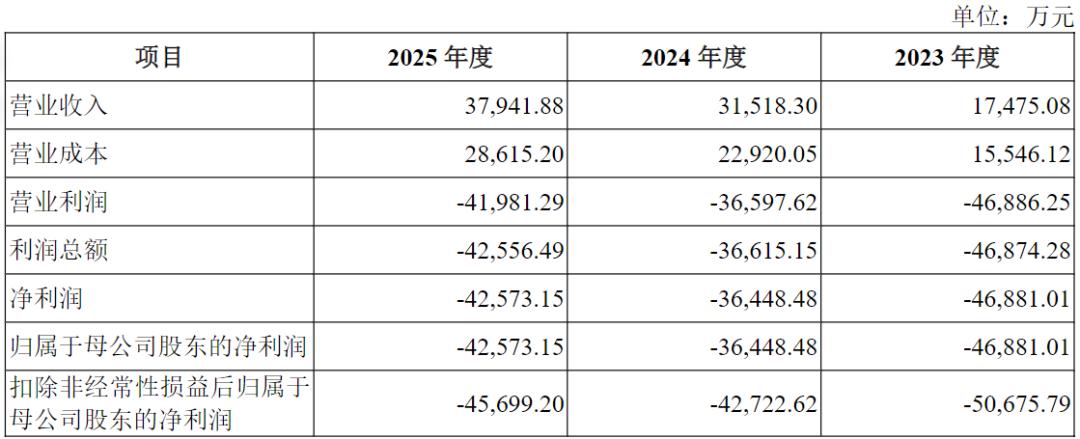
2023-2025年、2026年前五个月,袁记食品分别实现收入20.26亿元、25.61亿元、27.95亿元和13.06亿元,净利润1.67亿元、1.42亿元、1.99亿元和1.57亿元。其中,由于计入营运开支的股份支付增加,公司净利润在2024年出现下滑。
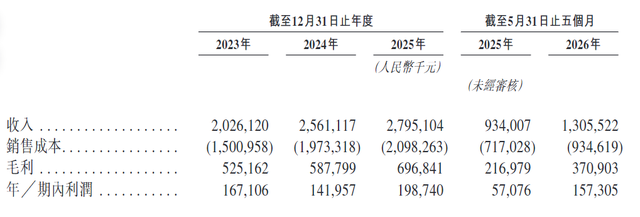
(综合损益表,图源:袁记食品招股书,下同)
公司主要产品是袁记云饺品牌下的五个核心品类:饺子、云吞、面条、小吃及饮品,辅之以袁记味享品牌的预包装食品。
其中,以餐饮品牌袁记云饺为核心,以手工现包现煮为核心运营理念,为消费者提供熟食及生食形式的饺子、云吞及相关产品。2023-2025年、2026年前五个月,袁记云饺收入分别为19.70亿元、24.95亿元、26.75亿元和12.28亿元,占比分别高达97.2%、97.4%、95.7%和94.1%。
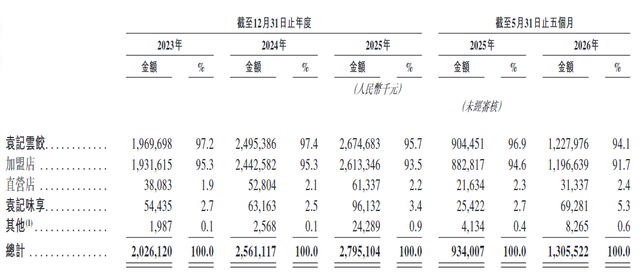
(按品牌划分的收入情况)
袁记味享品牌的零售业务则在工厂生产标准化的预包装饺子及云吞,并主要通过即时零售渠道、超市及分销商销售。同期,袁记味享收入仅5443.5万元、6316.3万元、9613.2万元和6928.1万元,占比仅2.7%、2.5%、3.4%和5.3%。
值得注意的是,规模极小的袁记味享,产品平均售价整体还呈下滑趋势,2023-2025年、2026年前五个月分别为15.96元、11.28元、9.26元和10.49元。其中,云吞均价分别为16.63元、13.25元、10.37元和11.56元,饺子均价分别为9.71元、7.43元、8.09元和9.18元。
对于袁记味享品牌下云吞及饺子的平均售价的下跌,公司解释称“主要是由于我们在品牌发展初期实施的促销举措,包括销售折扣及捆绑式促销赠品。”
此外,公司材料成本分别为12.97亿元、16.96亿元、18.11亿元和7.78亿元,占总销售成本的86.4%、85.9%、86.3%和83.0%,其中猪肉及粮食是核心投入,对公司销售成本影响较大。
03
扩张靠加盟
从运营模式来看,袁记食品主要运营袁记云饺的加盟模式与标准化的供应链。公司在工厂生产馅料、面皮及其他杂项食品,并通过将其出售予加盟店而产生收入。公司负责提供品牌、供应链、数字化及运营支持,而加盟商负责前端运营及销售。同时,公司亦运营少量直营店,主要目的是积累运营经验并提升袁记云饺品牌的知名度。
自2023年1月1日至2026年5月31日,袁记食品的门店总数从1990家增加至4773家,实现了全国覆盖。截至2026年5月31日,公司的门店网络覆盖全国33个省份、自治区、特别行政区及直辖市,遍布超过250个城市,其中,直营门店仅23家。
同时,公司于2024年末在新加坡开设首家海外门店,截至2026年5月31日,公司共运营41家海外门店,其中36家位于新加坡,三家位于泰国,一家位于马来西亚及一家位于英国。
按门店类型划分,2023-2025年、2026年前五个月,公司加盟店收入占营收的比例高达95.3%、95.3%、93.5%和91.7%,直营店仅1.9%、2.1%、2.2%和2.4%。
按业务线划分,公司以货品销售为主。同期,公司货品销售收入占比分别为95.6%、94.9%、95.1%和95.0%,提供加盟服务占比分别为4.3%、4.6%、4.7%和4.9%。货品销售中,向加盟商销售馅料、面皮等食材的收入占营收的比例分别高达91.1%、90.8%、89.7%和92.4%。
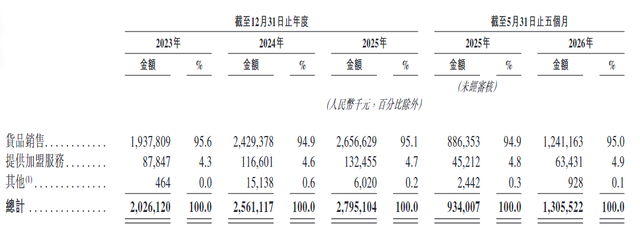
(按业务线划分的收入明细)
显然,公司财务状况高度依赖加盟商的销售增长,且加盟商一般独立经营业务,并对其门店的日常运作负责。因此,加盟店的成功及品质在很大程度上取决于加盟商。
然而,公司加盟商却面临着各种诉讼风险,包括消费者索赔、人身伤害索赔、环境索赔及雇员对不当解雇的指控。2024年,就有一家北京市海淀区的加盟店涉及一起发现产品内有异物的食品安全事件,最终,该加盟店向顾客赔偿500元,并被有关部门处以1.5万元罚款。
公司直言:“尽管我们并非直接对该等诉讼费用负责,但其可能会增加加盟商的成本并影响其盈利能力。这可能会限制彼等用于向我们付款或门店发展的可用资金,或致使其无法与我们续签协议,从而可能对我们的业务及经营业绩造成不利影响,并可能对我们的品牌形象造成负面影响。”
值得注意的是,公司一名四川加盟商(以下简称“西南区域加盟商”),同时为公司其中一个外部持股平台佛山探未知的有限合伙人,该西南区域加盟商拥有佛山探未知4.1%的权益,而佛山探未知拥有公司8.4%的权益;另有一名加盟商为袁亮宏的堂/表亲(以下简称“堂/表亲”)。
2023-2025年,该堂/表亲经营着22家加盟店,而截至2026年5月31日,其经营的加盟店数量已清零。2023-2025年、2026年前五个月,来自该堂/表亲的加盟店的收入分别占公司总收入的0.9%、0.7%、0.5%及0.5%。
2023-2025年、2026年前五个月,西南区域加盟商的网络下则分别拥有270家、306家、288家及299家加盟店,来自西南区域加盟商的收入分别占公司总收入的5.4%、5.0%、4.9%及4.8%。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经