8月19日晚间,西北区域白酒龙头金徽酒(603919.SH)披露2026年半年报。
在白酒行业整体处于存量博弈、多数区域酒企业绩大幅下滑的大环境下,金徽酒实现营收小幅正增长,但净利润出现明显下滑,上演典型的“增收不增利”局面。
表面看,金徽酒省外市场、高端产品、线上渠道多点开花,但拆解财报细节,省内基本盘走弱、核心价格带遇冷、历史税款补缴冲击利润、连续多年未能完成业绩目标等现实问题,依旧横亘在金徽酒面前。
与此同时,实控人侄子长期承建公司多项基建工程项目,也持续引发投资者的关注与质疑。
此外,有媒体于同日报道称,7月下旬,在中央安全生产考核巡查组第十九组对甘肃省安全生产工作进行明查暗访时,发现金徽酒未开展粉尘爆炸风险评估,原粮粉碎车间粉尘涉爆干式布袋除尘器,未采取泄爆、抑爆等爆炸防控措施。
01
Q2盈利下滑超8成
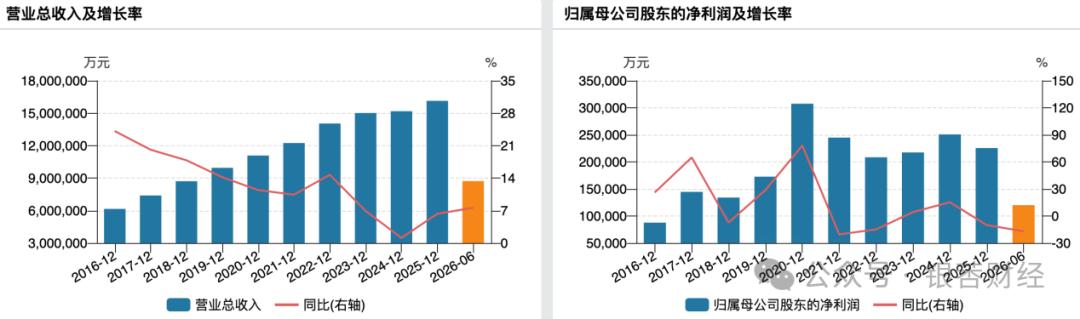
财报数据显示,2026年上半年,金徽酒实现营收18.16亿元,同比微增3.19%;归母净利润2.14亿元,同比下滑28.24%;经营活动产生的现金流量净额2.12亿元,同比下降34.01%。
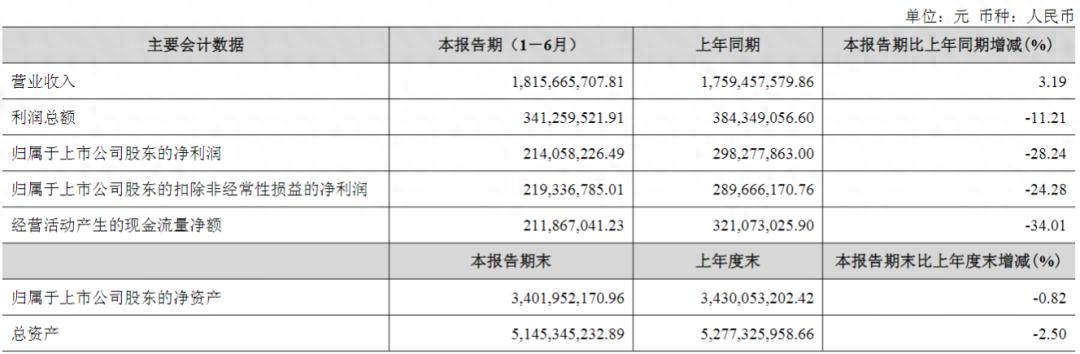
(主要会计数据,图源:公司公告,下同)
分季度来看,一季度,公司营收、归母净利润分别同比下滑1.46%、12.51%;二季度营收虽同比增长约11.12%至7.24亿元,但归母净利润却同比下滑近85.26%,仅录得约950.32万元。
公司将上半年盈利的下滑归结于“促销用酒增加、实施员工持股计划新增股份支付及补缴税款”。
此前的公告披露,金徽酒及子公司于近期补缴了消费税、增值税、企业所得税等各项税费6985.09万元,以及滞纳金1396.72万元,合计8381.81万元,补缴税款和滞纳金将计入公司2026年度当期损益。
就在今年上半年,公司税金及附加达3.02亿元,同比增加约3780万元、涨幅达14.29%,远超3.19%的营收增速。
拉长时间线,金徽酒自2016年上市以来营收持续增长,但盈利却常年波动。直到2025年,公司营收、净利首次出现双下滑,同时,公司交出连续三年未能完成年度净利润目标的成绩单。
2023-2025年,金徽酒的利润目标分别为4.00亿元、4.00亿元和4.08亿元,然而实际完成净利润分别仅3.29亿元、3.88亿元和3.54亿元。连续三年目标未能实现后,2026年,公司已不再披露具体经营目标,仅对工作方向进行了明确。
值得一提的是,公司延续上市以来持续分红的传统,2026上半年依旧拟实施中期分红,分红金额1.01亿元,占当期归母净利润的47.37%。
02
营收增长之下亦有隐忧
实际上,在行业深度调整期的当下,金徽酒的营收还能实现正增长已属不易,但透过半年报,金徽酒依旧面临多重中长期风险。
产品结构层面,公司的高端及大众产品表现突出。2026年上半年,公司300元以上高端产品营收4.14亿元,同比增长8.89%;100元以下产品营收4.27亿元,同比大增16.66%.
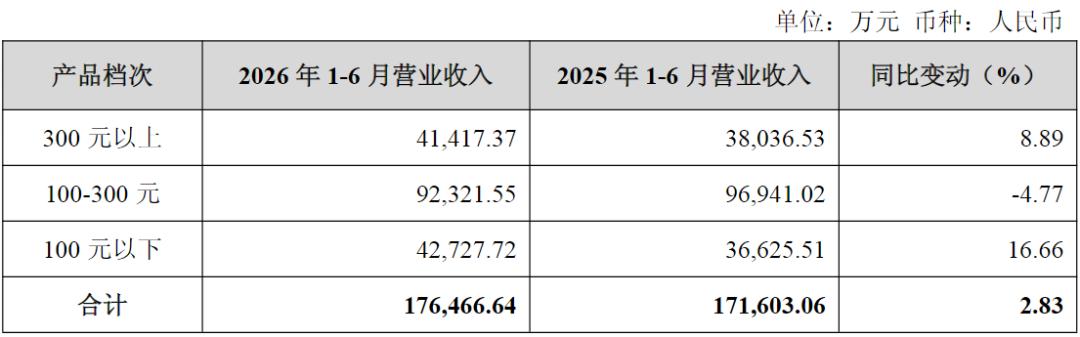
(按产品档次分类情况)
然而,作为公司营收基本盘的100-300元产品,收入却同比下滑4.77%至9.23亿元。这也意味着,公司主力阵地承压,高端产品虽实现增长,但体量尚不足以弥补核心价格带的缺口,大众价位高增同样难以完全对冲中端萎缩,产品升级之路道阻且长。
区域市场则呈现“省内承压、省外高增”格局。作为大本营的甘肃省内市场营收13.05亿元,同比下滑2.18%,虽然依旧贡献七成以上营收,但本土市场已经增长乏力;省外市场营收4.60亿元,同比大幅增长20.31%,成为上半年最大亮点。
渠道维度同样分化。传统经销商渠道依旧是核心,但增长近乎停滞,实现收入16.27亿元,同比仅微增0.40%;互联网销售则高速爆发,同比增长69.94%,增速亮眼,但整体体量有限,也仅实现收入9685.03万元,短期还难以对整体业绩带来较大影响。
同时,存货持续走高,也为公司带来经营压力。截至2026年上半年末,公司存货18.99亿元,同比增长13.37%,存货规模持续抬升,占用企业营运资金。对比来看,公司货币资金同比下滑22.98%至7.34亿元,经营活动产生的现金流量净额也同比下滑34.01%至2.11亿元,企业现金流质量有所减弱。
此外,公司承压的同时,控股股东日子也不太好过。近期,公司控股股东亚特集团完成股份解除质押再质押操作,完成后累计质押股份占其持股总数75.36%,占公司总股本17.49%。
03
实控人侄子“包圆”公司大小项目
据半年报披露,公司关联交易事项较多。2026年上半年,公司采购商品/接受劳务合计金额达1.27亿元,销售商品/提供劳务金额为1886.54万元。
其中,公司与甘肃懋达建设工程有限公司(以下简称“懋达建设”)的关联交易最为引人注目。2026年上半年,公司向懋达建设采购工程建设的费用为1.21亿元,公司向其销售商品的金额为5.27万元,向其出租运输工具的金额为36.7万元。
公开资料显示,懋达建设是公司实控人李明的侄子李锁银控制的企业。今年4月,公司公告拟投资实施生态智慧产业园四期技改项目,中标公司即懋达建设,合同金额6.69亿元。
值得注意的是,懋达建设此前曾多次中标公司项目。
比如,2024年,公司公告,拟投资实施生产及综合配套智能仓贮中心建设项目,经招标,懋达建设中标,合同金额为3.18亿元;2020年6月,懋达建设承建金徽酒股份有限公司生产及综合配套中心建设项目(检测与酒体设计中心)工程;2020年3月,懋达建设承建员工公寓楼建设项目外网工程项目;2017年11月,懋达建设中标员工公寓楼建设项目;2017年9月,懋达建设承建天河(伏镇河)综合治理土建工程项目……
长期以来,金徽酒无论大项目还是小项目,都常有懋达建设的身影。且在公司上市前的2014年、2015年,懋达建设就是公司外购劳务型的前五名供应商之一。
对此,在2025年的一场投资者调研活动中,就有投资者询问懋达建设多次中标公司项目,“属于偶然吗?这中间是否存在利益输送?”
公司回复称:“在实施重大项目建设过程中,公司严格遵循公开、公平、公正的原则选择建设单位,从发布招标公告、资格审查、评标至定标的全流程均符合相关规定。过去几年,懋达建设和其他建筑单位均有中标公司重大项目的情况,重大项目建设完成后通过外部专业机构审计,充分保障了上市公司利益最大化。”
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经