近日,九号公司(689009.SH)发布2026年半年报,营收与利润出现明显分化。
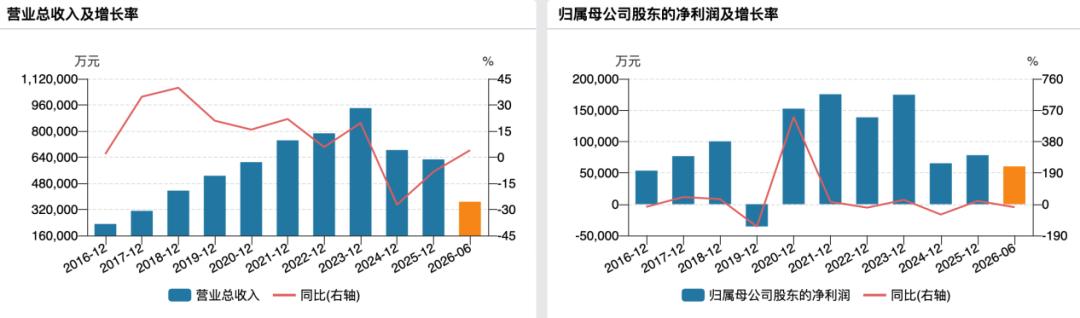
数据显示,公司上半年实现总营收143.58亿元,同比增长22.28%,营收保持双位数稳健增长,其中二季度单季营收增速进一步提速,增长势能可观。但亮眼的营收增速并未能带动利润同步攀升,当期归母净利润仅10.08亿元,同比下滑18.79%,扣非净利润降幅更是扩大至26.21%。
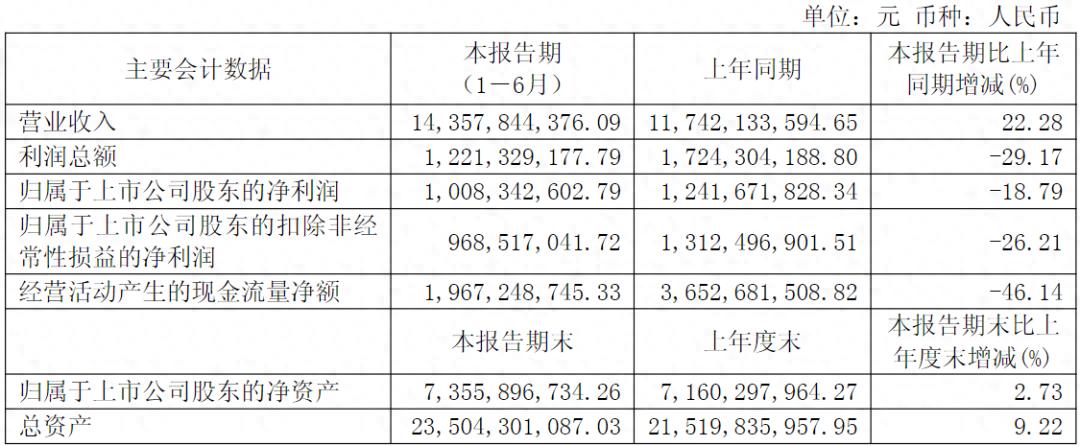
(主要会计数据,图源:公司半年报,下同)
银莕财经梳理发现,公司陷入典型的增收不增利困境,源于成本上涨、毛利率收缩、费用持续扩张、大额汇兑损失冲击利润等多重负面因素叠加,同时国内存量内卷、出海量增利减的行业现状,也进一步加剧了公司盈利压力。
01
上半年盈利同比降18.79%
从数据来看,九号公司营收端的增长明显。143.58亿元的营收规模,较上年同期的117.42亿元增加了26亿元以上。尤其第二季度单季营收84.88亿元,同比增长28.03%,增速较一季度加快。
利润端的滑落同样突出,归母净利润10.08亿元,同比减少约2.34亿元,降幅18.79%;扣非净利润降幅更大,达到26.21%。
毛利率收窄是利润承压的第一道关口。2026年上半年,公司营业成本增长25.49%至102.57亿元,超过营收增速。公司综合毛利率同比下降约1.83个百分点至28.56%。其中,占营收过半的电动两轮车业务毛利率仅17.18%,同比下滑约6.5个百分点。公司在投资者关系活动中表示,电动两轮车业务毛利率下降,主要受原材料成本上涨及产品结构变化影响。
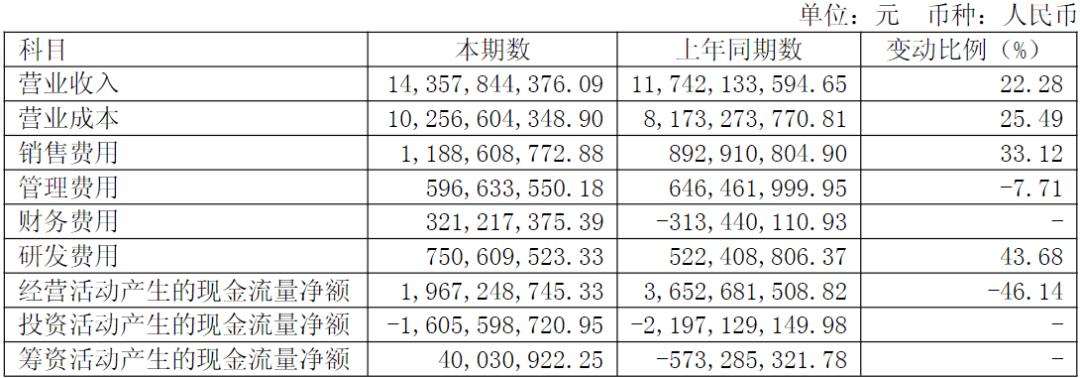
(财务报表相关科目变动分析表)
费用扩张是第二道压力。2026年上半年,公司销售费用同比增长33.12%至11.89亿元,增速明显高于营收,销售费用率从上年同期的7.61%升至8.28%。公司称主要系人工成本以及宣传与广告费增加所致,即每一元营收对应的销售投入正在增加。
研发费用的增速更快,同比增加43.68%至7.51亿元,研发费用率从4.45%提升至5.23%。公司表示:“主要系本报告期内人工成本和专业及技术服务费增长所致。”
其中,公司研发人员从上年同期的1786人增至2646人,增幅高达48.15%;研发人员平均薪酬也从16.70万元升至20.67万元,涨幅约23.77%。人员规模与薪酬水平双升,推高了研发开支。
最值得注意的则是汇兑损失。2026年上半年,受汇率波动影响,公司产生汇兑损失3.71亿元,上年同期为汇兑收益2.57亿元。一正一反之间,汇兑项对利润的影响差额超过6亿元。并且,受汇兑损失影响,公司财务费用也由上年同期的-3.13亿元转为3.21亿元。
九号公司在半年报中坦言:“公司存在外币风险敞口,外汇套保工具的覆盖比例与对冲效果受到客观因素限制,汇兑损益仍主要受外部宏观环境及汇率走势主导,存在不确定性。”
经营活动现金流的下滑幅度同样剧烈。公司上半年经营活动产生的现金流量净额同比大幅下滑46.14%至19.67亿元。公司解释称,主要系报告期内上游商品与原材料价格上行、前期产销计划备货安排叠加市场拓展投入等多重因素增加现金流出所致。
02
核心产品量增价减
从九号公司当前的收入结构来看,电动两轮车仍是公司的绝对主力。2026年上半年,公司电动两轮车营收同比增长9.82%至74.93亿元,占总营收的52.19%。
然而,这一增长是“以价换量”而来。2026年上半年,电动两轮车销量284.4万台,同比增长18.87%,销量增速远超营收增速。据银莕财经粗略计算,2025年上半年,该产品均价约2851.73元/台,到了今年上半年,仅录得2634.77元/台。
九号公司正通过多元化布局寻找增量空间。服务机器人及配件业务上半年营收25.58亿元,占总营收的17.81%,毛利率高达46.59%,是所有产品线中盈利能力最强的板块。2026年上半年,公司再度迭代i2、H2、X4及Terranox四大系列割草机器人产品,进一步覆盖家庭庭院和商用草坪养护场景,深化全球市场渗透。
但新业务的体量仍不足以改变利润格局。服务机器人加上滑板车、全地形车等其他品类,合计贡献了约48%的营收,其中高毛利的服务机器人占比不到两成。
行业层面,国内电动两轮车市场已形成以雅迪控股(01585.HK)为绝对龙头、爱玛科技(603529.SH)、台铃科技紧随其后的格局,三者合计市场份额常年超过50%。九号公司则凭借智能化定位占据中高端细分市场,但随着头部企业加速布局智能化产品线,差异化优势面临收窄压力。
同时,两轮电动车行业已经过了跑马圈地的时代。《2026中国电动两轮车行业发展白皮书》数据显示,中国自行车与电动自行车社会保有量约4.5亿辆,80%以上的市场需求来自以旧换新,整体进入存量置换阶段。
因此,出海成为行业共同的增量方向。海关数据显示,2025年我国电动两轮车全年出口量超2670万辆,出口额达68.29亿美元;2026年第一季度出口720万辆,同比增长68.2%。出口增速远高于国内市场,成为各企业重点布局的方向。
不过,出口的繁荣并未同步转化为利润的增厚。据行业统计,爱玛科技、新日股份(603787.SH)、小牛电动(NIU.US)、九号公司等四家电动自行车上市公司,2025年合计录得海外营收81.51亿元,同比增长31.67%,但同时,竞争加剧也让其平均毛利率下滑了1.55个百分点至21.06%。量增利减的格局,是出海赛道当前的真实写照。
2026年上半年,九号公司实现境外营收62.94亿元,同比大增42.33%。其中,毛利率同比虽有所增长,但因大额汇兑损失,直接对利润造成不利影响。且这一影响也并非九号公司独有,据多家媒体报道,目前已有百余家上市企业在半年业绩预告中提及汇兑损失。人民币升值正成为影响出海企业利润稳定性的重要变量。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经