近日,妙可蓝多(600882.SH)披露,柴琇“为支持公司稳健经营和长远发展”,申请辞去第十二届董事会非独立董事,以及可持续发展与战略委员会、提名委员会、薪酬与考核委员会委员职务。辞职后,柴琇不再担任公司及子公司任何职务,而其原定任期要到2027年11月17日才结束。
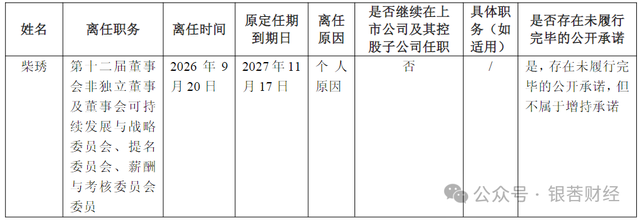
(离任情况,图源:公司公告)
这是柴琇今年第二次交出权力。八个月前的1月23日,公司董事会免去其副董事长、总经理及法定代表人职务,只给她留下一个董事席位;同日,具有蒙牛背景的董事、财务总监蒯玉龙被聘任为总经理,3月17日完成法定代表人变更。如今,她连这个董事席位也放弃了。
这位把一家吉林地方乳企做成“A股奶酪第一股”的“奶酪女王”,在借壳上市十年后彻底退出了自己一手带大的公司。不过,柴琇及其一致行动人仍合计持有公司16.01%的股份,依旧是公司第二大股东。
01
“奶酪女王”谢幕
柴琇的离职并非突然发生,而是经历了一个渐进的过程。
柴琇出生于1965年,2001年,她出资成立吉林广泽乳业。2015年,公司提出“聚焦奶酪”战略,先后收购天津妙可蓝多公司和达能上海工厂。2016年,广泽乳业借壳华联矿业上市;2018年,上市公司正式更名为妙可蓝多,成为A股第一家以奶酪为主业的上市公司。作为妙可蓝多核心缔造者的柴琇,也被业内称为“奶酪女王”。
随着企业体量扩大,妙可蓝多选择从外部引入投资人助力日后发展。2020年,妙可蓝多引入内蒙古蒙牛乳业(集团)股份有限公司(以下简称“内蒙蒙牛”)作为战略投资人;此后,内蒙蒙牛通过多次增持,并于2021年正式成为妙可蓝多控股股东;2021年9月,“蒙牛系”高管卢敏放被选为妙可蓝多董事长,柴琇降为副董事长。
到2026年1月,妙可蓝多董事会审议通过免去柴琇副董事长、总经理及法定代表人职务的议案,仅保留其董事席位。总经理一职由“蒙牛系”高管蒯玉龙接任。
据公告披露,此次免职的导火索指向柴琇未履行一项参股并购基金的补偿承诺。
2018年,妙可蓝多使用1亿元参与上海祥民股权投资基金合伙企业(有限合伙)(以下简称“并购基金”)。
2020年12月24日,内蒙蒙牛通过信托向吉林省耀禾经贸有限公司(以下简称“吉林耀禾”)发放本金为7亿元的借款,后续该信托将上述借款转由内蒙蒙牛直接持有。彼时,柴琇方面以其控制的并购基金及旗下海外乳企资产提供抵押担保。且柴琇也承诺:“由于担保事项导致上市公司面临直接或间接损失的,本人承诺将向上市公司足额补偿,并确保上市公司不至于因担保事项而出现损失。”
2025年1月29日,并购基金到期,拟启动清算分配程序。但因吉林耀禾未能偿还相关债务,并购基金及相关底层资产仍处于为吉林耀禾上述债务担保的质押/抵押状态,2025年12月底,公司仍未能足额、及时回收在并购基金中的出资及应得收益,承诺人柴琇向公司作出足额补偿承诺的条件已经触发。
公告显示,自2025年1月开始,公司董事会、董事会基金工作组、董事长及部分高级管理人员,多次以口头及书面发函等方式敦促承诺人柴琇履行基金事项相关承诺,但其始终未能履行。
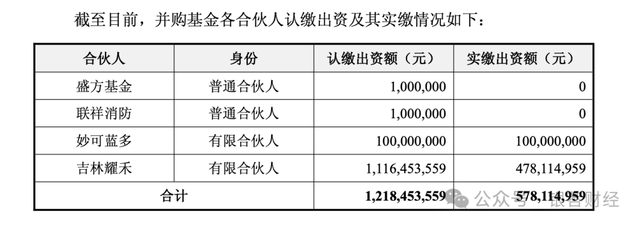
(并购基金出资情况,来源:妙可蓝多2025年12月27日公告)
于是,2025年12月31日,公司就柴琇签署出具的《关于并购基金相关事项的说明》中向公司足额补偿的承诺事项启动了仲裁程序。今年1月,柴琇被免职。
如今,时隔8个月,柴琇又提交辞呈,主动辞去全部职务。而这,距离其原定任期到期日2027年11月17日,还有一年多的时间。
在辞职之前,柴琇曾在董事会投下反对票。2026年8月,妙可蓝多第十二届董事会第二十五次会议审议《2026年半年度报告》议案,9名董事参与表决,最终以8票赞成、1票反对通过,唯一的反对票来自柴琇。公告显示,柴琇在书面确认意见中对半年度报告部分内容提出异议。
柴琇的辞职,意味着她苦心经营二十余年的公司,正式全面交付“蒙牛系”。不过,柴琇及其一致行动人仍合计持有公司16.01%的股份,为公司第二大股东。但据2026年半年报显示,柴琇及其一致行动人质押股份占二者持股约99.99%,几乎全额质押。
02
蒙牛接手剑指百亿目标
与治理层面的动荡同时发生的,是经营层面的明显回暖。
2026年上半年,妙可蓝多营收33.04亿元,同比增长28.71%;归母净利润1.51亿元,增长13.74%。其中,第二季度单季营收16.78亿元,创历史新高。
并且,公司的奶酪主业集中度进一步提升,上半年奶酪业务实现收入28.87亿元,同比增长28.95%,占比从87.71%提升至88.06%,奶酪产品毛利占公司主营业务毛利比例达97.78%。公司在奶酪行业的市场份额持续领先。
同时,公司推出了上市以来首次大额分红,拟每股派发现金红利0.20元,合计派现约1.02亿元,占当期归母净利润的67.24%。
拉长时间看,公司营收从2021年的44.78亿元增长至2025年的56.33亿元,期间的2023年有所下滑。
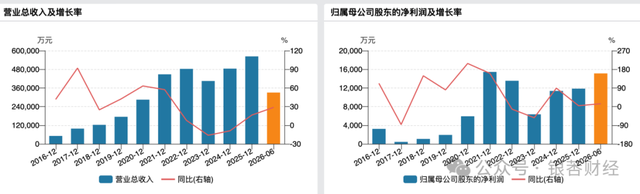
(近几年业绩情况)
利润端则经历了连续下滑后逐步修复:2021-2023年,归母净利润分别为1.54亿元、1.38亿元和6006.56万元,2024年回升至1.14亿元,2025年录得1.18亿元。
值得注意的是,公司利润增速持续落后于收入增速。2025年归母净利润同比仅增长4.29%,远低于收入端16.29%的增速。2026年上半年营收增速28.71%,净利润仅13.74%。其中,第一季度,公司营收同比增长31.81%,归母净利润反而同比下降8.3%,呈现增收不增利态势。
当然,从行业来看,奶酪赛道同样面临增长节奏调整。
十年前,以妙可蓝多儿童奶酪棒为开端,我国奶酪市场进入1.0时代。但自2021年起,以奶酪棒为代表的儿童再制干酪市场增速放缓,而第二大单品尚未出现,进而拉低了行业增速。
浦银国际数据显示,我国奶酪零售渠道销售额从2017年的51.54亿元增至2021年的131.20亿元,2022年小幅上涨至142.94亿元。欧睿国际数据则显示,2024年和2025年,我国再制奶酪零售市场规模分别为92.38亿元和91.22亿元,出现连续回落。
不过,行业空间确实还在。2025年我国奶酪需求量42万吨,同比增长16.7%,但人均年消费量约0.3kg,仍是典型的低渗透品类。根据 Euromonitor 统计,2026年上半年,妙可蓝多在中国奶酪零售市场品牌占有率保持第一。
在蒙牛体系下,妙可蓝多的定位正在从单一奶酪棒品牌向全场景奶酪服务商升级。蒯玉龙也在今年3月抛出“13434”战略,目标很宏大:未来实现营收超百亿、净利润翻倍。
但这一目标能否实现、何时实现,还需要时间的验证。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经