中国新能源汽车产业正在从规模扩张转向价值升级。
上一个十年,产业发展主题是“把车造出来、卖出去”。而如今的核心命题是:在电动化打破传统动力总成的技术垄断之后,中国品牌能否在智能化时代建立真正的品牌溢价。
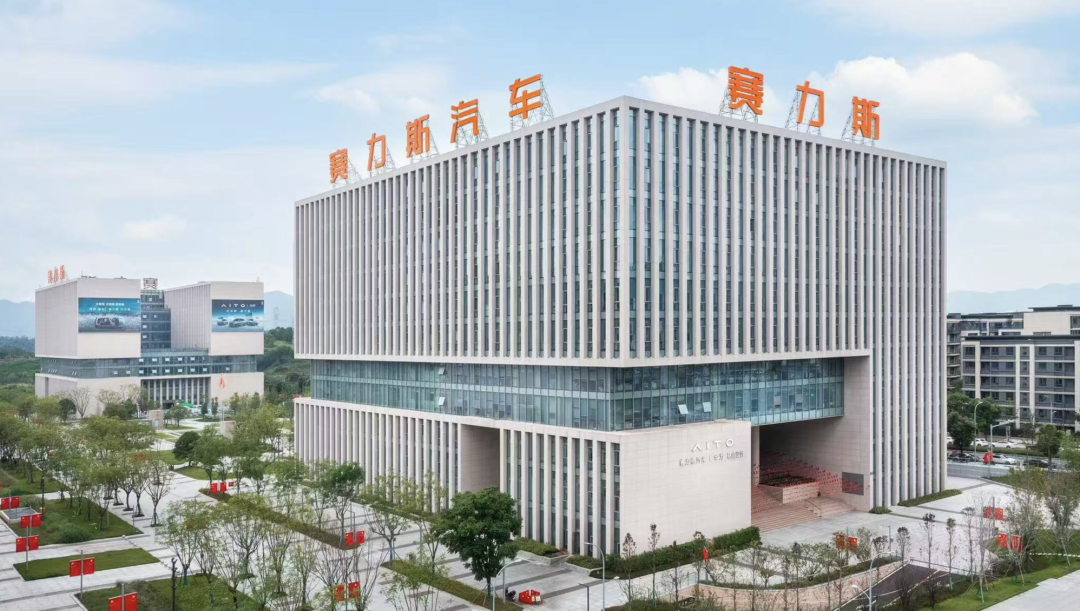
8月19日晚间,赛力斯发布的2026年半年度报告则提供了观察样本。Brand Finance榜单上,问界品牌价值34.48亿美元,中国豪华品牌第一、全球前十。全新一代问界M9上市7周交付2万台,Ultimate版本起售价站上60万元。
三个维度分别指向品牌评估体系、终端成交价格、下一代技术储备,而这恰恰是高端汽车最关键指标。
01
60万元,中国品牌站住了
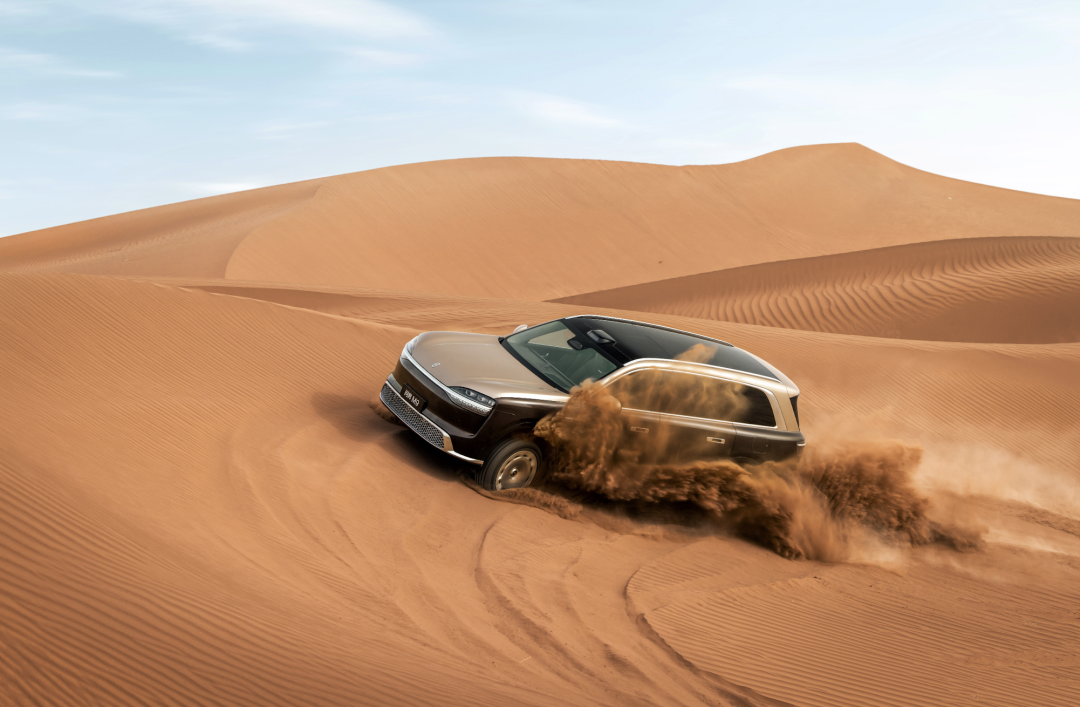
今年3月,全新一代问界M9上市,其Ultimate顶配版本起售价定在了60万元以上,直接切入了长期由进口豪华品牌主导的核心地带。
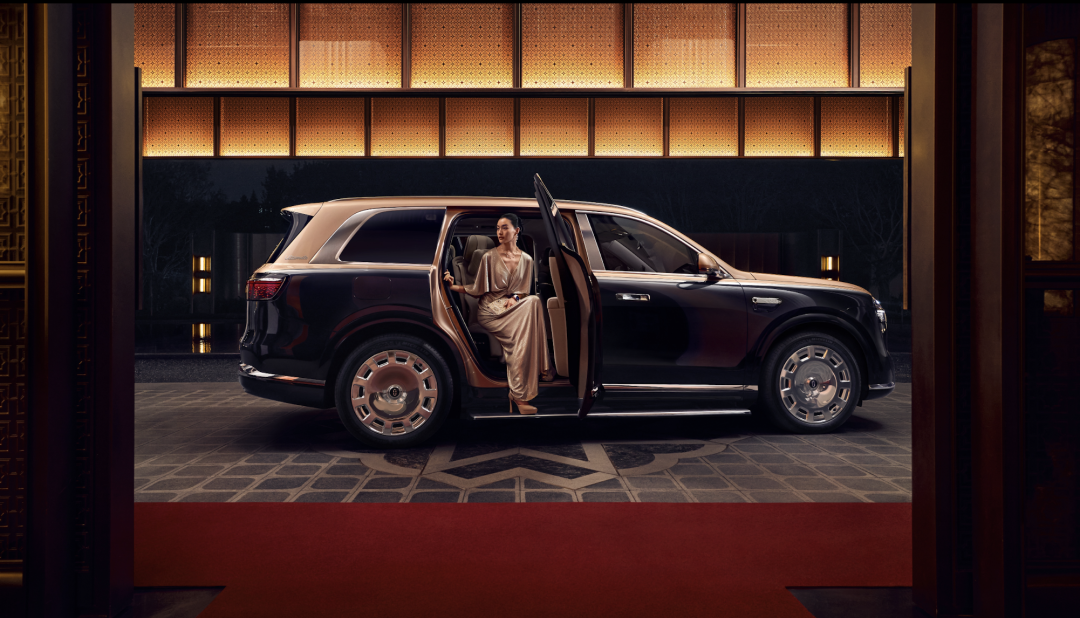
电动化从根本上改变了竞争规则。当动力总成从内燃机切换为三电系统,传统巨头在发动机领域积累的技术优势被消解。与此同时,智能化成为新的价值锚点,智能座舱、自动驾驶、电子电气架开始重新定义“豪华”。在这一轮技术范式转换中,中国品牌建立起显著的比较优势。
问界M9上市后的成绩便是力证。上市7周,累计交付突破20,000台,平均每周有近3000台。以单一车型在60万以上价格带形成这样的交付节奏,在中国汽车工业史上没有先例。
更关键的信号来自用户口碑。问界M9的净推荐值(NPS)蝉联新能源车型第一。NPS衡量的是用户向他人推荐产品的意愿,它意味着问界M9的购买决策建立在真实使用体验基础上的品牌认同。
Brand Finance的评估结果提供了外部背书。在这家英国品牌价值评估机构的最新榜单中,问界品牌价值34.48亿美元,登顶中国豪华汽车品牌榜首,跻身全球豪华汽车品牌TOP10。问界品牌累计交付超百万辆,建立了从20万元到60万元以上完整覆盖的产品梯队。
但数量还不是重点,结构才是。当一家中国车企的主力车型价格带上探至60万元以上,并且形成了持续的销售增长势头,这本身就是产业层面的标志性事件。
02
十一大安全冗余,L3时代的入场券
高端化的本质不是价格高端,而是技术标准与安全能力的领先。
在自动驾驶领域,这一逻辑体现得尤为明显。L2级辅助驾驶已成为行业标配,真正的分水岭在于L3级。赛力斯半年报披露,公司已完成感知、计算、制动、转向、供电、通信等十一大安全架构冗余布局,硬件层面满足L3及以上自动驾驶所需的安全标准。
这一布局的战略意义,不在于当下的功能体验,而在于未来的准入资格。公开资料显示,L3级自动驾驶的准入门槛正在全球范围内收紧。欧盟、中国等主要市场均已出台或即将出台针对L3系统的型式认证要求,核心指向安全冗余架构的完备性。赛力斯在硬件层面提前完成了部署,意味着当法规窗口打开时,它不需要等待改款或换代。
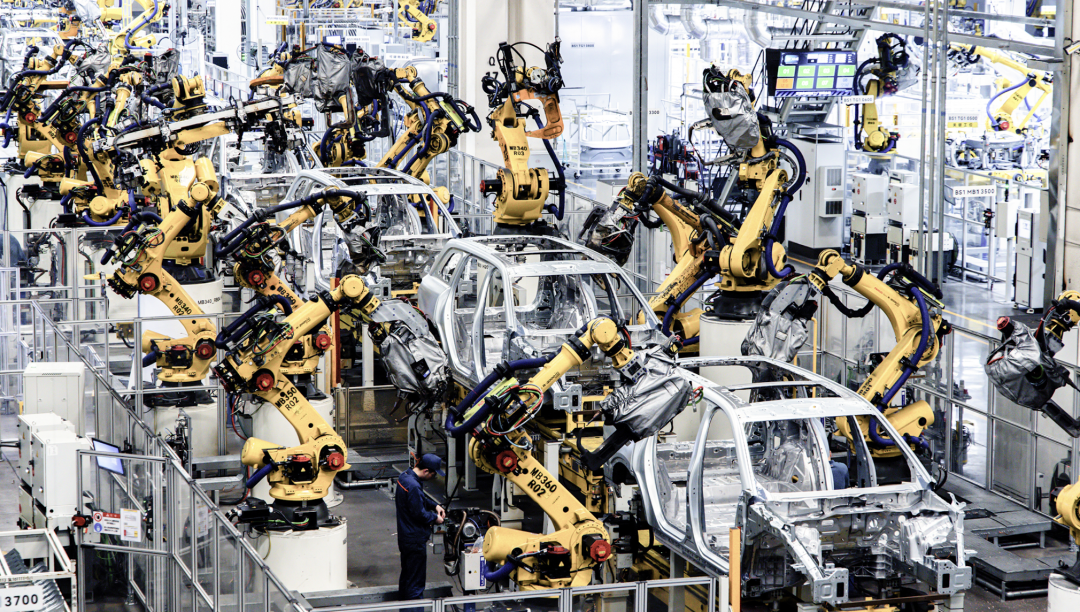
底层技术平台的支撑同样关键。公司已布局增程与纯电全域800V高压平台、2.0T高功率增程器、高性能三电机、智能底盘;电子电气架构方面,搭建了“全域大脑+备份小脑”的多维冗余架构。这些技术模块,构成了下一代智能汽车的物理底座。
研发投入印证了技术优先的战略取向。2026年上半年,赛力斯研发投入70.07亿元,同比增长34.8%。数智天行平台的应用使研发效能提升30%以上,远程标定技术将标定效率提升50%以上。
从L2到L3的跨越,正在成为智能汽车竞争的分水岭。安全冗余架构的提前布局,意味着赛力斯在这一轮技术迭代中拿到了先行者的身位。
03
财务地盘打底:高端化是一场耐力赛
高端化不是一句口号,而是一场持久战。它意味着更高的研发投入、更长的回报周期、更重的固定资产负担。在新能源汽车行业普遍陷入盈利焦虑的当下,财务底盘则决定了高端化到底能走多远。
赛力斯半年报中的财务数据,呈现出与行业焦虑不同画面。公司现金储备超过731.5亿元,占总资产比例为57.0%,有息负债率仅3.2%,且全部为长期借款,无短期偿债压力。
在重资产制造业中,这一结构意味着极高的安全边际。财务底盘的稳健性令赛力斯拥有足够的“战略耐心”。它可以继续把资源投向L3安全架构、全域800V平台、智能底盘这些短期看不见回报但长期决定身位的基础设施。
2026年二季度,公司存货周转天数仅为7.5天。据了解,传统汽车制造业的存货周转天数通常在30至60天区间,显著优于行业平均水平,“以销定产”模式运转高效,营运资金占用极低。
股东回报层面的动作,则传递了管理层对长期价值的判断。报告期内派发现金分红超过13.92亿元;2026年7月,公司累计回购金额超过5.87亿元,且回购股份将悉数注销;董事、高管及骨干人员在三个交易日内完成1.48亿元增持。
2026年上半年,赛力斯汽车销量16.08万辆,同比增长5.6%,增速高于行业平均水平。更重要的是结构,M9在60万元以上价格带的突破,意味着单车收入远高于中低端车型。当一家车企可以在不牺牲价格的前提下实现增长,其商业模式正在从规模驱动转向价值驱动。
中国新能源汽车产业的价格战已持续了两年多,不少品牌被困在“降价-失血-再降价”的循环里,高端化成为一种奢望。赛力斯提供了一个反差样本:它用731.5亿元现金储备和7.5天存货周转,为自己争取到了不参与价格战的资格。
诚然,不参与,还不能与“赢了”划上等号。但它证明了一件事:中国品牌在60万元以上价格带与豪华品牌正面交锋的能力,已从概念论证进入了商业验证。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经