陈华执掌茅台的首份半年报:多轮调价落地,增收不增利

大刀阔斧的改革,何时能兑现在盈利数据?

8月21日,贵州茅台(600519.SH)召开2026年半年度业绩说明会,这是陈华就任董事长之后,首次在业绩说明会上直面投资者提问。

就在业绩说明会前几天,贵州茅台交出了一份“增收不增利”的半年报,多年利润增长神话再次坍塌,远低于市场预期。

今年以来,茅台在短周期内完成五轮密集调价,试图通过价格改革对冲行业压力,但落地的半年报数据,却呈现出截然相悖的经营走势。2026年上半年,公司营收微增、利润同比下滑,“增收不增利”成为新任管理层交出的首份半年报的核心标签,也让茅台本轮市场化改革的真实成效,陷入争议漩涡。

值得注意的是,就在茅台业绩下滑的同时,“国家队”已在二级市场撤退。半年报显示,截至2026年上半年末,中国证券金融股份有限公司、中央汇金资产管理有限责任公司均退出公司前十大流通股东名单。银莕财经注意到,该两家机构自2015年三季度同步新进茅台前十大流通股东以来,持仓时长已逾十年。

01

提价不增利

2026年是茅台推进市场化价格改革的关键一年,年内公司先后进行了5次市场价格动态调整,覆盖普茅、非标全系核心产品,调价频次、调价幅度均近年罕见。

1月1日,茅台宣布取消市场指导价,生肖、精品、陈年贵州茅台酒等产品全部下调回归市场定价,形成产品自营渠道价格体系和供给侧价格体系;3月31日,53度飞天茅台500ml经销合同价由1169元上调至1269元,i茅台自营零售价同步从1499元涨至1539元;5月16日,公司针对生肖、精品、陈年贵州茅台酒、等产品自营零售价格进行上调;7月18日,飞天茅台价格再度上调,经销合同价升至1369元,i茅台零售价上调至1639元。8月8日,针对全国43家线下自营门店,飞天茅台零售价由1719元上调至1753元。

同时,茅台在自售、经销模式的基础上,探索飞天53%vol 500ml贵州茅台酒以外其他产品运用“代售”模式。

在被问及“代售”新模式是否会引发传统经销商的抵触情绪时,茅台回复表示,代售模式下,经销商没有了资金成本、库存压力,又充分利用经销商向C的触达能力,更好地满足了消费者多样化的购酒需求。“根据反馈的情况来看,经销商对代售业务模式认可,积极性较高。”

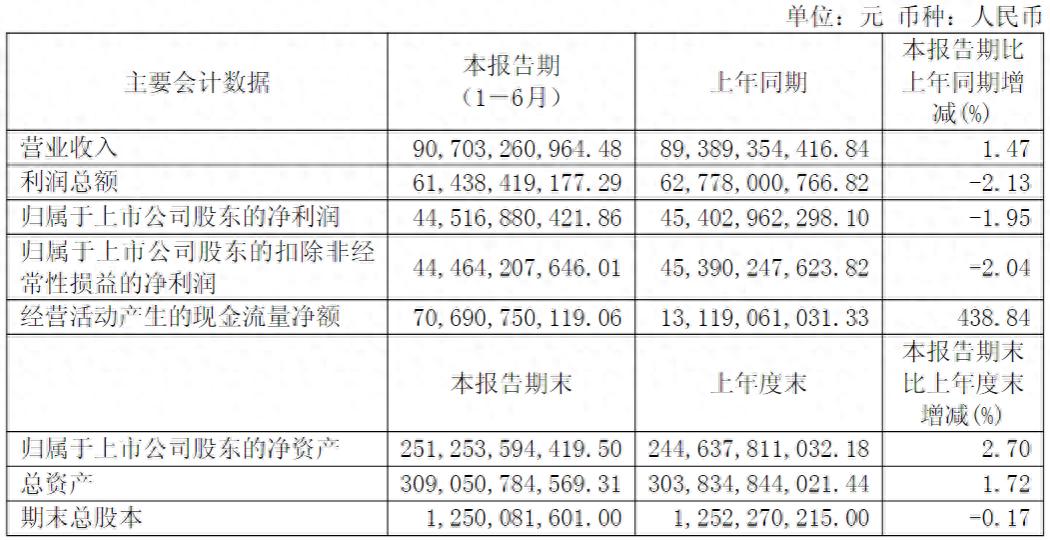
但密集提价+代售模式却并未兑现增厚利润的预期。据半年报数据,2026年上半年,贵州茅台实现营业总收入922.78亿元,同比仅微增1.3%;归母净利润445.17亿元,同比下降1.95%,扣非净利润同比下滑2.04%,呈现明显的增收不增利。
陈华执掌茅台的首份半年报:多轮调价落地,增收不增利

(上半年主要财务数据,图源:公司半年报)

单季度数据承压更为明显。2026年一季度,公司营收与净利润还分别保持6.34%和1.47%的增速。到了二季度,营收同比下降5.23%至375.75亿元,环比下降31.31%;归母净利润同比下降6.90%至172.74亿元,环比甚至大幅下滑36.59%,单季度业绩出现明显回落。

中报显示,成本增速大幅跑赢营收增速,是利润缩水的核心客观原因。上半年茅台营业成本同比增长21.81%,远超1.3%的营收增速。公司在半年报中解释称“主要是本期销量增加及生产成本增加”。

在业绩说明会上,有投资者进一步向公司询问:“2026半年度,营业收入增长1.3%,营业成本同比增长21.81%,原因是什么?”

公司回复表示,“上半年产品总销售量同比增加,营业成本相应增加;产品单价回归适配真实消费,吨酒收入同比有所下降,致使营业成本增幅高于收入增幅。”

02

海外营收下滑超6成

相较于增收不增利的基本面,本次业绩说明会上,投资者还重点关注公司多项核心经营指标异动。

首先是合同负债大幅缩水。截至2026年6月末,茅台合同负债仅31.78亿元,较年初大幅减少48.29亿元,降幅高达60.31%。

“预收账款下降是否代表渠道信心不足?”公司解释称,“由于‘代售’模式物权不转移,自营渠道体系触达真实消费能力不断增强,同时考虑社会渠道良性库存比例,预收账款同比减少。”公司进一步表示,“随着公司市场化改革的深入推进,预收账款的高低已不再是衡量公司市场供求态势的主要指标。”

同时,系列酒业务承压问题凸显。2026年上半年,公司系列酒营收仅录得129.34亿元,同比下滑6.02%。管理层坦言,一季度,依托春节旺季带动,酱香系列酒终端动销旺盛,营收实现两位数同比增长;二季度,进入白酒传统消费淡季,公司继续完善以市场需求为驱动的分级分类的产品投放模型,根据市场实际动销情况进行精准投放,同比投放量有所减少。
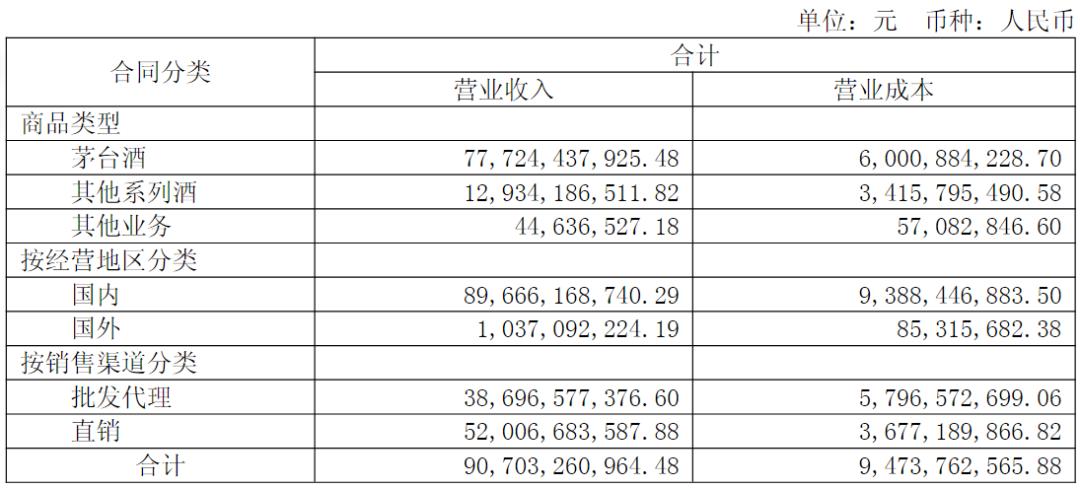
陈华执掌茅台的首份半年报:多轮调价落地,增收不增利

(营收分类情况)

值得一提的是,8月21日,贵州省纪委监委网站发布权威通报,贵州茅台酱香酒营销有限公司原党委副书记、总经理陈宗强涉嫌严重违纪违法,目前正接受贵州省纪委监委派驻茅台集团纪检监察组纪律审查和红花岗区监委监察调查。

除此之外,公司长期存在的国际化业务短板问题仍未破解。上半年,公司国外营收10.37亿元,同比大幅下滑64.23%,占总营收的比例仅1.12%,海外营收规模长期处于低位。公司称:“主动推进国际化战略转型、主动选择以短期业绩调整换取茅台国际市场长期健康稳定发展。”

业绩说明会上,茅台还表示,公司将进一步优化国内市场渠道统筹,所有茅台集团子公司、本公司子公司、惠群公司原销售的贵州茅台酒计划将于年内有序回到贵州茅台酒销售公司,渠道政策进一步缩紧。

而在今年年初,贵州茅台还成立了新的全资子公司——贵州爱茅台数字科技有限公司(以下简称“数科公司”)。

天眼查显示,贵州爱茅台数字科技有限公司于2026年1月1日注册成立,是一家以从事互联网和相关服务为主的企业。

8月15日,就在半年报发出同日,茅台第五届董事会第三次会议决议公告称,公司以无偿划转方式,向公司全资子公司数科公司划转i茅台数字营销平台相关信息系统及域名等,在授权范围内向数科公司转授权使用“MOUTAI”等商标。

这意味着,此后,i茅台APP及平台上的销售收入正式归属于数科公司。

文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经
(1002)
赛力斯半年报:三张底牌,一张比一张硬
上一篇 2026-08-25 14:12
南侨食品Q2又亏损,“A股烘焙油脂第一股”怎么赚不到钱了?
下一篇 2026-08-26 16:26

相关推荐

  • 超纯股份IPO:绑定北方华创、中微公司,营收刚破4亿就拟募资11亿

    超纯股份IPO:绑定北方华创、中微公司,营收刚破4亿就拟募资11亿超纯股份IPO:绑定北方华创、中微公司,营收刚破4亿就拟募资11亿超纯股份IPO:绑定北方华创、中微公司,营收刚破4亿就拟募资11亿超纯股份IPO:绑定北方华创、中微公司,营收刚破4亿就拟募资11亿

    “半导体国产替代”光环下,核心大客户为公司股东。

    2026-04-11 IPO
    98.7K00
  • 决赛时刻临近,五粮液“产品+内容+互动”组合拳踢出营销新范式

    决赛时刻临近,五粮液“产品+内容+互动”组合拳踢出营销新范式决赛时刻临近,五粮液“产品+内容+互动”组合拳踢出营销新范式决赛时刻临近,五粮液“产品+内容+互动”组合拳踢出营销新范式决赛时刻临近,五粮液“产品+内容+互动”组合拳踢出营销新范式

    和五粮液一起玩转世界杯。

    2026-07-18 公司
    113.3K00
  • 以“鲜战略”穿越周期,新乳业盈利连续6年高位增长

    以“鲜战略”穿越周期,新乳业盈利连续6年高位增长以“鲜战略”穿越周期,新乳业盈利连续6年高位增长以“鲜战略”穿越周期,新乳业盈利连续6年高位增长以“鲜战略”穿越周期,新乳业盈利连续6年高位增长

    2026年3月22日晚,新乳业发布2025年年度报告。报告期内,公司实现营业收入112.33亿元,同比增长5.33%;归母净利润7.31亿元,同比增长35.98%;归母扣非净利润7.74亿元,同比增长33.76%;销售净利润率同比增加1.57个百分点;资产负债率56.51%,较期初下降8.10个百分点,经营质量持续优化。 在股东回报方面,公司持续聚焦主业,不断提高经营和治理水平,以稳健的业绩增强分红政策的持续性和稳定性。2025年实施的2024年中期分红和2024年年度分红总额较上年增加90%,2025年全年度拟持续增加分红总额,与投资者共享发展红利,推动“治理提升—业绩增长—价值共享”的良性循环。 这是新乳业在行业深度调整期交出的一份亮眼答卷,不仅标志着公司推进“五年战略规划”的坚实步伐和稳健增长,更清晰展现了以“鲜立方战略”为核心,通过产品创新、科技赋能、渠道变革与品牌升级的系统性创新,在行业增速放缓的市场中开辟增长新路径,持续优化公司治理和价值提升,实现高质量发展的卓越能效。 01 “鲜”力量穿越周期,在消费驱动与政策利好中锚定增长 国家统计局数据显示,2025年全国牛奶产量4091万吨,微增0.3%。中国乳业正转向以质量、结构和效率为核心的深度竞争,消费市场呈现出显著的分化趋势:一方面愈发理性,关注产品质价比;另一方面对健康、营养和功能性的需求持续升级,为行业结构性升级提供了广阔空间。 宏观政策层面也持续释放积极信号。七部门联合发布《关于促进乳制品消费增长的指导意见》,十二部门印发《促进健康消费专项行动方案》强调要提升健康饮食消费水平、扩大优质健康食品供给,近期,农业部门负责人进一步提出“加奶”倡议,鼓励增加乳品消费,提升国民营养健康水平。这些举措导向,与新乳业长期坚持的以“鲜”为核心价值,专注于新鲜、营养、健康的发展高度契合,为公司巩固和提升“新鲜”优势提供了有利…

    2026-03-23 公司
    11.5K00
  • 随行就市!贵州茅台打破传统意义的“出厂价”,重构全新零售价格体系

    1月13日,贵州茅台(600519.SH)公告,董事会审议通过了《2026年贵州茅台酒市场化运营方案》,披露了茅台酒在产品体系、运营模式、渠道布局、价格机制方面的具体举措。 (公告内容,图源:贵州茅台公告) 在价格机制方面,贵州茅台明确提出,将以市场为导向,构建“随行就市、相对平稳”的自营体系零售价格动态调整机制。 公告详细列出了多达15款茅台酒产品的零售价,其中包括了53度500ml飞天茅台这一超级大单品,并表示“当前自营体系零售价已在‘i茅台’和自营店执行。” 这一举措堪称茅台酒价格发展史上的又一次关键性变革。在过去数年间被动受制于所谓批发价之后,贵州茅台正主动发力夺回价格主导权。 01. 固定“指导价”消失 “构建零售价格动态调整机制”意味着,未来茅台的产品价格,将不是以一个固定的“指导价”存在,而会基于市场供需变化而变化。 在大众的普遍认知中,茅台的价格一般都较为固定,每隔几年才会上调一次。 以大单品53度500ml飞天茅台为例,茅台官方的定价是1499元,已经维持了8年。在2017年12月提价后,贵州茅台在2018年1月的公告中,明确要求下属公司和茅台集团下属公司必须按照1499元的标价销售,并建议经销商酌情参照。 1499元这一“指导价”延续至今,直接决定了茅台自营体系和部分社会体系的售价。一直到今年“i茅台”上线这款大单品,其零售价仍然是1499元。 但实际上,从2017年开始,由于茅台酒供不应求、行情走高,市面上就逐渐出现了高于官方定价的所谓“市场价”,这一价格在1499元之上持续波动,最高一度超过3000元。而由于巨大的价差存在,消费者要想以1499元买到飞天茅台,非常困难。 也就是说,茅台直营体系虽始终坚持以1499元对外销售,但批发渠道却普遍以高于该价格的市场价售出,而其拿货成本价是远低于1499元,且其变动并不同步关联零售价。例如,2023年12月之…

    2026-01-15
    15.3K00
  • 国资入主难改经营困局,庄园牧场起诉前老板讨要搬迁损失

    1月20日,庄园牧场(002910.SZ)一则公告将公司前实控人、现任董事马红富推至风口浪尖。 公告披露,庄园牧场以此前IPO承诺为依据,向法院提起诉讼,要求马红富支付子公司搬迁损失差额及资金占用费合计超2100万元。这场对前老板的诉讼不仅牵扯出多年前的IPO承诺纠纷,也将国资入主后仍难破局的地方乳企经营困境摊开摆在投资者面前。 01 IPO承诺触发2100万追偿案 1月20日,庄园牧场公告称,已就全资子公司青海圣源牧场有限公司(以下简称“圣源牧场”)搬迁损失事宜,向兰州市城关区人民法院起诉持股5%以上股东、董事马红富,涉案金额达2107.38万元,其中包括搬迁损失1999.85万元及逾期付款资金占用费107.53万元。目前该案已获法院受理,首次开庭时间定于2026年3月12日。 (公告内容,图源:庄园牧场公告) 这场纠纷的根源,来自2017年庄园牧场IPO时的一则承诺。彼时,身为公司控股股东、实控人的马红富,在招股说明书中明确承诺,“若发行人下属牧场因各地政府对畜禽养殖区域划定的调整而导致相关牧场列入畜禽养殖禁养区或限养区,而被有关政府主管部门要求依法进行搬迁时,政府补偿不足以弥补公司搬迁损失时,差额部分由其承担。” 这一承诺当时为公司顺利上市增添了保障,却在如今成为双方对簿公堂的依据。 承诺兑现的触发点始于2019年。当年4月,湟源县人民政府向圣源牧场发出《限期关停通知书》,要求其于4月30日前完成关停。圣源牧场按期关停后,建筑物、构筑物全部报废。 而后,因与湟源县人民政府就政策性关停补偿事宜未能协议一致,2020年3月,圣源牧场向西宁市中级人民法院提起行政补偿诉讼,向湟源县人民政府索赔搬迁损失4841.08万元及相关停产停业损失等。这场官司历经多轮审理,直至2024年4月才由青海省高级人民法院作出生效判决,但仅判令湟源县人民政府补偿关闭搬迁损失505.49万元,与诉求…

    2026-01-22
    13.4K00
微信