近日,华邦健康(002004.SZ)发布公告称,其全资子公司沈阳新马药业有限公司(以下简称“新马药业”)因虚开发票被税务机关追缴税款及滞纳金合计3851万元。
银莕财经注意到,面对这一事实,华邦健康在公告中的回应颇显“轻描淡写”,称新马药业“非公司重要子公司”,涉税事项“不影响公司及其他子公司的正常运营”,“未对公司整体经营造成重大不利影响”,且“不触及重大违法强制退市情形”。
长达六年的虚开发票违法行为,公司内审竟毫无察觉,事发之后则轻轻带过,作为一家业务范围涵盖医药、医疗、农化、新材料、旅游等五大领域的大型上市公司,其内控能力引发关注。
01
3851万的补税单,撕开的是一张怎样的“内控网”?
公告显示,此次税务处理是税务机关对新马药业2019年1月1日至2024年12月31日长达六年的涉税情况进行了检查,认定其存在虚开发票违法事实。新马药业在2026年4月30日和6月15日分别收到《税务事项通知书》,最终在7月收到正式的《税务处理决定书》。
其中,应补缴税费总计3851万元,包含增值税及附加约507万元、企业所得税3343万元。
此外,税务机关拟对新马药业作出的处理远不止补税。据4月30日收到的《税务事项通知书》显示,除补税外还拟对新马药业处以罚款4609万元,但由于个别人员已被公安机关立案侦查,个别人员的涉法问题暂未处理完毕,税务机关建议对新马药业暂不进行处罚,若有关机关作出撤案、不起诉或免于刑事处罚决定后,税务机关再决定是否给予行政处罚。
据公告披露,新马药业注册资本4000万元,2025年净资产7946.74万元,仅占公司合并报表的0.47%;净利润-1494.76万元,占公司合并报表的-1.70%。公司据此判定,新马药业“非公司重要子公司”,涉税事项“不影响公司及其他子公司的正常运营”,“未对公司整体经营造成重大不利影响”,且“不触及重大违法强制退市情形”。
单从数字上看,3851万的补缴金额对于一家年营收超百亿的企业来说,确实算不上伤筋动骨。但问题的关键不在于“补多少钱”,而在于“为什么虚开”以及“违法时间长达6年而未被发现”。
实际上,这并非新马药业第一次“出事”。
2024年12月,山东省药械集中采购平台发布公告,因新马药业在“医药购销中给予各级各类医疗机构、集中采购机构及其工作人员回扣或其他不正当利益”,将其失信等级评定为“一般”。
行贿失信叠加虚开发票,同一家子公司,两次触碰合规红线。这暴露的绝不仅仅是一家子公司的问题,关键还在母公司华邦健康的内控。
华邦健康的业务版图横跨医药、医疗、农化、新材料、旅游五大领域,旗下共控股三家上市公司。公司自2012年起开启密集并购,先后收购了明欣药业、山东福尔、凯盛新材(301069.SZ)、百盛药业等数十家公司股权。新马药业正是2013年收购百盛药业时间接并入的全资子公司。
十年并购,摊子越铺越大,管理半径越拉越长。针对此次税务风波,华邦健康相关负责人此前曾向媒体透露,公司此前“主要从董事会层面对子公司进行管理,未深度参与实际经营”。
更早之前,华邦健康的控股子公司陕西汉江药业集团股份有限公司也曾因环境违法行为被责令改正;间接参股公司物与岚酒店(丽江)有限公司因环境违法行为被行政处罚;旗下重庆松山医院因过度医疗被行政处罚……很明显,华邦健康的子公司治理,堪称一部“问题合集”。
02
净利润“玩蹦极”,巨额商誉悬顶
子公司虚开发票背后,是华邦健康近年来剧烈波动的业绩。
2024年,华邦健康实现营业收入116.65亿元,但归母净利润亏损2.99亿元,同比下降198.96%。这是公司上市以来首次出现净利润亏损。
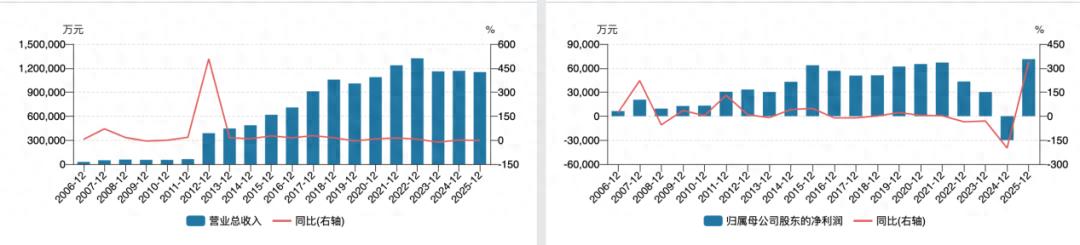
(公司业绩变动情况)
而亏损的祸首,是商誉减值。2024年,公司共计提各项减值准备9.6亿元,其中商誉减值高达7.07亿元。最大的一笔来自此前收购的西藏林芝百盛药业,计提达到6.18亿元。
商誉暴雷,反映的是华邦健康多年“买买买”的并购后遗症。截至2024年底,公司剩余商誉超过20亿元。十年并购积累的商誉,在2024年集中引爆,直接把公司推入了亏损的深渊。
然而,仅仅一年之后,华邦健康就交出了一份截然不同的成绩单。2025年,公司营业收入115.12亿元,同比下降1.31%;但归母净利润高达7.13亿元,同比增长338.53%,成功实现扭亏为盈。
营收微降1.31%,利润却从亏3亿变成了赚7亿。这10个亿的差距从何而来?公司解释称,“主要有三大原因,第一是商誉减值计提大幅减少,第二是农化业务减亏明显,第三是其他业务的整体稳健增长”。2025年,公司资产减值损失降至1.85亿元,其中商誉减值仅5661万元。
换句话说,2024年亏3亿是因为多提了7亿商誉减值;2025年赚7亿则是因为商誉减值明显减少。
进入2026年一季度,又入下行通道。公司实现营业收入28.19亿元,同比下降0.08%;归母净利润1.55亿元,同比下降16.01%;扣非净利润1.43亿元,同比下降16.05%。
更值得警惕的是商誉这颗“定时炸弹”。截至2026Q1末,公司商誉账面价值高达19.76亿元,占总资产比例6.81%。未来若相关资产组经营不及预期,仍存在减值风险。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经