6月23日晚,A股“火锅底料第一股”天味食品(603317.SH)抛出一纸公告,拟以自有资金4.22亿元收购湖南坛坛香食品科技有限公司(以下简称“坛坛香”)60%股权。标的公司主打“坛坛乡”品牌剁辣椒产品,品牌历史超过20年。
银莕财经注意到,这不是天味食品第一次“买买买”,其于2023年收购四川食萃食品有限公司(以下简称“食萃”)、2024年拿下加点滋味、2025年9月又对一品味享进行股权收购与增资。在自身主业三大品类营收全线下滑的2025年,正是这些并购来的子公司撑住了34.49亿元的营收盘子。
然而,外延并购能否一直奏效,还未可知。4.22亿的收购价,对应坛坛香2025年5936万元净利润,PE约11.85倍,评估增值率190.95%。天味食品账上已有4.45亿元商誉,这一笔砸下去,商誉还要再加码。
需要注意的是,高溢价对应的并非高业绩承诺,交易对方承诺2026-2028年三年累计净利润不低于1.5亿元,意味着拆解到每一年仅5000万元,标的业绩未来可能出现“增收不增利”情形。
01
高溢价未对应高业绩承诺
将目光投向天味食品这次纳入版图的标的。
坛坛香成立于2012年,总部位于湖南浏阳,主打产品是“坛坛乡”品牌的剁辣椒。公司在全国拥有近300名员工,在山西忻州、山东曹县布局了辣椒原料的收购、加工和储存基地。
从财务数据来看,坛坛香是一家小而美的公司。2025年全年,公司实现营业收入3.05亿元,净利润5936.67万元。2026年一季度,实现营收8615.47万元,净利润1851.24万元。截至2026年3月末,公司资产总额3.02亿元,负债仅5822万元,资产负债率19.29%。
根据相关机构出具的评估报告,坛坛香截至2026年3月31日的股东全部权益评估值为7.0882亿元,相比合并归母口径所有者权益账面值,评估增值4.65亿元,增值率高达190.95%。60%股权的交易定价为4.22亿元,对应坛坛香整体估值约7.035亿元。
单看这些数据,坛坛香的盈利能力确实不俗——近6000万的年净利润,对于一家300人的公司来说,人均创利近20万元。
为了对冲高溢价的风险,交易设置了业绩对赌条款。坛坛香原实际控制人彭凤祥、傅冬莲承诺:2026年至2028年,坛坛香营业收入分别不低于3.20亿元、3.36亿元和3.53亿元;三年累计净利润不低于1.5亿元。
按三年累计净利润1.5亿元计算,年均5000万元。考虑到2025年坛坛香已经实现了5936万元的净利润,这意味着,未来三年的业绩承诺只能说是“保底式”承诺,甚至预期公司业绩会出现下降。
实际上,抛开标的业绩预降不谈,天味食品这笔收购仍面临两个根本问题:第一,4.22亿元的自有资金花出去,账上现金要瘦一圈;第二,高溢价收购带来的商誉,将直接加码到公司持续上涨的商誉总额。
当然了,天味食品“不差钱”。不仅零有息负债,截至2026Q1末,公司货币资金11.82亿元,另有交易性金融资产20.34亿元。且公司上个月刚刚实施了2025年度利润分配,合计派发现金红利5.81亿元,分红率高达101.93%。
02
主业增长乏力,并购成“第二曲线”
要理解天味食品为什么急着买坛坛香,得先看它自己的业绩。
2025年,天味食品实现营业收入34.49亿元,同比下滑0.79%;归母净利润5.70亿元,同比下滑8.79%;扣非净利润5.08亿元,同比下滑10.22%。这是公司自2021年以来首次出现业绩下滑。
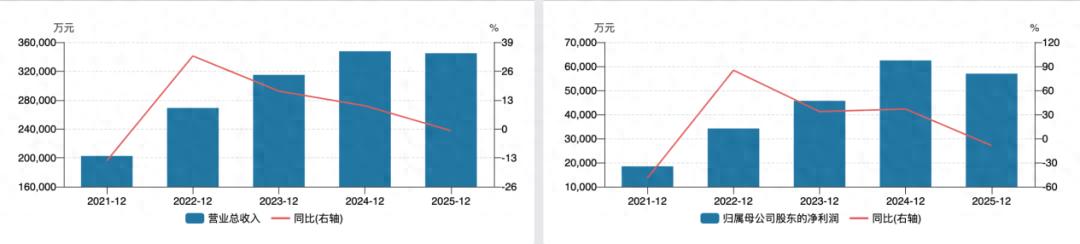
(公司业绩变动情况)
分产品来看,火锅调料营收12.3亿元,同比下滑2.87%;菜谱式调料营收17.7亿元,同比下滑0.20%;香肠腊肉调料营收2.9亿元,同比下滑12.52%。三大品类全线下滑,主力产品无一幸免。
公司2025年收入之所以能基本持平,全靠并购来的子公司撑着。数据显示,2025年食萃实现含税收入3.2亿元,同比增长14.5%;加点滋味实现收入3.1亿元。线上渠道收入9.36亿元,同比大增56.91%,主要受益于新并表的加点滋味和一品味享贡献。
换句话说,如果没有这些并购,天味食品2025年的营收下滑幅度远不止0.79%。
天味食品的逻辑不难理解:公司两大核心品类已经进入存量竞争阶段,靠提价和优化产品结构难以驱动持续增长,公司需要通过并购切入新的细分赛道,培育新的增长点。
实际上,早在2023年报中,公司就明确提出“以控股并购为核心方向,以赋能和业务协同为主要特点,实现公司外延式增长和快速布局第二曲线,同时作为产品、客户、渠道等多维度的业务补充,推动公司战略目标实现。”坛坛香代表的湘式复合调味料赛道,不过是公司外延扩展的延续。
不过,主业增长乏力的困境始终存在,并购不能替代主业的自我造血能力。6月24日,天味食品股价涨停,但25日午盘即跌去8.61%,一定程度上反映了市场对其最新并购的态度。
更关键的是,并购是有代价的。首当其冲的是资产减值:2025年,天味食品资产减值损失同比增加了3031万元,主要原因是公司投资的墨比优创(旗下品牌马路边边串串香、老街称盘麻辣烫等)确认了长期股权投资减值损失2840万元。外延式扩张的风险,已经开始暴露。
实际上,天味食品的并购并非个案。整个调味品行业正在经历一场“并购大潮”。比如,2026年2月,中炬高新(600872.SH)通过收购四川味滋美55%股权切入复合调味品赛道;3月,联合利华与味好美签署合并协议,合并后年营收超200亿美元;2025年7月,安井食品(603345.SH、02648.HK)收购高端鳕鱼制品及冷冻烘焙企业江苏鼎味泰食品股份有限公司(简称“鼎味泰”)70%股权及鼎益丰食品(太仓)有限公司(简称“鼎益丰”)100%股权。
在行业增速放缓、存量竞争加剧的背景下,通过并购获取新品类、新渠道、新市场,已经成为企业不得不面的课题。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经