上市三年后,深耕3D打印赛道的华曙高科(688433.SH)首次推出大规模定增融资方案。随着上交所审核问询函回复修订稿披露,这份募资总额不超过17.54亿元的方案细节全部公开——经过两轮调整后,募投项目精简为增材制造综合服务平台建设、全球运营中心建设两大方向,原计划募资投建的先进增材制造设备产能提升项目被砍。
银莕财经注意到,此次定增的核心目的是产能扩张与业务延伸。现有工业级3D打印设备生产线负荷长期高位运行,2026年上半年按设备上线数量测算的产能利用率已达109.26%。
同时,行业正从单一设备销售向“设备+服务”综合解决方案升级,公司顺势向下游打印服务延伸,同时加码海外布局。
01
定增聚焦扩产与业务延伸
根据二次修订后的最终方案,本次拟向特定对象发行股票募集资金总额不超过17.54亿元,较最初39.1亿元的规划缩减超五成,项目总投资规模仍为28.35亿元,募集资金不足部分由公司以自有或自筹资金分期补足。
两大募投项目中,增材制造综合服务平台建设项目为核心投向,拟使用募资15.13亿元,将分批部署合计1600台自产标准型金属3D打印设备,重点面向消费电子、新能源汽车、光通信及具身智能等领域提供高精度金属零部件批量制造服务。项目采用滚动建设模式,分三批设备分年度投产,每批次按照投产首年40%、次年70%、第三年100%的节奏释放产能,投产期第五年完全达产,达产后年处理能力可达4800万片。公司在回复函中表示,当前3D打印技术正从试制阶段迈向规模化量产阶段,下游批量打印代工需求快速增长,布局服务平台既是向下游延伸价值链,也是对自身设备性能的场景验证,可形成设备与业务的正向协同。
第二个募投项目为全球运营中心建设项目,拟使用募资2.41亿元,在德国、捷克、越南以及新加坡等区域建设全球运营中心。旨在构建辐射海外核心市场的应用技术开发与验证平台,完善各区域的业务承接与本地化服务能力,实现从市场拓展到客户交付的全流程本地化运营,提升对海外客户的响应效率与服务水平,支撑公司出口业务的持续扩张。
无论是募资投建的服务平台,还是自筹推进的设备扩产,底层支撑都是现有产能的饱和状态与下游需求的持续增长。回复函披露的运营数据显示,2023年-2025年、2026年上半年,公司现有增材制造设备生产线的产能利用率分别为123.87%、96.55%、70.42%、83.39%,多数年份处于高位运行区间。尤其是2023年行业景气高峰时处于超负荷生产状态,2025年随行业短期调整回落至70%区间,2026年需求回暖后快速回升至83%以上。
若按实际上线设备数量口径测算,产能紧张程度更为突出。2026年上半年,公司新上线设备357台,以此计算的产能利用率达到109.26%,总部基地生产场地与装配工位基本饱和,依靠工序优化与加班排产已接近效率天花板。公司在回复中明确表示,现有厂区物理空间有限,已无法满足后续订单增长需求,新建生产基地是突破产能瓶颈的必然选择。
此外,充足的在手订单为产能扩张提供了直接支撑。截至2026年6月末,公司3D打印设备在手订单金额达6.22亿元,对应设备数量167台。结合历史客户复购率与行业需求增速测算,未来一年潜在设备需求约448台,合计需求规模可覆盖自筹扩产项目新增产能的六成以上。服务平台项目则主要面向增量批量制造需求,当前已与多家消费电子、航空航天客户达成初步合作意向,为后续产能消化奠定基础。
值得注意的是,此次定增是公司2023年上市以来首次大规模融资,回顾前次IPO募资的落地情况,公司的融资急迫性显而易见。2023年4月,华曙高科登陆科创板,原计划募资6.64亿元,实际募资总额11.05亿元,扣除发行费用后净额10.23亿元,超募3.59亿元,主要投向增材制造设备扩产、研发总部及产业化应用中心、上海技术研究院三大项目。
建设过程中,两个核心项目均出现过延期。增材制造设备扩产项目因产权办理、施工进度等因素,预定可使用状态从2023年12月延后至2024年12月;研发总部项目也从2024年12月延后至2025年12月。
但从最终效益来看,IPO扩产项目的实际表现好于预期。2025年该项目承诺效益为5472.47万元,实际实现效益6402.36万元,超额完成业绩目标。
02
前三季度营收、净利双增
产能扩张与业务延伸的背后,是公司业绩的持续修复与行业景气度的上行。
三季报显示,2026年前三季度,公司实现营业收入5.10亿元,同比增长28.11%;归母净利润1957.73万元,同比增长34.48%;扣非净利润1322.93万元,同比增长120.15%。
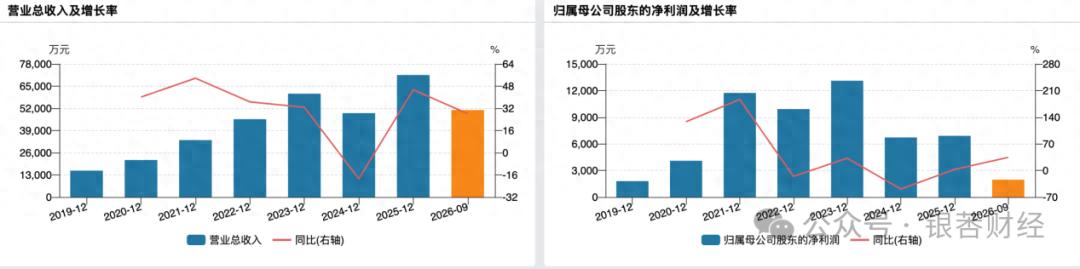
(公司业绩变动情况)
单看第三季度,实现营业收入1.70亿元,同比增长6.76%,环比下降19.63%;归母净利润1114.25万元,同比增长10.87%,环比下降7.75%;扣非净利润956.48万元,同比增长121.87%,环比下降11.41%。其主要受高端装备行业季节性与项目交付节奏影响,工业级3D打印设备订单交付普遍存在季度间波动特征。
现金流与财务结构方面,前三季度经营活动产生的现金流量净额为-1.45亿元,主要系原材料备货增加与应收款项周期影响。
实际上,公司的成长根植于整个3D打印行业的快速扩容。国家统计局数据显示,2026年上半年,国内3D打印设备产量同比增长48.5%,增速在所有主要工业产品中排名第一,是当前增长最快的高端装备品类之一。
出口端表现更为亮眼,海关总署数据显示,2026年上半年,我国累计出口3D打印机362万台(以消费级机型为主),同比增长90.2%;出口金额96.11亿元,同比增长109.3%。
市场规模层面,据中商产业研究院数据显示,2025年我国3D打印市场规模达到700亿元,同比增长约30%;预计2026年将达到862亿元,继续保持30%左右的高速增长。中国增材制造产业联盟发布的产业发展指引提出,“十五五”期间国内3D打印产业规模目标突破1500亿元,到2030年培育一批具有国际竞争力的龙头企业,实现核心工艺装备与关键材料全面自主可控。
其中,应用场景的持续拓宽是行业增长的核心驱动力。航空航天领域,国产大飞机、商业航天火箭已批量采用3D打印零部件,单台液体火箭发动机中3D打印零件价值占比可达80%,替代传统铸造、锻造工艺的趋势明确;消费电子领域,折叠屏铰链、钛合金中框、智能穿戴表壳等应用快速渗透,年产能达千万件级别;新能源汽车、医疗植入物、工业模具等领域的应用也在快速渗透。行业整体正在从“原型验证”阶段迈向“批量生产”阶段,从可选工艺变为部分场景的必选工艺,市场空间持续打开。
但行业发展仍面临多重不确定性,公司的产能扩张仍受到市场需求波动、制造业周期以及技术迭代等风险的制约,这也是本次定增方案主动缩减募资规模、拉长爬坡周期的重要原因。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经