近日,天原股份(002386.SZ)披露2026年三季报,前三季度实现营业收入106.89亿元,同比增长25.90%;归母净利润2.7亿元,同比增长753.11%;扣非净利润2.64亿元,同比增长37457.52%;经营活动现金流量净额3.09亿元,同比大幅增长495.79%。营收、利润、现金流三项核心指标同步高增,盈利质量持续夯实。
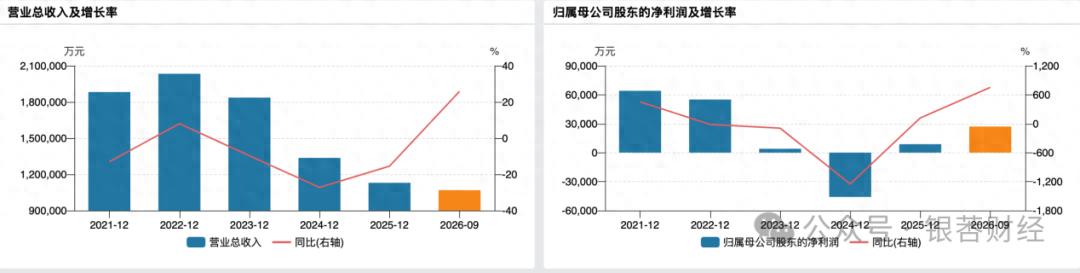
(公司业绩变动情况)
银莕财经注意到,这份亮眼的成绩单是公司“一体两翼”战略持续落地的成果兑现。在行业周期分化中,公司以氯碱化工为基本盘,以新能源锂电材料、高端钛化工为增长两翼,着力打造的“氯-钛-磷-铁-锂”循环一体化产业链,展现出强劲的盈利韧性与成长动能。
同时,公司新能源板块满产满销、核心项目稳步推进、产品结构持续优化,共同推动公司走出周期低谷,进入业绩释放的上行通道。
01
核心指标同步高增
拆分单季度数据来看,公司Q3单季实现营业收入32.24亿元,同比增长14.26%;归母净利润6109.32万元,同比增长305.80%,净利润已连续七个季度保持正增长,增长态势持续巩固。
盈利能力层面,前三季度公司综合毛利率达到10.32%,同比上升3.08个百分点;净利率为2.35%,较上年同期上升2.30个百分点。从单季度指标来看,2026年第三季度公司毛利率为10.48%,同比上升1.38个百分点,环比上升0.59个百分点;净利率为1.61%,较上年同期上升1.51个百分点,较上一季度下降1.71个百分点,展现出较强的经营韧性。
分业务板块来看,三大业务梯次协同,共同支撑业绩增长。以2026年中报数据为例,主营业务收入构成为锂电产品类46.23%,氯碱产品类23.38%,钛化工产品类11.19%,供应链及其他类9.37%,聚苯乙烯类7.88%,高分子材料及水泥类1.94%。
细分来看,新能源电池材料是业绩增长的最大亮点。2026年以来,下游储能与动力电池需求同步增长,带动磷酸铁锂行业量价齐升,公司锂电板块产能充分释放,成为拉动业绩的核心动力。数据显示,2026年上半年,公司新能源电池及材料业务实现营收34.51亿元,占总营收比重从上年同期的1.76%跃升至46.23%,业务结构实现根本性调整。
产能方面,公司目前已建成磷酸铁锂正极材料产能15万吨/年,其中天程锂电一期5万吨产线持续保持满产满销的高负荷运行状态。二期5万吨产线全速推进建设,预计2026年年底建成;天原锂电3万吨第五代高压实磷酸铁锂产线正在推进建设。“十五五”期间,公司磷酸铁锂正极材料的规划产能为40万吨/年。
此外,公司于2026年9月通过公开竞拍,以9288.32万元竞得宜宾罗投资产管理持有的天程锂电20.2057%股权,交易完成后天程锂电成为公司全资子公司,有助于进一步整合资源、加快产能释放与市场拓展。
另一方面,氯碱化工则起到稳盘托底,循环产业链降本增效的效果。前三季度,公司烧碱、聚氯乙烯等核心产品保持稳定生产,在行业整体承压的背景下,依托一体化产业链优势维持稳健经营,为新能源、新材料业务提供稳定的原料与现金流支撑。
行业数据显示,2026年氯碱行业整体处于周期底部,烧碱期价在今年10月首次跌破1700元/吨,国内烧碱主连合约年内累计跌幅已超过30%,行业内近半数企业出现营收或利润下滑。而天原股份凭借循环产业链的协同效应,将氯碱副产物充分对接钛白粉、磷酸铁锂等下游业务,大幅提升资源利用效率,对冲了单一产品价格波动的风险。同时,公司持续推进装置优化与降本增效,单位能耗、物耗持续下降,进一步巩固了成本优势。
除此之外,氯化法钛白粉是公司“两翼”战略的另一重要布局,也是高端化工新材料的核心赛道。公司现有产能为10万吨/年,已实现满产满销。新建年产10万吨氯化法钛白粉项目已全面铺开,预计2026年底建成。达产后,公司产能将达到20万吨/年。
值得一提的是,公司前三季度经营活动现金流量净额为3.09亿元,同比增长495.79%,盈利的含金量大幅提升。充裕的现金流既为在建项目提供了资金保障,也增强了公司抵御周期波动的能力,形成业绩修复的正向循环。
02
一体化布局构筑长期竞争壁垒
天原股份的业绩反转,最大动力来自公司多年战略布局的厚积薄发。在传统化工行业整体承压、产能过剩的大背景下,公司前瞻性布局新能源与高端新材料赛道,通过循环一体化产业链构建成本壁垒,走出了一条传统化工企业转型升级的特色路径。
据行业数据统计,申万氯碱行业14家A股上市公司中,2026前三季度有近半数出现营收同比下滑,超四成净利润同比下降。比如,氯碱化工(600618.SH)净利润同比下降26.78%;新疆天业(600075.SH)净利润由盈转亏,同比下降3191.7%;新金路(000510.SZ)净利润-1.25亿元,亏损同比扩大60%。
与之形成鲜明对比的是新能源锂电材料赛道的高景气度。下游储能电池爆发式增长,叠加动力电池需求稳步提升,磷酸铁锂需求持续扩容。隆众资讯数据显示,2026年6月磷酸铁锂月均价比年初上涨19.34%,较2025年同期涨幅超80%。
头部企业的业绩验证了赛道的高景气。磷酸铁锂龙头湖南裕能(301358.SZ)Q3单季营收同比增长155.19%,净利润同比增长296.79%;万润新能(688275.SH)、安达科技(920809.BJ)等企业均实现扭亏。
反观天原股份,其“氯-钛-磷-铁-锂”循环一体化产业链,各业务环环相扣、资源梯次利用,形成了独特的成本优势与抗周期能力。
具体来看,氯碱装置生产的氯气、烧碱,是氯化法钛白粉的核心原料,钛白粉生产过程中产生的副产物铁源,又可以作为磷酸铁锂的原料之一,磷酸铁锂生产过程中的副产物,又可以回收至氯碱系统循环利用。
整条产业链实现了物料的闭路循环,大幅降低了原料采购成本与环保处理成本,同时提升了整体资源利用效率。
展望后续,随着在建产能逐步释放、产品结构持续升级,公司有望在行业周期中持续突围,验证一体化模式的商业价值。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经