随着AI数据中心推动高速光通信需求增长,云南锗业(002428.SZ)正迎来新的发展机遇。
11月3日晚间,云南锗业(002428.SZ)发布签订日常经营重大合同的公告,公司控股子公司云南鑫耀半导体材料有限公司(以下简称“云南鑫耀”)与Applied Optoelectronics,Inc.(以下简称“AOI”)签订《长期供货协议》及《年度合同》,约定AOI于2027年至2031年期间每年采购18万片、五年合计90万片4英寸N型磷化铟衬底,其中2027年度18万片对应金额为1.94亿美元(不含税)。
11月4日,云南锗业股票开盘2分钟即触及涨停;5日涨势继续,截至收盘,报79.00元/股,两日涨幅15.28%。
值得注意的是,从公司基本面来看,2026年前三季度云南锗业已经走出2025年的业绩低谷,营收和净利润均实现大幅增长。
01
横跨5年的大单落地
根据公告,公司控股子公司云南鑫耀与客户AOI签订了《长期供货协议》,AOI预计于2027年至2031年期间向云南鑫耀每年采购18万片、合计90万片4英寸N型磷化铟衬底,实际价格和交付数量以后续年度合同、采购订单及出口许可证批准情况为准。
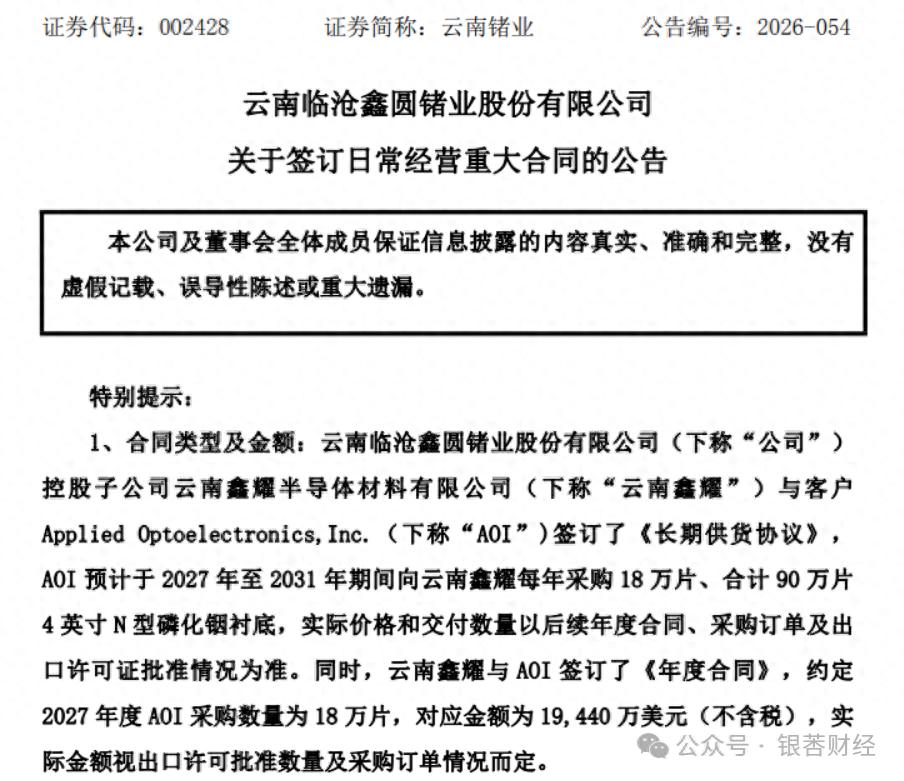
(公告详情,图源:云南锗业公告,下同)
同时,双方还签订了《年度合同》,约定2027年度AOI采购数量为18万片,对应金额约为1.94亿美元(不含税),折合人民币约13.05亿元,占云南锗业2025年营收的比例为122.46%。即,这一单的首年合同额已超过公司去年全年的营收。
不过,公告提示,《长期供货协议》为框架性约定,每年18万片、五年预计90万片为AOI的预计采购安排,存在因客户需求变化、政策及市场环境变化导致履行效果不达预期的可能;《年度合同》履行需以取得并维持两用物项出口许可为前提,若云南鑫耀未能按预期进度取得许可,可能导致合同无法按约履行甚至取消。此外,合同以美元结算且履行周期较长,汇率波动可能影响实际结算收入。
AOI是一家美国光通信企业,1997年在得克萨斯州组建,2013年9月在纳斯达克上市,股票代码AAOI,主要业务为设计和制造用于数据中心、有线电视及电信市场的光通信产品。
资料显示,AOI正处于AI算力扩张的快车道:2026年第二季度实现营收1.919亿美元,同比增长86%。其中,数据中心业务收入1.077亿美元,同比增长140.4%。
云南锗业称,此次签约是子公司云南鑫耀与该客户在原有良好合作基础上的进一步深化合作,充分体现了客户对公司4英寸N型磷化铟衬底品质及批量供货能力的认可,有助于提升公司的市场声誉与综合竞争力。同时,有望为公司磷化铟产品带来潜在的订单需求,有利于拓宽公司的盈利渠道。
事实上,这已是云南锗业今年披露的第二笔大单。
今年7月,云南鑫耀曾与客户签订供货协议,约定向客户销售磷化铟晶片(衬底),合同预计总金额5.70亿元至8.55亿元(含税),占2025年营收的53.48%至80.23%,合同履行期限为2026年8月1日至2027年12月31日。根据双方保密协议,该次交易对方名称未予披露。
订单落地的行业背景,是磷化铟的全球性短缺。磷化铟是制造DFB、EML激光器等高速光芯片的核心衬底材料,也是800G、1.6T光模块的必需基材。据半导体研究机构Yole预测,2026年全球磷化铟衬底需求量折合2英寸口径达260万至300万片,而实际有效产能仅约75万片,缺口比例超过七成。
而在磷化铟衬底成品市场上,日本住友电工、美国AXT和日本JX金属三家企业合计占据九成以上份额,国内所有厂商出货量加在一起只占全球供应量约一成。根据公开信息,中国掌握全球约七成的精铟产量,铟是合成磷化铟最核心的原料,2025年2月已被纳入出口管制——这也解释了出口许可为何被写入本次合同的前置条款。
订单能否兑现,还取决于产能。公司披露,截至今年9月,公司磷化铟晶片产能为15万片/年(2-4英寸),而AOI首年便要采购18万片的合同量,已超公司当前的全年产量。
不过,就在今年4月,云南锗业开始实施总投资1.89亿元的“高品质磷化铟单晶片建设项目”,该项目计划建设期为18个月,计划在现有产能基础上扩建一条年产30万片(折合4英寸计算,其中包括6000片6英寸)高品质磷化铟单晶片生产线,最终达到年产45万片(折合4英寸)高品质磷化铟单晶片的产能。
公司称,该项目建设工作正积极向前推进,目前已有部分机器设备入场安装调试,项目产能将随着建设进度逐步释放。但18个月的建设期与交付窗口之间存在时间差,明年上半年的交付仍主要依靠现有产线。
02
前三季度业绩大增,“牛散”章建平加仓
此次大额订单签订背后,云南锗业今年以来业绩的显著回暖。
公司最新披露的三季报显示,前三季度公司实现营收13.64亿元,同比增长70.71%;归母净利润1.76亿元,同比增长869.79%;扣非净利润1.63亿元,同比增长7209.21%。其中,第三季度单季营收6.32亿元,同比增长134.61%;归母净利润1.02亿元,同比增长2642.24%。
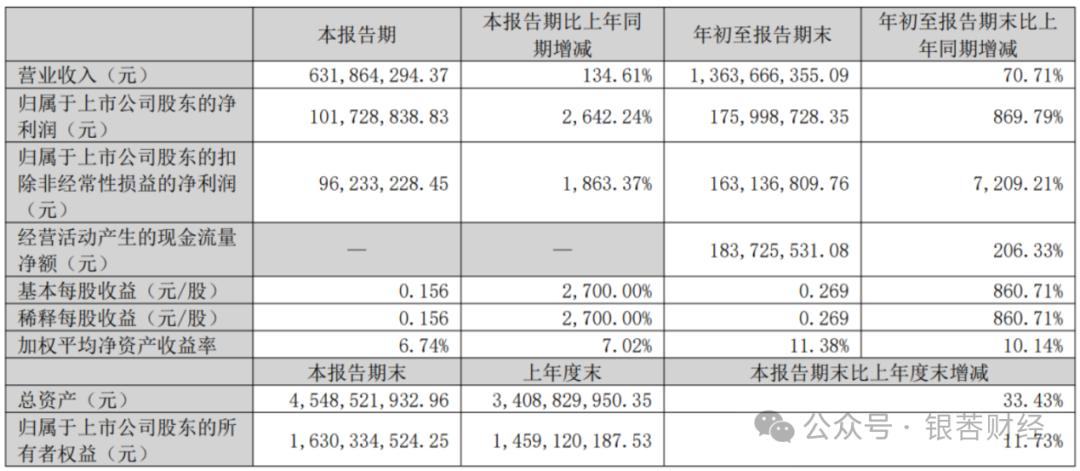
(前三季度主要财务数据)
这一表现与公司2025年全年形成鲜明对比。2025年,公司实现营收10.66亿元,同比增长38.89%;但归母净利润仅为2014.60万元,同比下降62.06%;扣非净利润为-680.67万元,同比下降126.02%。也就是说,2025年全年扣非后公司实际处于亏损状态。
对于前三季度营收增长原因,公司称,由于下游AI数据中心、光通信等市场需求大幅增加,使得磷化铟等化合物半导体材料销量同比增加;按合同约定交付前期签订的待履约合同使得材料级锗产品销量同比增加;公司通过加大红外镜头的市场开拓力度,获得的镜头类产品订单较上年同期增加,使得红外级锗产品(镜头、光学系统)销量同比增加。同时,受市场供需关系以及市场价格波动的影响,磷化铟产品销售均价上升使得化合物半导体材料均价同比上升;原材料价格上涨使得红外级锗产品(毛坯及镀膜镜片)、光纤级锗产品均价同比上升。
随着营收增加,利润随之增长。同时,化合物半导体材料、材料级锗产品毛利率较上年同期增长,使得公司综合毛利率较上年同期上升,也推动了净利润的增长。今年前三季度,公司毛利率29.99%,同比提升了7.44个百分点。
收入结构的变化同样明显。以半年报数据为例,上半年,公司化合物半导体材料收入1.42亿元,同比增长154.57%;毛利率47.14%,同比提升33.1个百分点,成为公司毛利率最高的产品。磷化铟就属于高毛利的化合物半导体业务,后者正在替代传统的材料级锗产品,成为利润的主要驱动。
不过,收入增加,应收账款也水涨船高。前三季度,公司应收账款较期初增长97.35%至6.96亿元。
与此同时,订单的先行指标已经出现在资产负债表上。三季度末,公司合同负债较期初大增12366.99%至1.98亿元,公司解释为收到的磷化铟等产品预收款增加。
值得一提的是,业绩回暖与大额订单也吸引了知名投资者的关注。今年,“牛散”章建平持续加仓云南锗业。今年二季度,章建平新进公司前十大流通股东之列,持股1.02%,三季度再加仓1961.57万股。截至9月末,其持股2627.55万股,占比4.02%,位居第三大流通股东。
从股价表现来看,云南锗业今年以来波动剧烈。即使11月4日涨停、5日再大涨4.80%,报收79元/股,公司股价较今年6月25日盘中132.88元/股的年内高点,仍回撤超过四成。
文章内容仅供参考,不构成投资建议,投资者据此操作风险自负。转载请注明出处:银莕财经